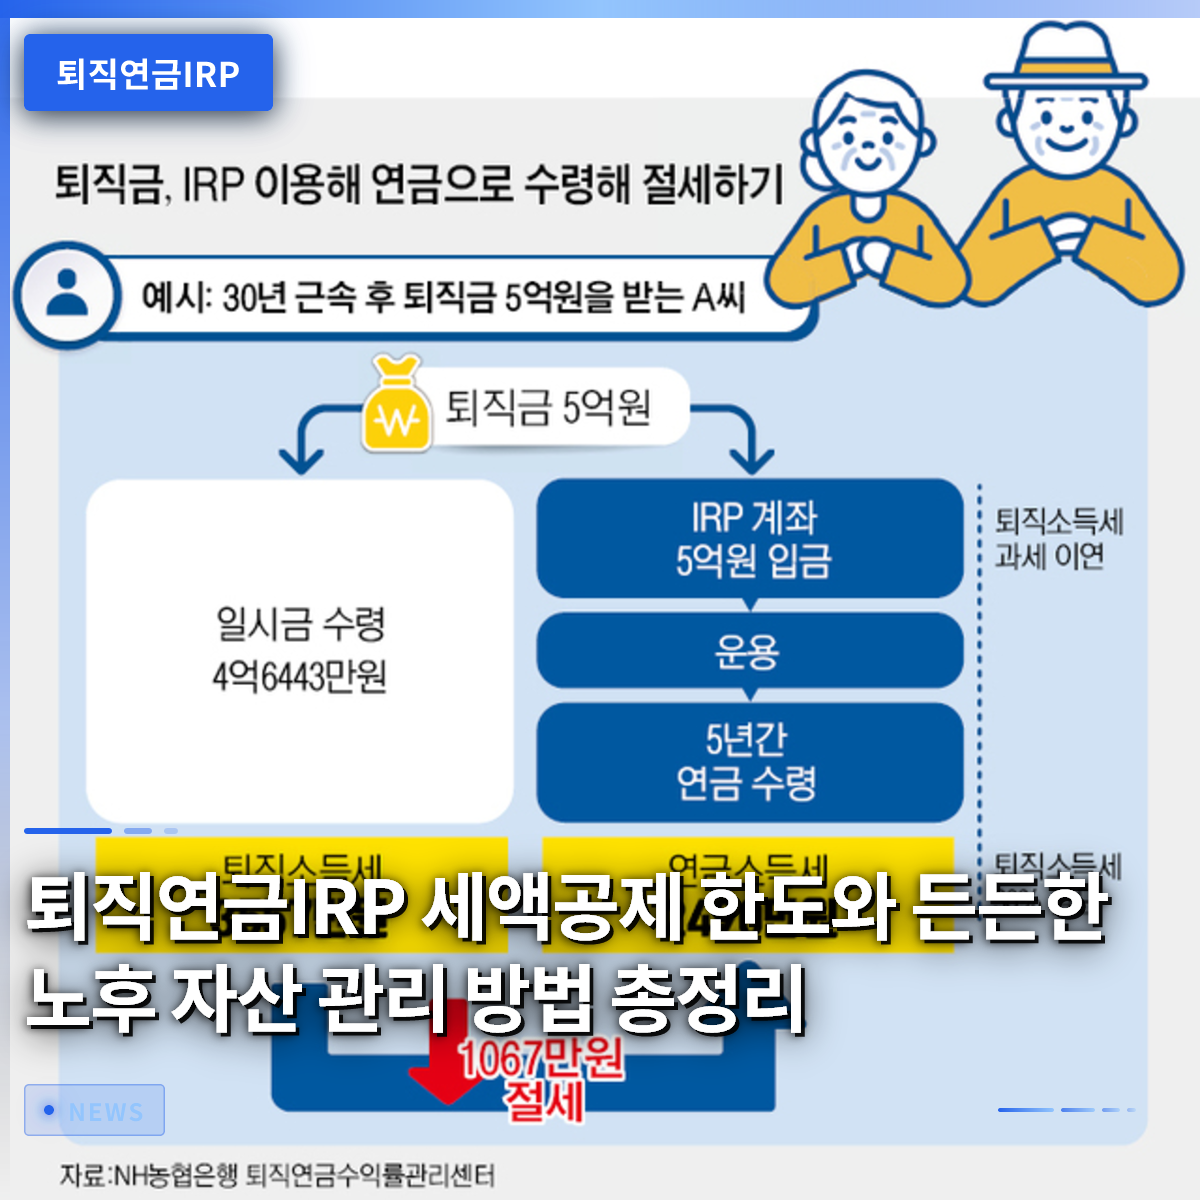
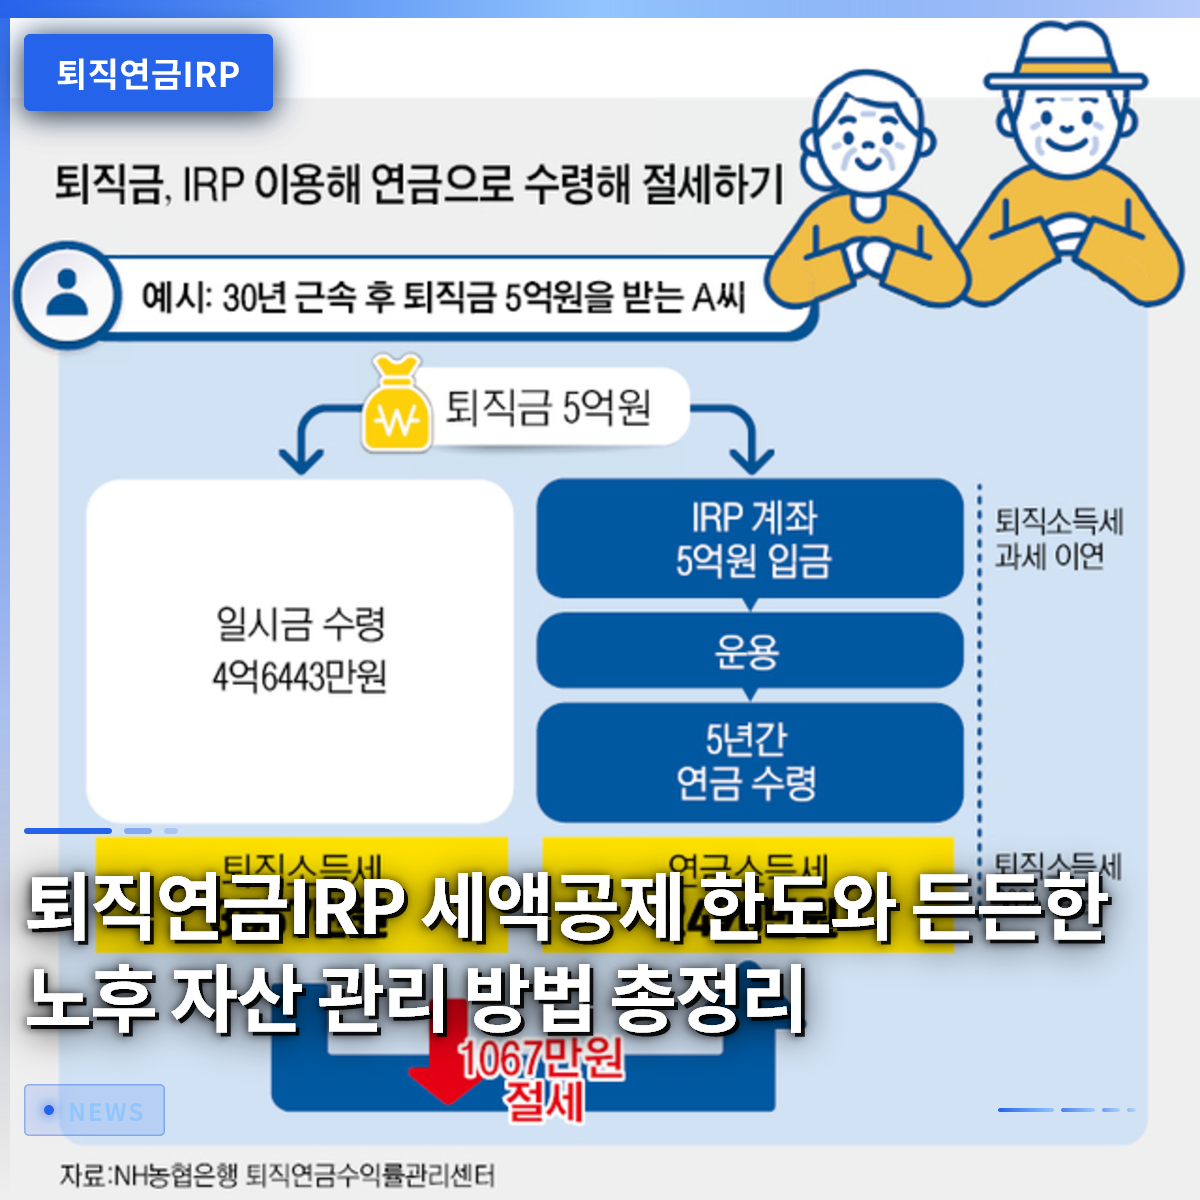
退職年金IRP口座は、毎年の年末調整で大きな税金の還付を受けられるだけでなく、老後資金を確実に積み立ててくれる必須の金融商品です。会社員の金さんは、昨年年金口座を積極的に活用しなかったため、税金の負担が大きく後悔し、今年は毎月給料日に合わせて一定額を自動振替する方式を実践しています。複雑だからといって先送りする人が多いですが、基本的な構造とメリットを正確に理解すれば、誰でも簡単に資産管理ができます。最近では、様々な金融機関がモバイルギフト券を贈呈する加入キャンペーンを実施したり、自動振替環境を改善したりするなど、加入者向けのメリットを広げています。この記事では、税額控除限度額を最大化する方法から、安全な資産運用戦略まで、実用的な情報を一つずつ詳しく見ていきましょう。今から始める小さな習慣 하나가、将来の退職時の経済的な余裕を完全に変えてくれるでしょう。
=
退職年金IRPの税額控除限度額と、安心できる老後資産管理方法の総まとめ
1. 給料日の自動振替から始める年金シードマネーの作り方

最初のボタンを正しく留めることが資産の安定した増加につながるように、退職年金IRP口座においても規則的な積立習慣が最も重要です。毎月決まった日に給与口座から自動的に引き落としされるように設定しておけば、意識しなくても自然とまとまったお金が貯まる奇跡を経験できます。例えば、毎月25日に給料が入り次第、一定額をこの口座に自動振替し、翌日には年金貯蓄ファンドに追加で金額を分散する方式を活用すると効果的です。このような体系的なシステムを構築しておけば、消費欲求を自然にコントロールできるので、資産形成に大きな助けになります。意志だけで貯蓄しようとすると、途中で予期せぬ支出が発生して計画が崩れやすくなります。したがって、自動振替は選択肢ではなく、成功した老後準備のための必須の装置だと考えるべきです。
自動振替額は、自身の収入水準と年間積立限度額を考慮し、無理のない範囲で継続できる金額に設定することが賢明です。最初からあまりに大きな金額を設定すると生活費に負担がかかり、途中で口座を解約するという最悪の状況が発生する可能性があります。会社員の李さんは、毎月50万ウォンをコツコツと自動振替を維持した結果、数年でかなりの投資資本を貯めることができました。金額の大きさよりも、どれだけ長く中断なく積立を続けられるかが、最終的な資産規模を決定する核心的な要因です。金融機関が提供する自動振替サービスを積極的に活用し、大切な資産を毎月少しずつ積み重ねていきましょう。小さな金額でも、数年間複利効果と税制優遇が加われば、大きな差を生み出します。
毎月決まった日に自動で振替されるように設定すれば、消費をコントロールし、安定して退職資産を貯めることができます。
2. 最大限の税額控除メリットを得る賢い積立戦略

年末調整シーズンになると会社員の運命が分かれる中で、このとき最も強力な救世主となるのが、税額控除メリットのある年金口座です。退職年金IRPと年金貯蓄を合算して年間積立限度額まで埋めれば、所得区分に応じてかなりの金額の還付を受けられます。総給与が5,000万ウォンの会社員が限度額まで満額積立てば、毎年数十万ウォンから100万ウォンを超える税金を還付される幸運に恵まれます。税金を節約することは、つまり収益率を直接引き上げることに等しいため、資産運用の過程で絶対に見過ごすべきではありません。周りを見ていると、税制優遇を正しく知らず、貴重な還付機会を逃してしまう残念なケースをしばしば目撃します。
年間積立限度額が決まっているため、自身の年末調整の予想税額と残りの期間を綿密に計算し、年末にまとめて入れるのではなく、事前に分割して支払うのが良いでしょう。もし1年間の積立金額が不足している場合は、年末になる前に追加でまとまった金額を入金し、控除限度額を最大限に埋める戦略が必要です。朴さんは毎年秋になると、自分の年金積立明細を確認し、不足分を埋めることで倹約的に税金を節約しています。国家が提供する合法的な節税手段を積極的に活用することが、現代社会で資産を守る最も賢い近道です。税額控除を受けた金額を再投資の原資として活用すれば、複利効果をさらに最大化できます。
年間積立限度額を埋めて毎年年末調整で税金を還付受け、それを再投資することが節税のコアです。
3. 預金保護限度額と安全な資産運用のすべて

貴重な老後資産を扱う口座であるため、元本が安全に保護されているかを綿密に検討し、金融機関を選択する必要があります。預金者保護法により、普通預金は金融会社ごとに元本と利子の合計で1億ウォンまで保護を受けることができます。退職年金IRP口座も、預金や派生結合商品などの安全な保護商品として運用される部分については、1億ウォンまで安全に保護されます。したがって、一つの金融機関にすべての資産を集中させるのではなく、預金保護限度額を考慮して複数の場所に分散して管理するのが安全です。金融機関が破産しても、保護限度額内であれば国家が元本を保証してくれるため、安心して老後資金を預けることができます。
安全性が高いからといって、すべての資金を預金だけに預けておくと、物価上昇率に追いつけず実質的な資産価値が低下する可能性があります。株式型ファンドや上場指数ファンド(ETF)などの実績分配型商品を適切に組み合わせて運用することで、長期的な収益率を満足できるレベルまで引き上げることができます。最近では、加入者のために多様な運用手数料を免除したり、モバイルギフト券を贈呈したりする充実したキャンペーンが開催されているため、こうした機会を逃さないことも大切です。自身の投資傾向が安定志向型か積極投資型かを正確に把握し、それに合った比率でポートフォリオを構築する必要があります。安全な預金と収益性の高い投資商品を適切に配分し、バランスの取れた資産管理体制を完成させてみてください。
金融会社ごとの預金保護限度額を確認し、安全資産と投資商品を適切に配分して資産を保護すべきです。
4. デフォルトオプション制度で放置された年金を救う
加入した退職年金IRP口座を忘れてしまい、後になって退職時期になって初めて収益率を見て驚く人が非常に多いです。過去には、加入者が直接運用指示を出さなければ現金状態で長期間放置され、物価上昇に押されて資産が削られる問題が発生していました。こうした欠点を補完するために導入された制度がデフォルトオプションであり、事前に指定した商品で自動的に資産を運用させる装置です。一定期間加入者の運用指示がない場合、事前に選択したポートフォリオに従って自動的に投資が進み、大切な資産が眠ったままになるのを防ぎます。定期的に口座を確認する時間が不足している会社員にとっては、渇いた大地に降る恵みの雨のようなありがたい制度です。
デフォルトオプションの商品を選ぶ際は、自身の退職時期と残りの期間、そして許容できるリスクの大きさを慎重に考慮する必要があります。退職までまだ数十年ある若い加入者であれば、やや積極的な傾向の商品を選んで積極的に収益を追求するのが有利です。逆に退職が目前に迫った加入者であれば、元本保全に焦点を当てた安定型商品を選択し、資産の変動性を減らす必要があります。崔さんはデフォルトオプションの設定を先延ばしにして、収益率がほとんど出ないことに後늦く気づき、自分に合ったポートフォリオにすぐに変更しました。自分の年金口座が現在どのような状態で運用されているかを定期的にチェックし、適切な商品を指定しておく細やかな関心が必要です。
運用指示がない場合に自動的に資産を運用してくれるデフォルトオプションを活用し、放置される資産を防ぐべきです。
5. 中途解約の誘惑に打ち勝ち、老後を守る方法
急にまとまったお金が必要な状況が生じると、最もまず手を付けやすいのが、これまで貯めてきた退職年金IRP口座です。しかし、この口座をやむを得ない事由ではなく単なる気分転換で中途解約すると、これまで受けていた税制優遇をすべて返還しなければならない恐ろしいペナルティが待っています。税額控除を受けた元本と運用収益に対して雑所得課税が課せられるため、実際に手元に入るお金は想像よりもずっと少なくなる可能性があります。鄭さんは過去に、全額保証金を用意するという名目で年金口座を果敢に解約したところ、翌年の年末調整時に高額な追徴金を課され、大きな衝撃を受けました。目の前の急な火事を消そうとして、退職後の安心できる囲いを丸ごと崩す愚かな決定をしないよう注意が必要です。
やむを得ずお金が必要な緊急事態の場合でも、口座を完全に解約するのではなく、住宅購入や破産など法律で定められた例外事由に該当するかどうかをまず確認すべきです。あるいは、緊急資金口座を別途用意し、年金口座に手を付けることを根本的に遮断する財務管理の習慣を身につける必要があります。一度壊れた年金口座は元に戻すのが困難なだけでなく、複利効果の流れが途切れて老後準備全体に大きな打撃を与えます。退職時期まで最後まで口座を守り抜くことで初めて、低い税率の年金所得税の適用を受け、充実した老後を送ることができます。目の前の誘惑と危機的状況を賢く乗り越え、最後まで完走する人が、結局退職後の経済的自由を手にします。
中途解約すると莫大な税金の負担に遭う可能性があるため、例外事由でなければ最後まで維持すべきです。
6. 安心できる退職設計のための最終チェックと実践
これまで見てきた内容を基に、今日すぐに自分の退職年金IRP口座を開いて状態を確認することが何よりも重要です。自動振替が正しく設定されているか、年間税額控除限度額を埋めるための積立額が十分かどうか、一つずつ確認してみてください。金融機関が提供する様々な加入キャンペーンや手数料引き下げのメリットも逃さず活用すれば、資産を増やすのに小さな活力になります。完璧な計画を立てておいて実践しないよりも、少し拙くても毎月コツコツと積立し管理することが、成功した老後への確実な道です。退職という遠い未来の話ではなく、今まさに始まる小さな実践が積み重なり、快適で余裕のある老後を作ってくれます。この記事を読んだすべての読者が、賢明な資産管理戦略を通じて、経済的に自由で笑顔で退職を迎えられることを心から応援しています。
今日口座を確認し、継続的な積立と管理を実践して、安定した退職を準備すべきです。
よくある質問
=