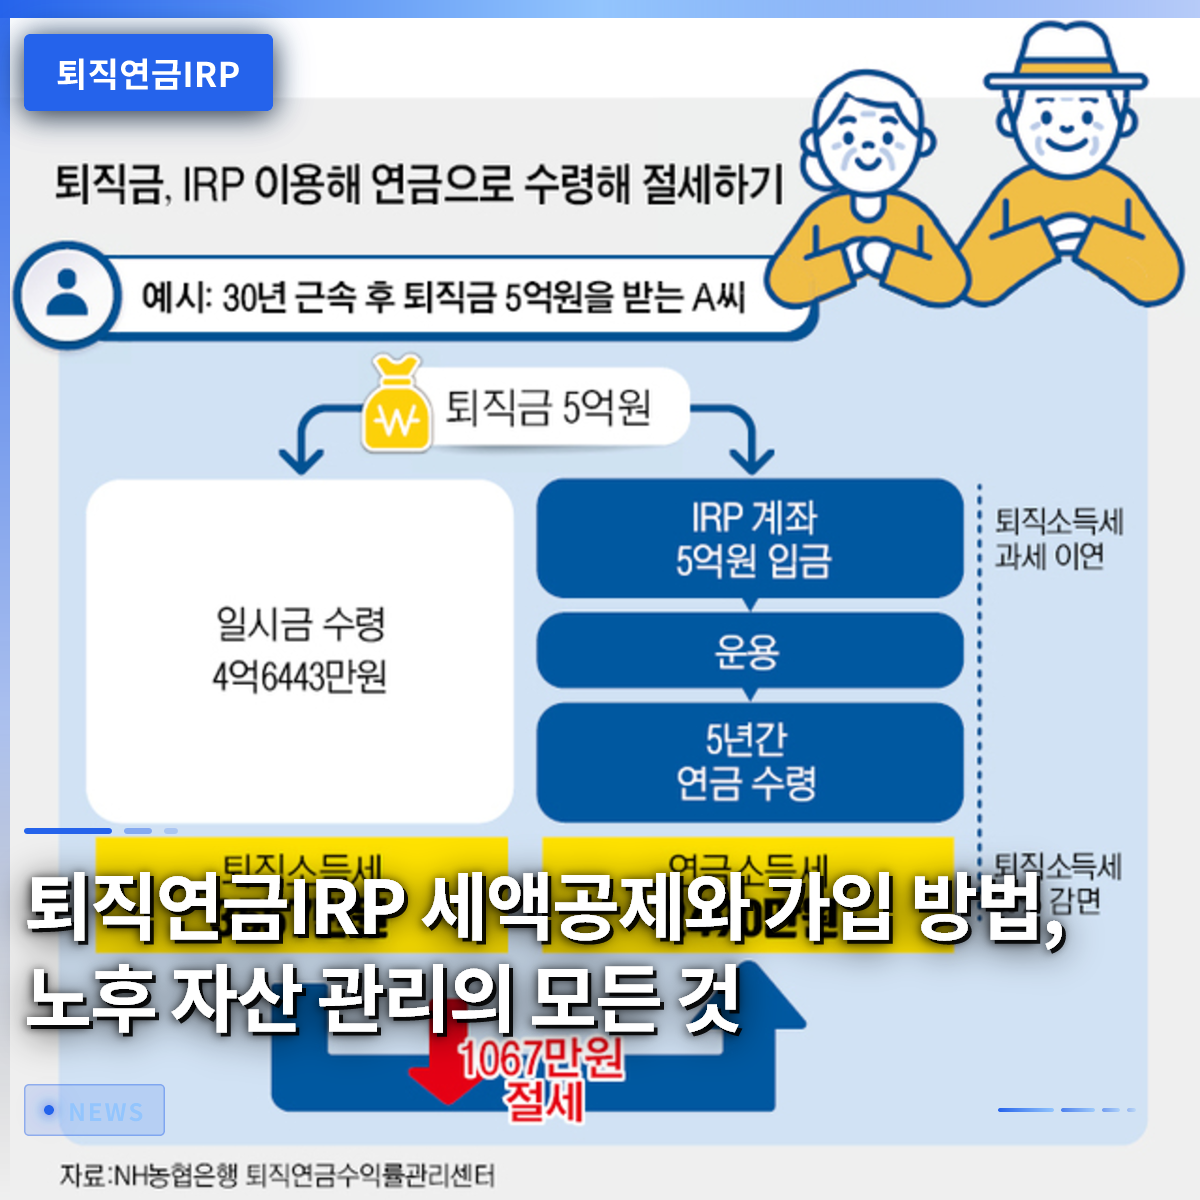
退職年金IRP口座は、毎年の年末調整で強力な税額控除を受けられるだけでなく、安定した退職資産を積み立てていくことができる必須の金融商品です。会社員の金さんは、毎月給与支給日に一定額を退職年金IRP口座へ自動振替する方式で、着実にまとまったお金を貯めています。単に税金を節約するだけでなく、老後の生活費を自ら準備するという点で、会社員の間で加入ブームが起きているのです。しかし、実際に口座を作ろうとすると、どの金融機関を選べばよいか、商品をどう運用すればよいかと途方に暮れるばかりです。最近では、一部の銀行が新規加入顧客を対象にモバイルギフト券を贈呈するイベントを実施するなど、誘引策も多様化しています。この記事では、退職年金IRPのコアな特典から賢い自動振替の活用方法、そして安全な資産運用のノウハウまで、一つずつ詳しく見ていきましょう。
=
退職年金IRPの税額控除と加入方法、老後資産管理のすべて
1. 退職年金IRPとは何か、なぜ加入すべきか

個人型退職年金と呼ばれるIRPは、労働者が在職中に自主的に加入したり、転職時に受け取った退職金を引き続き積み立てて運用したりできる退職準備口座です。国家が老後所得の保障を厚くするために作った制度であるため、通常の定期積立やファンドとは次元の異なる税制優遇措置を提供しています。毎年拠出する金額に対して一定の割合で税額控除を受けられるため、「13ヶ月目の給料」を潤沢にしてくれるお助け商品として評価されています。会社員だけでなく、自営業者や公務員など、収入のあるすべての経済活動人口が加入できるよう門戸が広げられました。退職時期が近づくにつれて税負担を減らし、資産を体系的に増やしていく必要があるため、若いうちから準備しておくことが有利です。
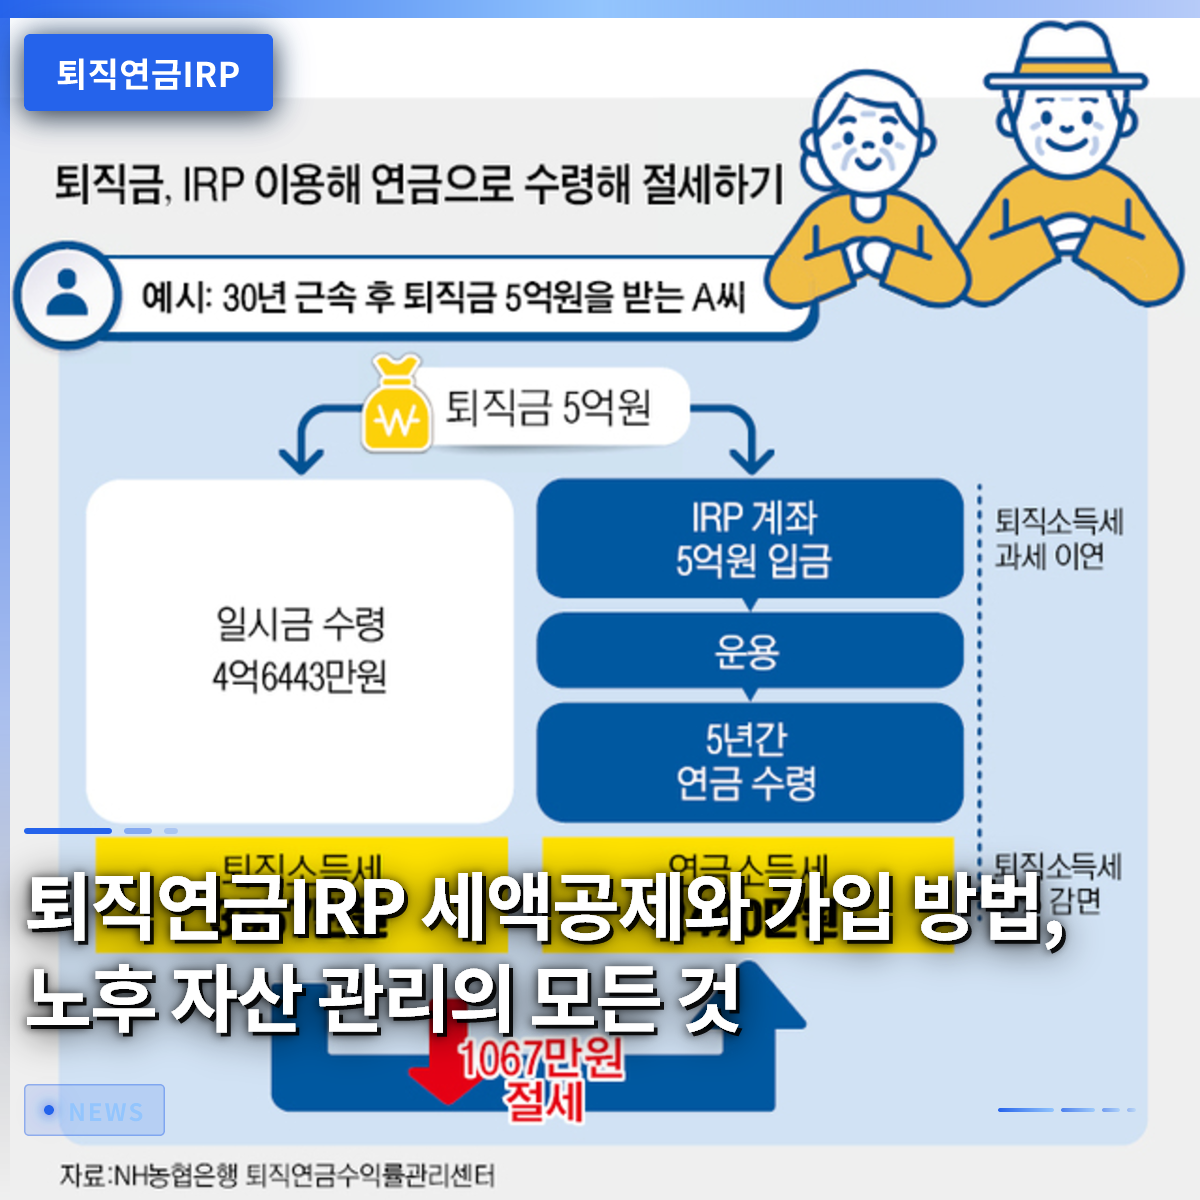
退職後に年金として受給する場合、通常の金融商品よりもはるかに低い税率の年金所得税が適用されるという大きなメリットがあります。もし一時金として一括で引き出して使えば、税金の爆弾を食らう可能性がありますが、年金形式で分割して受け取れば税金を大きく節約できます。最近、金融各社は顧客獲得のために新規加入イベントやモバイルギフト券贈呈キャンペーンを積極的に展開しています。こうした特典をしっかりと活用しながら加入すれば、ちょっとした副収入も得られる喜びを味わえます。今すぐ口座を開設し、毎月少額でも拠出を開始することが、未来の自分への最も賢明な投資です。
退職年金IRPは、強力な税額控除と低めの年金所得税率の恩恵を提供し、老後準備に必須の口座です。
2. 給与支給日の自動振替で始める年金シードマネーの作り方

成功した資産形成のためには、意志力だけに頼るのではなく、システムを作ることが何より重要です。毎月給与が入ってくる日に、すぐに資金が引き出されるように自動振替を設定しておけば、強制的に貯蓄する効果を得られます。例えば、毎月25日に給与口座から退職年金IRP口座へ50万円を振替するよう設定してみましょう。続いて翌日には年金積立ファンド口座へ一定額を送り、最後に緊急用口座や住宅抽選積立へ資金が振り込まれるよう仕組みを整えます。こうして自動化された流れを作っておけば、お金が手元に届く前に貯蓄され、不要な消費を根本から遮断できます。
社会人経験の浅い方や資産運用初心者でも、こうした自動振替のルールを守り続ければ、数年後に目に見えて増えた残高を確認できるでしょう。最初は大きな金額で始めるのが負担に感じるなら、1万円や10万円のような少額から始めても全く問題ありません。重要なのは、中断せずに継続的に拠出する習慣を身につけ、複利の魔法を享受することです。同僚たちが消費に集中している間、静かに資産を積み重ねていく人が、最終的に退職時に笑うことができるのです。今日すぐに銀行アプリや証券会社アプリを開き、自動振替日を給与支給日の翌日に指定してみてください。
給与支給日の直後に退職年金IRPへ自動振替されるよう設定すれば、支出を減らし、強制的にまとまったお金を貯めることができます。
3. 元本利子保証商品から実績分配型までの運用戦略

退職年金IRP口座に入金された資金は、加入者が直接どの商品に投資するかを細かく指示し、管理する必要があります。安全志向の投資家であれば、元本と利子が保証される預金や定期預金商品を選択し、元本を安全に守ることができます。一方で、より高い収益率を求める積極的な投資家であれば、株式型ファンドや上場投資信託(ETF)に資産を配分できます。最近では、人工知能技術が搭載された資産管理プログラムが登場し、投資家が直接気にかけなくても自動的にポートフォリオを確認してくれる時代になりました。ただし、税制優遇措置が適用される一部の商品は、特定のチェック対象から除外されることもあるため、加入時に詳細な規定を慎重に確認する必要があります。
もし加入者が長期間にわたり運用指示を出さず放置した場合、金融機関が自動的に定められた商品で運用してくれる制度が機能します。これにより、放置された資産が現金として遊んでいるのを防ぎ、最低限の収益率を確保する手助けをします。自身の投資性向と退職までの残り期間を総合的に考慮し、安全資産とリスク資産の比率を適切に調整する知恵が必要です。無条件に高い収益だけを追い求めるのではなく、税制優遇と安定性を同時に重視するバランス感覚が重要です。定期的に口座の状態を確認し、市場状況に合わせてポートフォリオを少しずつ修正していく努力が必要です。
自分の性向に合わせて、預金のような元本利子保証商品と、ファンドや上場投資信託のような実績分配型商品を適切に組み合わせる必要があります。
4. 預金者保護の範囲と安全な資産管理の基準
金融商品を選ぶ際に最も最初に考慮すべき要素は、元本を安全に守れるかどうかです。多くの人は銀行預金は絶対に安全だと考えますが、金融機関ごとに保護される上限金額が定められています。預金者保護法によると、元本と所定の利子を合算して、1人当たり最高1億円まで国家が安全に保護します。退職年金IRP口座も、預金や保護対象商品として運用される場合に限り、こうした保護の枠組みの中に安全に収まります。したがって、一つの金融機関に多額の資金を集中させるのではなく、複数の機関に分散して加入することが賢明な方法です。
外貨預金や多様な退職年金商品も、定められた基準に合致していれば預金者保護の恩恵を受けることができます。しかし、すべての金融商品が自動的に保護されるわけではなく、加入前にその商品が保護対象であるかを明確に確認する手順が必須です。大切な老後資産を扱う以上、小さな部分も見逃さず慎重に検討する姿勢が資産運用の基本です。預金者保護の上限額を正確に把握し、資産を分散しておけば、経済危機が訪れても安心して耐えることができます。安全な枠組みの中でコツコツ積み上げた資産こそ、確かな老後を守る最も強力な武器です。
退職年金IRP内で預金商品として運用される資産は、金融機関ごとに1億円まで預金者保護を受けられます。
5. 税額控除限度額の最大化と年末調整の節税Tips
毎年、年末調整の季節が近づくと、会社員にとって最大の関心事は、どうすれば税金をより多く還付してもらえるかという点です。退職年金IRPは、年金積立口座と合算して、毎年一定金額まで破格の税額控除特典を提供します。拠出金額の最大13パーセントから16パーセントに相当する金額が確定税額から直接差し引かれるため、実感できる節税効果が非常に大きいです。総給与額基準によって控除率が異なるため、自身の年収水準を正確に把握し、拠出計画を立てることが有利です。年末になって慌ててお金を詰め込むのではなく、1年間を通じて分割して継続的に拠出することが、資金負担を軽減する近道です。
税制優遇を最大化するため、年金積立とIRPを組み合わせ、最適な拠出限度額を満たす戦略が広く使われています。例えば、年金積立に一定金額を先に充て、残りの限度額をIRPで埋めることで、節税効率を最大化できます。こうして節約した税金を再投資の原資として活用すれば、複利効果をより大きく享受できる好循環が生まれます。周囲の知人の噂に頼るのではなく、国税庁の案内や信頼できる金融情報を基に正確に計算する必要があります。税金を減らすことは、つまり収益を上げることに等しいため、節税商品の活用は選択ではなく必須です。
退職年金IRPを活用すれば、年末調整で拠出額の最大16パーセントまで税額控除を受け、貴重な税金を節約できます。
6. 成功した退職のための長期投資マインドと実践
退職の時期は誰もが迎える未来ですが、どのように準備するかによって生活の質が全く変わります。短期的な株価の変動に一喜一憂するのではなく、10年後、20年後の遠い未来を見据え、黙々と資産を積み重ねる姿勢が必要です。会社員の金さんのように、毎月継続的に自動振替を実践し、定期的に口座を確認するというシンプルな習慣が、最終的に大きな差を生み出します。社会人経験の浅い頃から年金口座の重要性に気づき、少しずつ準備した人だけが、余裕があり豊かな老後を享受できます。今すぐ財布を開き、不要な消費を減らし、未来の自分に投資する気持ちで口座を開設してみてください。
金融市場は常に揺れ動き不安定な姿を見せますが、長期的に上昇傾向にある資産に投資すれば、最終的に笑うことができます。政府の制度的支援と多様な金融各社のイベント特典を積極的に活用し、賢く資産を増やしていく必要があります。老後の空白期を賢く乗り越えるための資産再配分戦略を事前に構想しておくことも、退職準備の重要な一部です。今日学んだ内容を基に、先延ばしにしてきた年金口座の開設と自動振替の設定を、今すぐ実践に移してみてください。あなたの賢明な今日の選択が、数年後に最も確かな温かい退職資産として堂々と返ってくるでしょう。
長期的な視点を持ち、継続的に年金資産を積み立てれば、誰でも安定した豊かな退職を迎えることができます。
よくある質問
=