退職年金IRP口座は、毎年の年末調整で数十万円の税金を還付してもらえる最も確実な節税手段であり、会社員であれば必ず加入すべきです。周囲の同僚が毎年、年末調整の還付金をしっかり受け取っている姿を見て羨ましく思っていたなら、今こそ自分で口座を作り、その恩恵を受けるべき時です。かつては単に退職金を保管する倉庫程度と見なされていましたが、最近では税制優遇と老後資金の準備を同時に解決する必須の資産管理ツールとして定着しました。特に改正された税法や多様な金融商品の登場により、運用方法によって退職資金の規模が全く異なるものになります。この記事では、口座の基本コンセプトから税額控除の限度額、中途解約時の不利益、そして効率的な資産管理方法まで、隅々まで詳しく解説します。
=
退職年金IRPの税額控除限度額と2026年の節税戦略まとめ
1. 退職年金IRP口座の基本コンセプトと加入条件

個人型退職年金であるIRPは、労働者が在職中に自主的に加入したり、転職時に受け取った一時金退職金を引き続き運用できる個人口座です。かつては会社から提供される確定給付型や確定拠出型の加入者だけが利用可能でしたが、現在はほぼすべての有給労働者が加入できるよう門戸が広げられました。フリーランサーや自営業者など、所得証明が可能な人々も加入資格を得ることで、国民誰もが享受できる節税メリットのプラットフォームとなりました。毎月一定額を貯蓄したり、余裕資金が生じた際に追加で拠出したりできるため、資金運用の柔軟性が非常に高いです。会社員生活を送りながら、退職後の生活を事前に準備したいのであれば、この口座は選択肢ではなく必須のツールです。複雑な書類なしで身分証だけを持って銀行や証券会社を訪れれば、数分で開設できます。
IRPはすべての有給労働者が加入でき、老後準備と節税を同時に解決する必須の口座です。
2. 年末調整の税額控除限度額と最大化戦略

この口座を活用する最大の理由は、強力な税額控除の恩恵にあり、毎年拠出する金額に応じて莫大な還付金を経験できます。年金貯蓄口座と合算して、年間最大900万ウォンまで税額控除の対象となる拠出限度額が設定されており、総給与額に応じて控除率が異なります。例えば、総給与が5,000万ウォン以下の労働者であれば、最大16.5%の控除率が適用され、なんと148万5,000ウォンという高額な税金の還付を受けられます。総給与が5,000万ウォンを超えても、13.2%の控除率で最大118万8,000ウォンを還付されるため、銀行預金の利息とは比較にならないリターンです。毎月75万ウォンをコツコツと拠出して限度額を埋めるのが最も理想的ですが、状況が許さなければ、年末に一括で不足分を埋めても恩恵を受けられます。周囲の知人の中には、この恩恵を見逃して毎年悔やんでいるケースが多いので、今年は必ずスケジュールを確認し、拠出限度額を埋めることをお勧めします。
年金貯蓄と合算して最大900万ウォンまで拠出すれば、最大16.5%の税額控除の恩恵を受けられます。
3. 退職金受給時の課税繰延べと節税効果

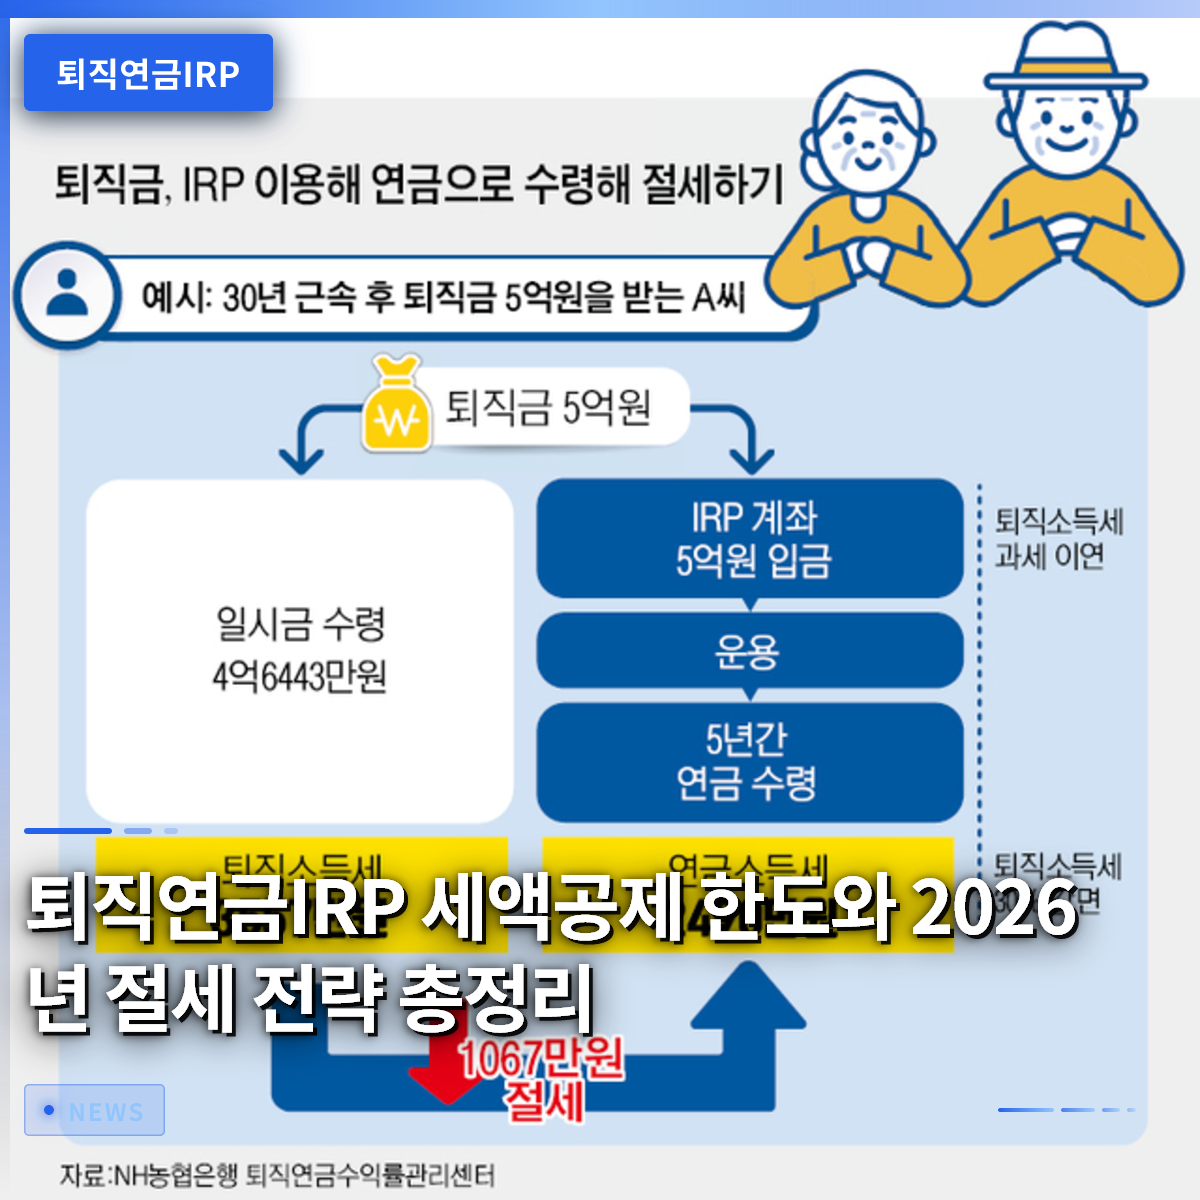
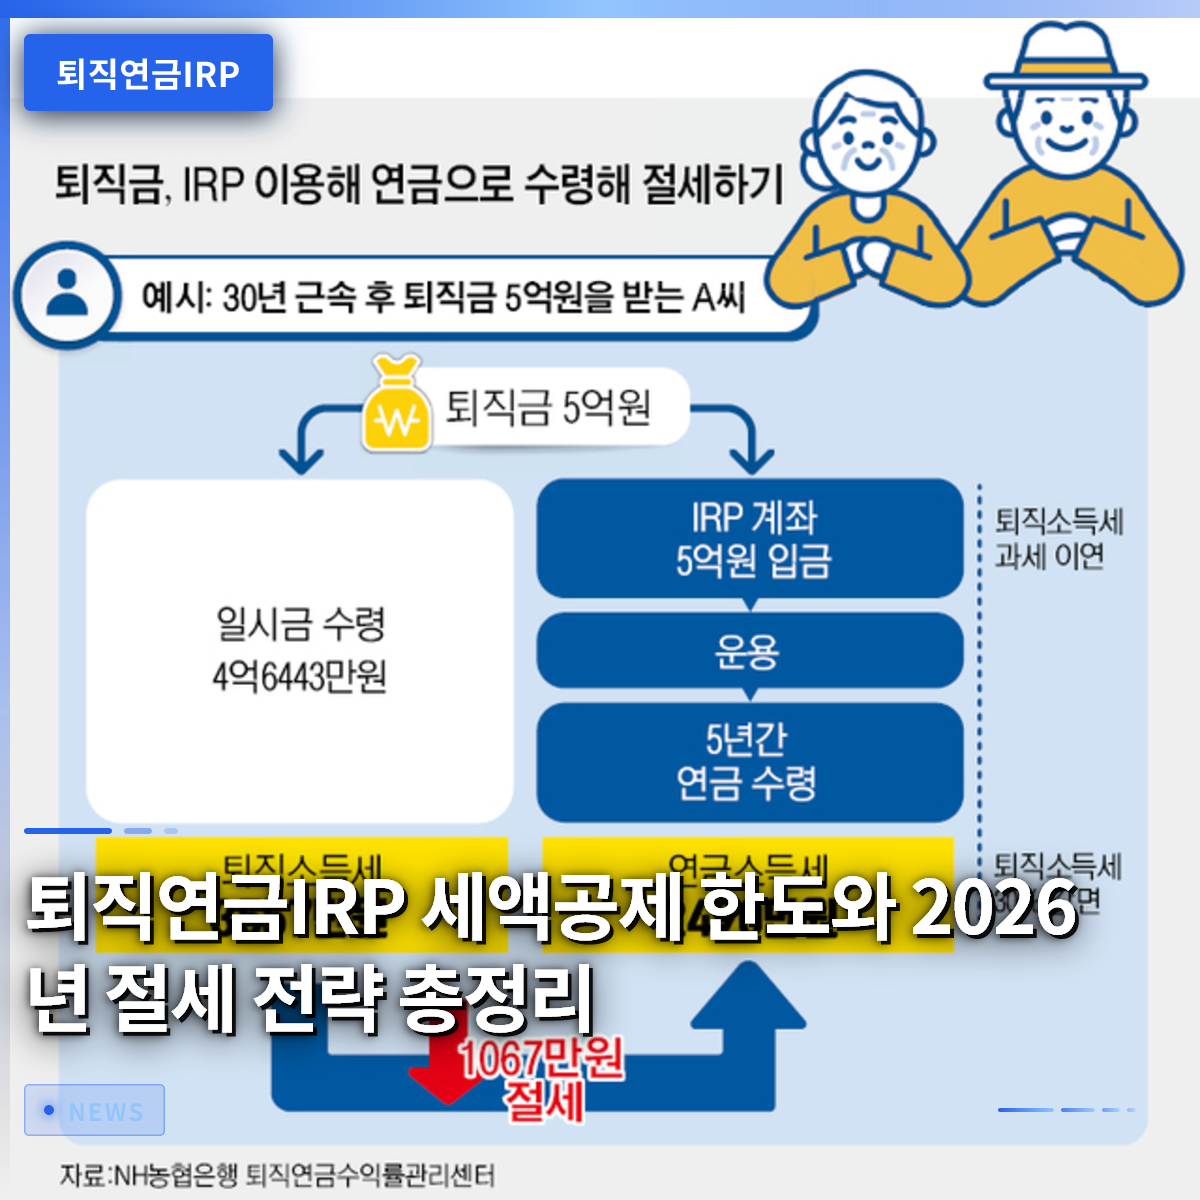
会社を辞めたり退職したりする際に受け取る退職金を通常の口座にそのまま受け取ると、高額な退職所得税を一度に支払わなければならず、大きな損失を被ることになります。しかし、退職金をIRP口座に移管すれば、税金をすぐに支払わず、年金として受け取るまで先延ばしにする課税繰延べの恩恵を受けられます。すぐに税金を差し引かれないため、それだけ多くの元金が口座に残り、複利効果を得ながら増やしていくという大きな利点があります。後に55歳以降に年金形式で分割して受け取ると、本来支払うべき退職所得税の30%から最大40%まで減免を受けることができます。実際、多くの会社員がこの制度をよく知らず、退職金をそのまま引き出して税金の負担に苦しんで後悔する悲しいエピソードがニュースやコミュニティに頻繁に登場します。退職資金を守り、税金の負担を最小限に抑えるためには、退職金受給時に必ずこの口座を経由するよう設計する必要があります。
退職金をIRPに移管すると課税繰延べの恩恵を受け、年金受給時に所得税を最大40%まで減免されます。
4. 運用商品の選択とデフォルトオプションの活用方法
口座に入れた大切な資金をどの商品に投資するかによって、将来の資産規模は天と地ほどの差が出ます。元本利子保証商品の預貯金から、実績分配型ファンドや上場投資信託(ETF)まで、自分の投資性向に合わせて多様なポートフォリオを構築できます。もし加入者が自ら資産を運用せず放置した場合に備え、政府は自動的に資産を運用してくれるデフォルトオプション制度を実施しています。加入期間中に別途運用指示を出さない場合、事前に指定した商品や基本設定されたポートフォリオに従い、専門家が自動的に資金を運用してくれます。ただし、安全性だけを頑なに追求すると物価上昇率に追いつけず、実質的な資産価値が下がる可能性があるため、適切な比率で分散投資する知恵が必要です。定期的に自分の口座の状態を確認し、市場のトレンドに合わせて資産構成を柔軟に変えていく努力が、成功した退職準備への近道です。
デフォルトオプションと多様なファンド商品を活用し、自分の性向に合ったカスタマイズされたポートフォリオを構築すべきです。
5. 中途解約時に発生する不利益と注意点
急にまとまったお金が必要だからといって、この口座を軽く見て解約すると、これまで受けていた恩恵をすべて返還する羽目になる可能性があります。中途で口座を解約すると、税額控除を受けた元金と運用収益に対して、雑所得税として実に16.5%という高い税金が課されます。節税のために貯めたお金が、逆に税金の負担として返ってくる本末転倒な状況が起きるため、本当にやむを得ない場合を除き、維持することを推奨します。無住宅者の住宅購入や借家保証金、破産、天災地変、そして本人や家族の3ヶ月以上の療養など、法律で定められた例外事由に該当する場合のみ、例外的に低税率の分離課税が適用され、引き出しが可能です。したがって、口座に入れる際は、退職するまで絶対に使わないお金という気持ちで、余裕資金の範囲内でのみ拠出するのが賢明です。周囲で、すぐに現金が必要だからと安易に解約しようとしている知人がいれば、こうした税金ペナルティを必ず伝え、大切な資産を守ってあげてください。
中途解約時は16.5%の雑所得税が課されるため、法的な例外事由がない限り最後まで維持すべきです。
6. 成功した老後のためのIRP活用展望
政府の継続的な制度改正と金融市場の発展により、個人型退職年金は現在、韓国の会社員の老後を支える頼もしい盾として定着しています。今後、基礎年金制度の導入や義務化に関する議論がさらに活発になる見込みであり、加入者の主体的な管理がますます重要になると予想されます。毎年、年末調整の時期が近づいてから慌てて加入するのではなく、普段から関心を持ち、積立方式で資産を築いていく習慣をつける必要があります。退職後の生活は想像以上に長く、その時に手元にある資金の大きさが、残りの人生の余裕を決める核心要素となります。今すぐ自分の口座の開設状況を確認し、毎月適切な金額を自動振替で設定して、未来のための最も確実な投資を始めてみてください。躊躇している間に流れた時間は決して取り戻せないので、今日から小さな実践に移すことが最も賢明な選択です。
コツコツとした積立と徹底した管理を通じて、頼もしい退職資金を確保し、老後を安定して備えるべきです。
よくある質問
=