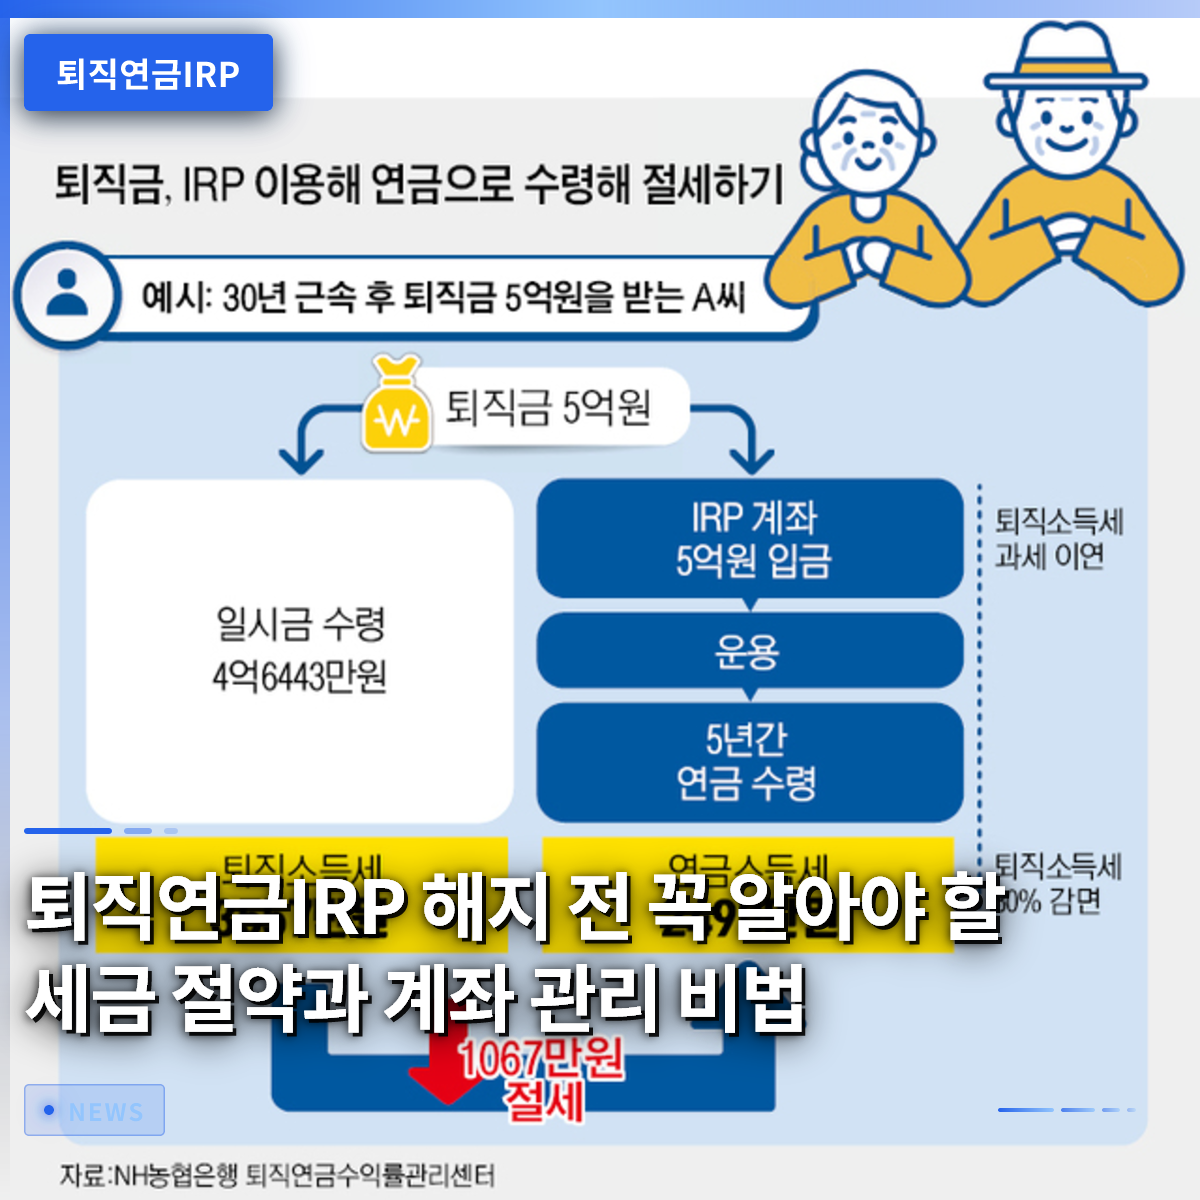
退職年金IRP口座は、退職資金を準備する過程で税金を大幅に節約できる最も確実な金融商品です。多くのサラリーマンが転職や退職時にまとまった現金を手に入れますが、この際に無意識に口座を解約してしまい、爆弾級の税金を払って後悔するケースが少なくありません。例えば、サラリーマンのキム係長は退職金で受け取った3,000万 원을すぐに必要な箇所に使おうと即座に現金化し、退職所得税の減免特典を見逃して数百万円の税金を納めることになりました。税法改正や多様な節税金融商品への関心が高まる昨今、退職資金の中核である個人型退職年金の構造を正しく理解することが何よりも重要です。この記事では、個人型退職年金の正確な加入条件から税額控除特典、そして税金を節約しながら安全に資産を増やす方法まで、一つずつ詳しく見ていきましょう。
=
退職年金IRP解約前に必ず知るべき節税と口座管理のコツ
1. 個人型退職年金の概念と必要性

退職年金IRPは、労働者が在職中に自主的に加入したり、転職時に受け取った退職金を一つの口座に統合して、退職まで安全に管理できるように設計された専用口座です。かつては退職金を受け取るとすぐに口座に入金され、日常生活費として使われることが多かったですが、制度が変わった後は老後資金としてそのまま引き継がれるよう法的に誘導されています。この口座は単に退職金を保管する倉庫の役割にとどまらず、個人が追加で貯蓄を加え、税額控除まで受けられる強力な資産形成ツールに進化しました。サラリーマン生活を送る中で毎年訪れる年末調整シーズンにおいて、サラリーマンが最初に確認する必須項目の一つがまさにこの年金口座です。特に退職時期が早まる現代社会において、生涯の所得を安定させるためには、サラリーマンであれば誰でも必ず一つは保有すべき必須の金融資産です。
加入対象も、かつては確定拠出型退職年金の加入者や自営業者などに限定されていましたが、現在は所得のあるほぼすべての就業者やサラリーマンに幅広く拡大されています。公務員や軍人など、私立学校年金や軍人年金に加入している人も加入できるため、大韓民国国民のほとんどに開かれていると言えます。この口座を通じて、個人が直接ファンドや預貯金など多様な商品を選んで運用することができ、放置する代わりに積極的に利回りを管理することができます。銀行や証券会社などの金融機関を訪れたり、モバイルアプリを通じて非対面で簡単に開設できるため、参入障壁も非常に低いです。老後準備という途方もない課題を最も体系的かつ現実的に解決してくれる基盤施設が、まさにこの個人型退職年金です。
個人型退職年金は、退職金を蓄え老後を準備しながら、税金特典まで受けられる必須の金融口座です。
2. 退職金受給時の解約ではなく課税繰延べを活用する

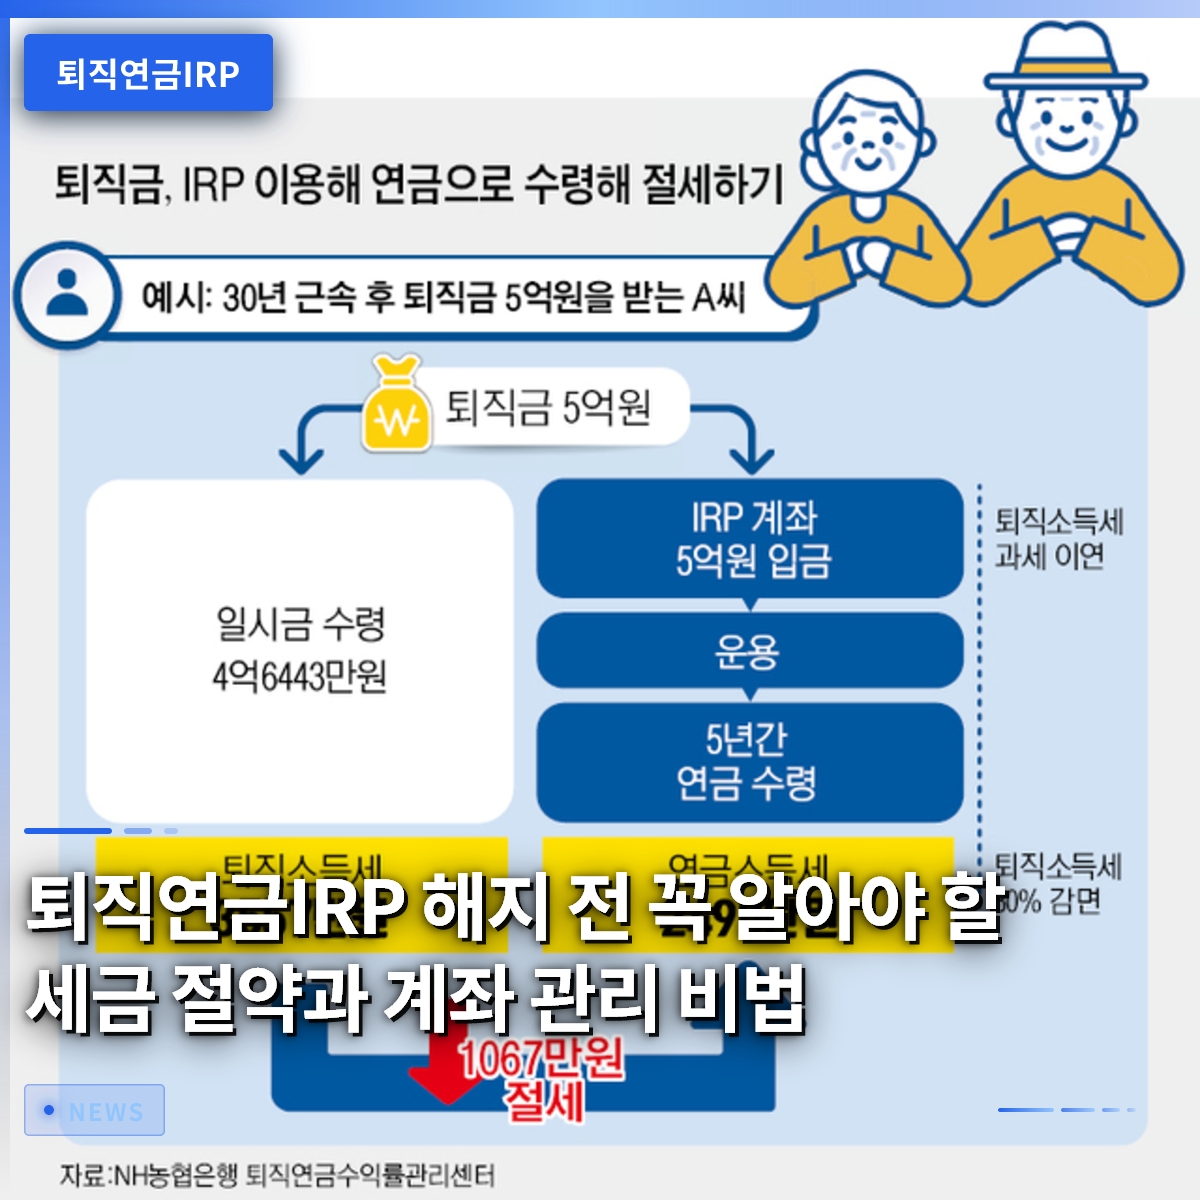
会社を辞めて退職金を受け取る際に最も注意すべき点は、安易に一般口座へ現金化して解約してはならないということです。退職金を個人型退職年金口座へ振替えてそのまま受給すれば、本来払うべき退職所得税をその場で払わず、実際に年金を受け取る年齢になるまで先延ばしにできます。これを課税繰延べと呼びます。例えば、退職金5,000万 원に課される税金が500万 원だとすると、一般口座で受け取る場合はこの税金を即座に差し引かれて受け取りますが、年金口座に移せば5,000万 원がそのまま運用されます。後に55歳以降に年金形式で分割して受け取れば、本来払うべき税金の30%から40%まで減免を受けられるため、節税効果が非常に大きいです。すぐにまとまった現金が必要だからといってこの口座を解約してしまうと、税金特典はすべて失われ、他の所得に対する重い罰則的な税金を課されることになります。
多くの人が、退職後にまとまった現金が必要という理由で、税金爆弾を覚悟して中途解約を選ぶミスをしてしまいます。しかし、課税繰延べ制度を活用すれば、元本だけでなく税金として出なければならなかったお金まで一緒に運用されるため、複利効果を最大化できます。もしやむを得ずお金を使わなければならない状況が生じても、住宅購入や借家保証金、破産、天災地変などの法定事由に該当する場合のみ中途出金を検討するのが賢明です。頻繁に転職するサラリーマンであれば、引っ越すたびに退職金が一つの口座にコツコツと蓄積されるため、資産管理の連続性を維持できます。したがって、退職金受給通知書を受け取った際に慌てず、必ず自分の名義の年金専用口座番号を会社に提出することが第一歩です。
退職金を受け取る際に一般口座で解約せず、年金口座へ振替えて課税繰延べ特典を受ける方が有利です。
3. 毎年確保すべき税額控除限度額と特典

個人型退職年金は、退職金の管理だけでなく、普段自分のお金を拠出することで年末調整の還付金を増やすのにも大きな威力を発揮します。年金貯蓄商品と個人型退職年金口座を合算して、年間拠出限度額まで税額控除を受けることができ、総給与に応じて控除率が異なって適用されます。総給与が5,500万 원以下のサラリーマンは拠出額の16.5%を還付され、それを超える場合は13.9%を年末調整で還付されます。例えば、一年間で最大限度額を満額まで拠出すれば、サラリーマンとして受けられる最大レベルの税金還付というギフトを手にする 셈です。このため、毎年年末が近づくと、不足している控除限度額を埋めるために多くの人が口座に追加で資金を拠出する光景が見られます。
年金貯蓄だけでは控除限度額をすべて埋めきれない場合が多いため、残りの限度額を個人型退職年金に埋める形でポートフォリオを組むのが一般的です。サラリーマンのパク課長は、毎年年末調整のたびに税金爆弾を心配していましたが、数年前から年金口座にコツコツとお金を入れ始め、毎年数十万 원ずつ還付を受けています。この際注意すべき点は、無理に大きな金額を入れた場合、資金が拘束されて困る可能性があるため、自分のキャッシュフローに合わせて拠出額を調整しなければならないということです。また、毎年定められた拠出限度額は法令に基づいて少しずつ調整される可能性があるため、最新の税法改正内容を随時確認する習慣が必要です。税金特典を賢く確保することだけでも、サラリーマンの資産形成の半分は成功したと言っても過言ではないほど、この口座の破壊力は強大です。
年金口座にコツコツとお金を拠出すれば、年末調整で数十万 원から100万 원を超える税額控除特典を受けられます。
4. 資産運用方法とデフォルトオプションの活用
退職年金IRP口座を開設した後、最もよくあるミスは、お金をそのまま放置したり、無条件に安全な預金だけに預けたりすることです。物価上昇率を考慮すると、単なる預金金利だけでは老後に必要な資産を十分に増やすのが難しいため、株式型ファンドや上場指数ファンド(ETF)など多様な商品に分散投資する必要があります。最近では、加入者が直接運用指示を出さない場合、金融機関が事前に定めた方法で自動的に資産を運用してくれるデフォルトオプション制度が導入され、活用度がさらに高まりました。この制度を通じて、自分の投資性向に合ったリスク中立型や積極投資型ポートフォリオを選択しておけば、自動的に定期的に利回りと資産状態をチェックしてもらえます。サラリーマンが忙しい日常の中で毎日株式市場を見られないとしても、専門家によって設計された商品構造を通じて安定した収益を追求できるという利点があります。
ただし、税制特典が適用される口座の特性上、投資可能な商品の種類や安全資産の組み入れ比率に一部制限が存在する点に留意する必要があります。総積立金の一定比率以上は必ず安全資産で埋めなければならないため、株式比率を100%にしたいと思っても、制度の限界により不可能です。そのため、預金や債券型商品などの安全資産と、成長性が高い株式型ファンドの比率を、自分の年齢と退職時期に合わせて適切に調和させなければなりません。金融機関によって提供される資産管理手数料やファンドの運用報酬費用が少しずつ異なるため、加入前に事前に比較してみることも小さな節約のコツです。長期投資を基本とする年金の特性上、小さな手数料の差が数十年後には莫大な金額差に開く可能性があることを覚えておかなければなりません。
デフォルトオプションと多様なファンド商品を適切に組み合わせ、長期的な視点から資産利回りを高めるべきです。
5. ISA口座満期資金の連携活用方法
個人総合資産管理口座(ISA)に加入してしっかり利益を得た人は、満期になった際にそのお金をどこに持っていくべきか悩むのが一般的です。まさにこの時、ISA満期資金を個人型退職年金口座へ振替えると、追加的な税制特典をオマケで受けられる驚くべきチャンスが開かれます。ISA口座で発生した利益と配当所得に対して非課税と分離課税特典を受けた後、残りの元本と収益金を年金口座へそのまま移すことができます。このように移された金額については、追加で税額控除限度額が与えられるため、まとまったお金を一度に増やしながら税金を節約する一石二鳥の効果を享受できます。サラリーマンのチョイ氏は、ISA満期解約金をそのまま年金口座に移し替えることで、数千万 원のまとまったお金を安全に運用しながら、追加の税額控除ボーナスまで確保しました。
このような口座間の移動経路は、政府が国民の老後資産形成を積極的に支援するために作った制度的な通路であるため、積極的に活用することが賢い金融生活です。無条件に一般銀行の預金口座から引き出して使うのではなく、年金口座へ切り替える方法を選択すれば、税金の漏れを防ぎ、複利効果を最大化できます。ただし、ISA満期解約後12日以内に年金口座へ入金しなければ、これらの税制特典を完全に認められないため、日付計算を正確に行う必要があります。金融機関の営業店を訪れたり、モバイルアプリで簡単な申請手続きを経れば、複雑な書類なしでも資金が安全に振替されます。退職資産を増やしていく過程で、このような口座間の連携を良く知っている人だけが、より多くの資産を守ることができます。
ISA口座の満期資金を年金口座へ移転すれば、追加の税額控除と節税特典を同時に確保できます。
6. 成功した退職のための点検と展望
政府は国民の老後所得保障を強化するために、退職年金制度を継続的に整備しており、今後も加入義務化や事前導入など多様な変化を予告しています。このような政策の流れの中で、自分の年金口座がどのように運用されているかを定期的に確認することは、選択ではなく退職後の生存のための必須条件となりました。統合年金ポータルのような公認ウェブサイトを活用すれば、自分が加入しているすべての年金の積立金規模と長期利回り、そして各種手数料まで一目で比較できます。毎年変わる税法改正案に合わせて、専門家のウェビナーを参考にしたり、金融機関の資産管理サービスを積極的に活用する姿勢が必要です。退職準備は一夜にして成し遂げられるものではなく、数十年にわたってコツコツ積み上げた小さな習慣の結果です。
今はまだ退職は遠い未来のことのように感じられるかもしれませんが、複利の魔法は早く始めるほどより強力に私たちの生活を支えてくれるという事実を忘れてはなりません。退職年金IRP口座を単なる面倒な義務加入商品としてではなく、自分の資産を守ってくれる最も頼もしい盾であり、節税の宝庫として捉えるべきです。会社を移ったり退職金を受け取る際に、決して衝動的に解約せず、課税繰延べ制度を活用して税金を節約する知恵を発揮してください。毎年年末調整シーズンに還付金を笑顔で受け取りたいなら、今日すぐに自分の年金口座の残高と運用商品を点検してみるのはいかがでしょうか。徹底した準備と賢い口座管理が、皆さんの快適で豊かな退職生活を約束してくれるでしょう。
絶えず変化する制度に合わせて、統合年金ポータルなどで自分の年金資産を定期的に点検し管理する必要があります。
よくある質問
=