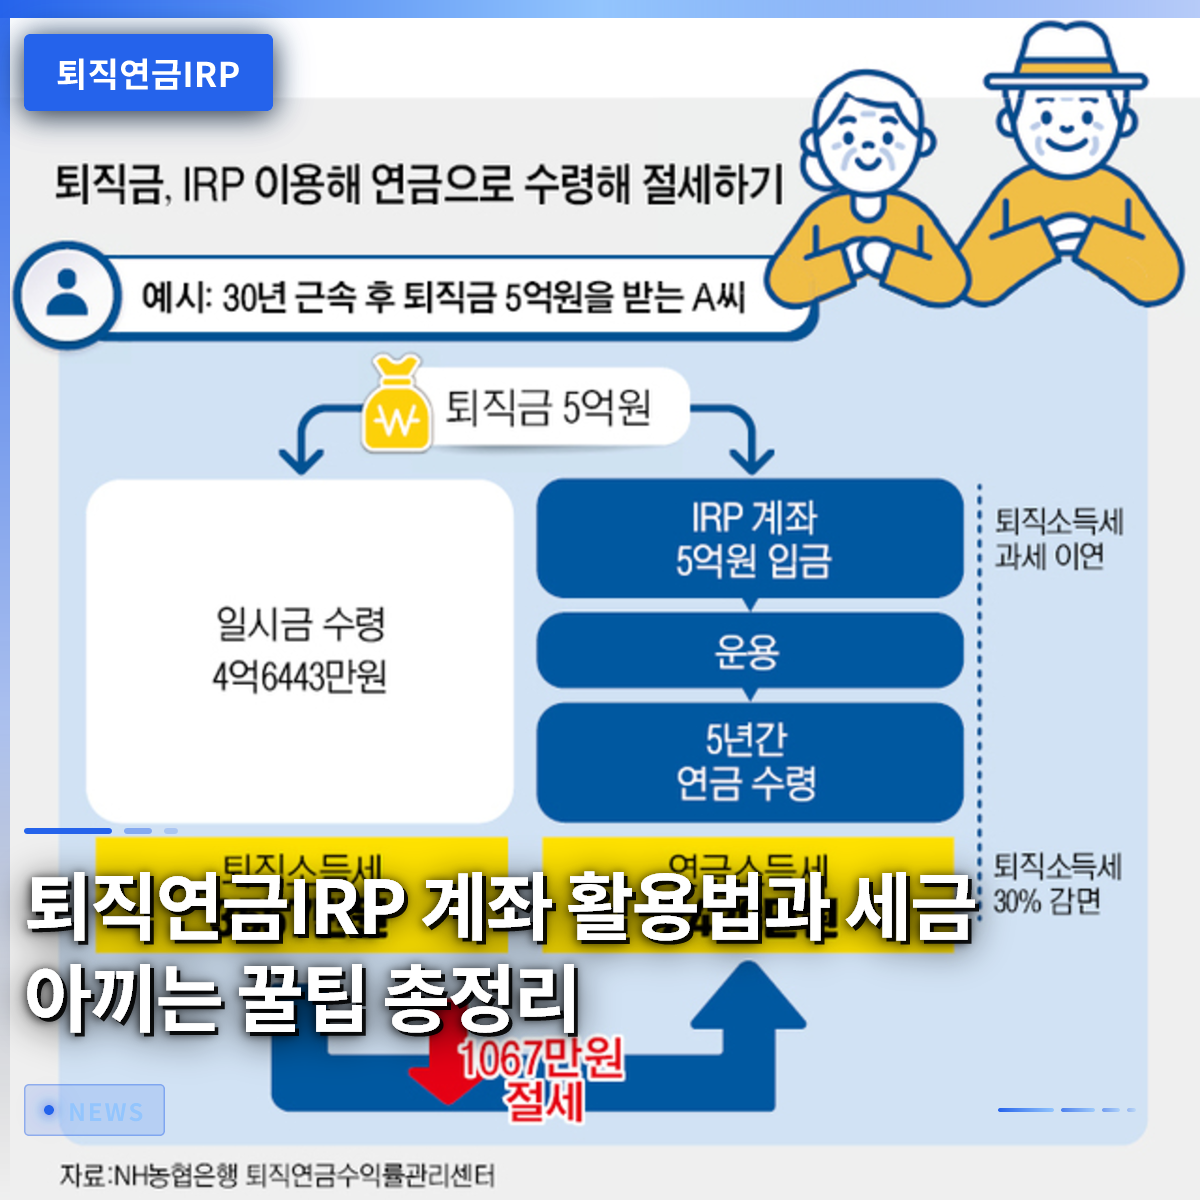
退職金を通常の銀行口座で受け取ると、多額の税金を差し引かれるため、必ず退職年金IRP口座で受け取る必要があります。実際に転職や退職時に、退職金を個人型IRPに移管せず解約してしまうと、所得税を多く支払うことになり、後悔するケースが非常に多いです。過去の統計によると、相当な金額が中途解約で失われているとされるため、私たち全員が賢い選択をすべきです。この記事では、退職金の節税効果から手数料を節約する方法、そして最近新たに開かれた投資先まで、詳しく見ていきましょう。複雑に見える年金制度を分かりやすく解説しますので、最後までじっくりとお付き合いください。老後資金を守る小さな習慣が、数年後に莫大な資産の差を生み出します。
=
退職年金IRP口座の活用術と節税のコツまとめ
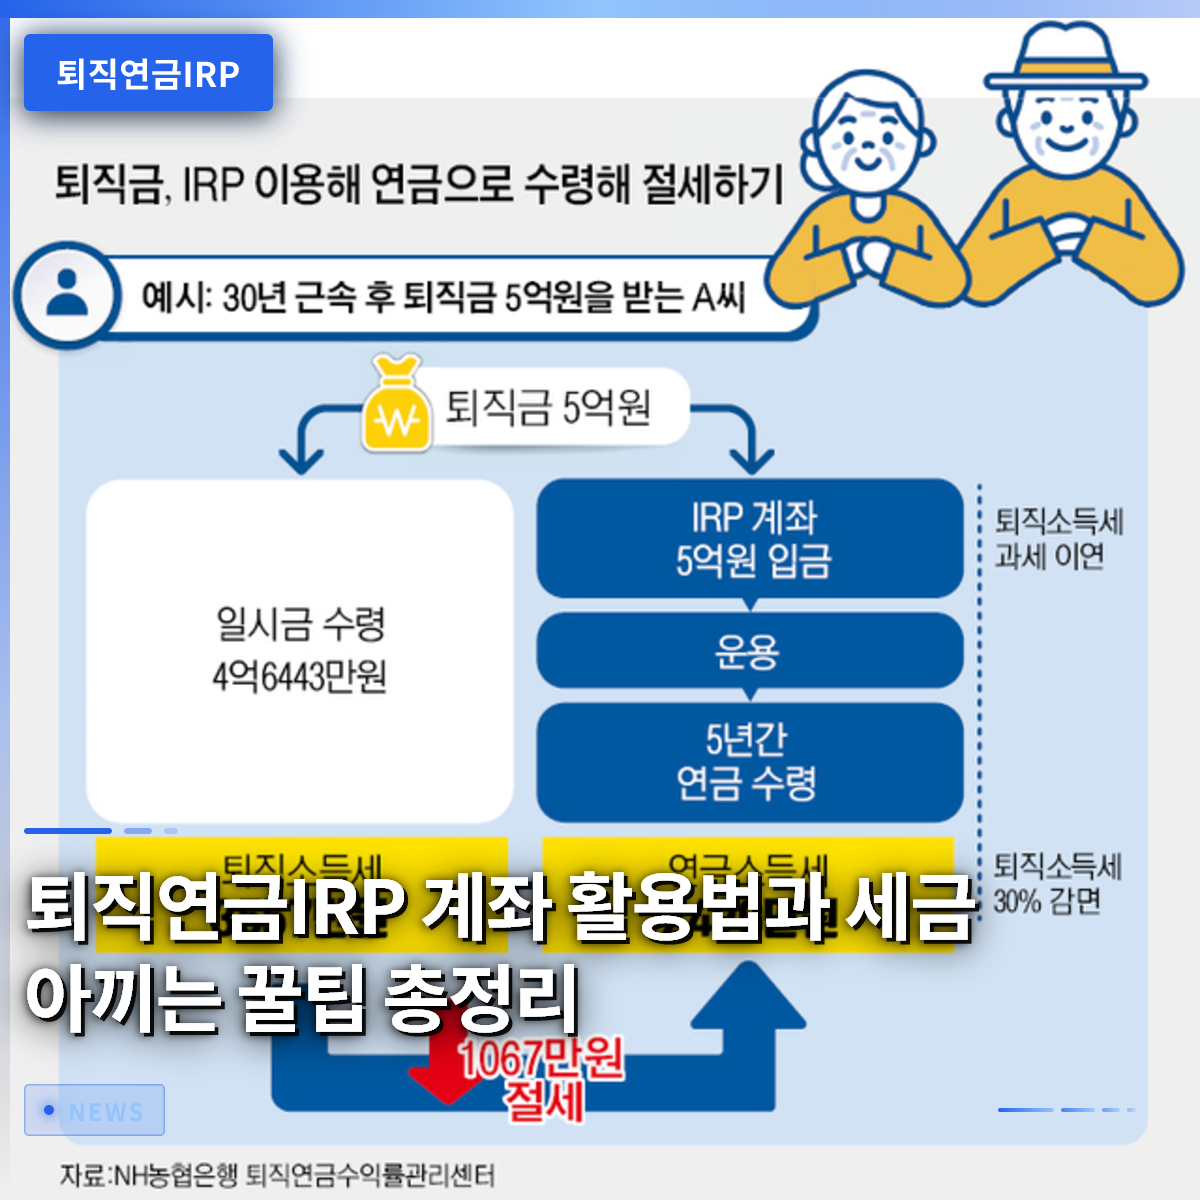
1. 退職金をIRPで受け取るべき本当の理由

会社を辞める際に受け取る退職金を通常の口座に振込んでもらうと、国が退職所得税をすぐに源泉徴収してしまいます。しかし、法律で定められた手続きに従い、個人型IRP口座にそのまま移管すれば、すぐに税金を支払うことなく猶予を受けることができます。このように繰延べられた税金は、後に退職後に年金として受け取る際に、本来支払うべきだった税金よりもはるかに低い割合でしか支払わなくなるため、大きなメリットがあります。会社員の金さんは、昨年転職した際に受け取った退職金をすぐにIRPに入れたことで、税金の爆弾を回避できたと周囲に自慢していました。もしこのお金をすぐに使わなければならなくて通常の口座から引き出していたら、数百万ウォンに達する税金を現金で失いかけていました。退職金はすぐに使う予定がなくても、必ずIRPで先に受け取ることが、節税の第一歩を正しく踏み出すことになります。
退職金をIRPで受け取ると、すぐに税金を支払うことなく繰延べられるため、節税に絶対的に有利です。
2. 非対面口座開設で手数料を節約する方法

銀行の支店に直接行ってIRP口座を作ると、運用管理手数料が想像以上に高く、長期投資を行う際に隠れたコストとして惜しい出費になります。しかし、スマートフォンアプリを活用して非対面で口座を開設したり、既存の店舗口座を非対面専用に変更したりすることで、手数料を大幅に下げることができます。例えば、金融機関によって多少の違いはありますが、5,000万ウォン未満の金額については手数料率が半分以上も下がることもあります。普段からスマートフォン画面をタップするのが少し面倒でも、数年間ずっと発生するコストを節約するためには、必ず非対面への切り替えを確認すべきです。実際に周囲の同僚に聞くと、銀行員の勧めを信じて加入した結果、毎年コツコツと手数料を徴収されているケースが非常に多いです。私が苦労して貯めた貴重な退職金から手数料が少しずつ漏れていかないように、今すぐ携帯電話をオンにして口座の状態をチェックしてみてください。
非対面方式でIRP口座を作成または切り替えると、毎年発生する運用手数料を劇的に削減できます。
3. 新たに追加された個人投資用国債の活用

株式市場の変動性が大きすぎたり、元本が減るのが怖い投資家であれば、最近開かれた個人投資用国債に目を向ける必要があります。これまでには未来アセット証券専用の窓口でのみ購入可能でしたが、最近の制度改善により、様々な証券会社のIRP口座でも直接の申込が可能になりました。最低投資金額が10万ウォンから始まるため、まとまった資金が一括でなくても、負担なく資産を分割して積み立てることができます。10年物や20年物などの長期国債をIRP内で購入すれば、安定した利子収益を着実に積み上げることができます。毎月給料を節約して積立のように国債を買っていた会社員の朴さんは、今では退職金の一部も国債で安全に運用できるので安心だと言います。リスクの高い株式に全財産を投じるのが怖い人にとって、国債こそが最も頼もしく安全な盾になってくれます。
IRP口座とDC型退職年金で個人投資用国債を直接購入できるようになり、安全資産の選択肢が広がりました。
4. 税額控除限度額を最大限に活用する戦略
会社から出る退職金以外にも、自発的にさらに資金を拠出すると、年末調整時に大きな税額控除の恩恵を受けることができます。通常の年金貯蓄ファンドとIRP口座を合わせて、毎年最大900万ウォンまで税額控除の限度額を埋めることができるため、会社員にとって必須の資産形成手段です。毎月一定額を自動振替で拠出し、年末が近づいたら不足分を一括で埋めると、還付金をしっかり確保できます。共働き夫婦の李さんは、毎年年末調整の還付金を受け取るために、夫婦それぞれがIRPの限度額を満額まで拠出する戦略を取っています。こうして戻ってきた還付金を再び再投資の原資として活用すると、資産が増える速度が目に見えて速くなることを実感できます。税金を減らしつつ、同時に老後資金という二兎を追いたいのであれば、IRPへの追加拠出は選択肢ではなく必須です。
年金貯蓄とIRPを組み合わせ、最大900万ウォンまで税額控除を受けると、年末調整の税金爆弾を回避できます。
5. 安全資産の義務比率とポートフォリオ構築
退職年金口座は老後のための貴重な資産であるため、総積立金の一定比率以上を必ず安全資産で満たさなければならない規定があります。株式型商品にすべて投資したい場合でも、法的な安全資産30%の比率を守らなければならないため、資産配分を賢く行う必要があります。この際、債券混合型商品や安定した配当中心の資産を活用すれば、規定を満たしつつ、同時に適切な収益率を追求することができます。例えば、米国株式市場の流れを追う安全な混合型商品をポートフォリオに組み込めば、安心して長期投資を続けることができます。退職を目前に控えた会社員の鄭さんは、無理な投資ではなく、安全資産の比率を守りながら着実に収益を出す方法でポートフォリオを再編しました。変動が激しい相場でも心が揺るがないためには、バランスの取れた資産配分戦略が必ず裏付けとして必要です。
安全資産30%の義務規定を守りながら、債券混合型商品などを利用してバランスの取れたポートフォリオを構築すべきです。
6. 賢い年金受取で老後対策を完成させる
完全に会社を離れ、退職時期が近づいた際に、IRPに貯めた資産を一度にすべて引き出して使うと、税金の爆弾に遭うため注意が必要です。まとまった金額を一括受取で受け取るよりも、年金形式で毎月分割して受け取ると、退職所得税の相当部分をさらに減免してもらうことができます。国では、老後の生活安定を促すため、年金受取期間が長くなるほど税金優遇を大幅に拡大する制度を運営しています。十数年間、懸命に働きながら貯めた資産を、退職後にどのように受け取るかによって、老後の生活の質が全く変わります。今後、金融環境や税法が少しずつ変わっても、IRP口座を中心に据え、着実に資産を管理する枠組みは決して変わりません。今日からでも、自分のIRP口座の残高と手数料の状態を隅々までチェックし、確かな退職準備を始めましょう。
退職金を一括受取ではなく、年金として長く分割して受け取ると、より多くの税金を節約し、安定した老後を享受できます。
よくある質問
=