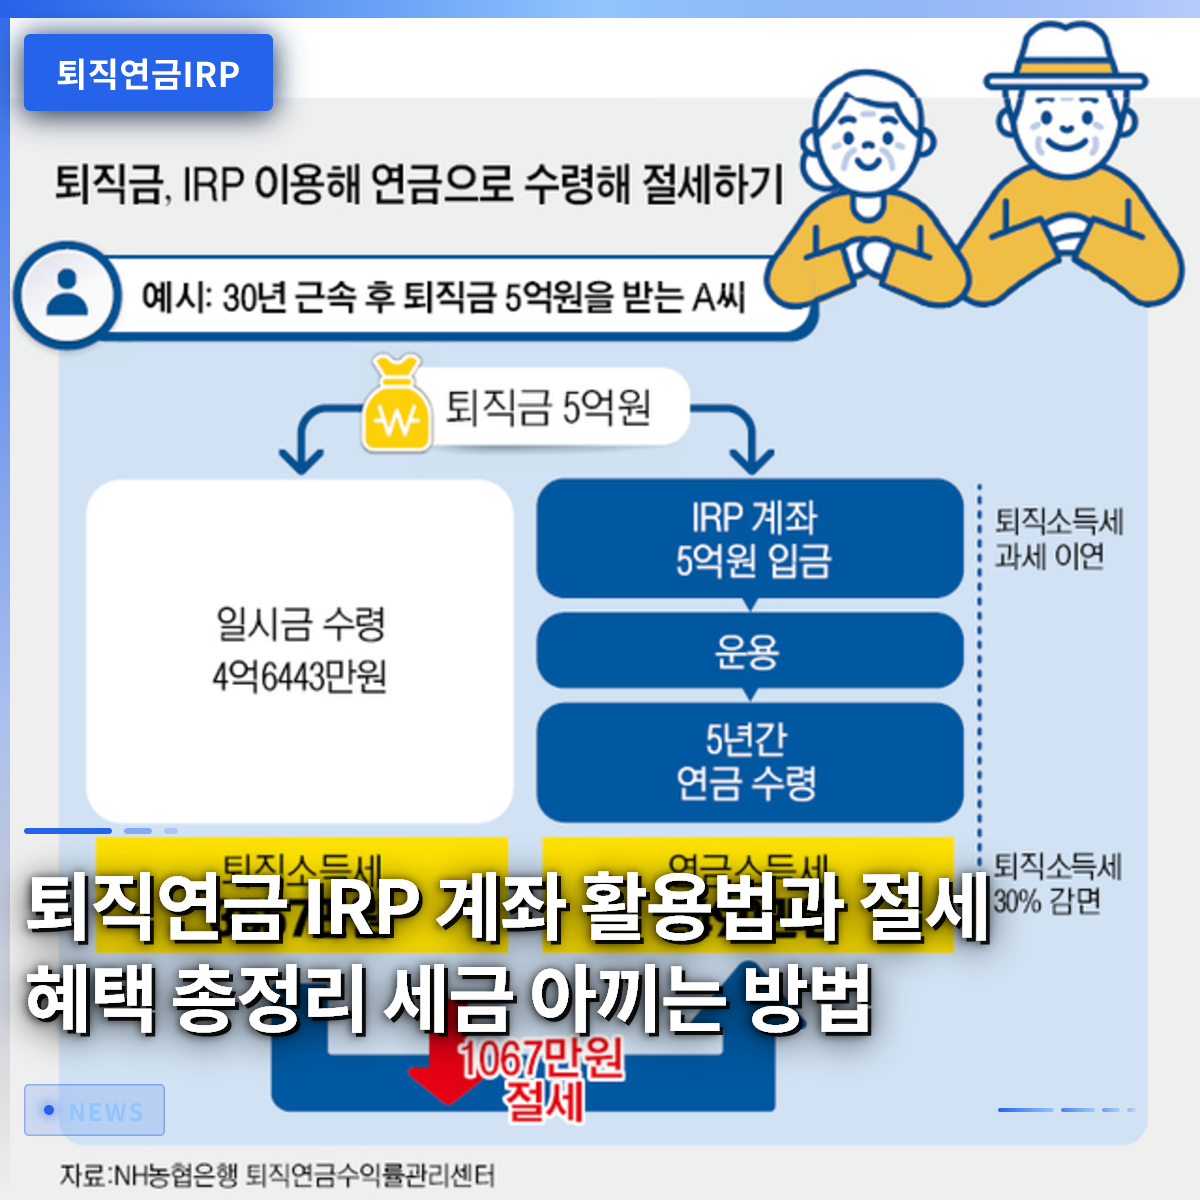
退職金を通常の銀行口座で受け取ると、莫大な税金負担に苦しむ可能性があるため、必ず個人型確定拠出年金(IRP)口座で受け取る必要があります。転職や退職時に受け取る貴重な退職金をそのまま手元に残すためには、税金の繰延べ特典を提供するこの制度が不可欠です。周囲で退職金を受け取った際に多額の税金を引かれたという話を聞いて驚いた経験はありませんか。実際、税法上、退職所得税をすぐに納めず、年金受給時まで先延ばしにできる最も賢い方法は、まさにこの口座を活用することです。本記事では、退職金を安全に守りながら税額控除まで受けられる様々なノウハウを詳しく見ていきましょう。この制度を正しく理解し活用すれば、サラリーマンの年末調整で還付される金額が劇的に変わります。
=
退職年金IRP口座の活用術と節税メリット総まとめ|税金を節約する方法
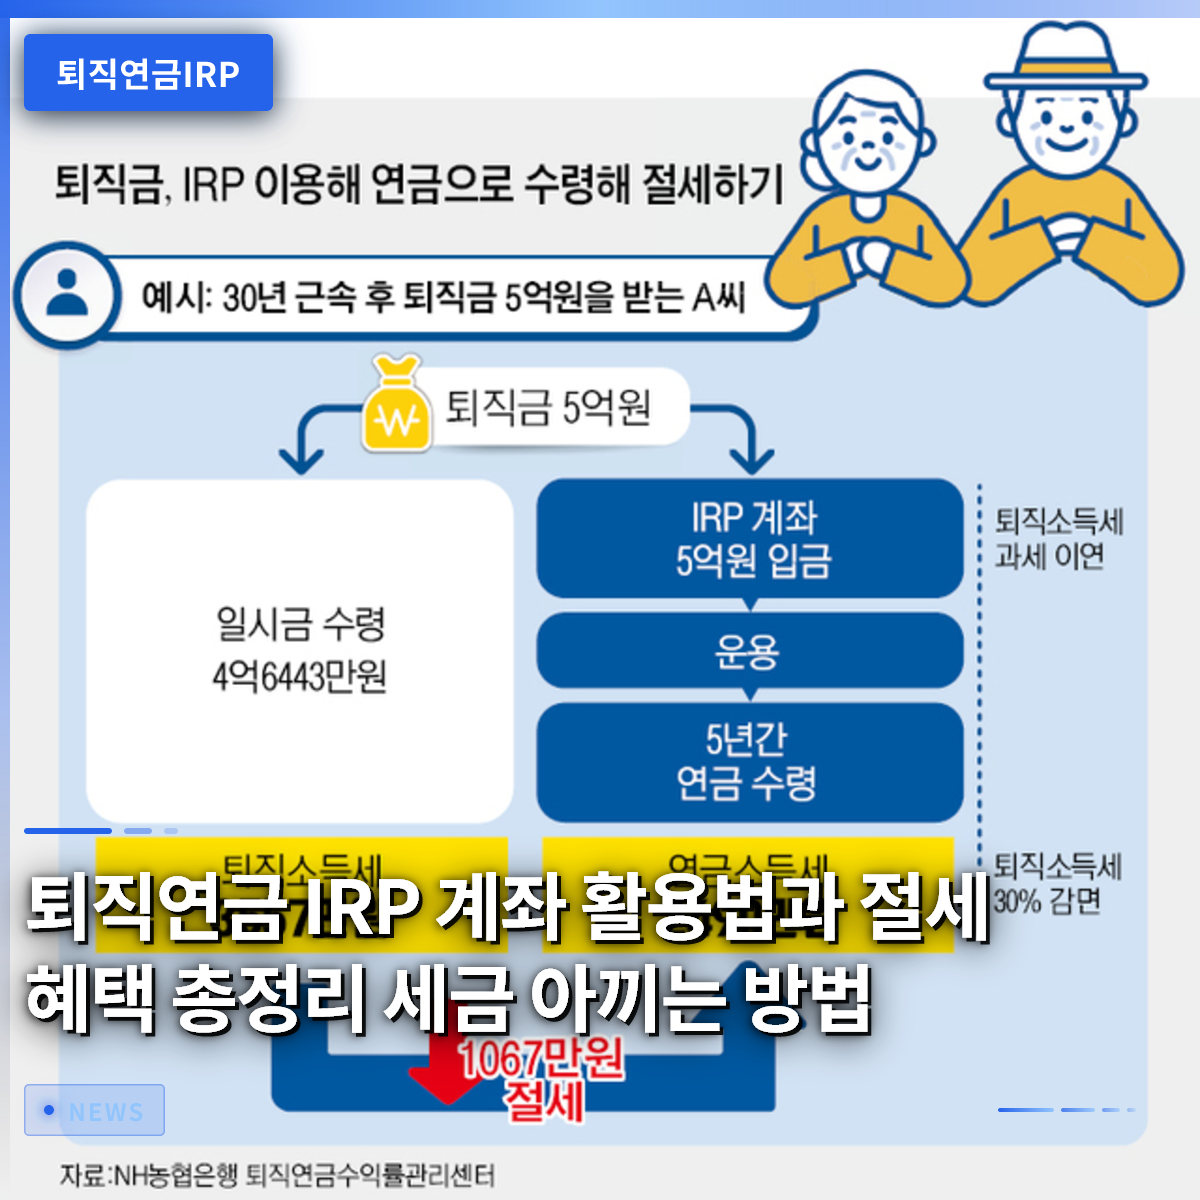
1. 退職金を通常の口座ではなくIRP口座で受け取るべき理由

会社を辞めたり転職したりする際に受け取る退職金は、原則として本人が指定した個人型確定拠出年金(IRP)口座に支払われるよう定められています。もし会社がこれを通常の預金口座に誤って振り込んだり、個人が任意で解約して現金化したりした場合、退職所得税を直ちに納付する必要があります。退職所得税は、労働者が長期間働いた対価として受け取る貴重な資産に対して課税されるものですが、高い税率が適用されると手元の資金規模が大きく減少します。一方、この口座に退職金を移管すれば、税金をすぐに引かれることなく、年金として受け取るまで課税を先延ばしにする特典を利用できます。税金が後で課されるため、その分の元金が口座に残り、より多くの利息や収益を生み出す複利効果が生まれます。昨年の一年間、多くのサラリーマンがこの制度を通じて税金負担を軽減しましたが、依然として多くの人が解約の誘惑に負けて中途解約しています。実際に、同僚だった金さんは退職金を受け取った直後に全額を引き出して自動車購入に使用し、後に総合所得税申告時に大きく後悔しました。一方、朴さんは退職金をそのままこの口座に入れ、退職時まで安定して運用し、税金を節約しました。このように小さな選択の差が、数年後の退職資金の規模を完全に変える可能性があることを決して忘れてはいけません。銀行や証券会社の窓口を訪れると、担当者が口を揃えてこの口座への移管を勧めるのは、まさにこうした莫大な節税効果のためです。したがって、退職予定者は会社の人事部門に事前に連絡し、口座番号を正確に登録する準備を徹底する必要があります。
退職金受給時に口座を活用すれば、税金を即時納めることなく繰延べることができ、資産増殖に有利です。
2. 年末調整の隠れた宝、税額控除の限度額とメリットの最大化

給与所得者が年末調整で最も待ち望む瞬間は、税金が還付されるタイミングであり、そのために様々な節税商品を探しています。年金貯蓄商品と個人型確定拠出年金(IRP)口座を組み合わせて活用すれば、最大限度額まで税額控除のメリットを受けられるため、サラリーマンの必需品として挙げられています。この口座だけに拠出する金額は一定の限度額まで税額控除を受けられ、年金貯蓄と合算するとメリットがさらに大きくなります。毎年定められた拠出限度額を満額まで貯蓄しているサラリーマンは、13パーセントから最大16.5パーセントに達する税額控除の還付金を受け取ります。年収が一定基準以下の労働者はより高い控除率が適用されるため、毎月一定額を継続的に拠出することが非常に有利です。周囲で年末調整の税金負担に苦しんでいる知人を見かけたら、そのほとんどはこの制度を正しく活用していない可能性が高いです。毎月の固定支出を少し節約してこの口座に積み立てるだけでも、年末に口座に入ってくる還付金はサラリーマンの飲み会代を easily 超えます。社会人になったばかりの頃から早めにこの口座を開設し、少額でも継続的に拠出する習慣をつけると、退職時に莫大な資産を手に入れることができます。金融会社のアプリを通じて、年間拠出額と予想される税額控除還付額を随時確認できるため、積極的に活用すべきです。今すぐ自分の年末調整明細を開き、今年残りの期間でどのくらいさらに拠出すれば最大限のメリットを受けられるか計算してみてください。
年金口座を活用した拠出は、年末調整時に高い控除率で税金を還付される最も確実な方法です。
3. 非対面口座切り替えで手数料を節約する賢い金融生活

オフラインの営業店に直接訪問して口座を作ると便利ですが、毎年発生する手数料は想像以上に大きな負担となります。最近、多くの銀行や証券会社が非対面チャネルを活性化させ、手数料を大幅に引き下げる傾向にあります。実際、モバイルアプリを通じて既存の口座を非対面専用商品に切り替えると、運用管理手数料を大幅に節約できます。例えば、積立金額が一定水準未満の場合、オフライン手数料率と非対面手数料率を比較すると、長期的に見て莫大な金額差が発生します。10年以上にわたって毎年少しずつ発生する手数料は、退職資金の収益率を蝕む主犯であるため、必ず確認する必要があります。サラリーマンの李さんは、偶然銀行に立ち寄った際に、毎月不要な手数料を支払っていたことを知り、すぐに非対面切り替えを申請しました。スマートフォンの画面を数回タップするだけで、既存の資産と履歴はそのまま維持されたまま、手数料だけ安く変更できます。金融知識が不足しているという理由で複雑な手続きを先延ばしにすれば、結局自分の財布から貴重なお金が漏れ出す結果を招きます。銀行員に直接尋ねたり、インターネットコミュニティの詳細なガイドを参考にしたりして、現在加入している口座の条件を隅々まで確認してください。手数料を節約することは、確定した収益を得ることと同じであるため、今日すぐにアプリを開いて状態を確認することをお勧めします。
非対面方式で口座を切り替えると、運用管理手数料を大きく節約し、長期的な収益率を高めることができます。
4. 安全資産30パーセント規制への対応と債券混合型商品の活用
年金口座で株式型資産や変動性の高い商品だけに全額投資しようとすると、注文がブロックされるという慌ただしい状況に直面します。関連規定により、総積立金の一定割合以上は必ず安全資産で埋めなければならないという義務条項が存在するためです。株式市場が活況を呈しているとき、積極的に資産を増やしたい投資家にとって、この規制はもどかしい制約のように感じられるかもしれません。しかし、退職資金を扱う制度である以上、元本損失を防ぎ、資産を安定して守るために不可欠な安全装置です。この規制を賢く克服するため、最近多くの投資家が債券混合型商品やターゲット・デート・ファンドなどの代替手段を積極的に活用しています。株式と安全資産の比率を適切に配分した債券混合型商品を選択すれば、規制を満たしながらも株式市場の上昇メリットを享受できます。例えば、株式比率が適切に組み込まれた混合型商品を長期ポートフォリオに組み込めば、安全資産の比率を自然に調整できます。資産運用を始めたばかりの社会人にとっては、こうした複雑な比率計算が難しく感じられるかもしれませんが、少し勉強すれば簡単に理解できます。無理にハイリスク資産だけに全振りするのではなく、バランスの取れたポートフォリオを構築することが、退職後の生活をより安らかにしてくれます。証券会社のアプリで売買を行う際、安全資産不足の警告ウィンドウが表示されたら慌てず、混合型商品をカートに入れてみてください。
安全資産保有規制を満たすために債券混合型商品を活用すれば、安定性と収益性を同時に確保できます。
5. 中途解約率60パーセントの罠、なぜ最後まで維持すべきなのか
残念なことに、多くのサラリーマンが退職資金を準備するために加入したこの口座を中途解約し、貴重な機会を台無しにしています。最近数年間の統計を見ると、多くの人がまとまったお金が必要という理由で口座を解約し、高い解約率を記録しています。目の前の切迫した家賃保証金や生活費を補うために口座を解約すると、これまで受けていた税額控除のメリットをすべて返還しなければなりません。さらに、雑所得税という名目で重い税金が課されるため、実際に手元に残るお金は想像以上に少なくなります。将来の老後において安定したキャッシュフローを生み出す最も強力な武器を自ら手放す愚かな選択になりかねません。周囲で急な出費が必要だとして年金口座を解約しようとしている友人がいるなら、全力で止めるべき理由がここにあります。本当に避けられない状況であれば、解約の代わりに口座内で可能な融資制度を探ったり、他の合法的な方法を見つけたりすることが賢明です。老後に定期的に流入する年金収入は、退職後の生活の質を左右する最も重要な要素であることを常に心に留めておく必要があります。若い頃の苦労を報いるべき老後に所得の空白期が訪れないよう、今からしっかり備える姿勢が必要です。目の前の少額のお金が惜しくて口座を解約した瞬間、数年後の未来はさらに厳しくなる可能性があります。
中途解約すると、これまでの税制上のメリットを返還し、重い税金を課されるため、最後まで維持することが重要です。
6. 成功した退職のための長期的な資産運用戦略
退職年金制度を、単に退職時に通る行政手続き程度と軽く見ると、後で大きな失敗を招く可能性があります。退職時点までの数十年という長い期間、どのように資産を運用し管理するかによって、老後の豊かさが完全に決まります。毎月一定額を拠出し、株式、債券、国債など多様な資産に分散投資する習慣を身につける必要があります。最近では、個人投資向け国債などの新しい商品も口座で購入できるようになり、選択肢がさらに広がりました。退職時期が近づくにつれ、変動性の大きい資産の比率を下げ、安定したキャッシュフローを生み出せる商品にポートフォリオを調整してください。今この瞬間も、多くの賢いサラリーマンが自分の老後のために給与の一部を年金口座にコツコツ積み立てています。目の前の消費を減らすことは少し苦痛に感じられるかもしれませんが、後の退職後の生活を想像すれば、十分に価値のある投資です。国民年金だけでは到底足りない老後生活費を、この制度を通じて完璧に補完し、誰にも引けを取らない退職を迎えることができます。この記事を読んで、自分の年金口座の状態を確認し、手数料や商品構成を新たに整理してみませんか。徹底した準備と継続的な関心こそが、迫りくる超高齢化社会において自分の資産を守り、幸せな人生を享受する唯一の道です。
長期的な視点で分散投資と継続的な管理を実践することで、成功した退職資金を完成させることができます。
よくある質問
=