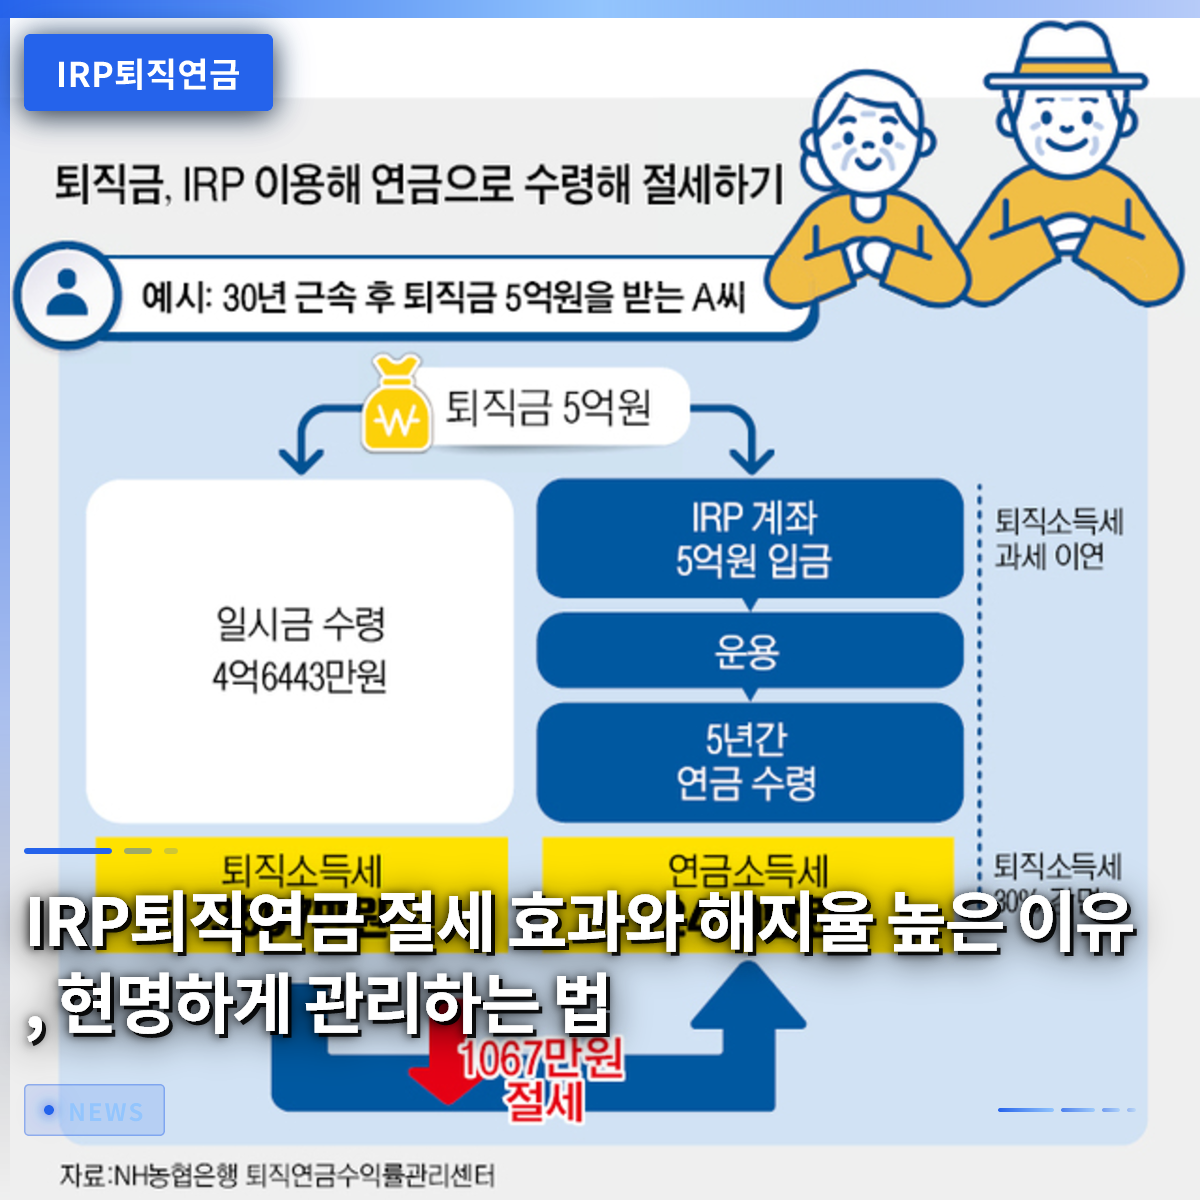
退職金を通常の銀行口座で受け取ってしまうと、多額の税金という「爆弾」に見舞われる可能性があるため、必ずIRP退職年金口座で受け取る必要があります。多くのサラリーマンが転職や退職の際にまとまった資金を手に入れた瞬間、すぐに必要な箇所に使うために口座を解約してしまうケースが多く見られます。実際、過去数年間にわたり、多額の資金が移管されたものの、高い割合で解約されることで、老後資金に大きな穴が空いている現状があります。この記事では、退職金を安全に守りながら税制優遇措置を最大限に活かすための具体的なコツを一つずつ解説していきます。税額控除の上限額を埋める方法から、証券会社の非対面(オンライン)口座への切り替えによる手数料削減のヒントまで、丁寧にまとめました。
=
IRP退職年金の節税効果と解約率が高い理由、賢く管理する方法
1. 退職金をIRP退職年金口座で受け取るべき理由

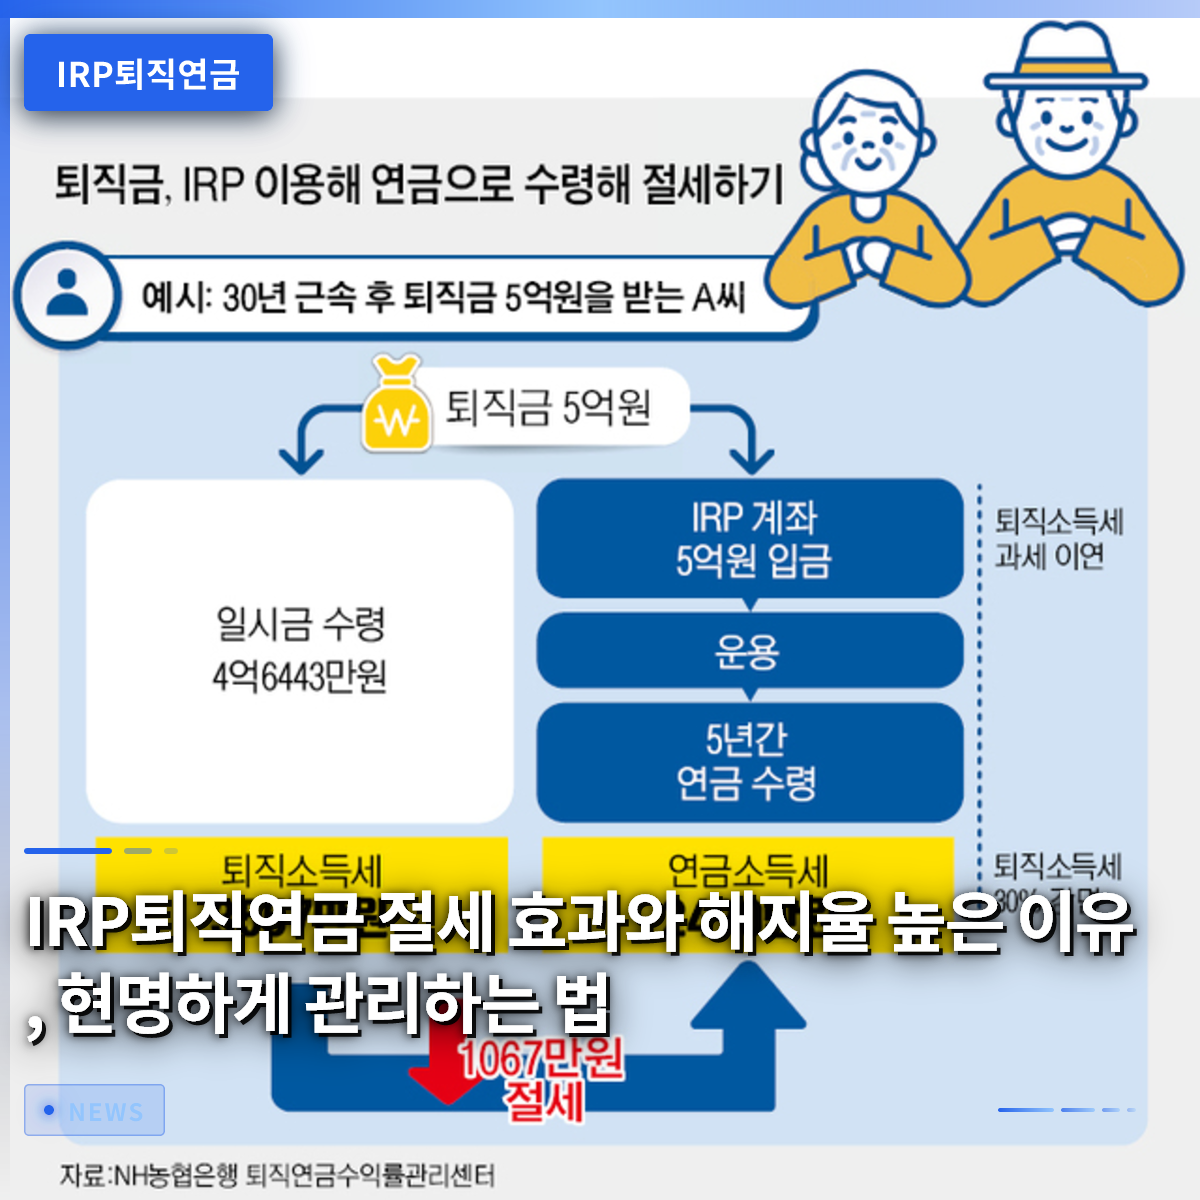
従業員が転職や退職時に受け取る貴重な退職金は、特定の例外を除き、指定されたIRP退職年金口座に支払われることが原則です。退職金を通常の口座で直接受け取ると、直ちに退職所得として源泉徴収されるため、実際に手元に残る金額が大きく減少します。一方、IRP口座に振り替えると、退職所得税の納税が先送りされる課税繰延べの恩恵を受けられます。税金をすぐに支払わず、その資金も含めて継続的に運用できるため、複利効果を最大化できます。実際、10年後や20年後に年金として受け取る際、通常の税率よりもはるかに低い年金所得税のみを支払えば済むため、節税効果は非常に大きいです。サラリーマン生活を通じてコツコツ積み立ててきた退職金を、老後資金として丸ごと手に入れるための最も賢い第一歩です。
従業員が会社を移る際や退職時にまとまった資金を管理するための最も安全な枠組みが、まさにこの個人型退職年金です。税負担を軽減し、退職後の生活を確実に支えるための重要な金融商品として定着しています。
退職金をIRP口座で受け取ると、退職所得税の繰延べを受け、年金受給時に低い税率が適用されるため、節税効果を最大化できます。
2. 税額控除の上限額と年末調整の活用戦略

年末調整のシーズンになると、サラリーマンの関心を集める制度が、税額控除の恩恵を提供するIRP退職年金です。普段から拠出している個人年金貯蓄商品と合算して、最大限の税額控除を受けられるため、サラリーマンにとって必須の資産形成手段とされています。年間拠出上限額に基づいて一定割合の税金が還付されるため、所得のあるサラリーマンであれば加入する方が得です。毎月一定額を自動振替で拠出していると、いつの間にかお得な還付金を受け取る喜びを味わえます。ただし、無理に上限額を埋めようとして資金の流動性が悪化することのないよう、自身の所得水準に合わせて拠出額を調整する必要があります。年末調整の還付金を再び再投資する好循環の構造を作れば、退職資産の積み立てに大きく役立ちます。
毎年訪れる年末調整で実質的な税金還付の恩恵を受けるためには、この口座の拠出上限額を上手に活用することが重要です。サラリーマンが見過ごすべきではない必須の資産形成の公式の一つです。
年金貯蓄とIRP口座を組み合わせて拠出すれば、年末調整時に最大限の税額控除の恩恵を受けられます。
3. 高い解約率の罠と老後資産管理

残念ながら、多くの人がまとまった資金が発生したという誘惑に負けて、IRP退職年金口座を中途解約してしまうミスをしてしまいます。実際に統計を見ると、相当な金額が口座に移管されたにもかかわらず、高い解約率を記録し、中途解約される割合が非常に多いです。急な資金が必要だからといって口座を解約すると、これまで受けていた税制優遇措置をすべて返還しなければならない不利な状況に陥ります。さらに、その他所得課税も追加で課されるため、結局ほとんど手元に残らず、元本損失まで被ることになります。退職金はあくまで退職後の生活のための資金として残しておくという姿勢が絶対に必要です。すぐに使うお金が足りないからといって、老後の生命線ともいえる年金口座を解約することは、後になって大きな後悔を招きます。
退職資産を積み立てる過程で最も警戒すべき敵は、まさに中途解約の誘惑です。税制優遇措置を存分に受けるためには、最後まで口座を維持する粘り強さが求められます。
中途解約の場合、これまで受けた税額控除の恩恵を返還し、その他所得課税を負担しなければならないため、老後資産の維持のために解約を控えるべきです。
4. 安全資産30%規制と投資ポートフォリオ
退職年金口座で株式型商品や株価指数連動商品を運用していると、ある瞬間に買い注文がブロックされる経験をするかもしれません。これは関連規定により、総資産のうち必ず一定割合以上を安全資産で満たさなければならないルールによるものです。安全資産の比率を満たすために、債券型商品や元本保証商品を適切に組み合わせてポートフォリオを構築する必要があります。最近では、債券混合型商品や様々なアクティブ商品が人気を集める中、規定を満たしながら収益性も確保する戦略が注目されています。毎月市場の状況を確認し、株式と安全資産の比率をバランスよく調整する知恵が求められます。リスクの高い資産だけに全力を注ぐのではなく、長期的な視点から安定した資産配分を実践することが、成功した年金投資の秘訣です。
株式型資産の比率を高めて高収益を追求したくても、法的な安全資産比率の規定は必ず守らなければなりません。長期的な視点からバランスの取れたポートフォリオを組むことが重要です。
安全資産の義務比率規定に合わせて、債券混合型商品などを適切に組み入れ、長期的な投資ポートフォリオを構築すべきです。
5. 手数料を削減する非対面口座への切り替え方法
金融機関に支払う様々な手数料を節約するだけでも、長期的な投資収益率を大幅に向上させることができます。店舗に直接出向いて加入するのではなく、スマートフォンアプリを活用して非対面口座に切り替えることで、運用管理手数料を大幅に節約できます。例えば、5,000万円未満の金額を運用する場合、オフライン手数料率と非対面手数料率を比較すると、かなりの差があります。小さな差のように見えますが、数十年にわたって運用しなければならない年金口座の特性上、手数料削減効果は時間の経過とともに大きくなります。最近では、多くの金融会社が非対面顧客を獲得するために手数料を下げたり免除したりするイベントを積極的に展開しています。面倒だからといって放置せず、今すぐ自身の口座状態を確認し、非対面への切り替えをお勧めします。
塵も積もれば山となるという言葉の通り、毎年流出する手数料を節約することが、退職資金を増やす隠れた秘訣です。スマートフォンを使った簡単な操作だけでコストを大きく削減できます。
店舗訪問の代わりに非対面口座への切り替えにより運用管理手数料を下げれば、長期的な収益率を効果的に高めることができます。
6. 個人投資向け国債の組み入れと将来展望
最近では、様々な証券会社を通じて個人投資向け国債をIRP退職年金口座でも直接購入できる道が開かれました。これまで特定の証券会社にのみ口座を開設する必要があった不便さが解消され、国債を利用した資産配分がはるかに容易になりました。10年や20年といった長期満期の国債を年金口座に組み込めるようになったことで、退職ポートフォリオの安定性がさらに強化されました。政府が保証する安全資産に長期間投資しながら、税制優遇措置も同時に享受できる強力な武器が生まれた 셈です。今後も年金制度は、拠出上限額の拡大や多様な商品の組み入れ許可など、投資家フレンドリーな方向で進化し続けるでしょう。こうした変化の流れを素早く読み取り、自身の老後準備戦略に積極的に取り入れる人が、退職後の勝者となるでしょう。
新しい金融商品や制度が年金口座に次々と導入され、選択の幅がさらに広がっています。変化する制度を素早く活用し、堅牢な老後を準備すべきです。
個人投資向け国債の年金口座組み入れ許可など制度の変化を活用し、ポートフォリオの安定性と節税効果を同時に高めるべきです。
よくある質問
=