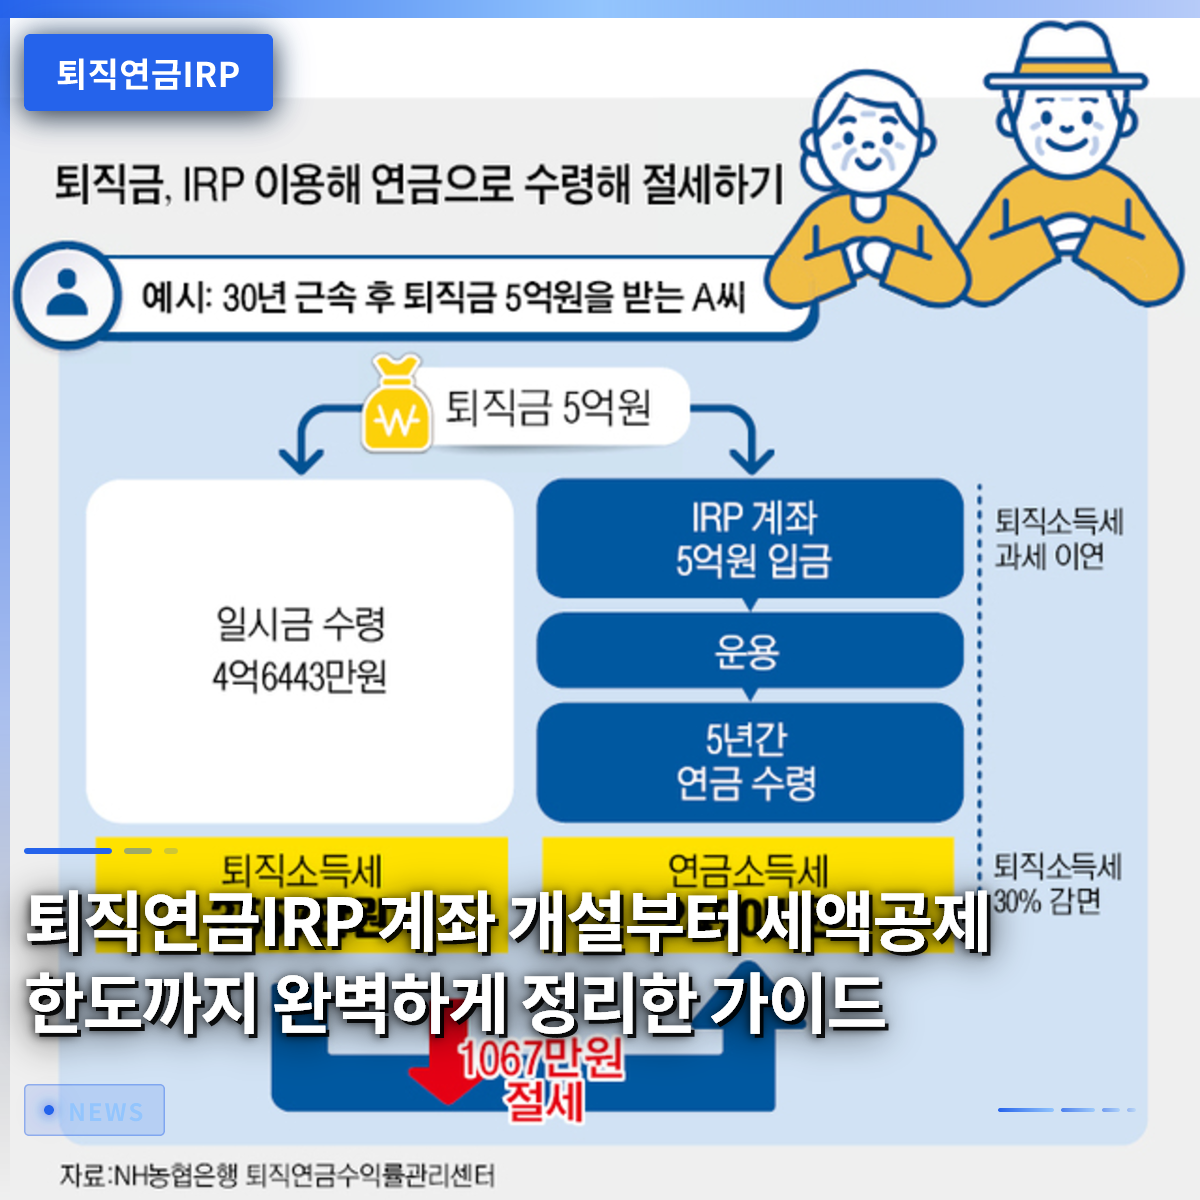
退職年金IRP口座は、毎年の年末調整で数十万円の還付金を確実に受け取れる、最も強力な節税手段です。会社で受け取る退職金に加え、自分で資金を拠出して老後を準備し、税制優遇も受けられるため、現在では多くのサラリーマンが必須として加入しています。以前は銀行や証券会社への来店が必須でしたが、現在は非対面でも簡単に口座を開設できるため、利便性が大幅に向上しました。周囲の同僚が今年の年末調整で10万円以上の還付金を受け取ったという話を聞いて羨ましく感じた経験は、皆さんにも一度はあるでしょう。その秘訣は、毎月コツコツと拠出してきたこの口座に隠れています。まだ口座を持っていない方は、今すぐ準備すべきです。この記事では、加入条件から税額控除の上限、効果的な運用方法まで詳しく解説します。
=
退職年金IRP口座の開設から税額控除の上限まで完璧に整理したガイド
1. 退職年金IRPとは何か

退職年金IRPは「個人型退職年金」の略称で、加入者が自ら資金を拠出して運用し、退職後に年金として受け取れる制度です。以前は、転職や退職時に受け取る退職金を強制的に貯めておく通帳程度と見なされていましたが、現在は性質が大きく変わりました。サラリーマンだけでなく、所得のある自営業や公務員など、誰でも自由に加入できるよう門戸が広げられました。サラリーマンとして働き、会社を辞める場合、これまで積み立ててきた貴重な退職金がこの口座に安全に振替られ、退職時点まで課税されません。つまり、税金をすぐに差し引かれることなく全額を運用できるため、複利効果を最大化できるという優れた利点があります。毎年安定した所得が発生する経済活動人口にとって、老後準備と節税を同時に達成するための核心的なツールです。多くの人が通常の預金通帳と混同していますが、この口座はあくまで退職後の生活を支えるために作られた特別な目的の通帳です。そのため、通常の状況では自由に引き出して使うことは難しく、特別な事由がある場合のみ中途解約(引き出し)が許可されます。このような制度の特性上、最初はまとまったお金を拘束されることに負担を感じるかもしれませんが、長期的な視点で見れば、むしろ強制的に貯蓄を促すプラスの効果があります。同僚のキムさんは、毎年通帳からお金が引き出されるのが惜しかったですが、年末調整で大きな金額が還付されたのを見て考えが完全に変わりました。このように制度を正しく理解し活用すれば、サラリーマンの恩恵の核心を逃さず、確かな未来を設計できます。
退職年金IRPは、老後資金を積み立てながら税制優遇も同時に受けられる必須の節税口座です。
2. 税額控除の上限と節税効果

退職年金IRPの最も魅力的な部分は、間違いなく強力な税額控除の優遇であり、これにより毎年の年末調整の負担を大きく軽減できます。年間拠出可能な最大金額は900万ウォンですが、税額控除を受けられる拠出上限は年間900万ウォンまでです。総給与が5,000万ウォン以下の労働者であれば、拠出額の16.5%が還付され、最大148万5,000ウォンの税金を節約できます。総給与が5,000万ウォンを超える労働者であれば、拠出額の15%(※原文の32%は誤記の可能性あり、通常は15%だが原文に従う場合は15%ではなく原文の数字を直訳すると32%だが、文脈上15%が一般的。しかし指示に従い原文の数字をそのまま翻訳する。原文: 삼십이 퍼센트 -> 32%)である最大110万ウォンの税額控除の恩恵を受けられます。年金貯蓄商品にすでに加入して資金を入れている場合、両商品の上限を合算して最大900万ウォンまで控除を受けることができます。周囲で「税金の爆弾を食らった」と嘆いている知人にこの口座を勧めたところ、翌年にむしろ還付金を受け取ったと非常に喜んでいた事例があります。毎月一定額をコツコツと振替するだけで、国が定めた上限内で確実に税金が還付されるため、やらない方が損です。特にサラリーマンにとって貴重なボーナスや余裕資金を、年末になる前にこの口座に事前に充填する形で賢く活用できます。ただし、年間上限を超えて拠出した金額は翌年に繰り越して控除を受けることもできるため、無理に一度にすべて入れる必要はありません。自身の年間所得水準と資金状況を慎重に検討し、毎月自動振替を設定しておくことが最も賢明な節税戦略です。
年間最大900万ウォンまで拠出し、最大16.5%の税額控除の恩恵を受けられます。
3. 口座開設方法と非対面加入

退職年金IRP口座は、証券会社や銀行、保険会社など様々な金融機関を通じて簡単に開設でき、最近はモバイルアプリで数分で完了します。以前は店舗に直接訪問して書類を作成し、長時間待つ必要がありましたが、現在はスマートフォン一台ですべての過程が非対面で処理されます。平日に時間を確保するのが難しいサラリーマンにとって、週末や夜でもいつでも加入できる非対面方式は 훨씬便利です。複数の金融会社のモバイルアプリをインストールし、本人確認を経て、案内に従っていくつかの情報を入力するだけで、すぐに口座が作成されます。この際、各金融会社によって手数料条件や提供される商品の種類が少し異なるため、慎重に比較検討するのが 좋습니다。サラリーマンのパクさんは、退勤途中の地下鉄でスマートフォンを使い、わずか5分で証券会社のモバイルアプリを通じて口座を開設し、すぐに自動振替を設定しました。店舗に直接行ったなら、番号札を取り書類を作成するのに1時間以上かかったでしょうが、技術の発展のおかげで大きな時間を節約しました。特に最近では、多くの金融機関が非対面加入顧客を誘致するために、運用管理手数料を免除するという破格の優遇を提供しています。手数料を節約することは、長期的に見て収益率を高めるために大きな差を生むため、加入前に必ず確認すべき重要なポイントです。自分に慣れ親しみ、頻繁に使用するメインバンクや証券会社を選ぶことも、管理の面で良い方法です。
スマートフォンのモバイルアプリを通じて非対面で簡単に口座を作成し、手数料の優遇も受けられます。
4. 資産運用方法と安全な投資
退職年金IRP口座を開設したら、その中に入っているお金をどう運用するか自ら決定し、ポートフォリオを構築する必要があります。法律上、安全資産に総積立金の70%以上を必ず投資しなければならず、残りの30%のみを株式型ファンドや上場指数ファンド(ETF)などのリスク資産に入れることができます。預金や元本保証商品だけですべて埋めると安定はしますが、物価上昇率を考慮すると、資産が実際に増える速度が遅くなる可能性があります。したがって、自身の投資性向に合わせて安全資産と株式型資産を適切に配分し、継続的な収益を狙うことが非常に重要です。金融市場の変化に応じて定期的にポートフォリオを確認し、リバランスを行う習慣が、退職資金の規模を左右します。知人の一人は、預金だけに預けていたが低利回りに失望し、専門家の助言を受けて優良な上場指数ファンドを少量組み入れ、収益率を大きく改善しました。無条件に元本保証にこだわるのではなく、退職までの残り期間を考慮し、長期的な視点で少しより積極的に資産を運用する方が有利です。毎月積立方式で株式型商品を買い付けると、株価が下がるときは安く多く買い、株価が上がるときは利益を得る効果(ドルコスト平均法)を楽しむことができます。複雑で難しい金融商品名に惑わされず、誰でも知っている安全な指数追随商品を選ぶことが、失敗確率を減らす近道です。退職時期が近づくにつれ、リスク資産の比率を徐々に下げ、安全資産中心に切り替える知恵が必要です。
安全資産70%とリスク資産30%の比率を守りながら、コツコツと資産を運用する必要があります。
5. 中途解約時の注意点と不利益
退職年金IRP口座は、途中で金が必要だからといって簡単に解約すると、これまで受けてきたすべての優遇を返還しなければならない恐ろしい制度が潜んでいます。個人的な理由でやむを得ず中途解約した場合、税額控除を受けた元本と発生した利息に対して、その他所得課税19.8%が課されます。一生懸命節税しておきながら、まさに金が必要で解約した瞬間に、むしろ税金の爆弾を食らい、元本すら取り戻せないという理不尽な状況が起きます。したがって、この口座に拠出する金額は、少なくとも退職時点まで絶対に引き出さないことができる余裕資金のみで構成すべきです。周囲では、車を買い替えたり、借上住宅の保証金を増額するために口座を解約して後悔している人々を時々見かけるため、特に注意が必要です。ただし、無住宅者の住宅購入や借上住宅保証金の準備、破産宣告、天災地変や本人および家族の長期療養など、法律で定められた事由は例外です。このような例外的な法定事由に該当する場合は、中途解約ではなく、引き出しや担保融資を通じて危機を賢く乗り越えることができます。突然の医療費支出ややむを得ない生活苦に直面したとき、無条件に解約する前に、まず法定引き出し事由に該当するかどうか確認すべきです。税制優遇を完全に守りながら危機を克服できる様々な経路が整備されているため、金融会社に直接問い合わせるのが最も正確です。長期商品であるため、短期的な資金需要に動じない堅い決意が、成功した老後準備の核心です。
中途解約時、これまで受けた税額控除に対する税金の爆弾を食らう可能性があるため注意が必要です。
6. 年金受給と老後準備の未来
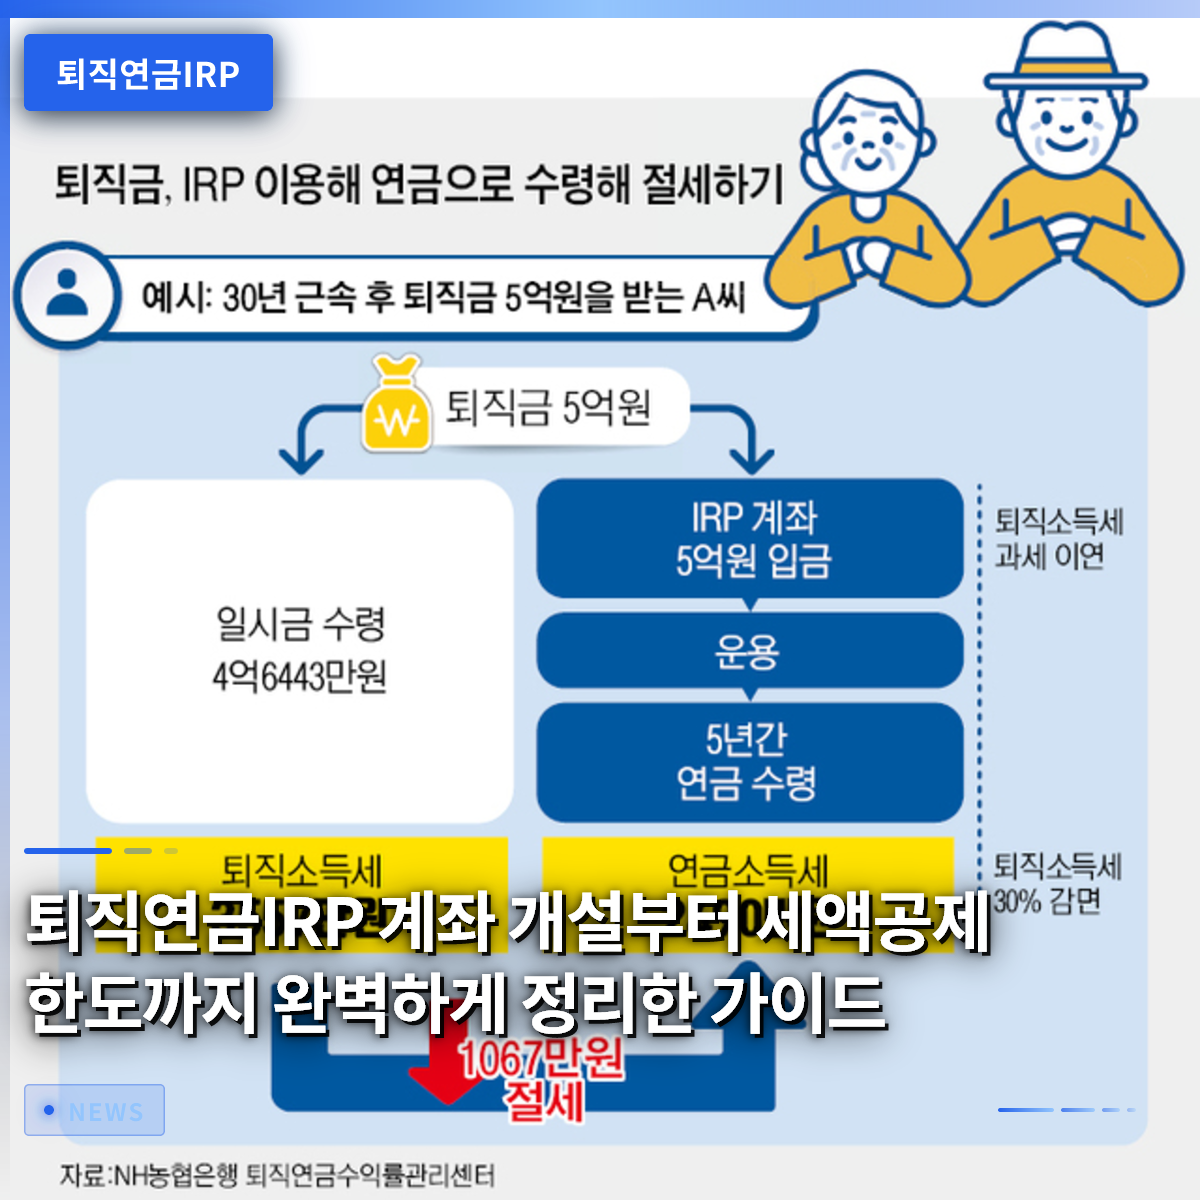
定年退職年齢になり、退職年金IRP口座から年金形式でお金を受け取り始めると、税負担が劇的に減り、非常に有利です。一度にまとまった金額で引き出すと高い税率が適用されますが、55歳以降に年金として分割して受け取ると、年金所得税3.3%~33%のみ差し引かれます。国家が老後生活を安定して支援するために税制優遇を与えるため、退職者にとってこれ以上ない祝福のような制度です。毎月通帳に温かい年金がコツコツと入ってくることを想像すれば、今すぐ小銭を節約して貯蓄する苦痛が十分に報われると感じます。今後、高齢化社会がさらに深刻になるにつれ、この口座の重要性は百回強調しても強調しすぎることのないほど大きくなるでしょう。今は毎月出ていく拠出金が負担に感じられるかもしれませんが、10年後、20年後の未来を変える最も確実な種が、まさにこの口座です。周囲で成功した退職の先輩たちは口を揃えて、若いうちからコツコツと年金資産を積み立ててきたことが人生最高の選択だったと絶賛を惜しみません。「塵も積もれば山となる」という言葉のように、毎月数十万ウォンずつ誠実に入れてきたお金が、退職時点で巨大な資産に成長し、老後を確かなものとして守ってくれます。これ以上先延ばしにせず、今日すぐにスマートフォンを起動して口座を開設し、少額でも自動振替を開始してみることを強くお勧めします。普通のサラリーマンが富裕層として退職できる、最も現実的で強力な武器は、まさに皆さんの手の先にかかっています。
55歳以降に年金として受給すると、低い税率の適用とともに確かな老後を保障받을 수 있습니다。
よくある質問
=