退職年金IRP口座を安易に解約してしまい、予想もしなかった数百万円の税金を課せられて、悔やんでも悔やみきれないというサラリーマンが非常に多くいます。転職や退職時に受け取った貴重な退職金をまとめて自分で運用するこの制度は、上手に活用すれば驚くべき節税の武器になりますが、安易に資金を引き出せば、これまで温存してきた税金を一度に吐き出すことになります。実際、過去数年間にわたり、まとまった資金が必要という理由で中途解約を行い、莫大な金銭的損失を被った加入者が数多くいます。本記事では、税金爆弾を賢く回避し、老後資金を守るための核心となる方法を徹底的に掘り下げていきます。この記事を読み終えることで、あなたの大切な資産を守る確かな知恵を得られるでしょう。
=
退職年金IRP口座を解約する前に必ず知っておくべき「税金爆弾」を回避する方法
1. 退職金を必ずIRPで受け取るべき理由

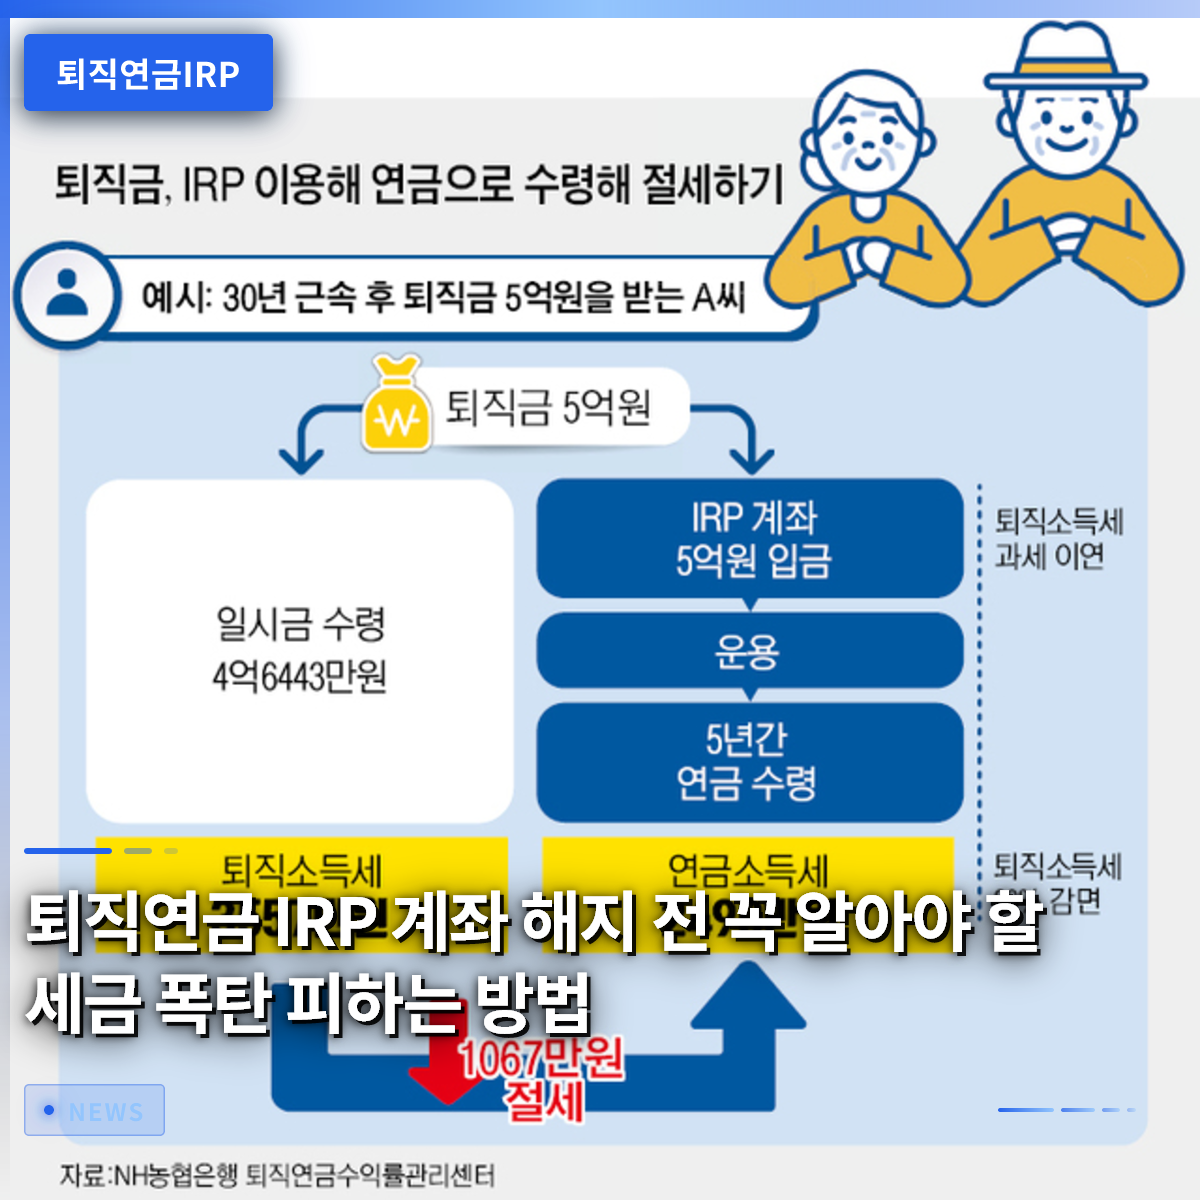
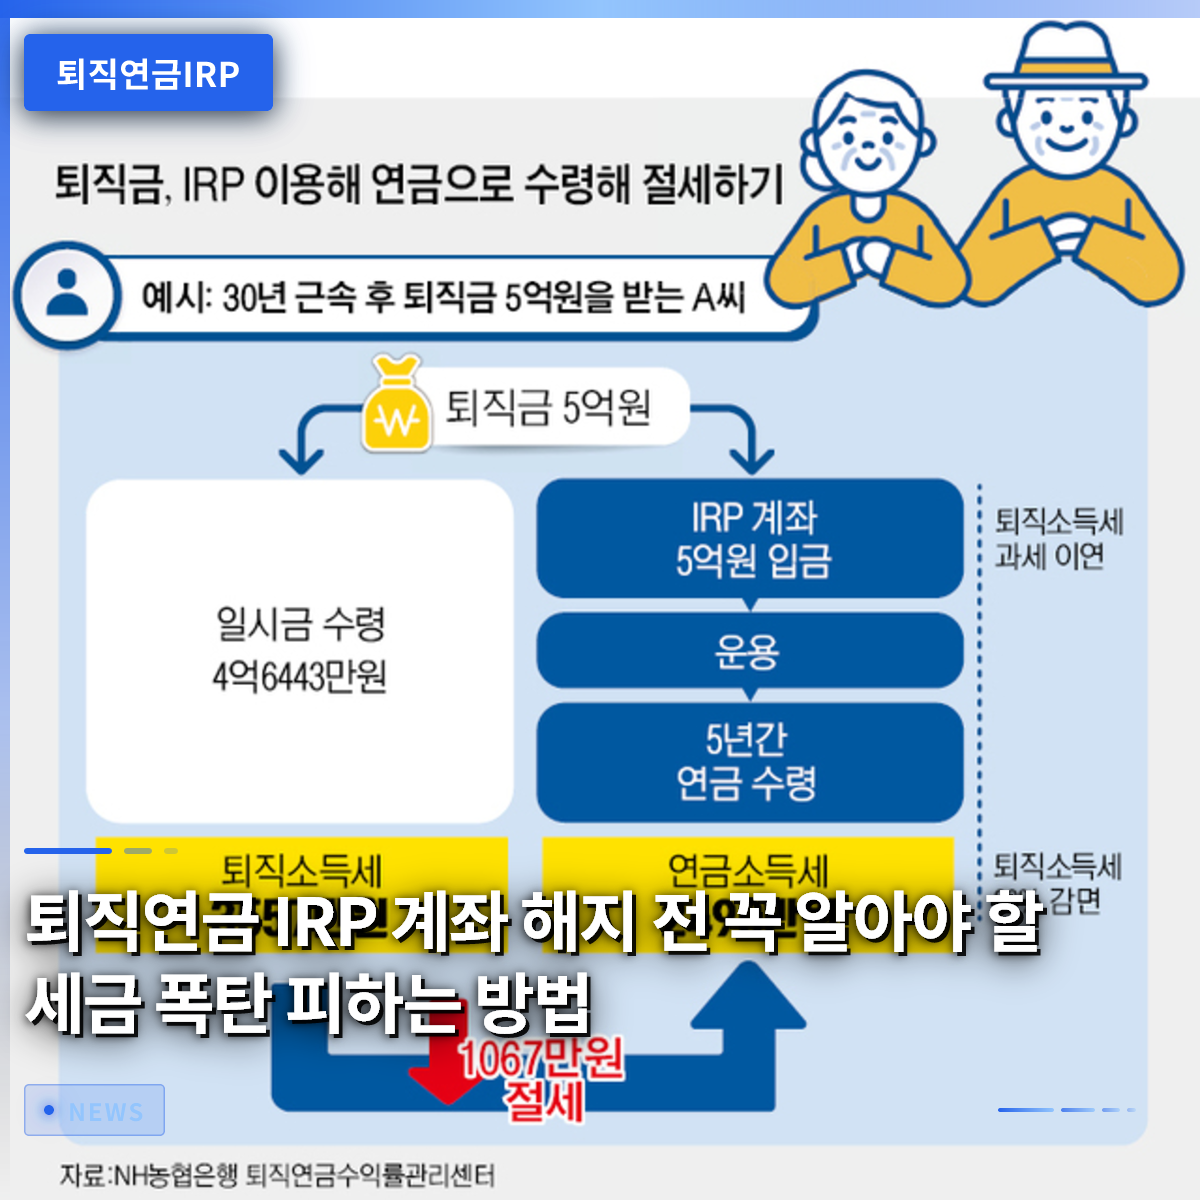
転職や定年退職時に会社が支払う退職金は、必ず個人型退職年金(IRP)口座に振替受取することでしか税金を節約できません。もしこのプロセスを経ずに普通預金口座に直接受け取ると、退職所得税がすぐに差し引かれ、残りの金額しか手に入らなくなります。しかし、口座に振替すれば、税金をその場で払わずに後回しにできる課税繰延べの恩恵を受けられます。繰延べられた税金は口座内にそのまま残っており、双子のように増えていく複利効果を生み出すため、最終的な受取額に大きな差が出ます。税金が軽減される効果だけでなく、老後資金が強制分離されて守られるため、未来のための確かな盾となります。したがって、会社担当者から連絡が来ても慌てず、自分の名義の口座番号を正確に伝えることが第一歩です。
転職や定年退職を控えたサラリーマンであれば、普通口座ではなく専用口座で退職金を受け取る方が経済的に有利です。すぐに税金を払わず、そのお金を再び運用できるため、資産の増殖に大きく貢献します。
退職金は必ずIRP口座で受け取ることで、課税繰延べの恩恵を通じて税金爆弾を回避し、資産を増やせます。
2. 解約時に発生する恐ろしい「税金爆弾」の真実

急いで資金が必要という理由で口座を中途解約すると、国に支払うべき税金の種類が一瞬で膨れ上がります。口座に預けていた間は税金を繰延べてくれましたが、解約した瞬間にこれまで享受していたすべての税制優遇が水泡に帰すかのように消えてしまいます。特に退職所得税だけでなく、これまで直接納付して税額控除を受けていた金額や、それによって増えた収益まで雑所得としてまとめられ、16.5パーセントに達する税金を課せられます。ソウルに住むサラリーマンのキムさんは、まとまった資金が必要で専用口座を全額解約したところ、年末調整で受け取っていた還付金をすべて吐き出し、むしろ数百万円を追加で支払わなければならなかったと胸を打ちました。このような不測の事態を防ぐためには、本当に避けることのできない法定事由がない限り、口座解約という行動は絶対に控えるべきです。
まとまった資金が急だとはいえ、口座を無計画に解約すると税金爆弾を浴び、元本まで大きく減るという惨事が起きます。年末調整の恩恵まですべて吐き出すことになるため、解約を決断する前に必ず税務専門家と相談することが望ましいです。
IRP口座を中途解約すると課税繰延べの恩恵が消え、高い税率の雑所得税が課されるため注意が必要です。
3. 法定事由に基づく中途出金の要件と限界

住宅の購入や家族の重病による治療費の緊急必要性など、法律で定められた特別な事由があれば、中途出金を申請できます。しかし、法定事由に該当한다고しても、誰でも書類を提出すればすぐに資金を受け取れるわけではなく、厳格な審査プロセスを経る必要があります。会社を通じて行う中間精算と金融機関を通じて行う中途出金は、法的に明確に異なる概念であるため、混同してはいけません。関連書類を完璧に揃えて提出しても、金融機関の厳格な審査で却下されるケースは想像以上に頻繁に発生します。したがって、出金を検討している場合は、事前に会社担当者と該当金融機関に直接連絡し、資格要件を慎重に検討する必要があります。
法定事由を満たしていても、書類審査が厳格なため、必ず出金可能だと信じてしまうと痛い目を見ます。中間精算と中途出金の違いを正確に理解し、関連機関に事前に確認する知恵が必要です。
IRPの中途出金は、法定事由と厳格な書類審査の両方を通過して初めて可能となるため、事前に慎重に確認すべきです。
4. 安全な資産運用で収益率を高める
元本を守るだけの消極的な運用から脱却し、適切なリスク分散戦略を立てることで、物価上昇率に打ち勝ち、老後資金を十分に増やせます。最近の金融市場の統計を見ると、年金型商品は一般商品と比較して最大損失率を効果的に低減させつつも、安定したパフォーマンスを記録しています。例えば、安全資産の比率規制を満たす混合型商品や優良債券型商品を適切に組み合わせてポートフォリオを構築すれば、下落相場での衝撃を軽減できます。無条件にリスクの高い株式型資産に全振りするのではなく、自分の投資性向に合わせて専門家と相談しながら定期的に資産を確認することが望ましいです。毎月コツコツと拠出する金額をどの商品に充てるかによって、定年時に手元に入るまとまった資金の規模が全く変わります。
収益率を高めつつリスクを管理するには、多様な商品を組み合わせ、バランスの取れたポートフォリオを作成することが重要です。短期的な市場の急落に動揺せず、長期的な視点で資産を運用することで、成功した定年生活を迎えることができます。
徹底したリスク分散とバランスの取れたポートフォリオ構築を通じて、短期的な下落相場に備え、長期的な収益率を最大化すべきです。
5. 税額控除限度額の最大化で年末調整の還付金を確保する
毎年、年末調整のシーズンになるとサラリーマンの最大の関心事は間違いなく税金の還付であり、専用口座はそのための必須アイテムです。年金貯蓄口座と金額を合算して、年間最大900万ウォンまで拠出でき、これにより莫大な金額の税額控除を受けられます。社会人初期や若年層の場合は控除率がさらに高く適用されるため、毎月少しずつでもコツコツと拠出する習慣をつけることが得策です。サラリーマンのパクさんは、毎年年末調整のたびに数十万ウォンずつ支払っていた過去とは異なり、専用口座の拠出額を埋めた後は、むしろ毎年手厚い還付金を受け取っています。こうして還付された還付金を再び再投資の原資として活用すれば、資産が雪だるま式に増えるという驚くべき体験ができます。
所得控除と税額控除の恩恵を最大限に受けるためには、毎年の拠出限度額を満額まで埋める戦略が必要です。年末調整で毎回損をしていたサラリーマンであれば、この口座を積極的に活用することで税金負担を大幅に軽減できます。
年間拠出限度額と税額控除の恩恵を積極的に活用すれば、年末調整の還付金を最大化し、老後資金も同時に準備できます。
6. 55歳以降の年金受取で節税効果を完成させる
口座にコツコツと積み立ててきた貴重な資産は、満55歳以降から一時金ではなく年金形式で分割して受け取ることで、真の節税が完成します。一度に資金を引き出せば高い税率の税金を払わなければなりませんが、年金として分割して受け取れば、退職所得税を30パーセントから50パーセントまで減免してくれます。定年退職後に固定的な収入が途絶えた状況で、毎月口座に入ってくる年金は、老後生活の最も確かな支えであり、生命線となります。政府でも長期的な加入を促すため、年金受取期間が長くなるほど税金をさらに減免する様々な制度を整えています。したがって、定年退職の時期が近づいても、すぐにまとまった資金が必要でなければ、年金受取方式を選択して税金負担を最小限に抑えるべきです。
定年退職後の生活をゆとりあるものにするためには、一時金受取よりも年金受取方式を選択することが賢明な選択です。長期間にわたって分割して受け取るほど税金が大幅に減るため、実質的な収入が増える恩恵を受けることができます。
55歳以降、退職金を年金形式で分割して受取れば、退職所得税を大幅に減免され、老後資産を安全に守ることができます。
よくある質問
=