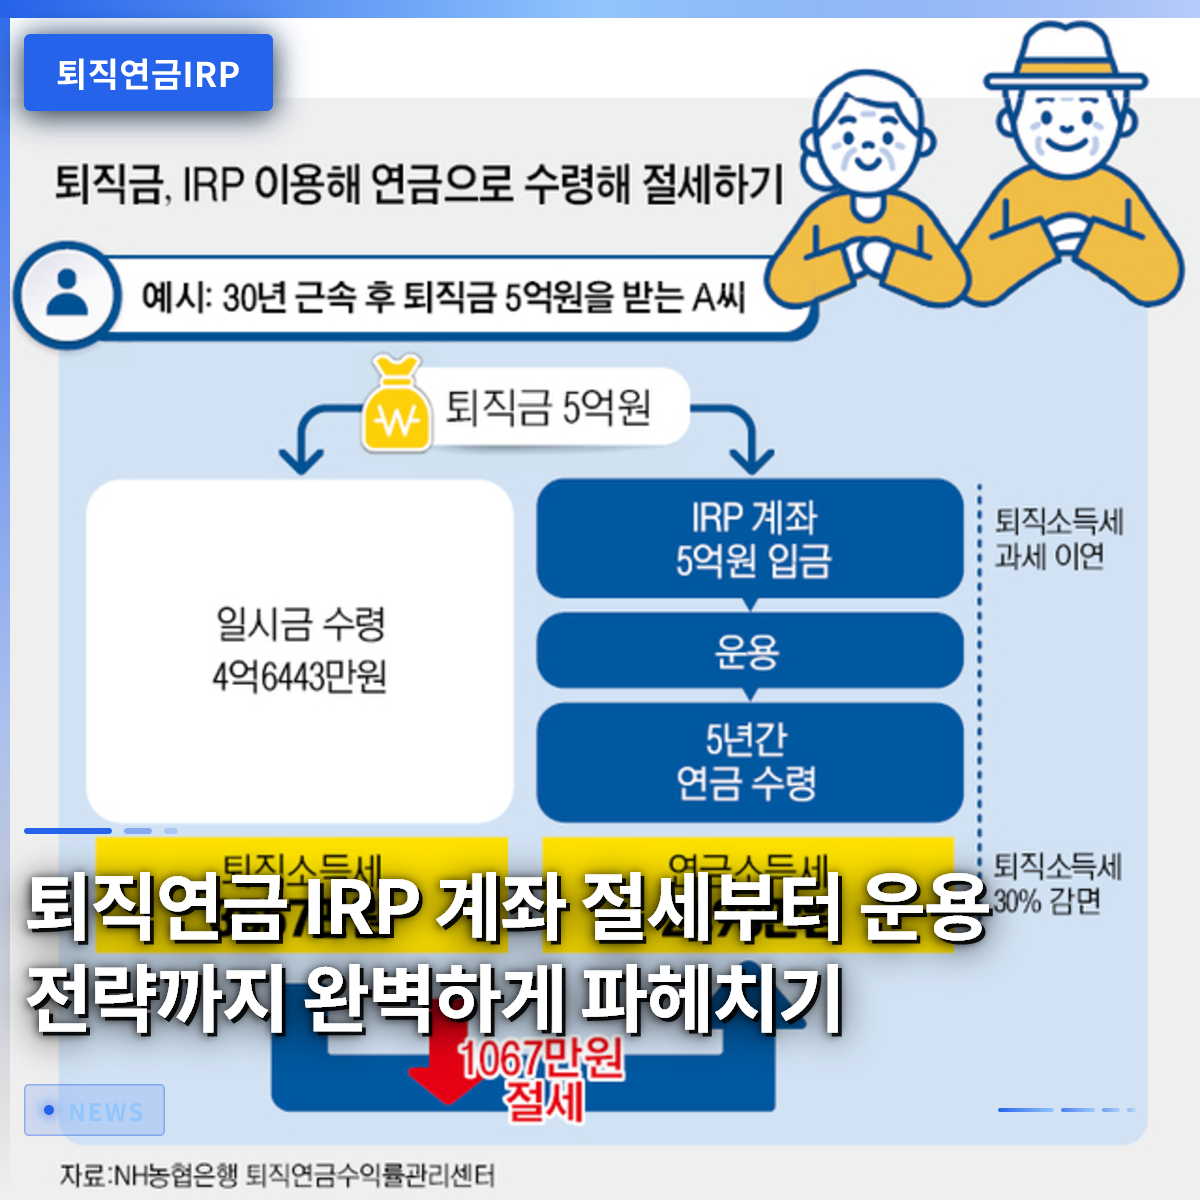
退職年金IRP口座は、会社員であれば誰もが加入すべき必須の節税口座ですが、実際にどう活用すればよいかわからず放置しているケースが非常に多いです。退職金を必ずこの口座で受領しないと、莫大な税金を払うことになり、年末調整で相当な金額の還付金を受け取れます。以前作成した口座を安易に解約してしまい、数十万円の税金を返還させられた事例は身近でもよく見られます。この記事では、税額控除のメリットを最大限に引き上げる方法と、資産を安全に増やす具体的な策を詳しく解説します。会社員が最も関心を持つ運用商品の選び方のコツから、中途解約時の不利益までをすべて整理しました。これから、この口座をどう活用すれば自分の資産を守り、確かな未来を準備できるのかを一つずつ確認していきましょう。
=
退職年金IRP口座の節税から運用戦略まで、完全ガイド
1. 退職年金IRP口座、なぜ必ず作らなければならないのか?

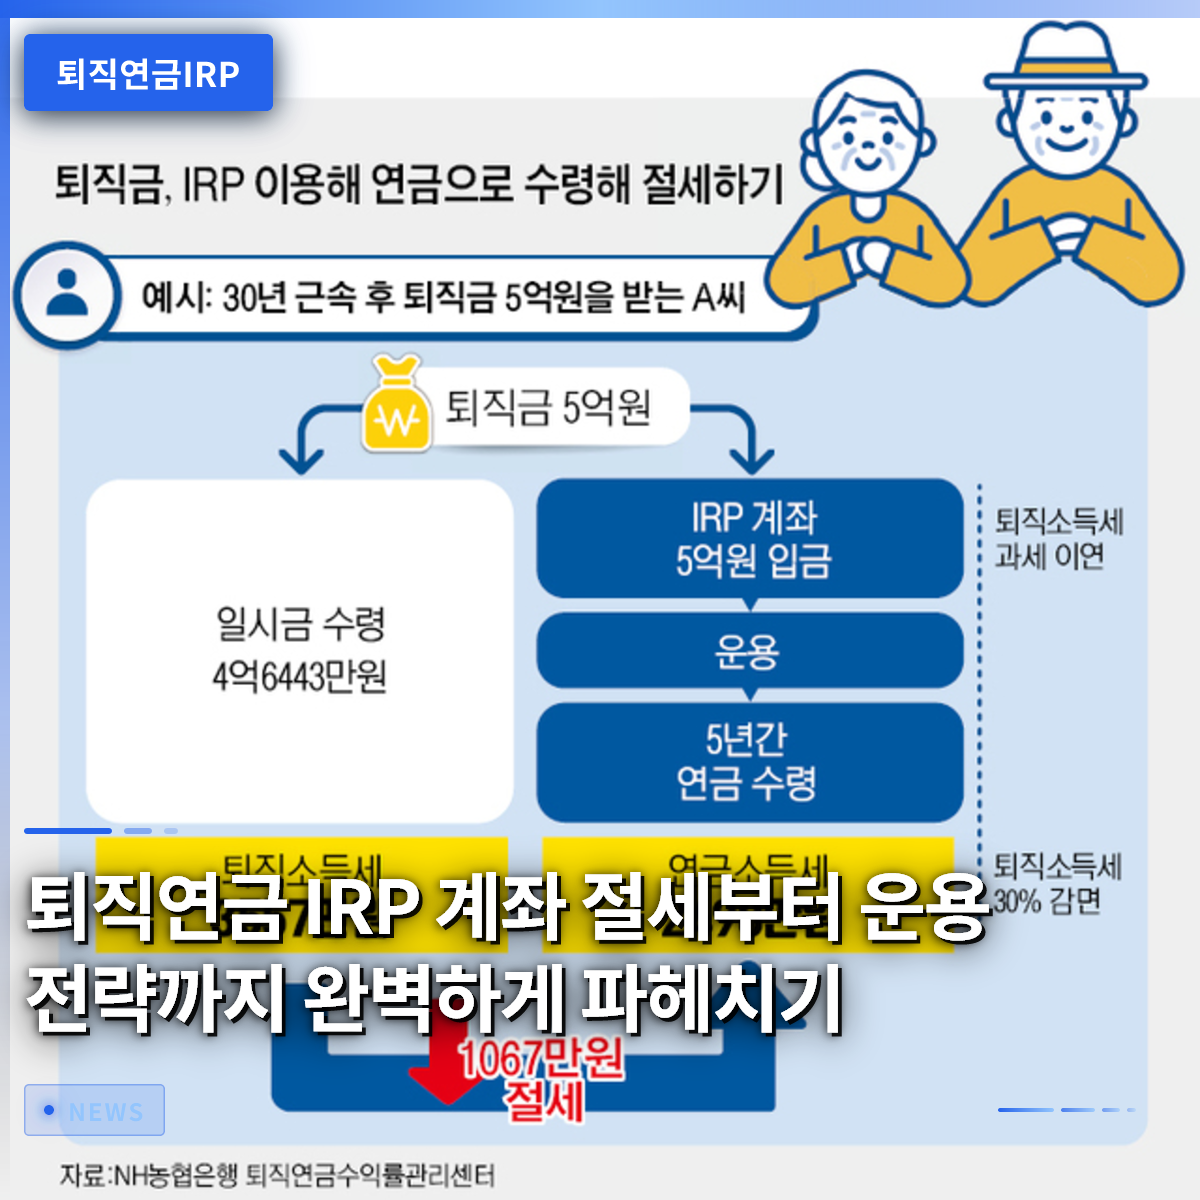
退職年金IRP口座とは、転職や退職時に受け取る貴重な退職金を一箇所に集め、自分で管理できる特別な金融スペースです。多くの人が転職時に、退職金を通常の銀行口座で現金化して使ってしまうことで、多額の税金を支払うというミスをしてしまいます。しかし、この口座に退職金を振り替えると、税金をすぐに支払うことなく、老後に年金として受け取るまで課税を先延ばしできる「課税繰延べ」の恩恵を受けられます。税金をすぐに払わず、そのお金までそのまま運用できるため、複利効果を最大化する決定的な差を生み出します。実際、転職時に退職金をそのまま受け取ってしまい、数十万円以上の税金を失い、後から後悔している会社員を珍しくありません。したがって、転職や退職時には、必ずこの口座を先に開設し、安全に退職金を受け取ることで損失を避けることができます。
この口座は、単に退職金を保管する倉庫以上の役割を果たし、 давно会社員にとっての必須の節税ツールとして定着しています。毎月または毎年、余剰資金を自発的に拠出すると、年末調整時に税額控除のメリットも得られ、一石二鳥の効果があります。年金貯蓄口座と合算して、毎年拠出する金額に応じて一定割合の税金が還付されるため、毎年年初になると多くの会社員が追加拠出を急いでいます。家賃や敷金などのやむを得ない事情がない限り、老後のためにこのお金を最後まで維持することが賢い資産運用の秘訣です。同僚が年末調整で多額の還付金を受け取ったと自慢しているのを羨むだけでなく、自分もこの口座を積極的に活用すべきです。今すぐ自分の名義の口座が正しく開設されているか確認し、少額でも 꾸준히拠出する習慣をつけましょう。
退職年金IRP口座は、退職金の課税繰延べと年末調整の税額控除を同時に享受できる、必須の老後準備ツールです。
2. 2026年基準の税額控除限度額と最大化戦略

2026年現在、IRP口座を通じて受けられる税額控除の限度額は、年金貯蓄口座と合算して年間最大900万ウォンまで適用されます。総給与が550万ウォン以下の会社員であれば、拠出額の16.5%が還付され、それ以上の場合は13.2%が還付されるため、節税効果は非常に大きいです。例えば、毎年900万ウォンを満額拠出すれば、最高税率基準で最大148万5千ウォンという驚くべき金額を年末調整で現金として受け取れます。毎月75万ウォンずつコツコツ貯金するつもりで自動振替を設定しておけば、まとまったお金を貯めつつ、税金の負担を避けるという一石二鳥の成果を上げられます。普段から税金に関心があった金さんは、昨年はこの限度額に達せず還付金が少なかったことに気づき、今年は毎月一定額を厳格に拠出しています。
このような税制優遇を完全に享受するためには、自分の年間所得水準と既存の年金貯蓄商品の拠出額を事前に計算する知恵が必要です。年金貯蓄にすでに400万ウォンを入れている場合、IRP口座には残り500万ウォンを埋めることで、法律で定められた最大限度額である900万ウォンを正確に達成できます。時折、この限度額を超えて無闇に資金を入れるケースがありますが、超過拠出金は税額控除の対象から除外されるため、資金運用に支障をきたす可能性があります。ただし、超過拠出金は翌年に繰り越して税額控除を申請したり、後で引き出す際に税金を払わない元本として認めたりすることができます。したがって、自分の資金状況と年末調整の予想還付額を慎重に検討した上で、最適な拠出額を設定することが最も重要です。毎年秋が過ぎる前に、事前に拠出履歴を確認し、不足分を埋める賢い会社員になりましょう。
年金貯蓄と合算して最大900万ウォンまで拠出すれば、最大148万5千ウォンの税額控除メリットを完全に享受できます。
3. 預金から上場指数ファンドまで、賢い資産運用方法

IRP口座を開設した後に資金を放置しておくと、元本だけが積み上がり、物価上昇率に追いつけず、実質的な資産価値が低下してしまいます。金融会社のアプリにアクセスすると、安定した銀行預金商品から、様々なリスク資産であるファンドや上場指数ファンド(ETF)まで、好みに合った商品を自分で選べます。特に最近の制度改正により、個人投資用国債の購入が可能となり、長期投資家により堅牢で安全な選択肢が与えられました。会社員李さんは、最初は複雑だという理由で元本保証商品のみを選んでいましたが、専門家のアドバイスを受けて株価指数に連動する商品を一部混ぜ、ポートフォリオを多様化しました。投資傾向が保守的であれば、元本が保証される安全資産を一定割合以上維持しつつ、収益率を高める戦略を並行して進めるのが 좋습니다。
安全資産とリスク資産の比率を適切に調整することは、退職年金の運用において失敗しない最も核心的な鉄則です。関連規定に従い、総積立金の一定割合以上は必ず安全資産で埋めなければならないため、債券混合型商品や国債を積極的に活用するのが有利です。毎月株式市場の短期的な変動に一喜一憂するのではなく、長期的な視点から右肩上がりのグローバル指数商品に定額投資する方法が安全です。実際、過去のデータを見ると、感情に流されて頻繁に売買するよりも、忍耐強く優良商品をコツコツ集めていった人々の最終収益率がはるかに高かったことがわかります。忙しい日常で直接商品を選ぶのが難しい場合は、金融会社が提供するロボアドバイザーや専門家推奨ポートフォリオサービスを参考にするのも良い代替案です。大切な老後資金がどこに投資されているかを四半期ごとに一度ずつ点検し、市場状況に合わせて少しずつ修正していく努力が必要です。
安全資産とリスク資産の比率をバランスよく調整し、預金だけでなく国債や株価指数商品を活用して収益率を高めるべきです。
4. 中途解約すると大損する理由と対処法
IRP口座は老後資金という趣旨に合わせて税制優遇が与えられるため、途中で解約すると莫大な経済的な不利益が生じます。これまで受けてきたすべての税額控除メリットを返還しなければならないだけでなく、運用収益についても「その他所得」として高い税金を課されることになります。会社員朴さんは、突然多額の現金が必要になったという理由で、数年かけて積み立ててきた口座を丸ごと解約してしまい、数百万ウォンを超える税金の負担に遭い、激しく後悔しました。税金を安くしてくれるかのように誘惑しておきながら、国が回収する時は容赦がないことを身をもって痛感した苦い経験でした。直ちに現金が必要であっても、口座を完全に消す解約スタンプは、資産を守る近道として、できるだけ押さないことです。
もし住宅を購入したり、敷金を用意したり、あるいは本人や家族が大病を患って治療費が緊急に必要だったりと、法律で定められた特別な事由に該当し、証明書類を徹底して揃えて審査を通過すれば、口座を解約せずに積立金の一部を引き出して使うことができます。すべての状況で引き出しが可能ではないため、会社の人事担当者や金融機関の窓口を通じて、事前に要件を慎重に確認するプロセスが不可欠です。それでも難しい場合は、口座全体を解約するのではなく、一時的に拠出を停止する「拠出停止制度」を利用したり、担保融資を探したりする方がはるかに賢明です。老後のために心血を注いで築き上げた塔を、些細な危機のために一夜にして崩す愚かな選択は絶対に避けるべきです。自分の口座に積み上がったお金は、遠い未来の自分のために残しておくという気持ちで、黙々と耐える強靭さが求められます。
中途解約時には、これまで受けた税額控除額と収益に対する税金がすべて追徴課税されるため、特別な法定事由がない限り、解約ではなく引き出しや融資を検討すべきです。
5. 転職と退職時のIRP口座活用ノウハウ
会社を移る場合や退職を控えている会社員にとって、IRP口座は選択ではなく、生存のための必須の関門であり、宝の山のような存在です。転職時に会社が支払う退職金を通常の個人口座で受け取ると、瞬く間に税金で蒸発してしまうため、必ず自分の名義の口座に直接振り替える必要があります。新しい職場に入っても、以前受け取った退職金と新たに積み上がる退職年金を一つの口座で統合管理すれば、資金の流れを一目で把握しやすくなります。退職金を税金を引かれることなく完全に振り替えた後、退職時点まで長く運用すれば、複利効果が最大化され、老後資金が雪だるま式に膨らむ奇跡を経験できます。名誉退職や希望退職で多額の賞金を受け取る場合も、この口座を活用すれば退職所得税を大幅に減らし、節税効果を最大化できます。
退職後、年金を受給する時点においても、この口座をどのように引き出すかによって、税金の負担は天と地ほど異なります。一度にまとまった現金として引き出すよりも、毎月一定の年金形式で分割して受け取ると、年金所得税率が適用され、はるかに税金を節約できます。10年以上長く分割して受け取る方式を選択すると、国家が長期年金受給を奨励するため、税金を破格に減額してくれるため、実質所得が増えます。退職専門の資産管理士は、退職金を受け取る際に最低10年以上の期間を設定し、毎月生活費のように引き出す戦略を強く推奨しています。退職後の人生は思っているより長く、出費が多い場所も多いので、税金を節約しながら安定したキャッシュフローを作る能力が最も重要です。転職と退職という人生の大きな転換点に直面した時、この口座をどれだけ賢く扱うかが、老後の豊かさを決定づけます。
転職や退職時には必ず退職金をIRP口座に移し、退職後は10年以上分割して年金として受給することで、最も大きく税金を節約できます。
6. 成功した老後のための最後のアドバイスと実践計画
退職年金IRP口座は、短期間で幸運を頼りに大金を稼ぐ投機的な手段ではなく、一生共にする頼もしい老後のパートナーです。毎年変わる税制優遇と金融商品の变化を定期的に確認し、自分の口座の収益率を随時点検する勤勉さが成功の鍵です。周りの人が無闇に加入したからといって、自分もそれに倣うだけで終わらせず、自分の所得水準と退職時期を考慮したオーダーメイドの戦略を立てる必要があります。今は月々の拠出金が負担に感じられるかもしれませんが、少額でも毎月コツコツ積み立てる習慣が、10年後や20年後の人生を完全に変えます。今日、帰りの道でスマホアプリを開いて、自分の口座の残高と運用商品を確認し、不足している部分を埋める小さな実践から始めてみてください。
今後、韓国は超高齢化社会に突入し、自分で老後を準備する能力の重要性が、かつてないほど強調される時代を迎えています。国家が提供する基本的な年金だけでは、余裕のある退職生活は期待し難いため、会社員自身がIRPのような制度を積極的に活用しなければなりません。長期的な下降相場や経済危機が訪れても、動じずに原則を守り、優良資産を集めていけば、最終的には笑顔で退職を迎えることができます。複雑で難しいという言い訳をして、この貴重な節税口座を放置しておくと、その損失はすべて未来の自分自身に返ってきます。今この瞬間にも時間は流れており、老後準備を始めるのに最も早い時はまさに今日であることを心に留めておきましょう。慎重な情報収集と賢い資産運用を基盤に、豊かで安定した老後に向かって堂々と第一歩を踏み出すことを心から応援します。
IRP口座は一生共にする老後のパートナーであるため、今日から継続的な拠出と徹底的な資産点検を通じて、安定した退職を準備すべきです。
よくある質問
=