年金貯蓄口座は、年末調整で数十万ウォンから数百万ウォンもの税金を還付してもらいながら、老後資産まで増やせる最も確実な資産形成手段です。昨年、税額控除の上限に届かず悔やんでいた会社員のカンさんは、今年初めから毎月一定額を自動振替に設定し、コツコツと資金を積み立てています。かつては銀行の預金にしか入れていなかった時代と違い、最近は証券会社の年金口座を通じて、米国に上場している優良な株式型商品や指数連動型商品を直接購入する人が爆発的に増えています。総給与が5,500万ウォン以下の会社員であれば、最大16.5%の税額控除率が適用されるため、上限を満額利用した際に得られる実質的なメリットは想像以上に大きいです。この記事では、年金貯蓄口座を活用して税金を節約し、長期投資の成果を最大化する具体的なコツを一つずつ見ていきましょう。口座開設から商品選び、そして残りの期間で残りの金額を埋めていく現実的な戦略まで、すべてを扱い予定です。
=
年金貯蓄口座の税額控除上限900万ウォンを満額利用し、米国株ETFに投資する方法
1. 年金貯蓄口座とは何か

年金貯蓄口座は、国家が国民の安定した老後生活を支えるために作った代表的な節税商品であり、投資口座です。過去には保険会社が主に扱っていた年金貯蓄保険の形式が人気でしたが、最近では本人が直接株式や上場投資信託(ETF)を売買できる証券会社の年金貯蓄ファンドの人気が高まっています。会社員だけでなく、所得のある自営業やフリーランサーも加入でき、年齢制限なく誰でも開設できるという大きな利点があります。税制優遇を受けながら資金を運用できるため、通常の証券口座を利用するよりも長期投資の観点から見てはるかに有利です。毎年積み立てる金額に対して一定の割合で所得税が還付されるため、会社員にとっては年末調整の必須項目として定着しています。
特にこの口座内で、国内に上場している様々な指数連動型商品や債券型商品を取引する場合、利益が出ても直ちに税金を払わず、年金受給時まで税金の納付を先延ばしにしてくれる優遇措置があります。これにより、増えた元本と利子が再び複利で膨らんでいく魔法を経験でき、長期の資産形成に非常に優れています。周囲の同僚たちが年末になると還付額が増えたと言っているのを羨むだけでなく、今すぐ自分の名義で口座を開設し、第一歩を踏み出す必要があります。複雑に考える必要はなく、スマートフォンで証券会社のアプリをダウンロードし、非対面で口座を作成すれば、わずか数分で終わります。
年金貯蓄口座は、税制優遇と投資を同時に手に入れられる、長期資産形成の核心的な手段です。
2. 税額控除上限900万ウォンの活用方法

個人年金貯蓄と個人型退職年金を合わせると、1年間に最大900万ウォンまで税額控除対象の積立上限が与えられます。年金貯蓄口座単独では最大600万ウォンまで認められ、残りの300万ウォンは退職年金口座に追加積立することで埋めることができます。総給与が5,500万ウォンを超える会社員であれば13.2%の控除率が適用され最大118万8,000ウォンを還付され、5,500万ウォン以下であれば16.5%が適用され最大148万5,000ウォンを還付されます。毎月給与からコツコツと税金を引かれる会社員にとって、この金額は給与不足の中での恵みの雨のような貴重な還付金です。
多くの人が年末が近づいてから慌ててまとまったお金を入れようとしたり、上限を満額に届かず悔やんだりします。普段余裕がなくても、毎月少しずつ分割して積立する方法を取れば、家計の負担を大きく減らしながら自然と上限を埋めることができます。例えば、年金貯蓄の上限600万ウォンを埋めるには、毎月約50万ウォンずつコツコツと自動振替を設定しておけばよいです。もし10月や11月になって残りの金額がいくらなのか計算して驚いているなら、残りの3ヶ月で不足分を集中的に積み立てる戦略も検討できます。自分の所得水準と資金状況を正確に把握し、無理に上限を埋めようとするのではなく、毎月対応できる水準を維持することが重要です。
年金貯蓄600万ウォンと退職年金300万ウォンを合わせて900万ウォンの上限を埋めると、最大148万ウォン以上の還付を受けられます。
3. 米国株指数商品の投資戦略
最近、多くの投資家が年金貯蓄口座を活用して、米国を代表する指数に連動する商品を積極的に購入しています。人工知能と半導体産業を牽引するグローバルな優良企業が大量に含まれる指数に積み立て投資すれば、長期的に優れた成果を期待できるからです。実際に、国内主要な資産運用会社の米国代表指数商品は、個人投資家の莫大な資金が殺到し、純資産規模が非常に膨らみました。短期的な値動きの差益を狙う売買よりも、毎月決まった日に株式を買い集める方法を通じて、市場の変動に揺らぐことなく平均取得単価を下げる戦略が有効です。
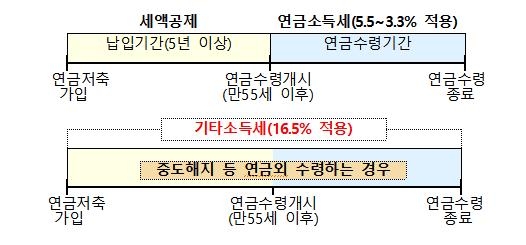
通常口座で海外株式を直接取引すると、収益の22%を譲渡所得税として払わなければなりませんが、年金口座内で売買すればこの税金を直ちに払わず、年金受給時まで先延ばしにできます。将来退職して年金を受け取って使う際に払う年金所得税率は3.3%から5.5%とはるかに低いため、税金の面では圧倒的に有利です。若い会社員ほど、このような複利効果と税制優遇を受けられる時間が長いので、退職資産を増やすためにこれ以上のツールは見つかりません。毎月給与支給日に自動的に米国指数商品を一定数量ずつ購入するように設定しておき、日常に集中していれば、数年後に驚くほど膨らんだ資産と出会うことになるでしょう。
年金口座を通じて米国指数商品に積み立て投資すると、課税繰延べと低率課税の優遇を同時に享受できます。
4. 満期資金の転換と追加積立のコツ
身近で見かける個人総合資産管理口座(ISA)の満期が近づくと、このお金をどう運用すべきか悩む人が多いです。満期になった資金をただ通常口座に引き出して使うのではなく、口座の満期日から60日以内に年金貯蓄口座へ振替えると、追加で税額控除の優遇を確保できる絶好の機会が開かれます。転換金額の10%(最大300万ウォン限度)について追加で税額控除を受けられるため、すでに上限を満額にした人でも税金節約効果をもう一度享受できる 셈です。このような制度をよく活用するスマートな会社員たちは、複数の節税口座を有機的に結びつけて、資産増殖の効率を最大化しています。
例えば、頑張って運用していた口座の期間が終わって戻ってきたまとまったお金をそのまま年金口座に移し替えると、老後資金も一気に大きく増え、税金の負担も避けることができます。ただし、口座間の移動を行う際は、必ず決められた期間内に正規の手続きを経なければ、税制優遇を完全に認められないため注意が必要です。銀行や証券会社の相談員に直接問い合わせたり、モバイルアプリを通じて正確な転換方法を確認してから進めるのが安全です。このような小さな制度的な違いを知り実行するだけでも、数年後に手元に入る資産の規模は天と地ほどの差が開くことになります。
満期になった資産を決められた期間内に年金口座へ転換すると、追加の税額控除上限を確保できます。
5. 中途解約時の注意点と対処法
年金貯蓄口座は老後に備える長期商品であるため、途中で急に金が必要だからといって安易に解約すると大きな損失を被る可能性があります。税額控除を受けた元本とこれまで増えた収益に対して、その他所得という名目でなんと16.5%という高い税金を課される可能性があるからです。実際に、結婚資金や住宅購入資金が急に必要だという理由で、年末調整の優遇だけ受けて口座を解約し、翌年の総合所得税申告時に税金の負担に苦しんで後悔する会社員は少なくありません。したがって、この口座に入れるお金は、少なくとも退職時点までは絶対に引き出さない余裕資金だという気持ちで臨む必要があります。
やむを得ず現金が必要な状況が発生した場合は、口座全体を解約するのではなく、部分出金制度を探ったり、積立停止機能を活用したりするのが賢明です。一部の証券会社では、特別な事情がある場合に税金ペナルティを軽減したり、必要な分だけ一時的に借りるような形のサービスを提供하기도するため、カスタマーセンターで確認する必要があります。そもそも毎月積立金額を設定する際に、自分の給与の固定支出と非常用資金を徹底的に計算し、息が詰まるほどではなく、無理なく続けられる金額だけコツコツ入れることが、解約を防ぐ最良の策です。長期戦である老後準備の過程で、中途放棄は最大の敵なので、揺るがない積立計画を立てる必要があります。
中途解約すると、これまで受けた税制優遇を返還しなければなりません。退職時まで維持できる金額のみ積立すべきです。
6. 成功した老後に向けた最終提言
これまで年金貯蓄口座の概念から、税額控除上限を埋めるコツ、そして米国株商品を通じた投資戦略まで詳細に見てきました。平均寿命が伸び、退職後の生活が長くなるにつれ、単に銀行にお金を積み上げる方式では、物価上昇に打ち勝ち、豊かな老後を保障することは困難です。毎月コーヒー数杯分を節約し、不要な消費を減らして作った種銭を年金口座にコツコツ積み上げていけば、10年後や20年後、私たちの口座残高は全く異なるものになっているでしょう。他人がやっているからといって流行に乗って無闇に真似するのではなく、自分の所得と投資傾向に合った現実的な計画を立てることが何より重要です。
今年残りの期間、自分の積立状況を落ち着いて点検し、不足している金額があれば、今すぐ自動振替の設定を修正してみてください。小さな習慣の変化が積み重なり、退職後の生活の質を決定づける確かな盾になってくれるでしょう。証券会社のアプリを開き、口座残高を確認するという軽い行動が、今後の私たちの老後を変えることができる最も強力な投資の始まりです。今日学んだ内容を基に、今日からすぐに自分だけの堅牢な節税投資を始められることを心から応援します。
継続的な積み立てと徹底的な節税戦略を通じて、退職後の経済的自由を事前に準備すべきです。
よくある質問
=