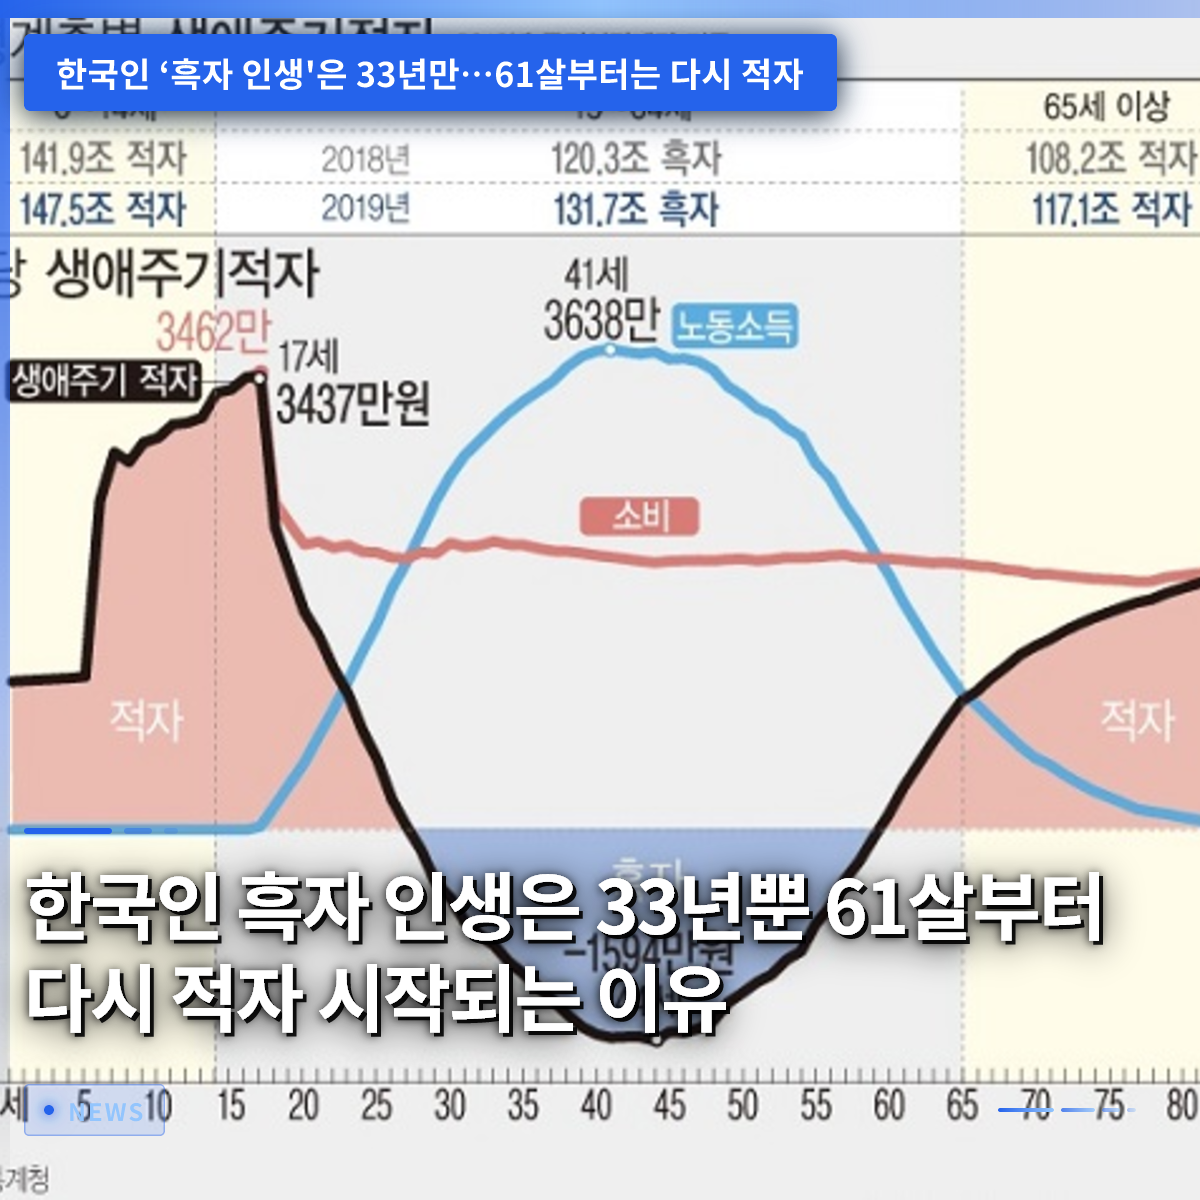
国家機関の生涯周期統計によると、韓国人は平均28歳でようやく黒字期間に入り、61歳から再び赤字人生に転換することが明らかになりました。生まれてから就職するまでは学業や生活費により継続的な赤字を経験し、社会に出ても経済的安定を見つけるまで時間がかかるためです。特に人生で得る収入よりも支出が多くなる赤字期間が想像以上に早く訪れるという点で、多くの人の注目を集めています。周囲を見渡せば、退職を目前に控えているか、すでに定年を迎えた知人が、固定収入の途絶と増加する医療費負担のために深い溜息をついている姿を容易に目撃できます。今日は、私たちの生活の財政的な流れがどのように進み、なぜ特に61歳という年齢が分水嶺となるのかを詳しく見ていきましょう。この記事を通じて、訪れる老後を事前に備え、賢い資産管理を実践できる具体的な方向性を一緒に考える時間を持ちましょう。
=
韓国人の黒字人生は33年間だけ、61歳から再び赤字になる理由
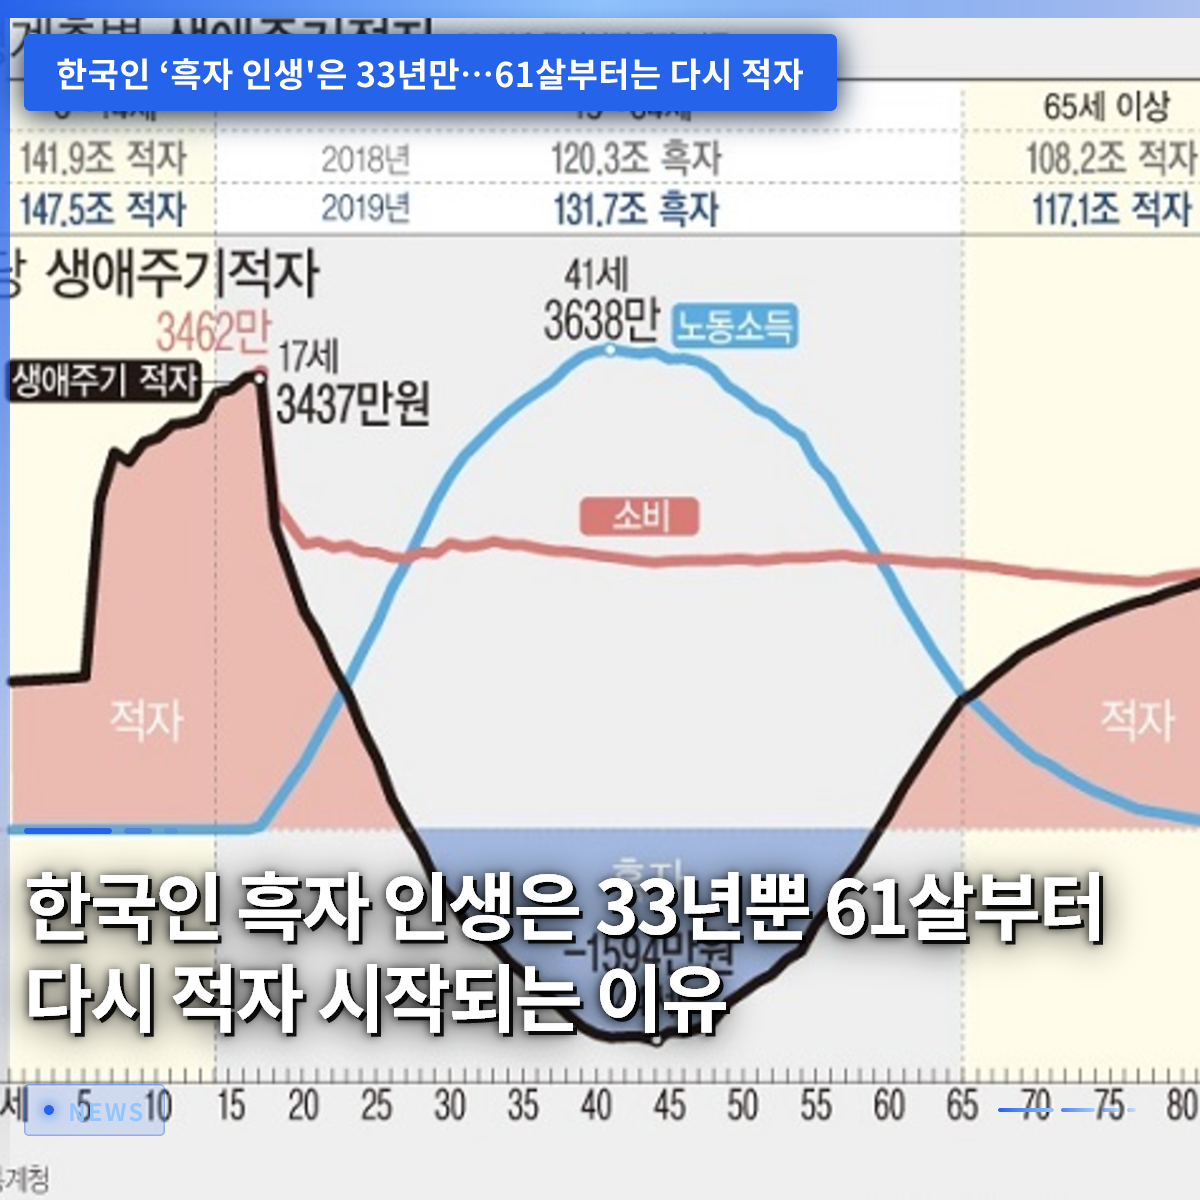
1. 28歳の黒字転入の意味
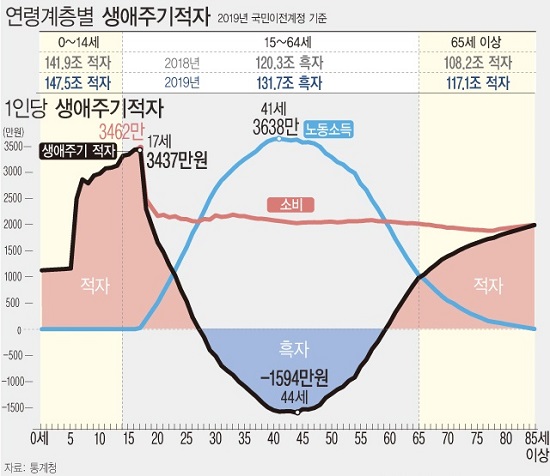
韓国国民が本格的に稼いだお金が使うお金より多くなる時点は、平均28歳という年齢と集計されました。大学を卒業し、兵役を終えて就職戦線に飛び込み、初めて給料を受け取り始める時期がだいたいこの頃であるため、統計的にも一致する姿が見られます。親の庇護から離れ、完全に自分の力で衣食住を解決し、貯蓄を始めることで初めて経済的独立を成し遂げる重要な分岐点です。もちろん、最近は就職難が深刻化するにつれ、初就職の時期がどんどん後ろにずれ込む傾向にあるため、28歳という年齢は誰かには少し厳しく感じられるかもしれません。それでも、この時期から消費者としての生活から離れ、生産者として堂々と社会の一翼を担うようになるという点で大きな意味があります。最初の職場に入り、積立口座を作り、最初の給料で親にプレゼントを買って嬉しかった記憶は、私たち誰もが一度は経験した親しみのある日常の一場面です。大学卒業後に就職準備を経験する数々の挫折と合格通知の喜びは、まさにこの黒字人生の扉をノックする前哨戦と言えるでしょう。28歳という年齢は、単に年齢が一歳増えるだけでなく、社会的責任を引き受け自立した真の大人になる出発線です。
韓国人は平均28歳でようやく収入が支出を上回る黒字期間に入ります。
2. 16歳の最大赤字と教育費
生まれてから27歳まで続く長い赤字期間の中でも、最も赤字幅が深刻な年齢はまさに16歳の中学生時代です。この時期には1人当たり実に4000万ウォンを超える莫大な金額が消費され、その主な原因は私教育費を含む教育関連支出です。人より遅れてはいけないという不安の中で、塾代や家庭教師代のために財布を開かなければならない親たちの背骨が曲がる時期がまさにこの頃です。中学校と高校時代を経て、子供を一人きちんと育てるのに掛かる費用は想像を絶するほどの規模を誇ります。統計数字に刻まれた16歳の巨大な赤字額は、私たちの社会が教育にどれほど多くのコストとエネルギーを注いでいるかを示す典型的な証拠です。名門大学に進ませるために昼夜を問わず働き、塾代の請求書を受け取る親の心は常に重くせざるを得ないのが冷酷な現実です。子供の将来のためにすべてを犠牲にする親たちの献身のおかげで、思春期は人生で最も多くの財政的投資が行われる時期になります。この時期の莫大な支出は、後に子供が成長を終え社会に出た時に初めて、借金を返済する形で徐々に埋められていきます。
16歳の思春期は、過剰な教育費支出により生涯周期の中で赤字規模が最も大きい時期です。
3. 45歳の収入ピークと最大黒字
人生を送る中で最も多くのお金を稼ぎ、貯蓄できる黄金期は、まさに45歳という中年の年齢です。この時期は職場で一定の職位と年収が上がっている状態であるため、労働収入が生涯最高値を記録する時点です。稼ぐ収入が一年に4000万ウォンを大きく上回り、使うお金を除いても毎年数百万ウォンの黒字を着実に積み上げることができます。子供たちが成長期で塾代や食費にお金が 많이 掛かることもありますが、親の経済的収入能力も最高潮に達しており、これを十分に防げます。周囲の40代後半の会社員友達に会えば、会社でチーム長や課長の座を担い、最も忙しく走り回ると同時に最も多くの年収を得る時期であることを実感します。こうして必死に稼いだ資金は、訪れる退職後の生活を耐えさせる最も頼もしい盾であり、種銭となるため、この時期の管理が非常に重要です。人生の黒字ピークを記録する45歳こそ、未来のための資産を増やし、老後資金を本格的にセットすべき決定的なタイミングです。しかし、この時期には子供の大学学費や住宅購入ローン元利返済など支出要因も小さくないため、油断すればすぐに口座が空っぽになる可能性があります。
45歳は労働収入がピークに達し、人生で最も大きな黒字規模を記録する黄金期です。
4. 61歳に再び訪れる赤字
そうして一生懸命働き、貯蓄しながら生きていっても、必ず訪れる61歳には、再び収入より支出が多い赤字人生に戻ります。定年退職や勧奨解雇などにより、固定的な給料が途絶えたり大幅に減る一方で、体が不調を訴え始め、病院費支出が増加します。若い頃は健康を信じて過ごしてきましたが、年齢を重ねるにつれ更年期疾患や慢性疾患の治療のために薬代や病院費に出るお金が雪だるま式に膨らみます。収入は0ウォンに収束するのに、固定支出は減る気配が見えないため、口座残高が瞬時に底を突く恐ろしい状況が演じられます。還暦を迎え、人生の第二幕を祝うべきですが、経済的不安感が大きくなり、安心して笑えないのが、私たちの親たちの自画像です。実際に退職時期を迎えた多くの退職者が、定期的な収入の欠如と医療費爆弾という二重苦に苦しんでおり、大きなストレスを訴えています。退職後に経験するこのような財政的逆転現象は、誰もが避けられない自然な手順ですが、その衝撃は想像以上に鋭く残酷です。したがって、61歳という赤字転換年齢になる前に、どれだけ徹底的に老後資金を準備していたかが、残りの人生の質を決定づけます。
61歳からは、退職による収入減少と医療費増加により、再び赤字人生に入ります。
5. 赤字再転入時期が遅れる理由
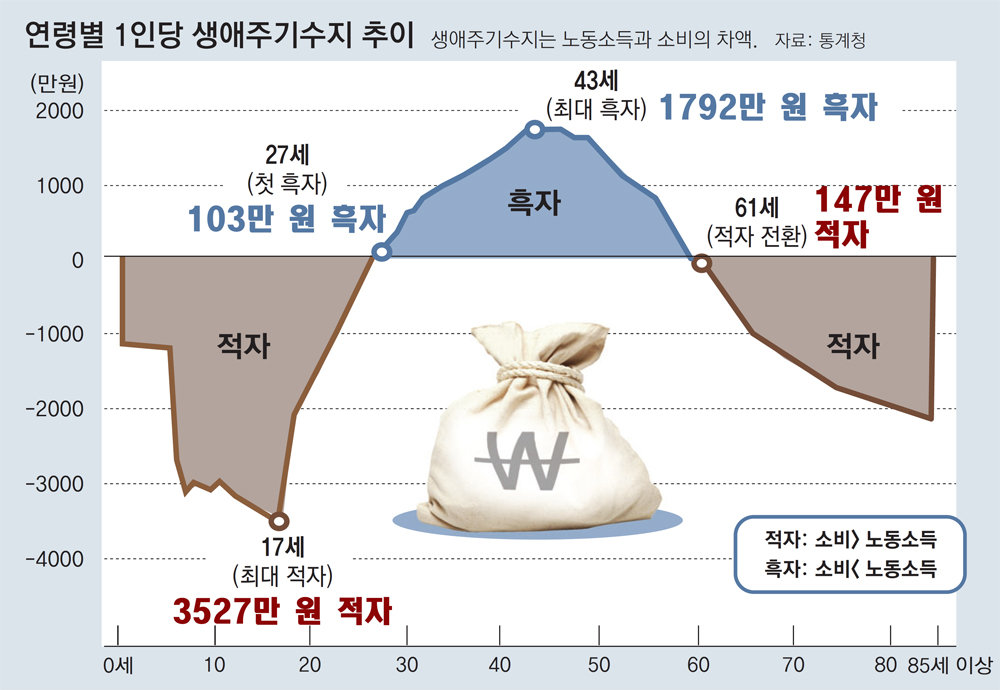
幸いなことに、最近の統計を見ると、61歳という赤字再転入時期が過去に比べて少しずつ後ろに遅れている肯定的な変化が感じられています。過去2010年には56歳で赤字に戻っていましたが、最近の調査では61歳までその時期が5年も延びたことが確認されました。このような現象は、定年を過ぎても孫の零用钱を稼ぐために警備員や清掃労働などで再び前線に飛び込む高齢層が急増したためです。退職年齢が法的に延長されたり、働ける健康な高齢者が増えるにつれ、労働収入をもう少し長く維持できるようになりました。若い頃のように大金を稼ぐことはできなくても、最低限の生活費を自分で稼ぐ高齢者が増えたおかげで、赤字転換時点が遅れたのです。政府の高齢者雇用事業の拡大と民間企業の高齢者雇用親和的な雰囲気も、このような統計的指標の改善に少なくない貢献をしました。働く高齢層が増えることで経済的自立期間が延長されることは、国家全体の財政健全性にとっても非常に好ましい信号と言えるでしょう。しかし、依然として体力の限界と質の高い雇用の不足問題により、このような傾向がいつまで持続するかどうかは、慎重に見守るべき点です。
高齢層の経済活動参加増加により、赤字再転入時期が2010年の56歳から最近の61歳まで遅れました。
6. 展望と老後準備の重要性

人生全体を通して見ると、私たちが完全に黒字を享受できる期間はわずか33年しかないという点を深く銘記すべきです。28歳から始まり61歳で終わる、この短くも貴重な33年間に、残りの長い老後を耐え抜く資金をすべて準備するという宿題を抱えています。物価は絶えず上昇し、平均寿命はどんどん延び、100歳時代を超えて120歳時代を見据える今の状況では、より緻密な戦略が必要です。若い頃の華やかな消費パターンを大胆に減らし、貯蓄と投資を並行して行い、訪れる61歳以降の赤字時期を徹底的に防がなければなりません。周囲で「老後破産」という言葉がニュースに上がる時、他人のことのように扱うのではなく、自分の未来の軌道として直視し、備えなければなりません。今この瞬間にも時は流れ、黒字人生のカウントダウンは絶えず作動しているという事実を絶対に忘れてはいけません。今日からでも、自分の収入と支出構造を綿密に点検し、不要な固定費を減らして、退職口座に少しでも多く加える知恵を発揮してみましょう。堅固な経済的基盤の上で迎える老後こそ、真に余裕があり幸せな人生の本当の黄金期となるでしょう。
生涯33年しかない黒字期間を賢く活用し、長くなった老後の赤字時期に備えなければなりません。
よくある質問
=