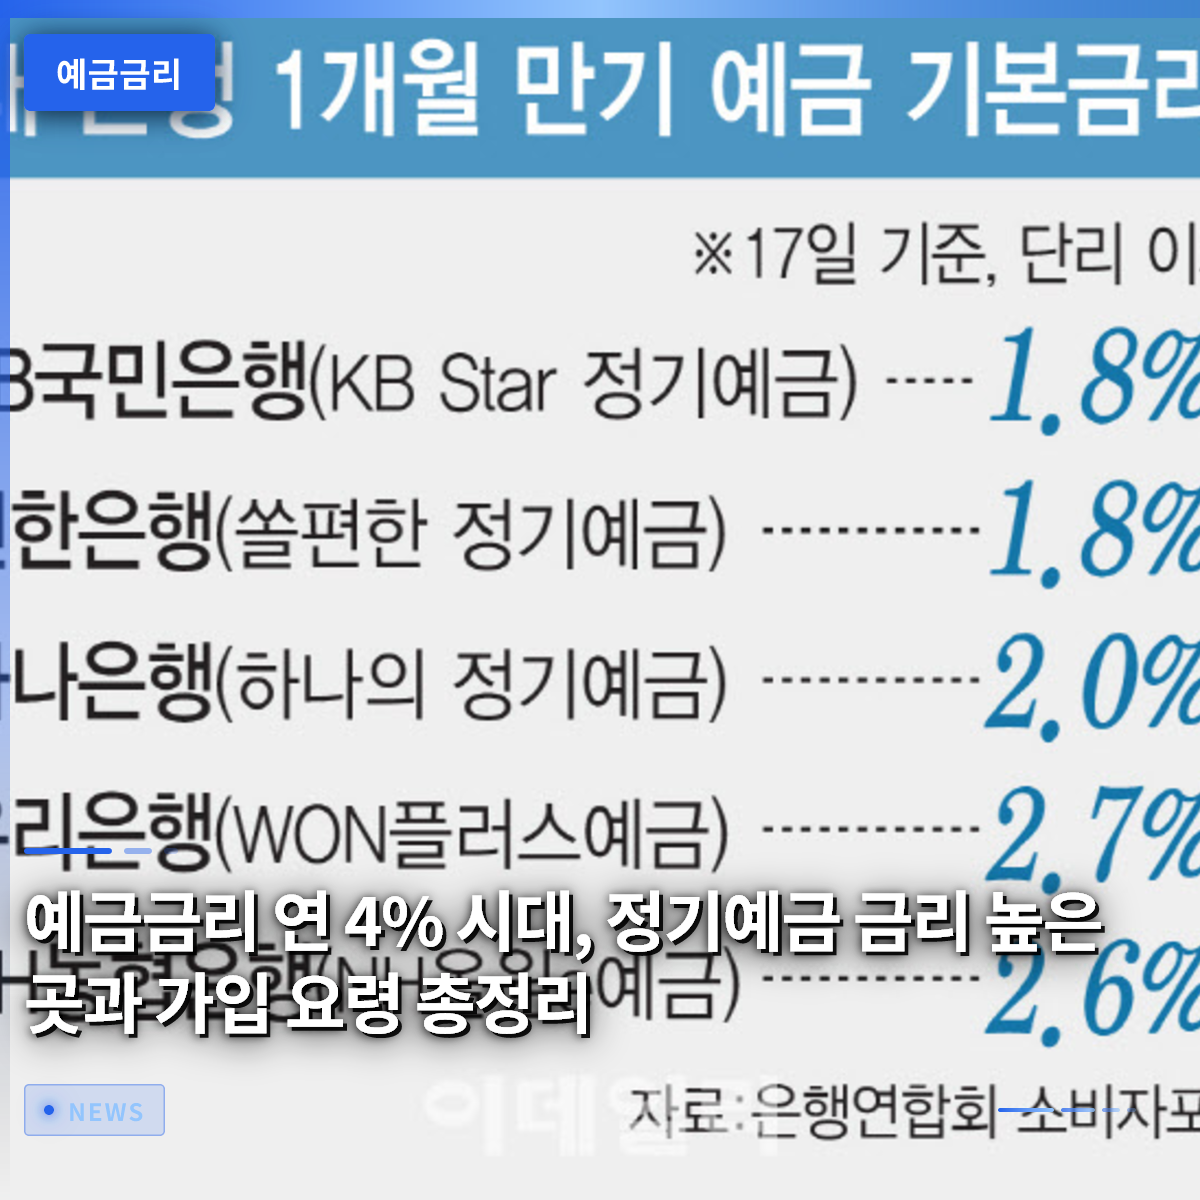
銀行業界の預金金利が再び上昇基調をたどる中、安全に利子収益を確保しようとする人々がincreasingly増えています。最近の韓国銀行の基準金利引き上げの影響で、市中銀行や貯蓄銀行が預金獲得競争に参入し、年4%に迫る商品が次々と登場しています。会社員のキムさんは、昨年の祝日にもらったボーナスをどこに預けるか悩んだ末、株式市場ではなく高金利の定期預金に目を向けました。以前は株式や暗号資産に資金が集中する逆マネームーブ現象が顕著でしたが、最近は確実な利子を支払う預金商品が再び人気を集める傾向にあります。この記事では、現在の市中の預金金利動向を確認し、最も有利な条件で資金を預ける具体的な方法を詳しく解説します。
=
預金金利年4%時代、定期預金の金利が高い場所と申込のコツまとめ
1. 最近の預金金利動向と銀行業界の預金獲得競争

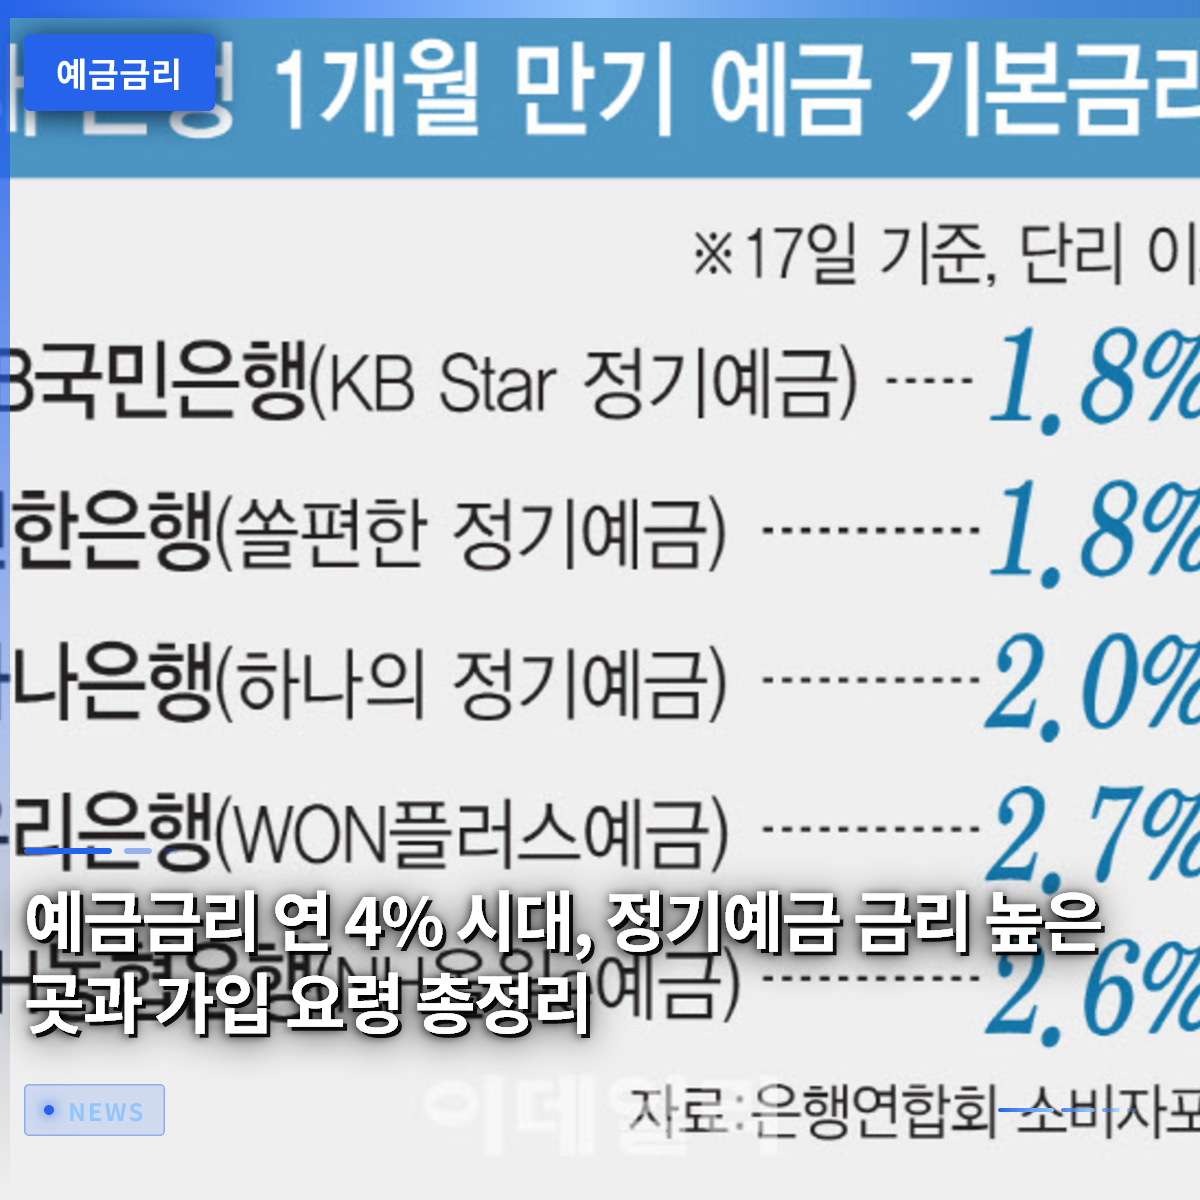
各銀行が相次いで預金金利を引き上げることで、利子収益を期待できる環境が整いました。農協銀行をはじめとする主要金融機関は、定期預金(一括型)と積立預金(積み立て型)の金利を連続して引き上げ、顧客獲得競争に突入しています。市中銀行の代表的な定期預金金利は年3.5%を超えており、一部の貯蓄銀行では年4%に近い商品も提供されています。株式市場のボラティリティが高まる中、リスクのある投資ではなく元本が保証される預金へ資金が再び移動する逆マネームーブ現象も加速しています。銀行が預金商品の金利を引き上げる理由は、市中の流動性を確保し、顧客を先行して獲得するための戦略的な選択です。家計の資金の流れが変化しているため、預金商品を選ぶ基準もより厳格になる必要があります。安易に近所の銀行を訪れるのではなく、複数の金融機関の条件を比較するプロセスが不可欠です。過去に比べて利子収入が増えたのは事実ですが、ローンも併用している家計であれば、利子負担も同時に考慮する必要があります。金利上昇期には、余剰資金をどこに配置するかによって資産運用の結果が全く変わることがあります。したがって、現在の金利上昇期を適切に活用するには、毎日発表される金融市場の変化を注視する必要があります。
銀行業界の預金獲得競争により預金金利が上昇し、安全な利子収益を追求する資金移動が活発化しています。
2. 定期預金の金利が高い場所を探す方法と注意点
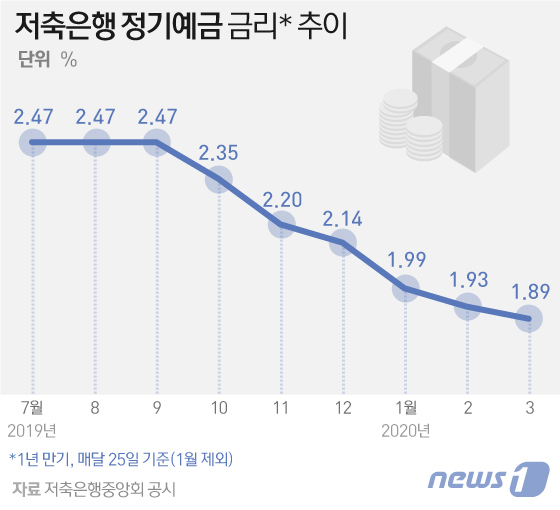
市中で最も高い預金金利を提供する場所を見つけるには、金融機関別の比較開示を積極的に活用する必要があります。銀行協会消費者ポータルや各種金利比較ツールを使えば、全国の銀行や貯蓄銀行の商品を一目で比較できます。例えば、ドリーム貯蓄銀行や光州銀行などの地方銀行や貯蓄銀行は、市中銀行よりもやや高い金利を提示するケースが多いです。しかし、画面に表示されている最高金利だけを信じて申込んだ結果、後悔するケースも少なくないため注意が必要です。最高金利を得るためには、給与振込や自動振替、マーケティング同意など厳しい優遇条件を満たす必要がある場合がほとんどです。主婦のイさんは、ポータルサイトで最も高い金利を提示するという広告を見て申込もうとしましたが、複雑な条件を満たせなかったため、結局基本金利しか受け取れませんでした。また、インターネット上で流布している比較開示の金利と、実際に適用される金利が異なる可能性があるため、必ず該当金融機関のアプリで最終確認を行う必要があります。特に自動延長機能を利用する場合、既存口座と同じ金利が適用されないことが多いため、満期時に自らより良い条件の商品に乗り換える方がはるかに有利です。
最高預金金利を得るためには、優遇条件を丁寧に確認し、アプリで実際の適用金利を直接照合する必要があります。
3. 預金者保護限度額と安全な資金分散戦略
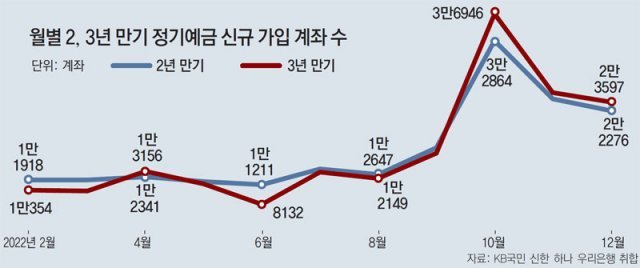
貴重な資金を銀行に預ける際は、金利だけでなく預金者保護限度額を必ず念頭に置かなければなりません。現在の韓国法律に基づき、1つの金融機関につき元本と利子の合計で最大5,000万ウォンまで安全に保護されます。会社員のパクさんは、退職金と余剰資金を合わせて1億ウォン超の金額を1つの貯蓄銀行に集中して預けたところ、周囲の助言を聞いて驚き、急いで分散預けを行いました。金利が少しでも高いという理由で5,000万ウォン超の巨額を1か所に預けるのは、万一の事態に備えられない危険な投資方法です。資産を安全に守るためには、5,000万ウォン単位で複数の金融機関に分けて申し込むのが定石です。例えば、1億ウォンの余剰資金がある場合、A貯蓄銀行に5,000万ウォン、B銀行に5,000万ウォンと分けて、それぞれ預金者保護限度額内で運用する必要があります。貯蓄銀行の金利は市中銀行よりも魅力的に見えますが、安全性を最優先に考えるなら分散預けは選択ではなく必須です。周囲の噂や高い金利だけに惑わされず、自分の元本が法的に安全に保護されるかをまず確認する習慣を身につけるべきです。
元本と利子を含め5,000万ウォンまで保証する預金者保護限度額を守るため、資金を分散預けする必要があります。
4. 預金と積立預金の違いおよび利子計算の真実
多くの人が預金金利と積立預金金利を混同し、実際に手元に入る利子額を誤って計算しがちです。毎月一定額を積み立てる積立預金の金利が10%であっても、1ヶ月目に預けたお金だけが12ヶ月間利子が付き、最終月に預けたお金は1ヶ月分の利子しか付きません。一方、定期預金(一括型)は最初から最後まで一括して預けるため、金利が同じであれば預金の方がはるかに多くの利子をもたらします。フリーランスのチェさんは、積立預金の金利が高いという広告だけを見て申し込んだところ、予想より少ない満期利子を受け取り、大きく失望した経験があります。まとまった資金を持っている人は、毎月分割して入れる積立預金よりも、一括で預ける定期預金の方が収益面ではるかに有利です。もちろん、毎月収入が発生する会社員や社会人経験の浅い人にとっては、積立預金はまとまった資金を作る優れた手段となり得ます。しかし、すでに貯めた種銭がある場合は、積立預金ではなく預金商品を通じて利子収益を最大化する戦略を立てる必要があります。利子計算の方法を正確に理解し、自分の資金の性質に合った商品を選択することで、不要な利子損失を防ぐことができます。
まとまった資金は預金に預けることで完全な利子収益を得られ、積立預金とは利子計算方法が全く異なります。
5. ローン利息と預金金利の目に見えないつながり
市中の預金金利が上がると、皮肉にも住宅ローンや信用ローンを利用している人々の利息負担も雪だるま式に膨れ上がります。銀行は預金を通じて資金を調達するため、預金金利が上がると資金調達コストが上昇し、これがそのままローン金利の上昇につながります。事業家のジャンさんは、最近銀行が預金金利を引き上げたというニュースを見て喜んだものの、すぐに自分のローンの利息も一緒に上がり、むしろ生活費の圧迫が深刻化したと打ち明けています。金融資産よりも負債が多い家計であれば、預金金利上昇がもたらす喜びよりも、ローン利息増加の苦痛の方がはるかに大きく感じられるでしょう。したがって、家計全体の財務健全性を点検する際は、預金金利だけでなくローン金利の推移も一緒に見る知恵が必要です。余剰資金が十分な家計は高い預金金利で良い収益を得られますが、ローンを組んで家を買ったり事業資金を借りたりした家計は危機的状態にあります。最近、転貸借保証金を月次家賃に転換する際に適用する転換率と預金金利を比較して住居費を計算する人も増えています。保証金の一部を定期預金に入れた場合の利子収益と、月次家賃として出ていく金額の大きさを丁寧に比較することで、家計の損失を防ぐことができます。
預金金利上昇はローン金利上昇につながるため、負債が多い家計は利息負担の増加に徹底的に備える必要があります。
6. 満期管理と今後の預金金利見通しおよび行動指針
今後の預金金利の推移を展望すると、当面銀行業界の預金獲得競争と金利変動性が継続すると予想されます。専門家は、米国の基準金利の変化や国内の物価上昇率に応じて、銀行が随時金利を調整する可能性が高いと分析しています。したがって、今すぐまとまった資金を一括して拘束するのではなく、満期を適切に分散して申し込むことが賢明な投資戦略です。例えば、1年満期の商品1つに全財産を入れるのではなく、6ヶ月、9ヶ月、12ヶ月などで期間を分散して置けば、金利上昇期に柔軟に対応できます。銀行アプリを随時確認し、自分が加入した商品の満期日が近づいた際に、自動延長の代わりに自らより良い条件の商品に乗り換える努力が必要です。過去の慣習通り通帳を放置せず、積極的に金利を比較し、自分の資産を守る金融消費者になるべきです。株式市場の上下に一喜一憂するのではなく、確実な利子収益をもたらす預金商品を通じて安定した資産増殖を実現しましょう。今日からでも自分の通帳の引き出しを開け、眠っている預金や積立預金の状態を確認し、最も有利な金利条件を見つけて実行してみることをお勧めします。
満期を分散し、積極的に商品を乗り換える戦略で、今後の金利変動性に備える必要があります。
よくある質問
=