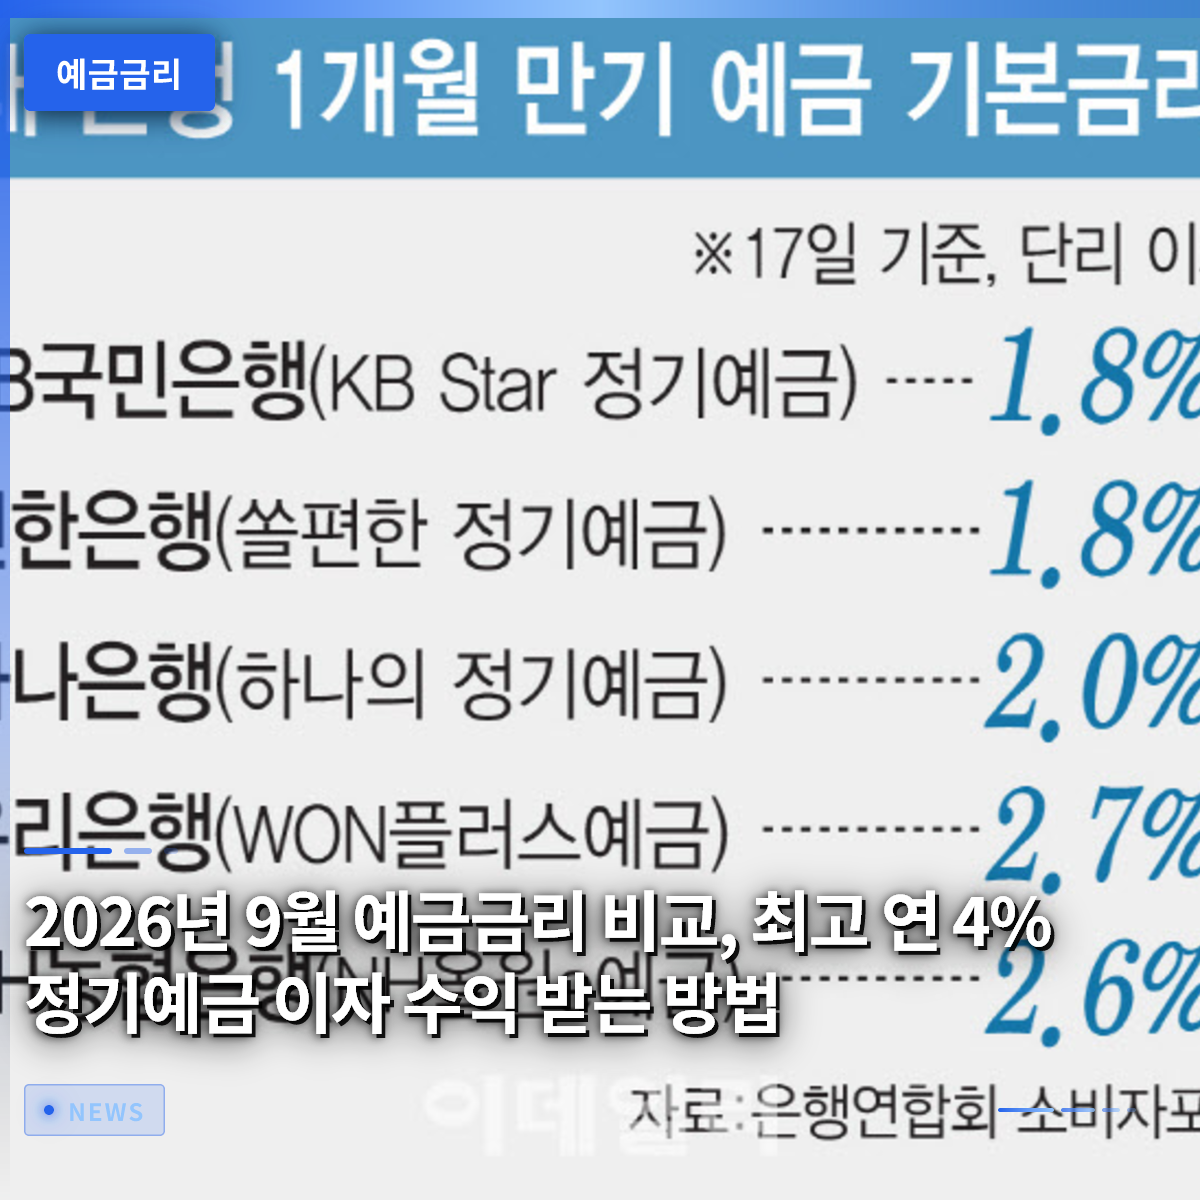
최근 시중은행들이 수신금리를 잇따라 인상하면서 정기예금에 가입해 연 4%에 육박하는 이자 수익을 기대할 수 있는 시기가 찾아왔습니다. 주식시장이나 부동산 시장의 불확실성이 커지면서 안전하게 원금을 지키며 이자를 챙기려는 사람들이 다시 은행 창구로 몰리는 역머니무브 현상도 뚜렷해지고 있습니다. 지난해 주식이나 가상화폐로 눈을 돌렸던 직장인 김 모 씨도 최근 만기가 돌아온 자금을 다시 안전한 정기예금으로 옮기며 마음의 평안을 찾았다고 말합니다. 이번 글에서는 2026년 9월 현재 급변하는 금융 시장 속에서 가장 유리하게 자금을 굴릴 수 있는 금리 비교 방법과 구체적인 활용 전략을 상세히 짚어보겠습니다. 시시각각 변하는 금융 환경 속에서 내 소중한 자산을 지키고 불리기 위해서는 각 은행의 조건을 꼼꼼히 살펴야 합니다. 이 글을 끝까지 읽으시면 복잡하게만 느껴졌던 은행 상품 공시를 스스로 해석하고 가장 높은 이자를 안겨줄 상품을 직접 고를 수 있는 안목을 기르게 될 것입니다.
=
2026년 9월 예금금리 비교, 최고 연 4% 정기예금 이자 수익 받는 방법
1. 은행권 예금금리 인상 배경

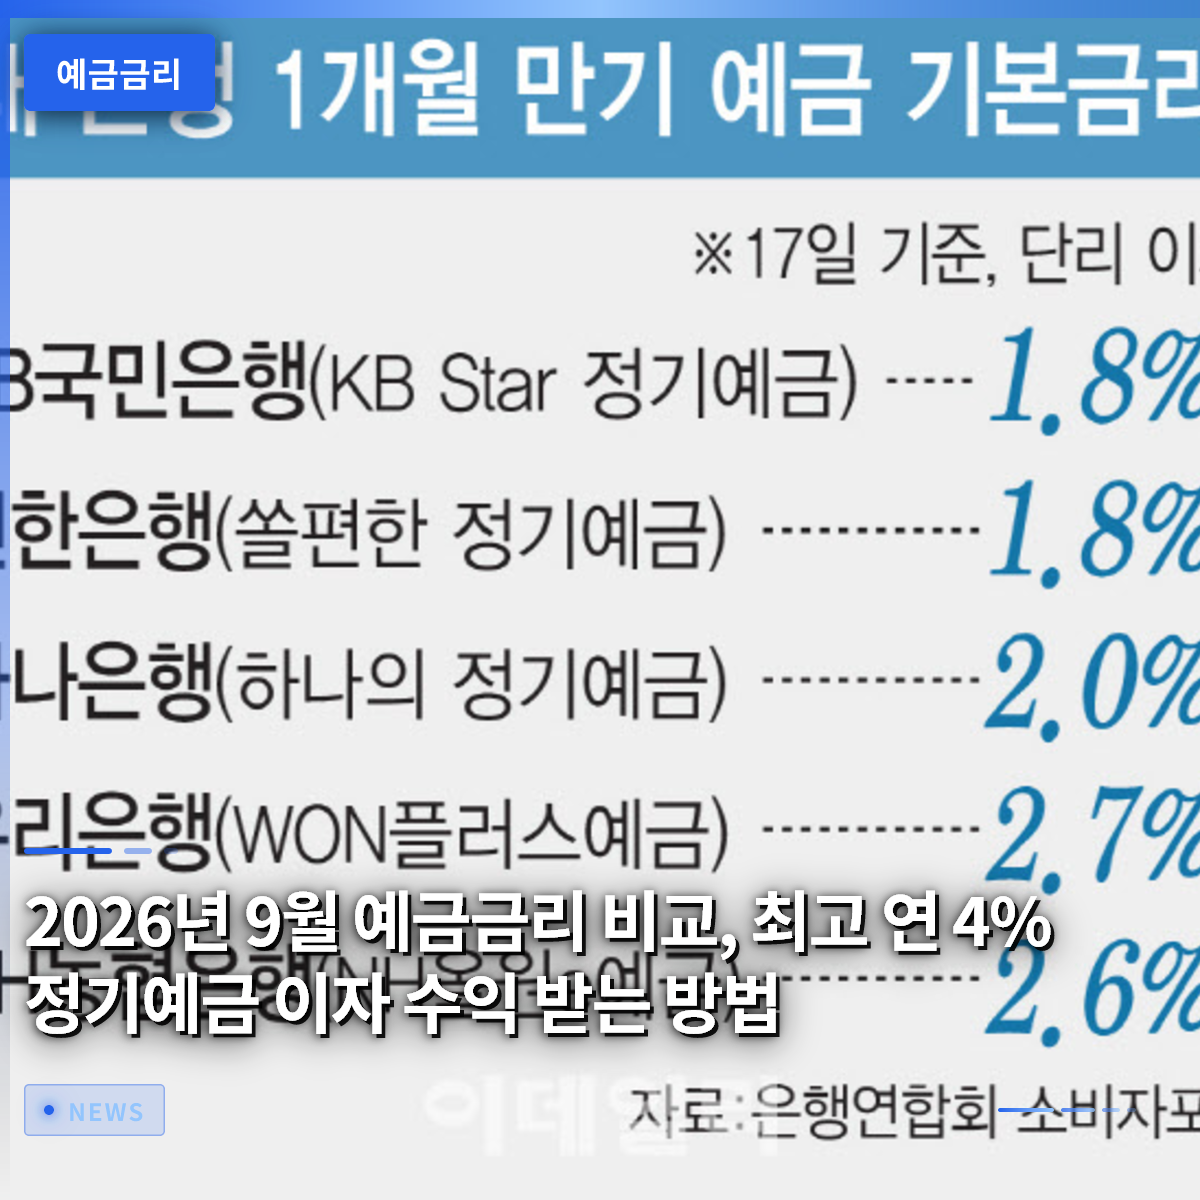
최근 주요 시중은행들이 거치식 예금과 적립식 예금의 금리를 일제히 올리면서 저축족들의 발걸음이 빨라지고 있습니다. 농협은행을 비롯한 주요 금융사들이 수신금리를 0.20퍼센트포인트 이상 상향 조정하면서 시중의 유동성 자금을 흡수하기 위한 경쟁에 돌입했습니다. 이러한 움직임은 한국은행의 통화 정책 기조 변화와 시장 금리의 흐름이 맞물리면서 나타난 자연스러운 결과물이라고 볼 수 있습니다. 시중에 돈이 마르면서 은행들은 안정적인 자금 조달을 위해 예금금리를 높여 고객을 유치하는 전략을 펼치고 있는 것입니다. 과거에 비해 확실히 이자율이 높아진 것을 체감한 소비자들은 더 이상 주식시장만 바라보지 않고 안전한 예금 상품으로 눈을 돌리고 있습니다. 이처럼 은행들이 이자 비용을 감수하면서까지 금리를 올리는 이유는 결국 만기가 도래하는 예금 자금을 붙잡고 새로운 자금을 끌어모아야 하기 때문입니다. 금리 인상 시기에는 대출금리뿐만 아니라 예금금리도 함께 오르기 때문에 대출이 많은 가구는 이자 부담을 크게 느끼지만 자산가들은 오히려 이자 수익을 늘릴 기회로 활용합니다. 실제로 주변을 둘러보면 대출 이자와 예금 이자 사이에서 어떻게 자금을 재배치해야 할지 고민하는 직장인들이 아주 많아졌습니다. 무턱대고 자금을 묶어두기보다는 내 자산의 성격에 맞춰 대출 상환과 예금 가입을 지혜롭게 저울질해야 손해를 보지 않습니다. 금융 환경이 급변할수록 뉴스에서 떠드는 소문보다는 각 은행의 공식적인 상품 안내와 금리 공시를 직접 확인하는 습관이 중요합니다.
은행권의 수신금리 인상 경쟁이 본격화되면서 예금 가입을 통해 실속 있는 이자 수익을 거둘 수 있는 환경이 조성되었습니다.
2. 정기예금 최고금리 4% 활용법
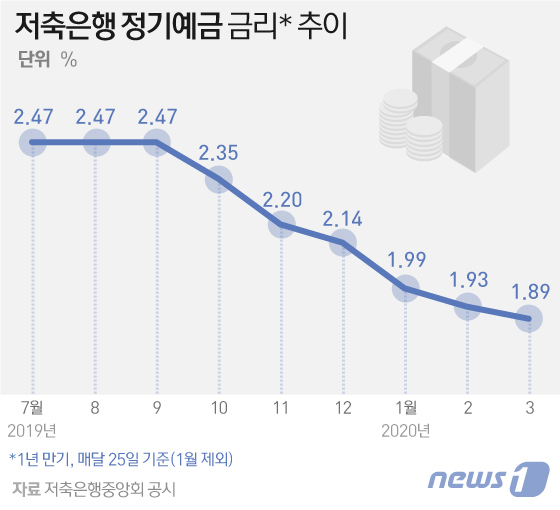
시중에 최고 연 4%에 육박하는 정기예금 상품들이 등장하면서 목돈을 굴리려는 사람들의 선택지가 한층 넓어졌습니다. 다만 이러한 최고금리는 그냥 주어지는 것이 아니라 급여 이체나 자동 납부 같은 까다로운 우대 조건을 충족해야만 적용되는 경우가 많습니다. 서울에 사는 직장인 박 모 씨는 최고 연 4%라는 광고만 믿고 예금에 가입하려다가 우대 조건이 생각보다 까다로워 발길을 돌린 적이 있습니다. 우대 조건을 꼼꼼히 따져보지 않으면 실제로 내가 손에 쥐는 이자는 광고 속 문구보다 훨씬 낮을 수 있으므로 주의해야 합니다. 따라서 가입 전 은행 어플리케이션을 통해 기본 금리와 우대 금리의 조건을 낱낱이 비교하는 지혜가 필요합니다. 또한 자동연장 기능을 설정할 때도 주의를 기울여야 하는데 은행연합회 소비자포털에 나오는 비교공시 금리가 기존 계좌의 자동재예치 금리와 항상 일치하는 것은 아닙니다. 만기가 되어 자동으로 연장될 때 적용되는 금리는 당시의 시장 상황에 따라 달라지므로 앱을 통해 직접 확인하는 절차가 반드시 필요합니다. 번거롭더라도 직접 은행 앱에 접속하여 현재 적용되는 정확한 금리를 확인하는 것이 수수료나 이자 손실을 막는 가장 확실한 방법입니다. 추석 상여금이나 여유 자금이 생겨 정기예금에 가입하려는 분들이라면 기간별로 금리가 어떻게 다른지 세심하게 따져봐야 합니다. 쪼개기 예금이나 사다리꼴 만기 설정 기법을 활용하면 중도 해지 위험을 줄이면서도 높은 이자 수익을 알뜰하게 챙길 수 있습니다.
최고금리 상품에 가입할 때는 까다로운 우대 조건을 반드시 확인하고 자동연장 시 적용되는 실제 금리를 꼼꼼히 따져봐야 합니다.
3. 역머니무브와 자금 이동 현상
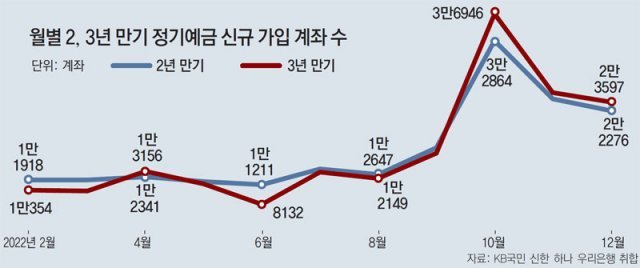
금리가 다시 오름세를 보이면서 주식시장이나 가상화폐 시장에 머물던 시중 자금이 은행의 안전한 예금 상품으로 빠르게 이동하고 있습니다. 주식 투자 열풍이 불던 시기에는 이른바 영끌과 빚투를 불사하며 위험을 감수했지만 최근에는 확정 금리를 주는 예금으로 대피하는 사람들이 늘었습니다. 이러한 자금 흐름의 변화는 가계가 투자 위험을 줄이고 자산을 보수적으로 관리하려는 성향이 강해졌음을 명확히 보여줍니다. 실제로 증권 계좌에 남아 있던 대기성 자금이 대거 은행의 정기예금 계좌로 이동하면서 은행권의 수신 잔액이 눈에 띄게 불어나는 추세입니다. 이러한 현상은 단순히 개인의 투자 성향 변화를 넘어 전체적인 경제 생태계와 가계 부채 관리 측면에서도 큰 의미를 지닙니다. 금리가 높은 시기에 무리하게 주식 투자를 이어가기보다는 안전하게 이자를 받으며 시장의 변동성을 관망하는 전략이 더 유리하다고 판단하는 셈입니다. 중소기업이나 자영업자 입장에서는 은행들이 돈을 예금으로 끌어모으느라 대출 문턱을 높이거나 금리를 올리기 때문에 자금 조달에 큰 압박을 받기도 합니다. 이처럼 거시경제 지표의 변화는 우리 일상 속에서 자금의 이동이라는 구체적인 현상으로 나타나며 가계의 재무 상태에 직접적인 영향을 미칩니다. 자산 관리의 판도가 바뀔 때마다 남들이 몰려가는 대로 무작정 쫓아가기보다는 나의 자금 유동성 계획에 맞춰 현명하게 대처해야 합니다.
금리 인상으로 인해 위험 자산에서 안전 자산인 은행 예금으로 돈이 몰리는 역머니무브 현상이 가속화되고 있습니다.
4. 전월세와 예금 이자의 상관관계
전세 보증금의 일부를 월세로 전환할 때 적용되는 전월세전환율과 정기예금 금리의 차이를 이해하면 주거비 지출을 현명하게 관리할 수 있습니다. 예를 들어 보증금 1억 원을 월세로 돌릴 경우 전월세전환율과 정기예금 금리 3.5퍼센트를 비교해 보면 실제 주거비 부담이 얼마나 늘어나는지 계산이 나옵니다. 보증금을 낮추고 월세를 높이는 계약을 맺을 때 은행에 예금으로 넣어 얻을 수 있는 이자 수익과 월세로 나가는 돈을 꼼꼼히 비교해 봐야 합니다. 무심코 보증금을 줄였다가 연간 수십만 원에서 수백만 원에 달하는 추가 주거 비용을 고스란히 떠안게 되는 경우가 허다합니다. 실제로 전세보증금 조정을 고민하던 주부 이 모 씨는 주변의 조언을 듣고 예금 이자와 월세 지출을 계산해 본 뒤 전세 형태를 유지하기로 결정했습니다. 은행 예금에 넣어 얻을 수 있는 이자보다 월세로 빠져나가는 금액이 더 크다면 당연히 목돈을 예금에 묶어두는 편이 가계 경제에 훨씬 이득입니다. 반대로 대출을 받아 전세를 유지하는 것보다 보증금을 일부 줄이고 월세를 내는 것이 유리한 경우도 존재하므로 개인의 대출 금리를 함께 고려해야 합니다. 금융 지식은 이처럼 우리 삶의 아주 가까운 곳에 밀접하게 맞닿아 있으며 작은 계산 차이가 큰돈의 차이를 만들어냅니다. 주거비와 예금금리의 상관관계를 정확히 파악하고 있다면 이사나 계약 갱신 시기마다 가장 합리적인 선택을 내릴 수 있습니다.
전세 보증금을 월세로 전환할 때는 은행 예금으로 얻을 수 있는 이자 수익과 비교하여 실제 주거비용의 증감을 반드시 따져봐야 합니다.
5. 적금과 예금의 이자 구조 차이
목돈을 굴릴 때는 예금에 가입하지만 매달 일정 금액을 모을 때는 적금을 선택하게 되는데 이 두 상품의 이자 계산 방식은 하늘과 땅 차이입니다. 연 금리가 10퍼센트로 동일하다고 가정하더라도 적금은 매달 납입하는 금액마다 돈이 머문 기간이 다르기 때문에 실제로 받는 이자는 예금보다 훨씬 적습니다. 첫 달에 넣은 백만 원은 12개월 동안 이자가 온전히 붙지만 마지막 달에 넣은 백만 원은 고작 한 달 동안만 이자가 붙기 때문입니다. 이러한 원리를 제대로 이해하지 못하고 적금 금리가 높다는 광고만 보고 가입했다가 만기 시점에 생각보다 적은 이자에 실망하는 사람들이 아주 많습니다. 사회초년생 김 모 씨도 과거에 적금 만기 이자가 예상보다 너무 적게 나와 은행 직원에게 따졌다가 이자 계산 방식을説明을 듣고서야 비로소 그 이유를 解明した. 목동이 이미 수중에 있다면 적금을 複数개 드는 것 보다 金利が高い定期預金に一括で預けることが利息収益の面で圧倒的に有利です. 一方で毎月一定の収入が入ってくるので強制的に貯金をしなければならない状況では、積立預金は依然として優れた貯蓄習慣を身につけるための優れたツールになります. 商品の特性を正確に理解し、自分の資産の形態が一括資金か小口資金かを把握した後に適切な商品を選択することで、時間と労力の無駄を避けることができます. 銀行商品に加入する前に、単純な金利の数値だけに惑わされず、実際に自分の口座に付く利息がいくらになるかを自分で計算する習慣を身につける必要があります.
적금과 예금은 표면적인 금리가 같아도 돈이 예치된 기간에 따른 실질 이자 계산 방식이 완전히 다르므로 목적에 맞게 선택해야 합니다.
6. 예금금리 활용 전략과 미래 전망
앞으로의 금융 시장은 기준금리의 변동성과 경제 상황에 따라 예금금리가 요동칠 가능성이 높으므로 분산 예치 전략이 무엇보다 중요합니다. 모든 자금을 한꺼번에 하나의 정기예금에 묶어두기보다는 만기를 3개월, 6개월, 1년 등으로 나누어 가입하는 사다리형 예금 전략이 가장 현명합니다. 이렇게 해두면 금리가 더 오를 경우에 유연하게 대처할 수 있고 갑작스럽게 비자금이 필요할 때 중도 해지 페널티를 피할 수 있습니다. 은행들이 수신 경쟁을 벌이며 내놓는 다양한 특판 상품 정보를 발 빠르게 파악하기 위해 정기적으로 금융 비교 플랫폼을 확인하는 노력이 필요합니다. 자산을 지키는 파수꾼 역할을 하는 예금은 투자 수익률이 다소 낮아 보일지라도 원금을 완벽하게 보장받는다는 점에서 여전히 최고의 자산 관리 수단입니다. 주변의 소문에 흔들리지 않고 자신의 재무 목표와 자금 필요 시점에 맞춰 묵묵히 저축 계획을 실천하는 사람이 결국 자산을 불릴 수 있습니다. 지금 이 순간에도 은행 어플리케이션을 켜고 내가 가입한 상품의 금리와 만기일을 확인하며 자산을 점검하는 작은 행동이 부자로 가는 지름길입니다. 앞으로도 금리 환경은 계속해서 변할 테지만 철저한 정보 분석과 계획적인 자금 운용 원칙만 지킨다면 어떤 경제 위기 속에서도 내 자산을 안전하게 지켜낼 수 있습니다. 오늘부터라도 잠자고 있는 내 통장들의 금리를 점검하고 가장 유리한 조건의 예금 상품으로 자금을 재배치해 보시길 권장합니다.
만기를 분산하는 사다리형 예금 전략을 활용하고 수시로 금리 정보를 확인하여 급변하는 금융 환경에 유연하게 대처해야 합니다.
자주 묻는 질문
=