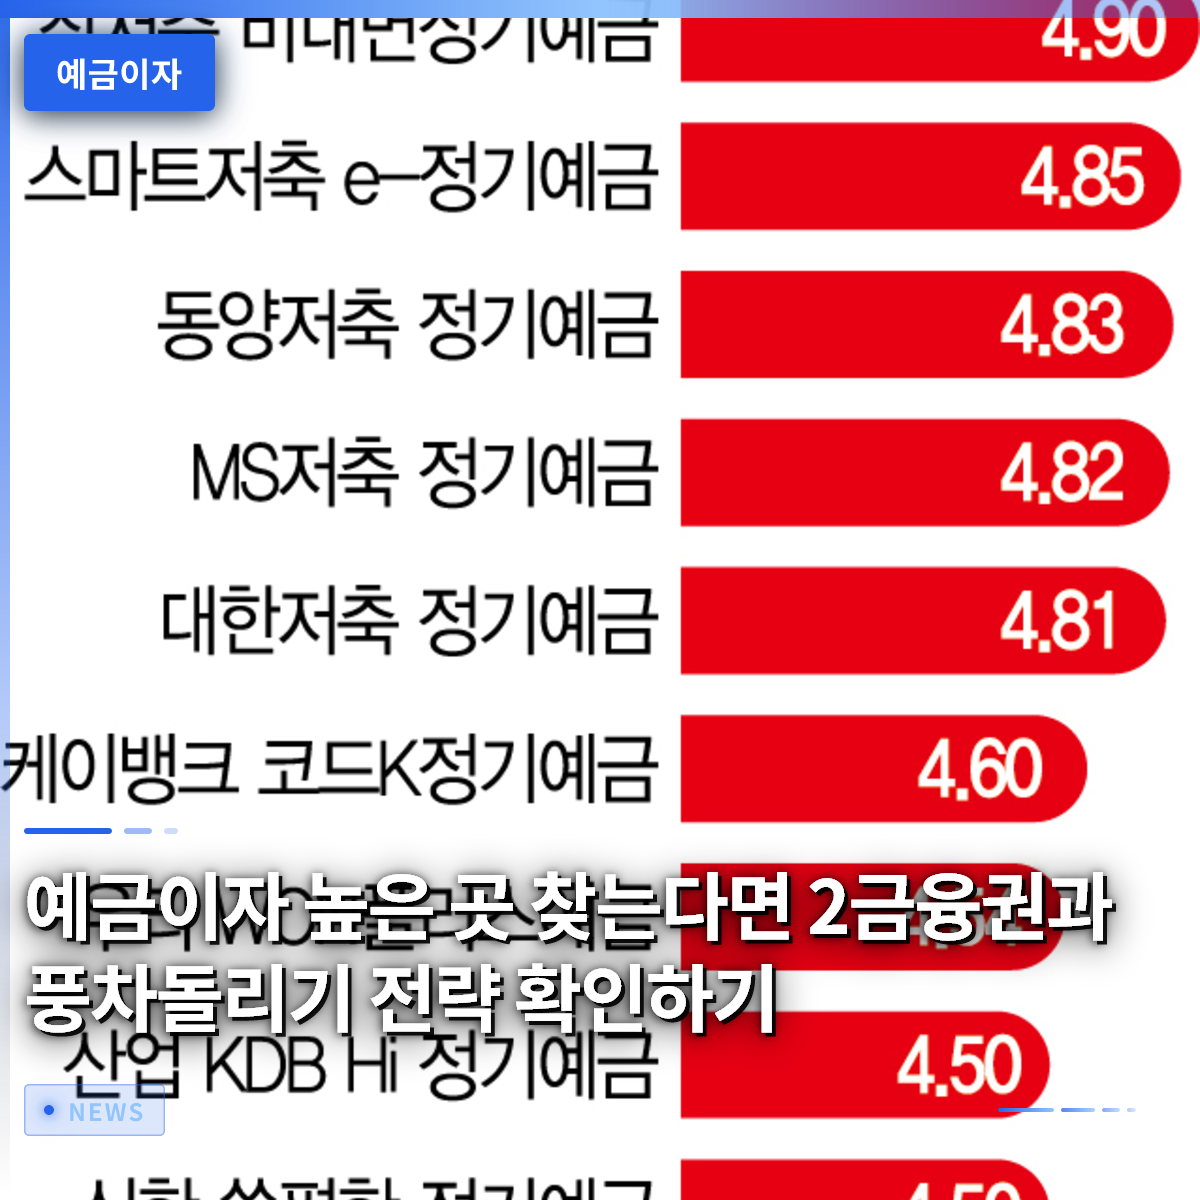
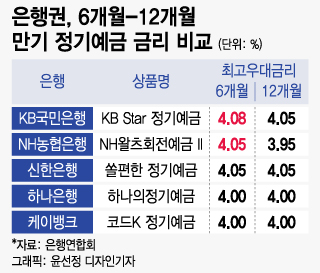
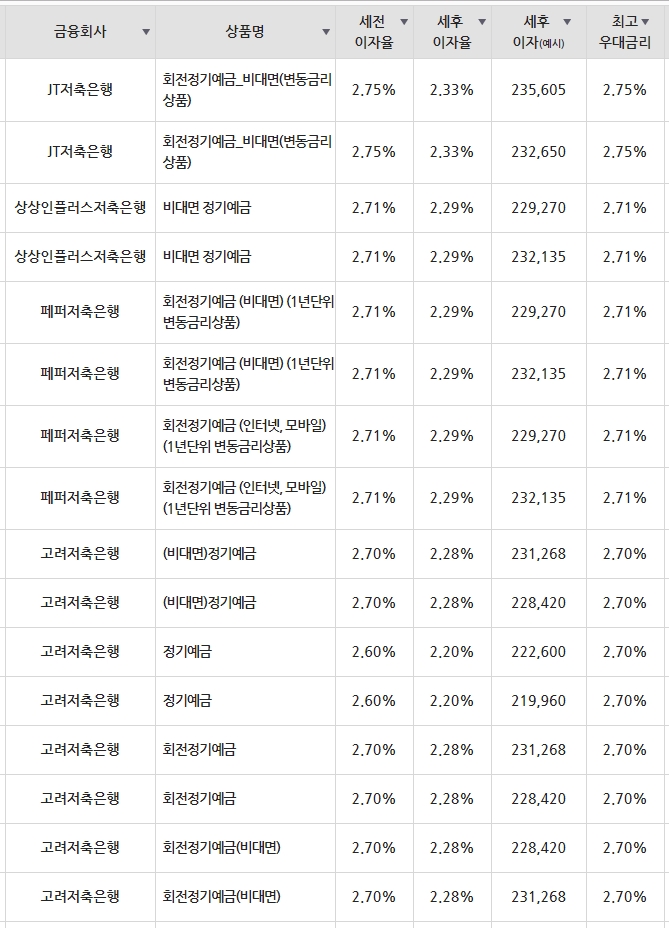
安全にまとまった資金を運用しながら、可能な限り多くの利益を得たいなら、大手銀行よりも第二金融圏の特別販売商品や貯蓄銀行の非対面定期預金を積極的に活用すべきです。最近、大手銀行の定期預金利回りが物価上昇率をわずかに上回る水準に留まっているため、比較的高い金利を提供する貯蓄銀行や地域の農協などの相互金融圏に目を向ける人々が急増しています。実際、ドリーム貯蓄銀行やユニオン貯蓄銀行などの機関では、インターネット定期預金を通じて4%台の金利を提示し、まとまった資金を確保しようとする貯蓄者たちの注目を集めています。株式市場や債券型資産が高変動性を示す時期ほど、元本と利子の保証が確実な預金商品の魅力はさらに輝きを放ちます。しかし、単に金利が高いという理由だけで安易に加入するのではなく、自分の資金の満期日や流動性を考慮したオーダーメイドの貯蓄計画を立てることが何よりも重要です。この記事では、大手銀行と第二金融圏の金利差を比較し、賢く利息を確保できるさまざまな資産運用テクニックを詳しく解説します。
=
高い預金利回りを探しているなら、第二金融圏と「風車式」戦略をチェック
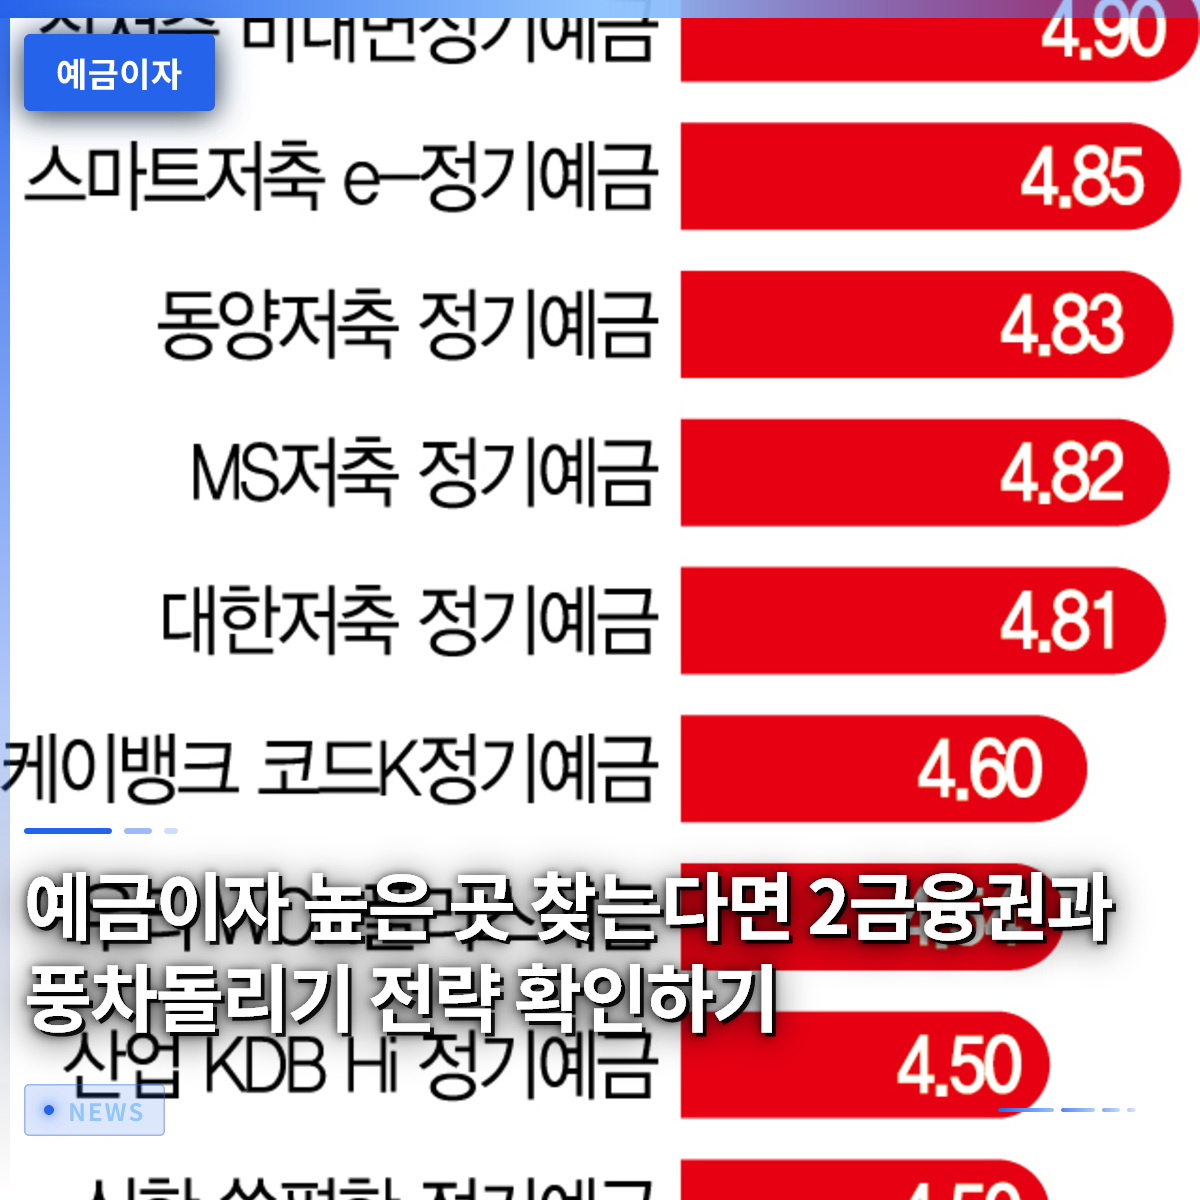
1. 大手銀行と第二金融圏の預金利回り比較

一般的な大手銀行の1年満期定期預金に資金を預けても、期待できる利回りは想像より低く、物価上昇率を考慮すると実質所得がむしろ減少する感覚を覚えやすいです。主要な大手銀行の預金利回りが低い数値に留まる一方、貯蓄銀行や新村貯蓄組合などの相互金融圏は、これよりもはるかに魅力的な利率を提示して顧客を獲得しています。同じ期間にまとまった資金を安全に確保できるなら、大手銀行ではなく第二金融圏を選ぶだけで、かなりの追加の利息収入を期待できます。例えば、会社員のキムさんが秋夕(チュソク)の賞与で得たまとまった資金を大手銀行に預けた場合と、第二金融圏の4%台の定期預金に預けた場合、満期時の口座残高は想像以上に大きな差を見せます。もちろん、第二金融圏は大手銀行に比べてリスクがわずかに高いと感じるかもしれませんが、預金保護法に基づき元本と利子の合計が5,000万ウォンまでは国家によって安全に保護されるため、この限度額内で分散して預ければ心配は無用です。したがって、資産を効率的に増やしたいなら、必ずしもメインバンクにこだわるのではなく、預金保護限度額である5,000万ウォンを基準に複数の金融機関に分散して加入する知恵が必要です。金融消費者は、自分の資産規模と預金保護限度額を慎重に検討した後、最も有利な条件を提示する金融機関を選択する傾向が明確になっています。インターネット専門銀行や貯蓄銀行の非対面専用商品は、支店への訪問なしにスマートフォンアプリを通じて簡単に加入できるため、若い世代の間でも大きな人気を博しています。
大手銀行よりも高い金利を提供する第二金融圏の預金商品は、預金保護限度額の範囲内で活用する場合に最も安全かつ効果的です。
2. 預貯金の「風車式」戦略で流動性を確保する
まとまった資金を一度に長期間拘束するのが負担に感じるなら、毎月元本と利子を分割して再加入する「風車式」貯蓄戦略を積極的に試してみることをお勧めします。会社員のパクさんは、毎月10万ウォンを1年満期の積立預金に加入する方法を12ヶ月間繰り返し、1年後から毎月積立預金の満期が到来し、その資金で再び預金に加入するという好循環の構造を作りました。この手法を活用すれば、急な資金需要が発生した場合でも全資産を中途解約して致命的な損失を被ることを防ぎ、一部の金額のみを解約したり、満期が到来した商品の元利子を活用して危機を乗り切ることができます。また、毎月新たに投入される貯蓄資金と前月に満期を迎えた元本および利子を合算して再加入するため、時間が経つにつれて預金規模が雪だるま式に膨らむ驚くべき体験をすることになります。株式やETFなどの投資商品が市場状況に応じて元本損失のリスクを伴うのに対し、「風車式」戦略は貯蓄の習慣を身につけながら、安定した利息収入を着実に積み重ねることができる優れた代替案です。周囲で資産運用に成功した人々の話を聞くと、華やかな株式投機よりも、こうした小さくても確実な貯蓄ルーティンを数年間コツコツと守ってきたケースが非常に多いです。資産を増やす過程で最も警戒すべき点は、焦りや流動性不足による中途解約であり、「風車式」はこれらの心理的な罠を非常に自然に回避する手助けをしてくれます。毎月満期が到来する楽しみを感じるうちに、自然と貯蓄に夢中になり、不要な消費を減らす節約習慣まで自然と身につくようになります。
毎月商品に加入して満期を分散する「風車式」戦略は、中途解約のリスクを低減し、資金を柔軟に運用できる最高の貯蓄方法です。
3. 預金と積立預金の利息計算方法の違いを理解する
預金と積立預金はどちらも銀行に資金を預ける安全な貯蓄商品ですが、利息の計算方法には決定的な違いがあるため、これを正確に理解しておかないと失望することになります。定期預金は、自分が預けたまとまった資金全体に対して約定期間中ずっと金利が適用されるため、初日から最終日までの間、同じ元本で利息が計算・支払われます。一方、定期積立預金は毎月一定額を分割して入金するため、初月に預けたお金は長期間利息を受け取りますが、最終月に入金したお金は1ヶ月分の利息しか受け取れない構造になっています。例えば、6ヶ月間毎月30万ウォンを積み立てる積立預金商品に加入した場合、初月に入金した30万ウォンには6ヶ月分の利息が付きますが、最終月に預けた30万ウォンにはちょうど1ヶ月分の利息しか付かないため、実際に受け取る金額は想像より少なく見える可能性があります。こうした理由から、銀行の広告でよく見られる高い金利の数値だけを見て積立預金に加入し、満期時に口座に反映された利息の額を見て首をかしげるケースが少なくありません。すでにまとまった資金を持っている場合は、積立預金よりも定期預金やパーキング型金融商品に目を向ける方が利息収益の面ではるかに有利であることを必ず覚えておきましょう。金融商品の構造を正確に把握して加入することと、そうでないこととの違いは、時間が経つにつれて自分の口座残高の数字で明確に証明されます。銀行員の説明や商品説明書に記載された基本金利と最高優遇金利の条件を慎重に比較する習慣は、賢い金融生活の基本です。
預金はまとまった資金全体に満期までの利息が付きますが、積立預金は入金時点によって利息日数が異なるため、実際に受け取る金額に差が出ます。
4. 連休期間と満期日が重なる場合の利息処理方法
秋夕や旧正月などの長い連休期間と預金の満期日が重なると、自分の貴重な利息がどのように処理されるかを事前に確認しないと、不安な気持ちで連休を過ごすことになりかねません。幸いなことに、関連規定に基づき、連休中に満期が到来した預金は、連休期間中に発生した利息も含めて、連休が終了した最初の営業日に正常に支払われます。例えば、祝日連休中に定期預金の満期が到来した場合、銀行の営業日ではないという理由で利息が減額されることなく、連休日数分の利息がそのまま計算されて口座に入金されます。もし連休直前に急な資金が必要であれば、一部の銀行商品では顧客の事前リクエストに応じて、連休開始前に元利子を事前に受領することも可能なので、カスタマーセンターに問い合わせるのが 좋습니다。住宅年金を受給している高齢者の場合も、連休期間に支払日が重なれば、祝日前に事前に資金を受け取れるよう手配し、生活に支障が出ないよう配慮しています。このように金融システムは、顧客の資産と利息を保護するためにさまざまな安全装置を整備しているため、日付計算に過敏にストレスを感じる必要はありません。金融機関の休務日と満期日処理規定を事前に知っておけば、祝日を前にして不要な心配を減らし、快適に休息を楽しむことができます。特に自動延長機能を設定した預金であれば、連休期間中も問題なく処理されるため、忙しい日常の中で大きな助けになります。
連休期間に満期が重なった預金は、休日の利息まですべて計算され、連休直後の最初の営業日に安全に支払われます。
5. 金利上昇局面と下降局面への対応策となる預金加入戦略
韓国銀行の基準金利変動の見通しや市場状況を綿密に観察しながら、預金商品の満期を調整することは、資産運用の収益率を最大化する非常に重要な技術です。今後さらに金利が上昇すると予想される時期には、満期を短くして資金を柔軟に運用し、金利がピークに達したと判断された瞬間に長期満期の預金に切り替えるのが有利です。逆に、今後金利が継続的に低下すると見込まれる時期であれば、今享受できる最も高い金利の長期商品に事前に加入して利息収益を確定させる方がはるかに賢明な選択です。実際に多くの金融専門家は、市場金利が下降局面に入ると、2年以上の長期定期預金特別販売商品を探して加入し、将来の低金利ショックに備えるよう助言しています。株式市場の変動性が大きくなり、KOSPI指数が横ばい圏で推移する相場では、危険な投資だけに固執するのではなく、確実な利子を保証する預金商品で資産の配分を適切に調整することが心の平穏をもたらします。資産運用は、単に他人が良いと言っている商品を追いかけたりするのではなく、自分の資産の性質と経済の流れを結びつけて最適なバランスを見つけていく継続的なプロセスです。経済ニュースを通じて基準金利の見通しを定期的に確認し、自分の借入金利や預金金利にどのような影響を与えるかを計算してみる習慣は、資産管理に大きな力になります。変動金利と固定金利の特性を理解し、自分の状況に合った商品を選ぶ目を養うことが、富裕になる近道です。
金利下降局面では長期預金で利率を確定し、金利上昇局面では短期商品で対応する戦略が有利です。
6. 安全な資産管理のための預金活用の未来
今後の金融環境でも、元本が保証されながら安定した利息収益をもたらす定期預金は、すべての資産運用ポートフォリオにおいて最も確かな基礎体力の役割を担い続けるでしょう。株式やETFなどの投資商品が高い収益をもたらす可能性はありますが、市場が凍結したり変動性が極端に高まったりする時には、結局自分の口座に反映される確実な預金利息が最大の慰めになります。第二金融圏の特別販売商品を地道に探し回り、「風車式」貯蓄法をコツコツ実践し、預金保護限度額を厳守するという基本に忠実な貯蓄だけが、私たちの貴重な資産を守る盾です。今日からでも自分の口座残高を落ち着いて確認し、満期が近づいている商品があれば、どの金融機関のどの商品が最も高い利子をつけるかを慎重に比較してみてください。焦って一攫千金を追い求めるのではなく、一歩ずつ確実に利子を積み重ねていく貯蓄の楽しみを味わいながら、堅固な経済的基盤を完成させていくことを心から応援しています。賢い金融消費者となり、安全で豊かな未来を自ら切り拓いていく皆さんの姿を期待しています。資産管理は短距離走ではなく、終わりなきマラソンのようなものなので、揺るぎない原則を持って着実に前進する姿勢が何よりも重要です。今後も変化する金融トレンドに合わせて、自分の資産を安全に増やせる知恵を常に身につけていただきたいと思います。
確実な元本保証と安定した利息収益をもたらす預金は、今後もすべての資産運用において最も堅固な基礎となるでしょう。
よくある質問
=