2026年9月末の海外株式市場の主要な駆動要因は、米国の物価指標の鈍化と複合的な材料が重なり合って形成されています。最近発表された米国の物価上昇率が市場の予想を下回ったことで、ニューヨーク証券取引所の主要指数は上昇トレンドに転じる様相を呈しました。一方、日本の日経平均指数が堅調な動きを見せたのに対し、フランスのCAC40指数は0.9%下落するなど、地域ごとの二極化が明確に現れています。国内では、証券会社の顧客預託金が107兆ウォン規模に達しており、海外株式や代替投資への資金移動圧力が大きく高まっている点も注目すべき背景です。特に、アラスカLNGプロジェクトの公式発表に伴い、鉄鋼および鋼管業界の恩恵期待が高まっているため、エネルギーインフラ関連銘柄への関心は必須です。本記事では、昨夜の海外株式市場の動向と国内資本市場の変化、そして10月に向けた具体的な外国人投資戦略まで、丁寧に整理してご紹介します。
=
10月の海外株式投資で必ずチェックすべきこと!米国の物価上昇率鈍化下でのアラスカLNGと半導体のボックス圏突破戦略
1. 米国の物価上昇率鈍化で息を吹き返したニューヨーク株、9月の終値見通しは?
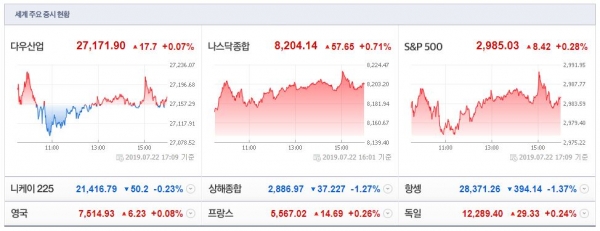
米国の労働者が実感している物価上昇率が市場の予想を下回る形で発表されたことで、ウォール街では連邦準備制度理事会(FRB)の金融政策正常化のペースが遅れる可能性があるという期待が急速に広がりました。こうしたマクロ環境の改善により、ニューヨーク証券取引所の代表的な指数であるS&P 500とナスダックが同時に上昇し、9月を前向きな雰囲気で締めくくる可能性が高まりました。利下げシナリオが具体化するにつれて長期金利の低下圧力が生じ、成長性の高いテック株や開発段階にある企業のバリュエーションが再調整される現象が目立ちます。ただし、5%を超える米国の長期金利の中長期的な負担は依然として残っており、無理なレバレッジ投資を警戒する慎重さが求められます。個人投資家が最も悩む買い時は、物価指標発表後に形成されるボラティリティの高い局面ですが、歴史的にはこうした局面で安値買い戦略が有効だった事例が多くあります。したがって、急落への懸念よりも分割買いの観点からアプローチし、急騰に伴う短期的な利益確定よりも中長期的な保有観点を維持することが安全です。
一方、同じ期間の欧州およびアジアの主要株式市場は、緩やかな 동반上昇よりも、各国の経済指標や政治情勢に左右される独自の動きを示しました。フランス経済が内需の低迷とエネルギーコストを巡る社会的な対立によりCAC40指数が下落圧力を受ける一方、日本では円安の固定と企業改革への期待感の中で、日経225指数が1.9%という二桁ではないものの満足できる上昇率を記録しました。こうした地域間の乖離は、単一の指数に追随する形の投資よりも、各地域の独立した景気サイクルに合わせてポートフォリオを分散構築する必要があることを明確に示しています。もし欧州市場だけに集中しているなら、現在の弱気な流れに乗るのではなく、現金比率を高めて保守的に運用する必要があるでしょう。代わりに、日本市場では半導体製造装置やエンタープライズソフトウェアなど、構造的な成長が可能なセクターに焦点を当てるのが賢明です。結局、9月の最終週を経て確認されたのは、グローバル経済が一方向的な同調化よりも、独自の速度で動く「多元的安定」局面にあることを意味します。
米国の物価上昇率鈍化によりニューヨーク株の上昇基調が強まりましたが、欧州とアジアは異なる動きを示しており、地域別の分散戦略が必須です。
2. 107兆ウォンが流出した国内証券業界、海外株式の需給変化と対応
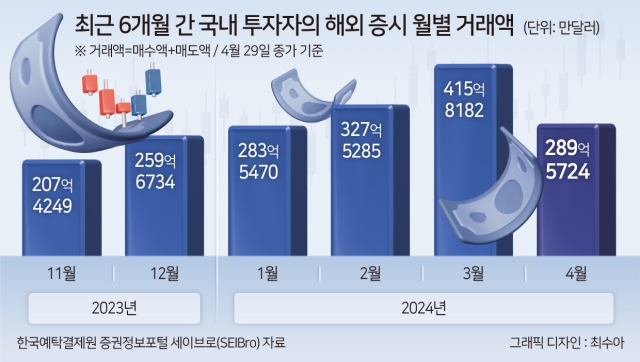
国内証券会社の顧客預託金と短期預託金、すなわちCMA残高が107兆ウォンを突破する歴史的な数値を記録しました。これは、証券会社が実効的な利子競争力を確保できなかったため、顧客が一時的に資金を引き出したり、他の金融機関に移行したりする現象が深刻化したためです。しかし、単純な引き出しではなく、これを実質的な投資商品に変換しようとする動きが明確な事実は、市場内の流動性が依然として豊富であることの証拠です。証券業界では、この膨大な待機資金が債券ではなく、公募株の新規上場、ラップ口座、そして特に海外株式の買い付けに向かうと判断しています。過去の株式市場で割安だと判断していた銘柄よりも、米国や日本の成長市場に目を向ける顧客が増加している傾向があるためです。
こうした需給の変化は、外国人投資家の行動にも直ちに影響を与え、国内株式市場と海外株式市場間の資金回転率が速くなるきっかけとなります。個人投資家にとっては、この時期が海外株式の売買による差別化収益を狙う絶好の機会と見なせます。具体的な例として、国内でボラティリティの高い株式よりも、米国市場内の安定した配当株やテック株へ資金の一部を再配分する戦略が有効です。ただし、為替リスクを完全に無視することはできないため、ウォン/ドル為替レートが1,350ウォン付近で変動していることを考慮し、分割購入を通じて為替差損を希釈する努力が必要です。また、証券会社が提供する海外株式の定期積立投資サービスなどを利用して、毎月一定額を自動的に分散購入する習慣をつけるのが 좋습니다。結局、107兆ウォンという大きな資金の流れを理解することと同様に、その流れの中で自分なりのポジションを確立する戦略が重要になっています。
国内の短期資金107兆ウォンの海外投資商品への移転現象は海外株式市場の需給にプラスであり、為替を考慮した分割買いが有利です。
3. アラスカLNGプロジェクトと15年の沈黙からの復活、アジンカインテクの事例
トランプ政権下で韓国との対米投資交渉の一部として公式発表された540億ドル規模のアラスカLNG輸出プロジェクトは、国内資本市場に激しい波紋を呼びました。この巨大プロジェクトは単なる資源開発を超え、海上輸送や現地インフラ構築のための鉄鋼、鋼管、エネルギー機器業界の受注量を爆発的に増加させたという分析が優勢です。9月30日の国内株式市場でも、アラスカLNG関連の期待感から一部の鉄鋼および鋼管銘柄が堅調な動きを見せたことは、プロジェクトの実在性を裏付けています。投資家は、単純な資源保有企業だけでなく、プロジェクトの建設および運営段階で実質的な売上高が発生し得る関連機器や部品メーカーに注目すべきです。
これと並んで、過去に裁判所の管理対象から脱却し、グループの系列会社承継の先兵役を果たすことになったアジンカインテクの15年という長い旅路も象徴的な意味を持っています。海外油田開発の失敗により数百億ウォン規模の損失を被り、上場廃止処分を受けていた企業が、再生手続きを経て再起する過程は、実利重視の投資に対する教訓を残しています。過去の大手企業グループの構造調整過程で失われた資産が再び価値に還元される過程は、時間が必要ですが確実な収益をもたらすことができることを示しています。現在、海外市場でこうした構造改革に基づく回復期待がある企業は、金価格ではなく時間価値で評価されています。アラスカプロジェクトの場合も、初期建設段階での恩恵と中長期運営段階での恩恵を区別して見る必要がある理由です。短期的な急騰を狙う投機的なアプローチよりも、プロジェクトの実現時期を把握した安定した価値の方が大きいと判断すべきです。
アラスカLNGプロジェクトは鉄鋼・鋼管業界の恩恵を予想させ、長期的な構造調整の成功事例は中長期的な価値再評価を示唆しています。
4. 10月の本命「サムスン・ハイニックス」、メモリ・スーパーサイクルの持続可能性
証券業界では、10月も国内株式市場の核心投資先として半導体と電力機器を挙げ、いわゆる「サムスン・ハイニックス」テーマの持続性を強調しています。メモリ価格の上昇幅はやや鈍化する兆候が見られましたが、AIデータセンター建設によるHBM(高帯域幅メモリ)の需要は依然として供給を上回っている状況です。特に海外では、半導体接続ソリューション企業であるCredo Technologyや電子製品製造サービス企業であるSanminaが注目されていますが、これはシステム全体の性能向上が個々のチップだけでなく、高密度接続技術まで要求していることを示しています。国内投資家も、サムスン電子とSKハイニックスを中心とした半導体ポートフォリオに、こうした海外の接続技術企業を含める分散戦略が有効でしょう。電力機器部門も、データセンター冷却ソリューションや高電圧送電網の改善により、成長基調が堅調であることが予想されています。
今後、10月のカンファレンスシーズンが近づき、各社のガイダンス(予測値)とロードマップの発表が集中する見込みです。ここで重要なのは、実質的な売上高成長率とマージン率の変化の有無です。単純な価格上昇だけでなく、企業間の競争構図で優位に立っている企業のシェア拡大を確認する必要があります。もしメモリ・スーパーサイクルが予想より早く終結するというシグナルが出た場合、これに向けた撤退戦略も同時に準備しておく必要があります。例えば、DRAMとNANDの比率変化に伴う影響などをモニタリングし、四半期ごとの決算発表日を確認する習慣が重要です。結局、半導体はもはや一時的な急騰材料ではなく、長期的な景気防衛および成長の原動力として定着しつつあると見なせます。
10月の半導体・電力機器テーマの継続見通し、「サムスン・ハイニックス」と海外の接続ソリューション企業への分散投資戦略が必要です。
5. 海外進出の鉄壁、欧州とESGの必須化、外国人資金の誘致
「40年の鉄壁欧州、K株式市場の扉をノックする」という見出しの下、韓国資本市場の海外進出は単なる輸出物量を超え、市場アクセスそのものを確保する傾向にあります。過去には、欧州市場が高関税障壁と厳格な規制、根深い現地サプライチェーンにより、参入が事実上不可能に近い状態でしたが、今はデジタルトランスフォーメーションとESG経営の拡大を通じてその扉が開かれつつあります。オーナーリスクやガバナンス問題を解決するためにESG指標を整備しなければ、大規模な外国人資金の誘致を行うことができないという点が明確になりました。これは、韓国企業がグローバルな舞台で競争力を備えるために必ず実行すべき課題であることを意味します。
特に、ESG関連の規制と基準が持続的に強化されている状況において、これに関連するコンサルティングや認証サービス企業の価値が高まっています。金融監督院や韓国取引所の上市維持要件が厳しくなる中、先制的に対応する企業のみが外国人機関投資家のポートフォリオに選定される確率が増加します。逆に、体系的な開示体制や独立性が不足した取締役会構造を持つ企業は、財務状態が良くても見捨てられるリスクが大きいのです。私たちは、こうしたガバナンス要素を少なくとも株式評価時のチェックリストの第一項目として位置付けるべきです。韓国企業が欧州市場へ進出する過程を通じて、結局、国内の株主もより高い透明性と規制遵守性を要求するようになるでしょう。