現在、住宅の売買や借家契約を控えて4億ウォン(約4,000万円)の融資を検討している場合、まず自身の所得と住宅価格基準を綿密に検討する必要があります。最近の金利変動性が大きくなる中、変動金利を選んだ借り手は月々の返済額が数十万ウォンずつ増加する経済的圧力に直面しています。例えば、4億ウォン前後を借りて30年返済で返済する場合、金利がわずかに上昇しただけでも毎月発生する元利負担が雪だるま式に膨らみます。したがって、安易に融資限度額を埋めようとするのではなく、政府支援政策商品や固定金利商品を優先的に比較検討することが賢明です。この記事では、多様な4億ウォン融資商品の条件と利息負担を軽減する現実的な方法を詳しく解説します。
=
4億ウォン住宅ローン: 条件と利息負担の完全ガイド – 新生児特例から住宅ローンまで
1. 新生児特例融資で最大4億ウォンを確保する方法
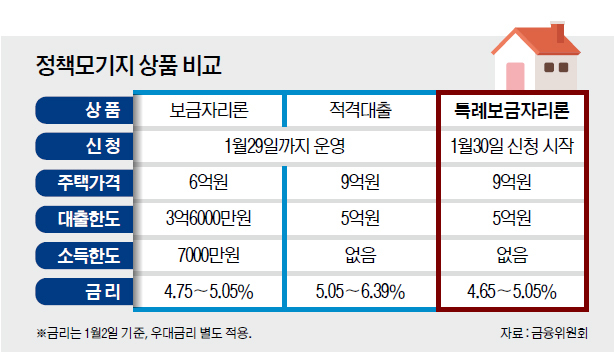
出産を控えている、または最近子供が生まれた家庭であれば、政府が支援する新生児特例融資を最優先で検討すべきです。売買用の新生児特例ディドゥムル融資を利用すれば、最大4億ウォンまで資金を調達でき、資金負担を大幅に軽減できます。一般的な住宅担保ローンと比較してはるかに低い金利が適用されるため、若い夫婦の間で反響が非常に大きいです。実際、土地取引許可区域や規制区域では一般的な融資限度額では家を買うのが困難ですが、この制度を活用すれば息抜きができます。子育て家庭に実質的な住居安定の階段を提供するものなので、資格要件を必ず確認する必要があります。所得基準や住宅価格制限に該当する場合は、一般商品よりもこの制度を選ぶ方が絶対に有利です。政府の低出生率対策の一環として導入された新生児特例融資は、出産世帯の住居コストを破格に低く抑えます。民間銀行の一般的な住宅担保ローン金利と比較すると、毎月発生する利息差が相当大きく、家計経済に大きな助けとなります。周囲で子供を産んで家を購入する際にこの制度を活用し、数千万ウォンの利息を節約したという話を簡単に聞くことができます。ただし、対象住宅の面積や価格上限が設定されているため、契約締結前に公認仲介士や基金eドゥンダン公式サイトを通じて徹底的に検証する必要があります。時折、詳細な要件を正しく知らずして恩恵を見逃すケースが発生するため、関連情報を事前に把握しておくことが重要です。
新生児特例融資は最大4億ウォンまで低金利で資金を借りられ、出産世帯の住居負担を大幅に軽減します。
2. 変動金利上昇に伴う月次返済額増加と対策
住宅担保ローンで4億ウォン前後を借りた場合、金利が0.5パーセントポイント上昇しただけでも毎月口座から引き落とされる金額に大きな差が出ます。実際に、初期適用金利年3.8パーセントで30年満期融資を受けた人々が、金利上昇局面に合わせて月次返済額が195万ウォンから225万ウォンに急増する事態を経験しています。毎月固定で出ていくお金が30万ウォン以上増えれば、普通のサラリーマン家庭の生活費予算に大きな打撃を与えるのは必至です。基準金利の引き下げ基調が揺れ動く時期には、変動金利よりも混合型や周期型固定金利を選択してリスクを防御する必要があります。金利上昇局面で無防備にさらされると家計債務の不良化につながる可能性があるため、徹底的な事前準備が不可欠です。支出構造を点検し、余裕資金が生じるたびに元本を前倒し返済して全体的な利息総額を減らす戦略も併用すべきです。銀行の相談を通じて現在適用されている金利方式を定期的に点検し、より有利な条件に乗り換えられるかどうかを確認する習慣が必要です。融資利息が所得の相当部分を占め始めると、日常生活の質が急激に低下するため、無理なフルローンでの購入は控えるべきです。周囲の雰囲気に流されて計画のない高額融資を受けるのではなく、今後の金利シナリオ別に返済計画を立てておくのが安全です。緊急資金を別途確保し、突然の利息上昇や所得減少の状況にも柔軟に対応できるようにしておく必要があります。
4億ウォン規模の融資は金利変動によって月次返済額が大きく変動するため、固定金利の活用と徹底的な返済計画が不可欠です。
3. 借家詐欺被害者および特例ボクジャンリョン(住宅ローン)活用 팁
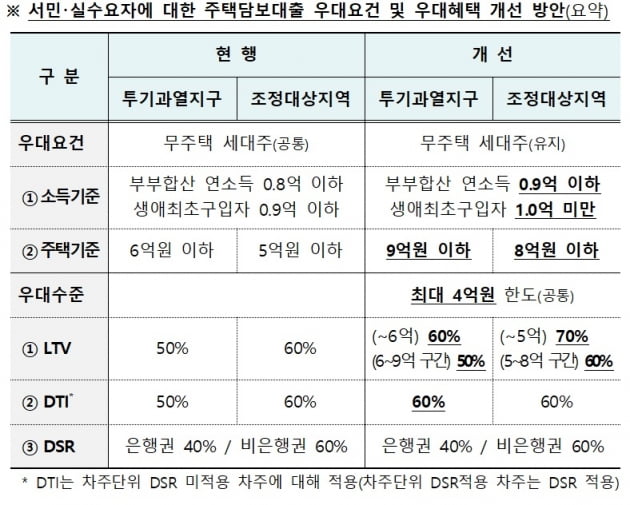
予期せぬ借家詐欺に苦しむ被害者向けの支援策として、最大4億ウォン以内の特例ボクジャンリョン(住宅ローン)商品が運営されています。一般的なボクジャンリョンと比較して限度額が4,000万ウォン引き上げられ、住居安定の回復に実質的な助けを与えます。被害住宅を直接落札しなければならない例外的な状況でも、柔軟な審査基準を適用してもらえるため有用です。政府と関連機関が準備したこうした救済制度は、一般の民間銀行で融資を拒否された人々にとって最後の砦の役割を果たします。周囲の悲しいエピソードを耳にするたびに、制度を正しく理解して申請することがどれほど重要かを改めて実感します。借家契約の満期が近づいているのに家主が借家保証金を返還せず、途方に暮れるケースが周囲で頻繁に発生しています。新任の貸主との摩擦や契約条件の不履行により融資がブロックされると、4億ウォンという巨額を短期間で用意する方法がありません。このような場合は、賃貸借契約書の作成段階から特約事項を丁寧に記載し、融資拒否時に契約が無効となるよう措置する必要があります。被害救済プログラムや特別保証商品の詳細な資格要件を事前に把握しておけば、危機的な状況から迅速に脱却できます。法律相談や住居福祉センターの助けを積極的に活用すれば、複雑な手続きを円滑に進めることができます。
借家詐欺被害者や特例支援対象者は、一般商品よりも引き上げられた4億ウォン限度の政策資金を活用できます。
4. 不動産規制区域内の融資限度額とギャップ投資の制約
土地取引許可区域や規制区域に指定された場所では、ギャップ投資が根本的に遮断されるだけでなく、融資限度額も厳格に制限されます。このような地域では、相場がいくら高くても実際に受け取れる融資金額が4億ウォン前後に制限されるケースが後を絶ちません。若い世代や新婚夫婦がソウルや首都圏の主要地域で家を見つけるのが天の星を摘むほど難しい理由がまさにここにあります。政府の融資規制基調が続く中、フルローンで住宅を購入しようとしていた実需層の嘆きが深まっています。14億ウォンを超えるアパートを購入するには巨額の資金を動員する必要があり、資産形成が十分でない人々は参入障壁にぶつかります。規制区域の特徴を無視して無理に資金を集め、残金支払い日に困窮する人々が少なくありません。金融当局の家計融資管理方針が強まるほど、個人の所得に対する融資限度額規制はさらに厳密になります。したがって、住宅売買計画を立てる際には、予想される最大融資可能金額を保守的に算定し、資金スケジュールを組む必要があります。現場の公認仲介士や金融専門家の助言を求め、変更された規制政策が自分の状況にどのような影響を与えるかを正確に把握する必要があります。無分別な情報に依存するのではなく、公的機関の公式案内を基準に安全に資金を運用する知恵が必要です。
規制区域内での住宅売買時は融資限度額が厳格に制限されるため、保守的な資金計画と規制の把握が不可欠です。
5. プロジェクトファイナンスおよび協力会社の資金難と融資の重み
建設現場の工事費未収金問題や企業協力会社の賃金未払い状況でも、4億ウォンという金額は生存を分ける重大な指標となります。大型建設現場で工事費が滞り、融資利息や手数料として数百億ウォンが追加発生する間、下請け企業は極度の資金難に苦しみます。実際に長期間協力企業を運営してきた代表者が、進捗代金を受け取れず、従業員の賃金や退職金を融資で補填しようとして、結局破局を迎えることもあります。この過程で必要な運営資金や未払い賃金の規模が4億ウォンを超え、個人の全財産や家族の結婚資金まで巻き込んで使う悲劇が演じられます。企業融資やプロジェクトファイナンス構造の欠陥が、結局最前線にいる労働者や中小企業人に苦痛として転嫁されるのです。マクロ経済の資金フローが滞ると、一般家計だけでなく企業エコシステム全体が揺れ、融資依存度が高まるのは必至です。市場のオンチェーン金融市場や分散型融資規模が拡大する現象も、伝統的な資金調達の限界を示す一面です。資金枯渇状態で追加融資を受けるのは一時的な姑息な策に過ぎず、根本的な債務不履行リスクを拡大させます。経済主体ごとにキャッシュフローを徹底的に管理し、未収金が発生した際に迅速に法的対応を準備する体制を整える必要があります。無理な債務延長は結局取り返しのつかない破産につながる可能性があるため、冷静で現実的な判断が求められます。
企業と建設現場の資金逼迫の中で、4億ウォン規模の未収金と融資は生存を脅かす深刻なリスクです。
6. 4億ウォン融資管理の核心要約と今後の展望
これまで見てきたように、4億ウォン融資は住宅取得の夢を実現させることもありますが、金利上昇や所得減少時には家計を脅かす恐ろしい両刃の剣でもあります。今後の金利引き下げ期待感の中でも変動性リスクは依然として存在するため、常に最悪の状況を想定して備える必要があります。新生児特例融資や政策支援商品のように、自分に合った有利な条件を積極的に発掘する知恵が、成功した資産管理を左右します。無理なフルローンよりも、自分の返済能力の範囲内で安全に資金を運用することが、長期的に最も確実な資産形成です。今日整理した内容を基に、現在の自分の融資状態を点検し、より安全な返済戦略を立ててみてください。賢い金融消費者は周囲の噂に揺らぐことなく、自身の所得と支出パターンを正確に分析して融資を実行します。銀行訪問前にオンラインプラットフォームを通じて多様な商品の金利と限度額を比較検討することは、もはや選択ではなく必須のプロセスです。マクロ経済の流れを定期的に確認し、金利変動に備えた緊急資金を確保しておく余裕を持ってください。今後も住宅市場と融資制度は継続的に変化するため、最新情報を逃さずアップデートする努力が必要です。堅牢な財務健全性を基盤に、安定した住居と資産成長の両方を達成できるよう心から応援します。
徹底的な事前比較と返済能力を考慮した4億ウォン融資の運用こそが、急変する経済環境の中で家計を守る道です。
よくある質問
=