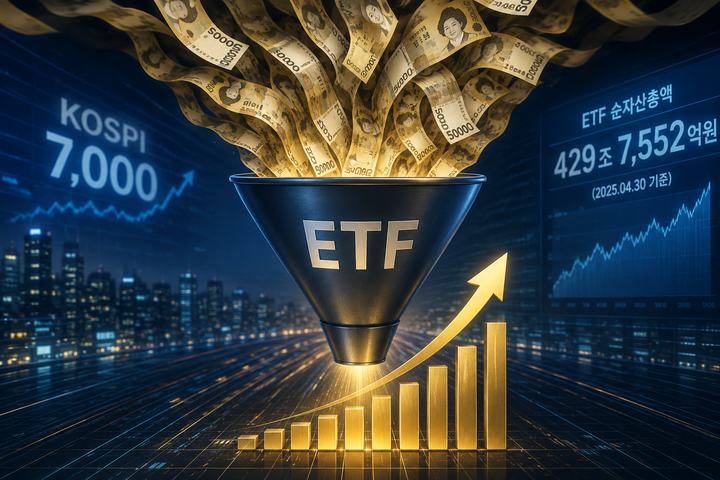
国内上場指数ファンド(ETF)市場が純資産総額500兆ウォンを突破し爆発的に成長した今、古びた商品発売や運用に関する規制を市場の変化に合わせて迅速に整備해야します。かつて少数の大手運用会社が中心だった構造から脱却し、中堅・小型運用会社にも新たな機会を提供すると同時に、投資者保護と市場のイノベーションを両立させる制度変革が切実に求められています。実際、過去2年間で市場規模が約3倍に急増し、かつてないほど多様な資金が流入した結果、それだけ多くの副作用や限界点も表面化しました。会社員キムさんのような一般的な個人投資家が老後資金運用の主要手段としてこの商品を選択していますが、依然として硬直的な法的枠組みと不合理な課税体系が投資家の足を引っ張っています。本記事では、現在巨大な試練に直面している国内株式市場とETF市場が進むべき正しい制度改善の方向性を整理し、今後私たちの資本市場が一段階飛躍するために何を修正すべきかを徹底的に掘り下げていきます。
=
500兆円に膨れ上がったETF市場、商品発売と運用規制の整備が急務
1. 爆発的成長を迎えた市場
 1. 爆発的成長を迎えた市場
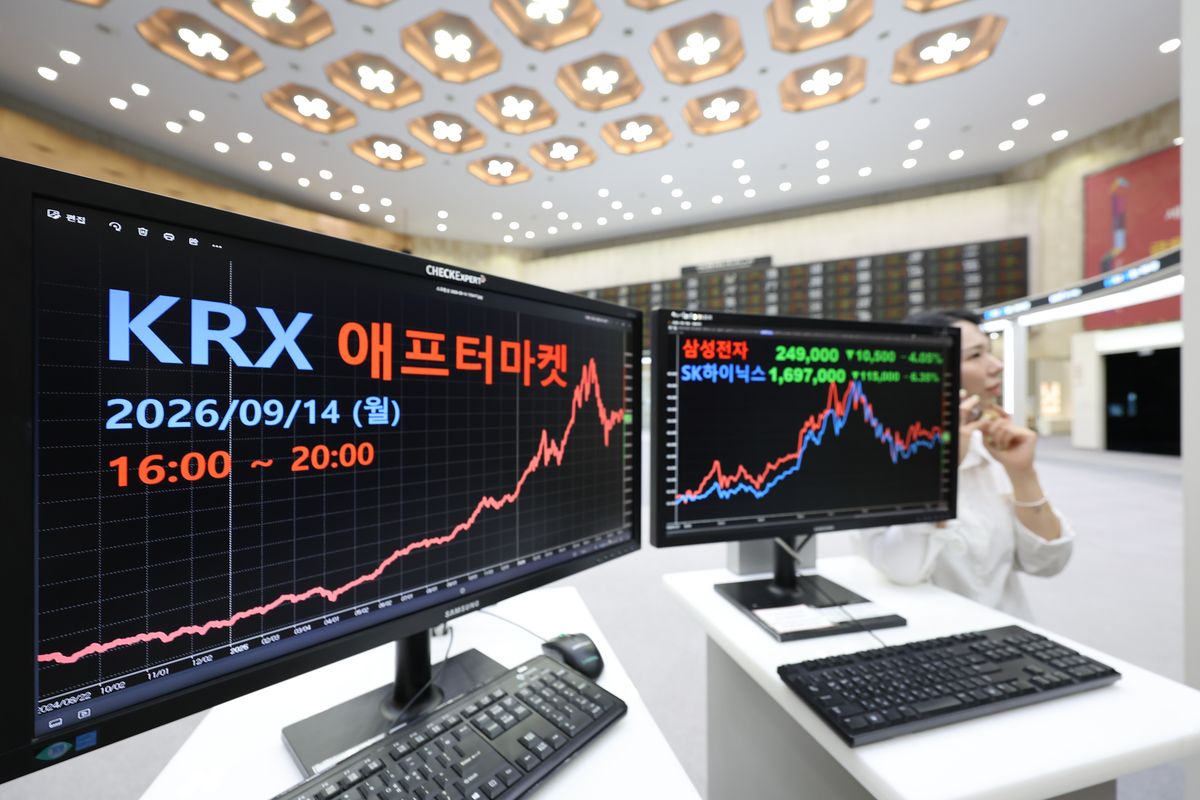
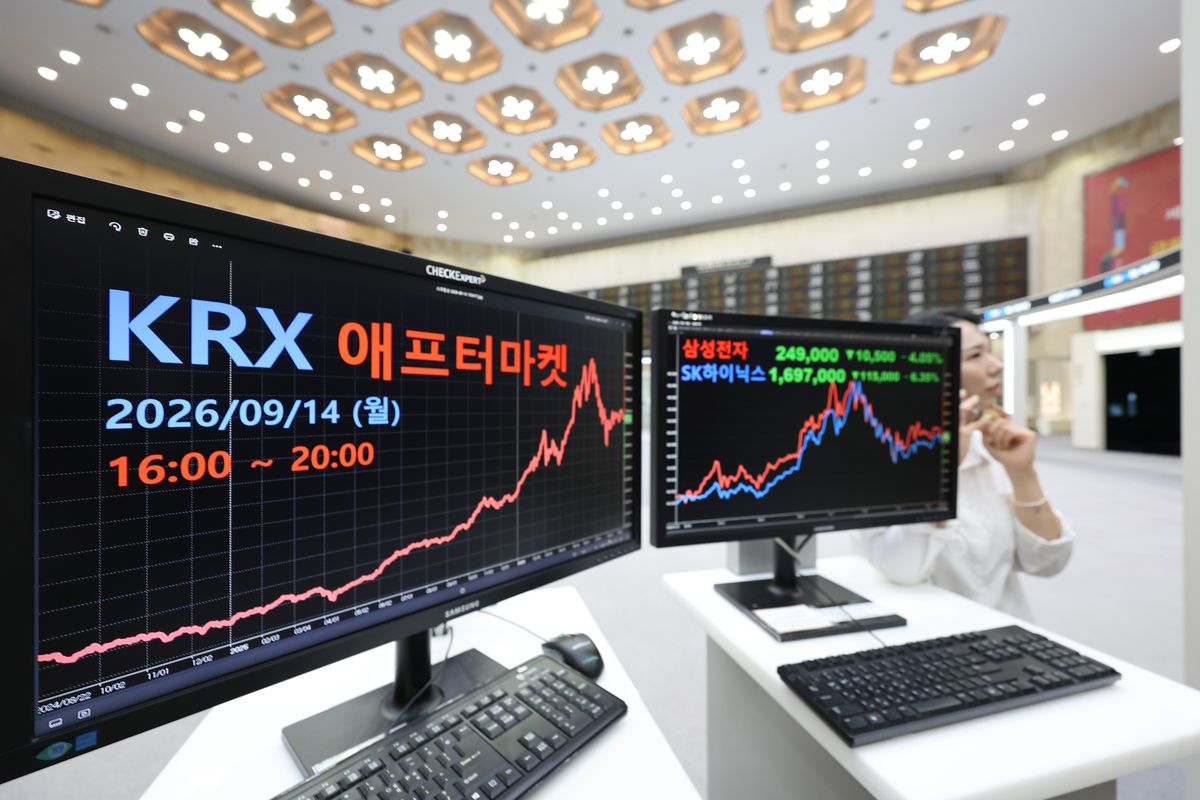
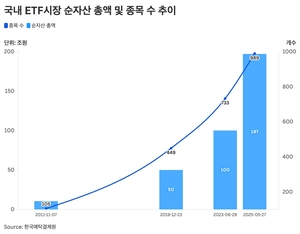
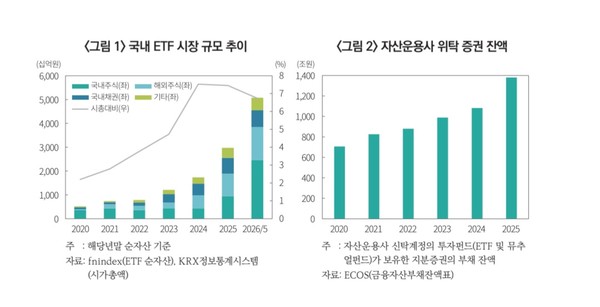
国内ETF市場は過去数年間、急峻な上昇曲線を描き、名実ともに韓国資本市場の中核的な間接投資手段として定着しました。金融投資業界の統計ポータル資料によると、近年純資産総額は約3倍に膨らみ、ついに500兆ウォンという巨大な高みに達しました。これにより、株式市場に参加する個人投資家だけでなく、退職準備中の中高年層の年金資金まで殺到し、この市場の存在感はかつてと比較にならないほど強大になっています。かつては少数のプロ投資家や資産家しか享受できなかった多様な資産配分戦略が、今ではスマートフォンアプリ一つで誰でも簡単に実行できる時代が到来したのです。しかし、このように規模が急激に拡大したにもかかわらず、内部を支える法的基準や管理体制は依然として過去の枠組みにとどまっているという指摘が支配的です。まるで高速で走るスポーツカーに農耕機の部品を装着しているかのように、拡大した規模に見合う新しい衣替えが切実に必要な局面です。市場の外見が大きくなるにつれ、誰でも簡単にアクセスできる利点が浮き彫りになりましたが、逆に市場のボラティリティが高まった際に一般投資家が受ける衝撃も雪だるま式に膨らんでいます。つい最近発生したサムスン電子レバレッジETF騒動のような巨大な波乱は、市場の管理体制がどれだけ脆弱であったかを示す痛ましい証拠でもあります。専門家は、現在の成長トレンドがバブルとして崩壊しないためには、外見の拡大だけに注力するのではなく、実態を強化する構造改革を並行して進めるべきだと口を揃えています。
💡 核心ポイント
純資産500兆ウォンを突破したETF市場は目覚ましい成長を遂げましたが、今後は規模に見合う実態強化と制度整備が急務です。
2. 上場から撤退までの管理
 2. 上場から撤退までの管理
市場の信頼を固めるためには、商品が最初に市場に上場される瞬間から運用され、最終的に撤退するまでの一貫性があり透明な管理体制を確立する必要があります。現在、新商品を発表する手続きがやや雑多であるか、逆に維持・廃止基準が曖昧で、投資家が将来の状況を予測するのが非常に難しいという声が後を絶ちません。商品を運用する資産運用会社も、単に資金を集めることに必死になるのではなく、その商品が市場に与える影響とリスクに対して最後まで責任を持つアフターケア能力を示すべきです。株式市場で個別銘柄が上場廃止手続きを経るように、ETFも明確な基準に基づき不良商品が適時に選別されなければ、市場全体の健全性は維持できません。もしこのような管理システムが適切に機能しなければ、その被害は情報不足の個人投資家にそのまま帰することになります。実際、過去に無差別に発売された一部のハイリスク商品により、無数の個人投資家が一夜にして元本を失ったり、大きな損失を抱え込んだりする悲しい出来事が繰り返し発生しました。これを受け、金融当局と取引所は商品審査プロセスをさらに厳格に整え、開示制度を改善して投資家が自分の資産状況をリアルタイムで正確に把握できるよう支援する必要があります。運用会社も内部統制を強化し、不完全な販売や無理なマーケティング競争を避ける自己浄化努力を払わなければ、真の投資家信頼を獲得することはできません。
💡 核心ポイント
新規上場から事後管理、撤退に至る全過程で透明で一貫した基準を設けることで、投資者保護と市場信頼を同時に確保できます。
3. 古びた運用規制と実物債券
 3. 古びた運用規制と実物債券
多様な投資需要を満たし、市場を一段階飛躍させるためには、数十年間足を引っ張ってきた古びた運用規制を大胆に刷新する必要があります。資産運用業界が最も頭を悩ませている部分の一つは、国債投資商品を適時に市場に提供できないようにしている非効率な実物債券組み入れ関連規制です。現行の資本市場法施行令によると、集合投資機関はOECD加盟国と中国が発行した債券の投資比率を一定水準以下に厳格に制限されています。このような硬直的な法条項のため、急変するグローバル金利環境や債券市場の動向に機敏に対応する優れた商品を適切なタイミングで発売することはほぼ不可能です。投資者はより安全で収益性の高い債券型商品を求めているものの、法の枠組みがそれを妨げており、残念な状況が続いています。政府と国会は急変する金融環境を直視し、このような不合理な投資限度規制を現実に合わせて緩和するか、全面的に再検討すべきです。債券だけでなく、多様な基礎資産を活用した革新的な商品が自由に作られるようにならない限り、韓国資本市場がアジアを超えて世界的な水準に飛躍することはできません。規制がイノベーションの足を引っ張り続ける限り、国内資産運用会社はグローバル競争から脱落し、最終的に投資家も海外市場へ流出するという副作用を招くことになります。
💡 核心ポイント
硬直的な実物債券組み入れ規制と古びた法条項が多様な商品発売を妨げているため、グローバル基準に合わせた迅速な規制イノベーションが必要です。
4. 年金投資と課税の不均衡
 4. 年金投資と課税の不均衡
韓国の会社員たちの貴重な老後資金が 담긴年金口座とETF市場の融合はすでに巨大な流れとなりましたが、依然として制度のハードルが壁として作用しています。現在の推計規模だけでも、年金口座内で運用される資産規模は数十兆ウォンを大幅に上回るほど大きな割合を占めています。しかし、一般株式口座で国内株式型商品を取引する際は非課税の恩恵を受けられる一方、年金口座を通じて運用された後、引き出す際に課税対象になるという矛盾が存在します。このような課税の不均衡は、長期的に投資家に対して国内株式市場に長期資金を預けるようシグナルを送るどころか、むしろ制度を迂回させたり他の投資先を探させたりする副作用を生んでいます。政府が国民の安定した老後生活を奨励し、資本市場の長期成長を図るためには、このような税制上の不合理なハードルを大胆に撤去する必要があります。長期投資を誘導する政策的インセンティブが著しく不足している状況では、どんなに優れた金融商品が出ても投資家の積極的な参加を引き出すのは困難です。特に年金資金という莫大な流動性が市場に安定的に定着するためには、税制優遇を大幅に拡大し、課税体系を投資家フレンドリーに改革する作業が先行して行われるべきです。金融当局は税収減少を懸念するよりも、長期的な資本市場の規模そのものを拡大する視点から、年金関連の税制改革案を積極的にテーブルに上げて議論すべきです。
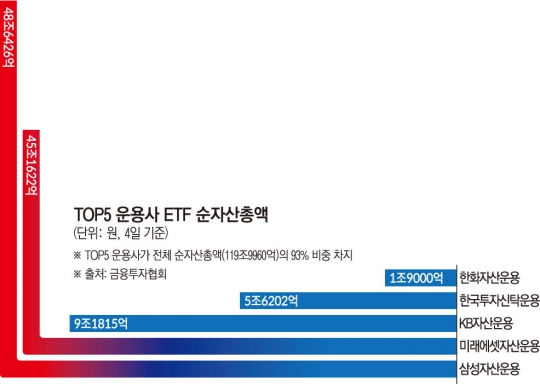
現行市場の詳細な運用ルールの中で、アクティブ商品を妨げる代表的な規制として、基礎指数との相関係数制約と厳格な乖離率評価体系が挙げられます。パッシブ商品は一定水準以上の相関関係を維持する必要があり、アクティブ商品もまた制約に縛られているため、運用担当者が自分の裁量を十分に発揮しにくい状況です。市場の専門家は、このような画一的な相関係数制約がむしろ市場の多様性を損ない、優れた運用能力を持つ専門家の手足を縛る副作用を生んでいると指摘します。また、過去20年間、巨大な大手企業中心に市場の構図が形成されてきたため、中堅・小型資産運用会社も差別化された能力で公正に競争できる環境を作らなければなりません。現在の構造では、資本力を武器にした少数の大手企業が市場の大部分を独占しているため、中堅・小型企業が斬新なアイデアで挑戦することが非常に難しい構造です。すべての運用会社が公正な土台の上で実力で勝負できるように、取引所の上市審査基準を透明に整え、独占的な構造を緩和する政策的配慮が裏付けられるべきです。公募ファンドとETFが互いを殺す競争相手ではなく、共生して共に成長できる堅牢なエコシステムを構築することも、緊急の課題の一つです。中堅・小型企業が活気づくことで市場全体に活力が生まれ、投資家により多彩で魅力的な投資選択肢が与えられるでしょう。