4大保険計算機を使えば、毎月の給与明細から差し引かれる控除額を手入力しなくても、正確な手取り額を一目で事前に確認できます。初めて就職した方や年収交渉を終えた社会人が最も気になるのは、実際に口座に入ってくる金額がいくらになるかです。税引き前月給が300万ウォンだからといって、その金額がそのまま口座に入ってくるわけではなく、国民年金や健康保険などが先に控除されるためです。毎年変わる保険料率を反映して計算しないと、予想した金額と実際の受取額の間で大きな差が生じる可能性があります。この記事では、4大保険計算機の正しい使い方と各項目の控除原理を、具体的な例を挙げて誰でも簡単に理解できるよう説明します。
=
4大保険計算機の使い方と月給の手取り額を正確に確認する方法
1. 4大保険計算機とは
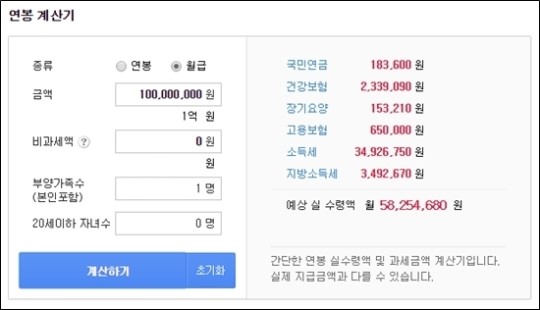
4大保険計算機は、労働者が毎月受け取る給与から自動的に控除される国家義務保険料を事前に算出してくれるツールです。毎月会社から受け取る給与明細を見ると、国民年金、健康保険および長期介護保険、そして雇用保険がそれぞれ一定の割合で差し引かれています。この複雑な料率を個人が一つ一つ計算するのは頭が痛く、ミスもしやすいですが、計算機ならこのプロセスを数秒で代行してくれます。年収が上がった際に、税金と4大保険料を差し引いた後に実際に口座に入ってくるお金がどれだけ変わるかを把握するために不可欠です。インターネットポータルサイトに関連キーワードを入力すれば、誰でも無料で利用できる様々な計算ツールを簡単に探すことができます。単純に税引き前金額を入力するだけで、所得税や地方所得税も一緒に計算され、最終的な手取り額を表示するため、財務計画を立てる際に非常に役立ちます。料率を直接計算せず、給与だけ入力すれば控除額と手取り額を一度に表示してくれる便利なツールです。
2. 国民年金と健康保険の控除原理

国民年金は老後対策のために加入する公的制度で、現在の基準所得月額に基づき、毎月双方が半額ずつ負担して差し引かれます。例えば、月給300万ウォンの社会人の場合、国民年金保険料率を適用すると、一定の金額が労働者負担分として給与から差し引かれます。健康保険は、病気や負傷による高額な医療費負担を軽減するために設けられており、こちらも給与を基準に算定されます。さらに、健康保険料の一定割合である長期介護保険料が加算され、毎月健康保険と一緒に一括で控除される構造になっています。この過程で、毎年改正される料率の変化を正確に反映することが重要であり、誤った基準を適用すると実際の控除額と差異が生じる可能性があります。社会人は、自分の給与明細に記載された金額と計算機の結果が一致しているかを定期的に比較する習慣をつけるべきです。国民年金と健康保険は、毎月給与から一定の料率に基づき半額ずつ控除され、老後と医療費を保障する中核的な財源です。
3. 雇用保険と労災保険の違い

雇用保険は、失業時に再就職を支援し、職業能力を開発するために国が運営する社会保険制度です。労働者は毎月給与の一定割合を雇用保険料として負担し、これは後に失業給付を受けられる貴重な権利となります。一方、労災保険は業務上の災害に遭った労働者を保護するための制度で、全額を会社が負担するため、労働者の給与から別途差し引かれることはありません。したがって、個人が使用する4大保険計算機には、主に労働者が負担する雇用保険料のみが反映され、労災保険料は計算項目から除外されます。この違いを正確に知っておくことで、給与明細を受け取った際に、なぜある項目は除外され、ある項目は含まれているかを理解できます。建設業や特殊雇用者など特殊な業種の場合、雇用保険の適用基準が異なる可能性があるため、別途専門ツールを参照するのが 좋습니다。雇用保険は労働者と会社が共同で負担して失業に備える制度であり、労災保険は会社が全額負担する制度です。
4. 年収契約後の手取り額確認方法
毎年、年収交渉が終わると、多くの社会人が来年口座に正確にいくら入ってくるかを計算機で推測します。年収3,600万ウォンの契約を結んだ場合、単純に12ヶ月で割った月300万ウォンがそのまま自分のものにならないことを覚えておく必要があります。4大保険計算機に月300万ウォンを入力すると、国民年金や健康保険、各種税金が差し引かれ、実際にはこれより少ない金額が入金されます。非課税手当が含まれているかどうかによって、税金や保険料の算定基準が微妙に異なるため、正確な給与項目を入力することが重要です。計算機によって結果が少し異なる場合がありますが、これは主に適用されている料率が古かったり、控除順序に違いがあるためです。したがって、最新の基準が反映された信頼性の高い計算機を選び、自分の正確な条件を入力するのが賢い方法です。年収契約額と実際の受取額の差は4大保険と税金の控除によるものなので、計算機で事前に確認することが不可欠です。
5. 所得税と地方所得税の同時控除
4大保険計算機は、単純な保険料の算出を超えて、労働所得税や地方所得税まで一緒に計算してくれる総合的な機能を提供します。給与から4大保険料が先に差し引かれた後、残った金額を基準に簡易税額表に基づく所得税が追加で控除されます。所得税の10パーセントに相当する地方所得税まで差し引かれて初めて、毎月口座で直面する最終的な手取り額が完成します。扶養家族数や20歳以下の子女の数などによって所得税の控除額が変わるため、計算機を使う際は家族の状況も一緒に入力する必要があります。時折、税引き前金額だけで計算した結果、実際の明細と金額が異なり驚くケースが多いですが、これはまさに所得税の差によるものです。税金の控除構造まで細かく反映してくれる計算機を活用すれば、年末調整時の還付金や追加納付額も概算で予測できます。4大保険の控除後、所得税と地方所得税まで差し引かれて初めて正確な月給の手取り額が算出されます。
6. 給与管理と財務設計の第一歩
毎月口座に入ってくるお金と出ていくお金の流れを正確に把握することは、安定した資産管理の最も基本的な出発点です。4大保険計算機を使って自分の正確な手取り額を事前に知っておけば、不要な支出を防ぎ、貯蓄計画を体系的に立てることができます。今後、保険料率は物価上昇や制度の変化に応じて毎年少しずつ調整される予定なので、常に最新情報を確認する姿勢が必要です。給与明細に記載された控除額をそのまま見過ごさず、自分が支払ったお金が正しく反映されているか自分で確認する習慣をつけてみてください。自分の収入と支出を透明に見通せる能力が蓄積されるほど、経済的な未来はより堅固に準備されるでしょう。今日からでも自分の条件に合った計算機を活用し、賢い社会人生活と倹約的な資産管理を始めましょう。正確な手取り額の把握は、体系的な貯蓄と支出計画を立てる財務管理の最も重要な第一歩です。
よくある質問
=