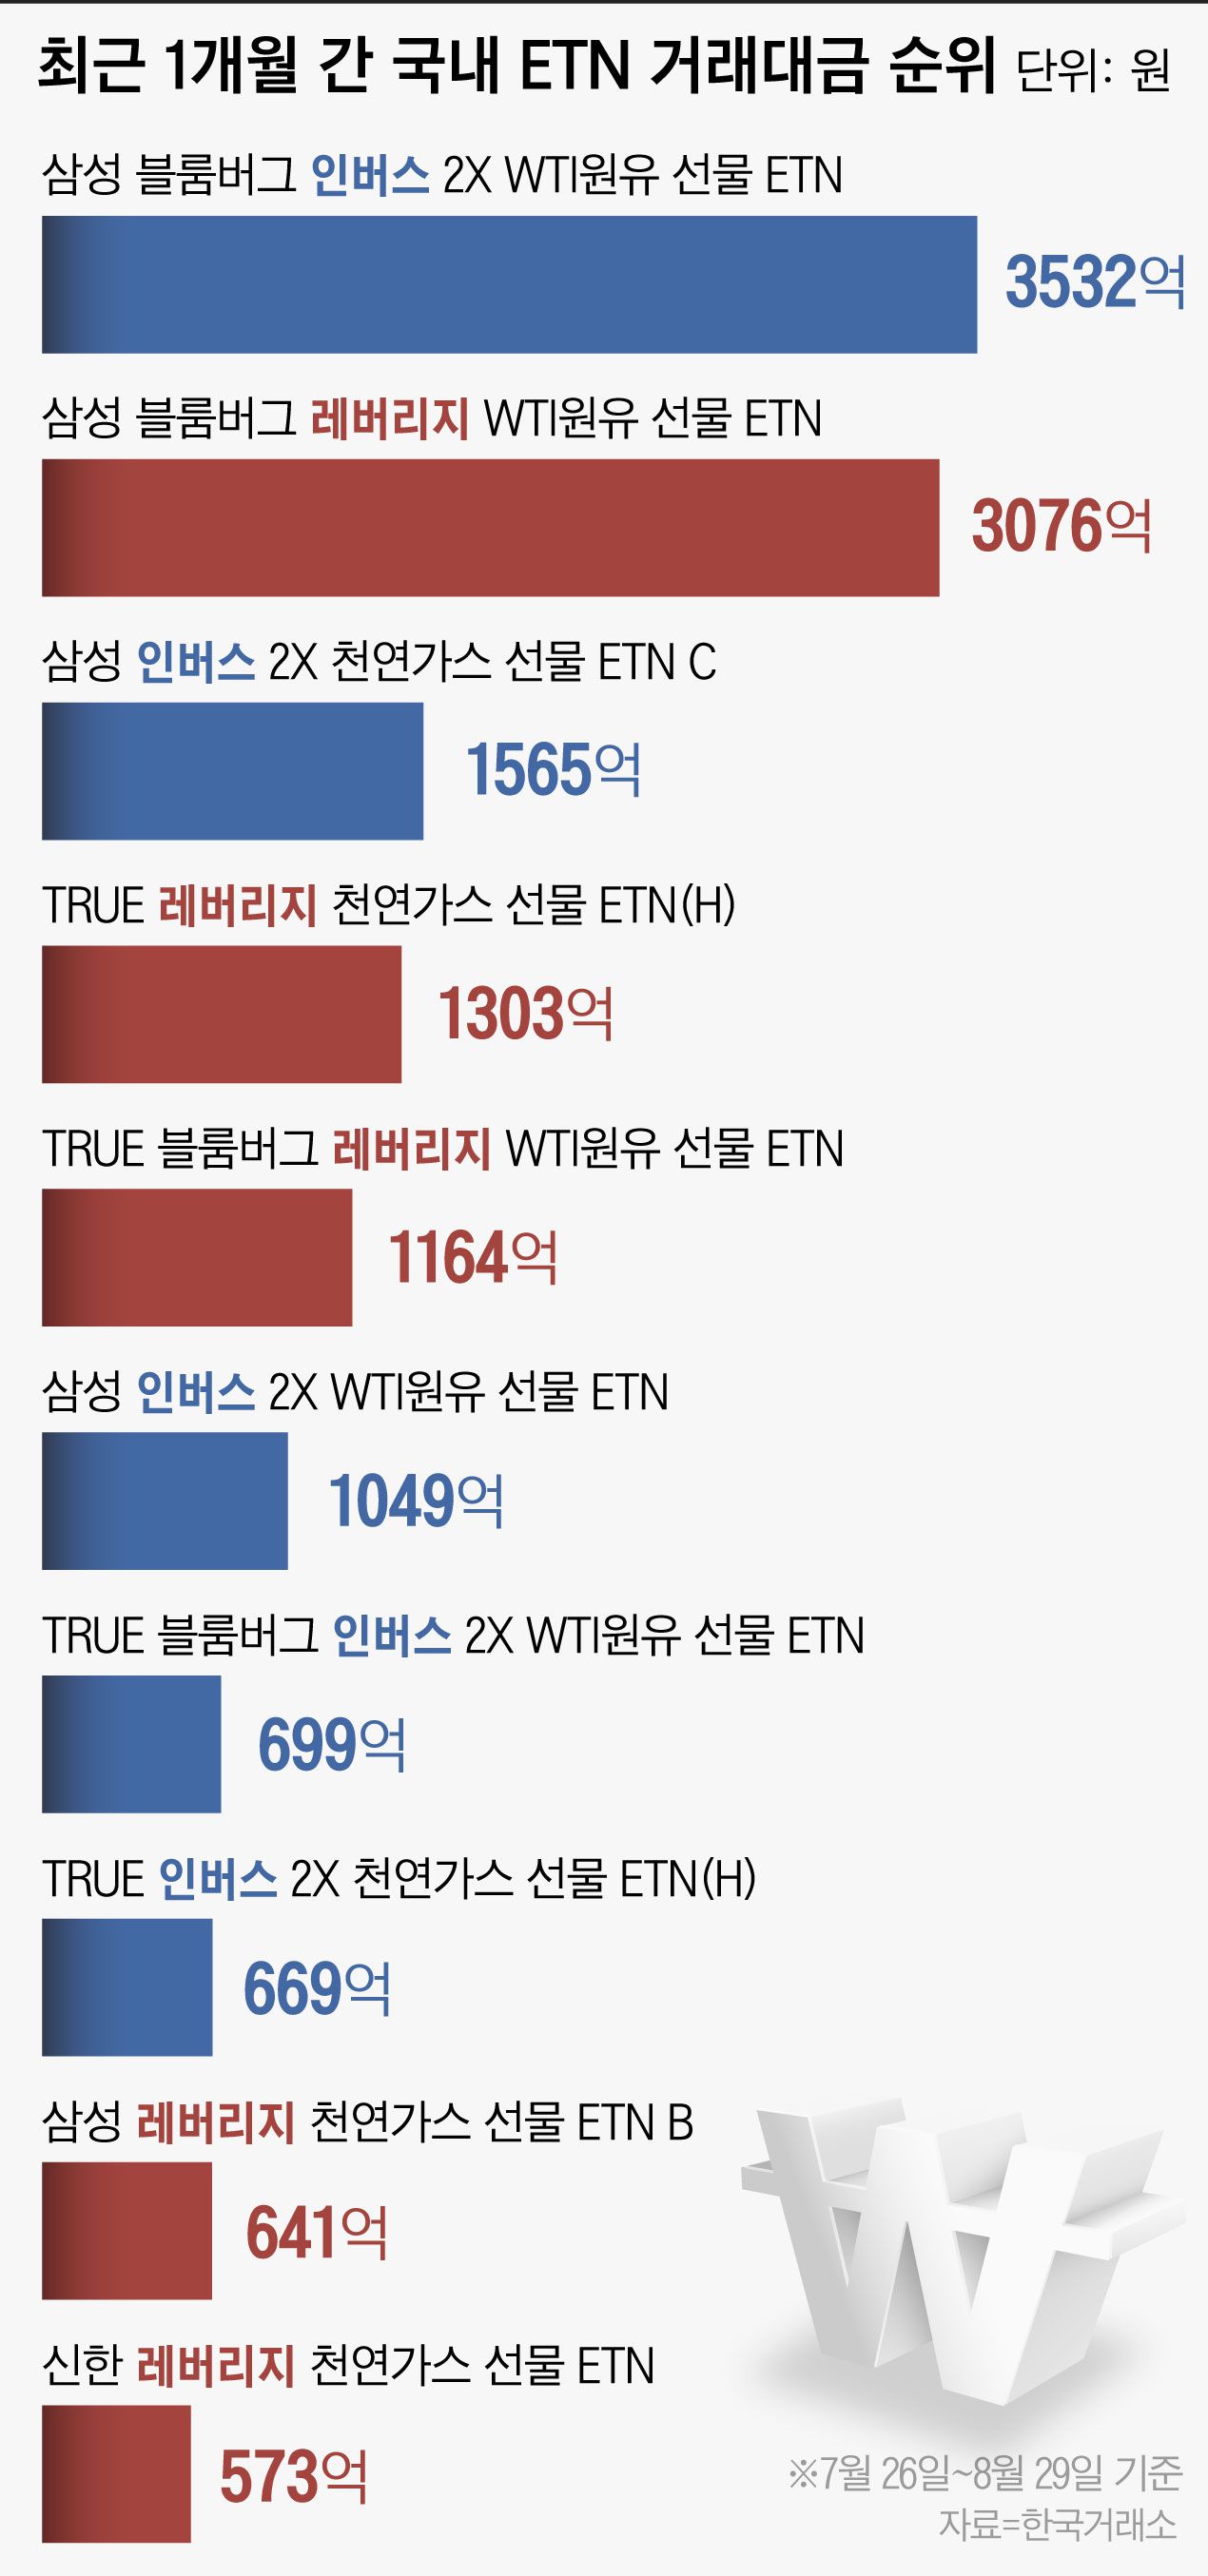
原油と天然ガス関連の上場指数商品(ETP)のうち、実に9割がレバレッジ型とインバース型構造で構成されており、特に慎重な投資判断が求められています。最近の金融当局が発表した市場動向資料によると、コモディティETPの総規模はわずかに増加したものの、高リスク商品への偏りが深刻な水準に達しています。特に天然ガス商品は93%を超える割合、原油商品も88%を超える割合が、リスクの高いデリバティブ型構造を採用しています。私たちが身近でよく目にする株式投資とは異なり、こうしたデリバティブ型商品は価格の変動過程で致命的な複利効果の罠を内包しています。したがって、単に価格が元の水準に戻るといった安易な考えで臨めば、瞬く間に元本の相当な部分を失うことになります。この記事では、コモディティデリバティブ市場の現状を整理し、なぜこうした商品が一般投資家にとって危険なのかを具体的に検証します。
=
原油・天然ガスETP、10本中9本がレバレッジ・インバース型、投資に注意
1. コモディティデリバティブの危険な偏り
今年に入って国際コモディティ市場の価格変動が激しくなる中、関連金融商品への関心も高まっています。しかし、市場の内側を詳しく見ると、危険な偏りがいかに深刻かを実感させられます。コモディティETP市場全体において、レバレッジ型とインバース型商品が占める割合は、すでに一般株式市場の平均値を大きく上回っています。株式市場全体の該当商品比率が1桁にとどまるのに対し、コモディティ分野では数十パーセントに達する歪んだ構造を示しています。特に原油と天然ガス銘柄に限定して見ると、状況はさらに衝撃的です。この2つの主要エネルギー資源に関連する商品10本を選べば、そのうち9本以上が両方向の賭けを誘う高リスクデリバティブ商品であることを意味します。投資家は大きな利益を得られるという甘い期待に駆られ、こうした商品の構造的なリスクを見落とす傾向があります。しかし、基礎資産の方向性が少しでもズレれば、レバレッジ商品は下落時に2倍の損失という苦痛をもたらします。
原油と天然ガスの上場指数商品10本中、9割以上の割合がレバレッジ型やインバース型といった高リスク商品で占められています。
2. 負の複利効果がもたらす恐ろしい罠
レバレッジ型やインバース型商品に投資する際に最も警戒すべき現象は、基礎資産の動きと収益率が正確に一致しないという点です。例えば、ある原油価格が今日上昇し、明日また元の価格に戻ったと仮定してみましょう。基礎資産自体は元の水準に戻ったものの、この資産を2倍で追跡するレバレッジ商品は、毎日の値動きを複利で計算するため、元本が減っていきます。この現象は専門用語で「負の複利効果(Volatility Drag)」と呼ばれ、長期投資するほど口座残高が溶けていく主犯となります。市場が方向性を定まらず上下に大きく振れる横ばい相場では、こうした資産価値の侵食現象がさらに加速します。会社員のキムさんは、過去に原油価格がいつか反発すると信じて退職金をレバレッジ商品に投入し、大損しました。価格は緩やかに元の水準に戻ったのに、自分の口座残高は半減しているという奇妙な光景を目の当たりにしたのです。短期売買で短い利益を狙うプロでなければ、一般個人がこうした複利の罠を毎回回避することは事実上不可能に近いと言えます。
基礎資産が上下を繰り返して元の水準に戻っても、負の複利効果により実際の収益率は大幅に低下し、元本が削られていきます。
3. 乖離率拡大が招く隠れた損失リスク
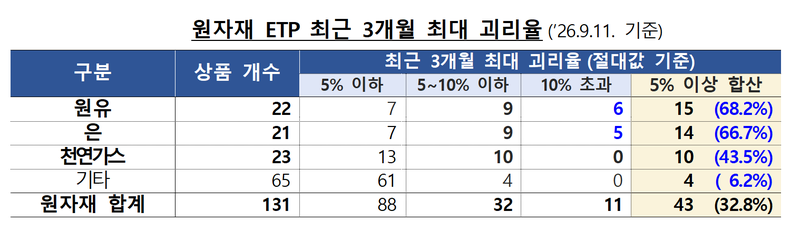
上場指数商品を取引する際に必ず確認すべきもう一つの重要な指標は、市場価格と実際の資産価値の差を意味する「乖離率」です。最近の市場調査結果によると、コモディティ商品全体のうち多くの銘柄で、誤差率が0.5%を大きく上回る異常な兆候が検出されました。特に原油や銀に関連する商品でこうした過大評価の現象が顕著に現れており、投資家の注意を促しています。乖離率がプラス方向に異常に拡大しているということは、実際の価値よりも市場価格がはるかに割高に膨らんで取引されていることを意味します。泡だらけの価格で商品を買い、後に市場価格が本来の内在価値に収束する過程で、莫大な損失を被ることになります。実際、多くの投資家がチャートの流れだけを見て安易に買いに走り、理由もわからないうちに口座が毀損されるという経験をしています。金融当局もこうした乖離率拡大の現象を深刻に受け止めており、随時モニタリングを強化すると警告しています。したがって、売買ボタンを押す前に、必ず該当銘柄の乖離率が正常な範囲内に収まっているかどうかを慎重に検討する知恵が必要です。
実際の資産価値よりも市場価格が高めに形成される乖離率が拡大すると、価格が本来の水準に戻る過程で大きな損失が発生します。
4. 上場廃止という極端な結末の恐怖
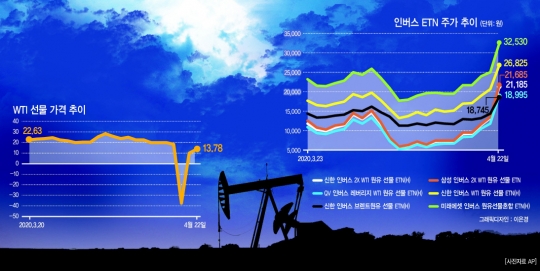
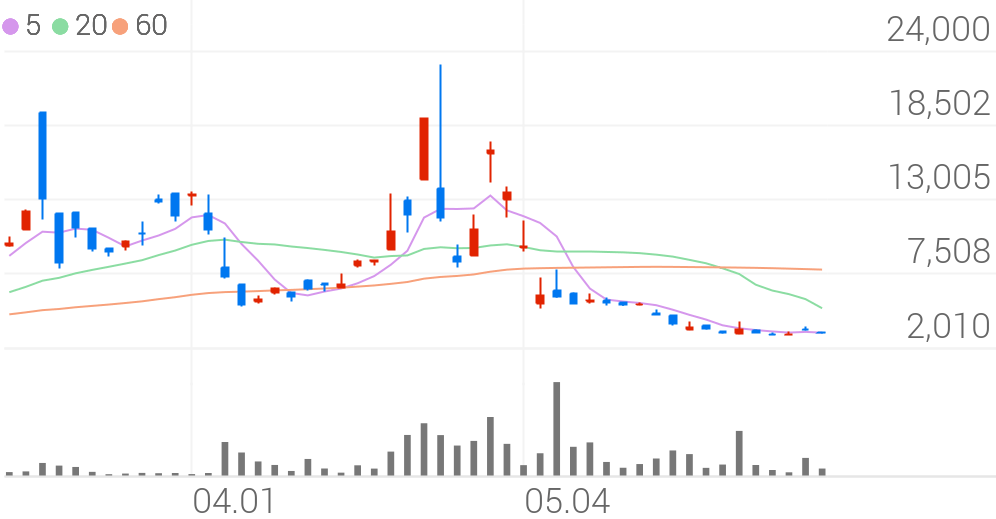
コモディティデリバティブ市場で最も恐ろしいシナリオは、保有していた銘柄が突然上場廃止になる状況です。ここ数年で発行された多くの上場指数証券(ETN)は、価格が一定基準を下回ると自動的に清算されるよう設計されています。例えば、商品の価格が1,000ウォン未満に暴落する事態が起きれば、投資家の意思に関係なく直ちに早期清算手続きが進められます。過去に発行された古い商品だからといって安心できるわけではなく、価格が極端に低くなると管理不善により退場させられるのが常です。コモディティ市場は、地政学的危機やサプライチェーンショックによって、一夜にして価格が数十パーセントも暴落する極端な場所です。このような状況でレバレッジ型やインバース型商品を保有していた場合、価格が底を打って瞬く間に1,000ウォンラインを崩壊させる悲劇に直面する可能性があります。上場廃止が決定されると、投資家は回復する機会すら失い、残りの残余資産のみをわずかに精算されるという悲惨な結果を前にすることになります。元本を完全に失う可能性があるこうした極端なリスクを知りながら、高収益の誘惑に目を背けるのは非常に愚かな行動です。
価格が基準線を下回ると自動清算や上場廃止のリスクがあり、元本をすべて失う可能性があります。
5. 金融当局の集中点検と消費者警報の拡大
状況がこのほどに至ると、金融監督院などの関連機関ももはや傍観せず、厳しい対応に出ました。当局はコモディティ関連の高リスク商品を軸に、取引規模の急増や異常な乖離率をリアルタイムで監視しています。もし国際情勢の不安によりコモディティ市場の変動性が限界を超え、投資家への被害が拡大する兆候が見られれば、直ちに消費者警報が発令される予定です。こうした措置は単なる警告にとどまらず、証券会社に該当商品の売買を制限させたり、注意喚起を強化させたりする圧力手段となります。過去に無分別なデリバティブ投資により無数の個人投資家が涙を流した痛ましい記憶が繰り返されないよう、防波堤を築く 셈です。政府のこうした動きは、市場が過熱した際に自らを守るための最後の安全装置として機能します。投資家も当局の警告を聞き流さず、現在保有しているポートフォリオがどの程度危険な状態にあるかを冷静に点検する必要があります。専門家の甘い推薦の言葉だけを信じて安易に飛び込めば、国家が警告する危険の当事者になり得ることを肝に銘じるべきです。
金融当局は高リスクデリバティブ商品の異常兆候を集中点検しており、被害が拡大した場合に消費者警報を発令する方針です。
6. 賢いコモディティ投資戦略と今後の見通し
今後も国際コモディティ市場は、地政学的対立やサプライチェーンの不安により、予測不可能なローラーコースター相場が続く可能性が高いです。こうした不確実性が支配する時期こそ、華やかな収益率の裏に隠れたレバレッジ型やインバース型商品の素顔を直視する必要があります。短期間で大金を稼ぐという一攫千金の気持ちを捨て、自分の許容水準に合った安全な基礎資産を中心にポートフォリオを再構築することが賢明です。もし原油や天然ガスに必ず投資したいのであれば、複利効果による被害を最小限に抑えられる一般型商品や実物資産連動方式を検討することができます。周囲の噂や刺激的なインターネット配信の成功談に惑わされ、無理なレバレッジ投資や短期売買に走るのは、資産を破壊する近道です。投資はマラソンと同じで、一度大きく転べば回復までに莫大な時間と努力が必要であることを忘れないでください。今この瞬間も、口座の安全を最優先にし、徹底した分散投資と冷静なリスク管理を実践する姿勢が何よりも切実です。
変動の大きい市場で生き残るためには、高リスクデリバティブ商品を避け、安全な基礎資産を中心とした長期投資戦略を立てる必要があります。
よくある質問
=