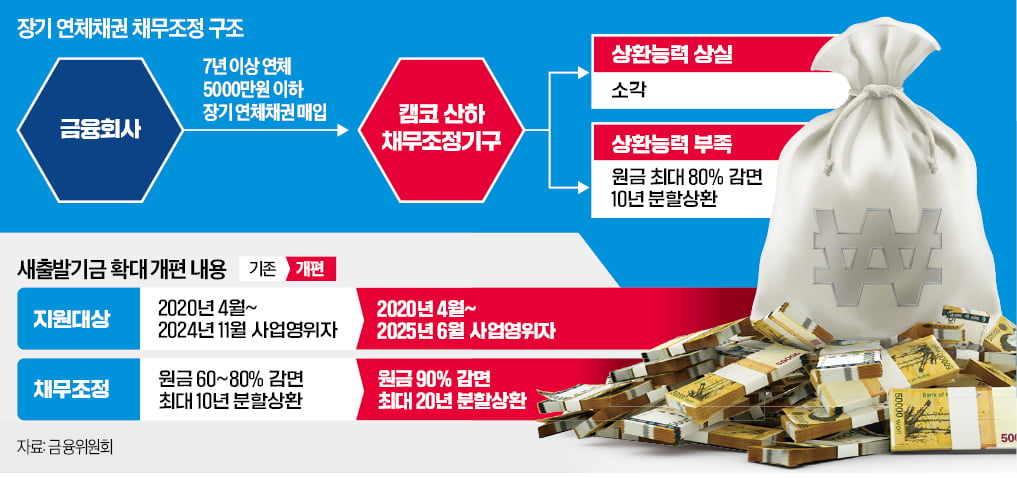
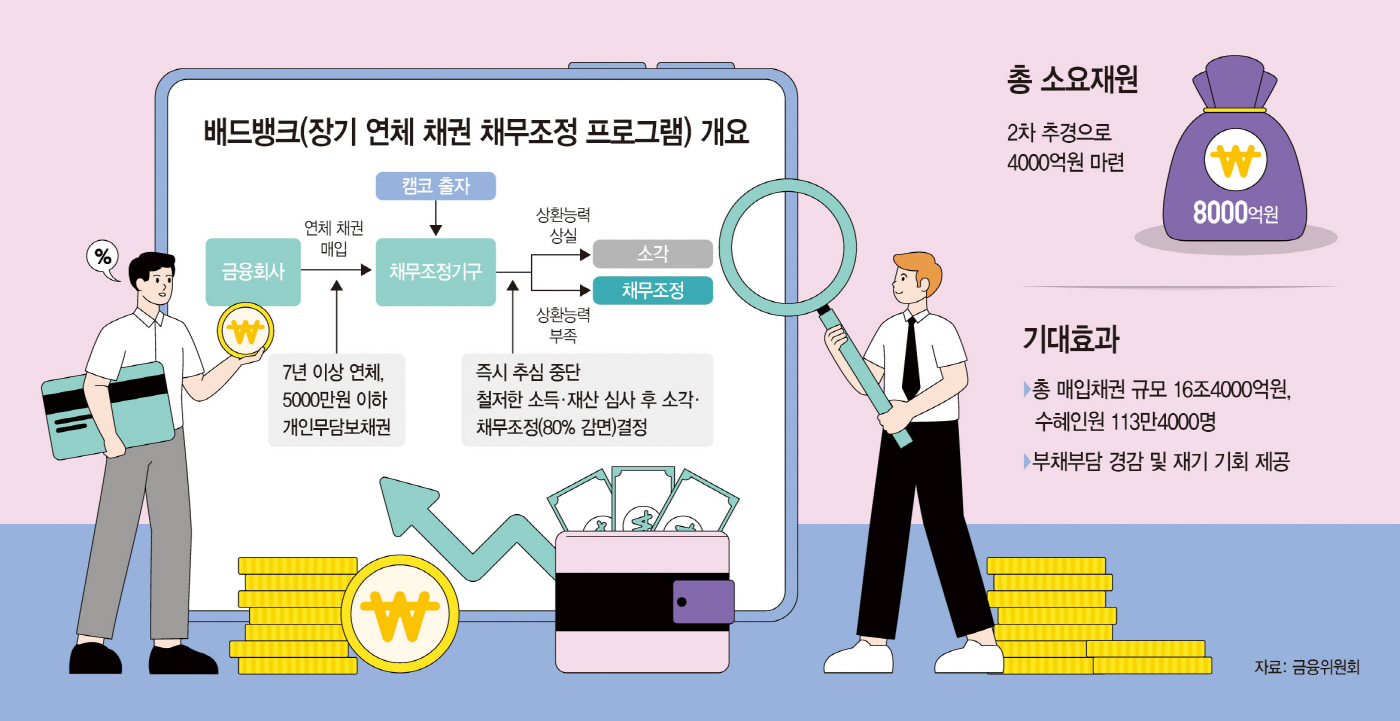
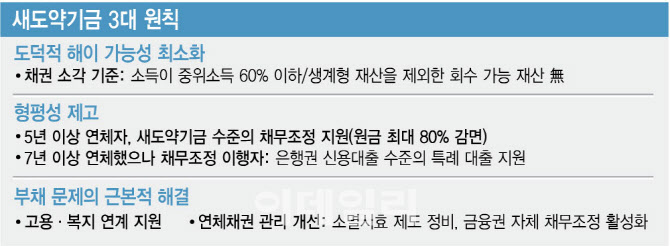
政府を代表する債務調整プログラムである「新飛躍基金」は、設立から1年を目前に控え、実に97万人以上の人の借金を整理するという成果を上げました。以前に借りた借金のために経済的に再起するのが困難だった方々にとって、これはまさに渇いた大地に降る恵みの雨のような朗報です。この制度は、7年以上経過した5,000万ウォン以下の延滞債権を韓国資産管理公社が直接買い取り、完全に消去する方式で運営されています。周囲を見渡せば、小さな借金一つで日常生活すらまともに送れず、精神的な負担に苦しんでいる人々を簡単に発見できます。今回の機会を通じて、これまで重荷となっていた債務の枷から解放される道が開かれ、多くの人々が新しい人生を準備しています。本記事では、この基金が現在どのような形で進行しているのか、そして今後どのような課題が残されているのかを詳しく見ていきましょう。
=
7年経過の5,000万ウォン以下の借金を新飛躍基金が97万人分免除、中核内容とは
1. 新飛躍基金の設立背景とこれまでの実績
新飛躍基金は、数年間にわたり返済できなかった少額債権により信用回復すら不可能だった長期延滞者を救済するために設けられました。政府は経済的再起を模索するため、こうした政策的決断を下し、設立以降、対象債権を継続的に買い取ってきました。韓国資産管理公社が国会に提出した資料によると、すでに目標として設定されていた総債権額のうち相当な部分が買い取り完了しています。実際に恩恵を受けた債務者の数が97万人を超え、現場で実感される変化の風も非常に強く吹いています。かつては一度信用に問題が生じると、一生借金取りとして生きていかねばならないという絶望感が支配的でしたが、今は制度の助けにより息苦しさから解放されています。数多くの人が長年重荷となっていた荷物を下ろし、正常な経済活動に参加するための足場が整えられたのです。このように大規模な債権買い取りが迅速に進むことができたのは、関連機関の積極的な協力があったからこそです。国家レベルで直接不良債権を回収する方式を採用したため、実効性が非常に高いと評価されています。
新飛躍基金は7年以上延滞した少額債権を整理し、97万人以上に再起の足場を提供しました。
2. 業種別債権買い取り実績の光と影
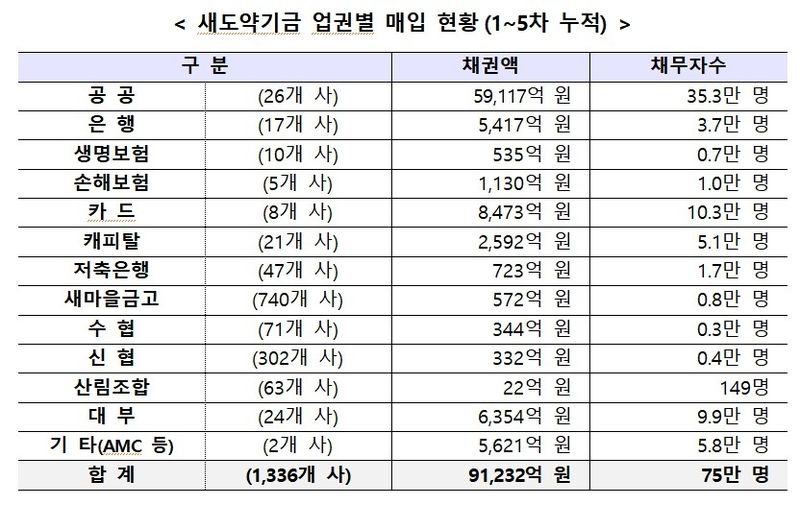
債権買い取り実績を詳細に見ると、金融業種によって進行速度に大きな差があることがわかります。資産管理会社や公共機関などの分野では、政策的な協力が円滑に進み、目標値を大きく上回る買い取り率を記録しました。一方、銀行やカード会社などの一般的な金融会社も、半数以上の買い取り率を示し、比較的協力的な姿勢を維持しています。しかし、すべての業種がこれほど円満に進んだわけではなく、一部の分野では目立った低調な姿も見られました。特に貯蓄銀行や貸付業などは、債権回収の可能性を追求し、政府との交渉過程で緊迫した駆け引きを続けています。これにより、全体の事業スケジュールが予想より遅れる原因となり、制度の完全な定着を妨げる障害物ともなりました。貸し手としては、少しでも多く回収したいというのが当然の心理であり、こうした葛藤は予期された結果とも言えます。それでも、全体の政策成功のためには、すべての金融セクターの有機的な協力が必要不可欠な状況です。
公共および資産管理分野では買い取りが活発だった一方、貯蓄銀行と貸付業種は相対的に低調な実績を示しました。
3. 最大の障害となった貸付業種の現実
今回の新飛躍基金の進行過程で最大の難関として浮上したのは、まさに貸付業種であり、対象債権の相当部分を彼らが握っています。貸付業者の上位数社が対象債権の大半を保有している構造のため、彼らの参加なしには完全な免除は不可能です。しかし、貸付業者は政府が提示する買い取り率が低すぎると不満を提起し、追加的なインセンティブを要求しています。金融当局としても、業界の要求をすべて無条件に飲むことはできないため、双方の交渉は長期間膠着状態に陥っています。市場で流れる噂によると、貸付業者は投資した元本がある程度保証されることを望んでいますが、当局は不良債権の価値を低く評価しています。こうした見解の相違が縮まらないため、まだ参加を先延ばししている貸付業者が残っており、全体計画に支障をきたしています。庶民の痛みを和らげるという良い趣旨で始まった政策にもかかわらず、民間私金融の壁にぶつかって完全な成功を収められない形になっています。今後、政府が彼らをどのように説得し、妥協点を見出せるかが、今回の政策の成否を決める決定的な鍵となるでしょう。
貸付業者は低い買い取り率に不満を抱き、追加インセンティブを要求しながら政府と緊迫した交渉を続けています。
4. 政府と金融当局の今後の対応戦略
金融当局は、遅くとも来月までにすべての債権買い取り手続きを完了するという壮大な目標を立て、総力を挙げてきました。しかし、貸付業種との交渉がこれほど難航しているため、定めた期限内に全作業を完了することは事実上不可能なようです。当局関係者の説明によると、貸付業を除く残りの金融セクターの債権は、大半が回収作業が完了した状態だということです。結局、最後に残った貸付業者の延滞債権をどう処理するかが鍵ですが、双方とも簡単に引く気配はありません。当局は合理的な範囲で買い取り価格を調整する方案を検討していますが、市場の要求を受け入れるのは容易ではありません。なぜなら、公的資金が投入される以上、高すぎる価格で不良債権を買い取れば特恵論争に巻き込まれる可能性があるからです。こうした複雑な利害関係の中で、担当省庁の職員たちは毎日会議を開き、接点を見つけるために頭を悩ませています。国民の期待が大きいだけに、無理に日程を短縮するのではなく、慎重に検討し、慎重に決定を下す方針です。
当初予定されていた来月内での債権買い取り完了は、貸付業者との交渉遅延により、やや遅れる可能性が高いです。
5. 政策の限界と市場の鋭い視線
政府主導の大規模債権破棄プログラムは、肯定的な評価ばかりではなく、一部では鋭い批判の声も上がっています。政界や専門家の中には、市場の現実を正しく反映せずに免除規模だけを誇示した見せかけの行政だという指摘もあります。実際に、公共機関や資産管理会社の分野は管理が容易で迅速に進みましたが、民間分野は徹底的な利益追求集団です。市場論理に従って動く民間債権者を強制できないため、政策の実効性が半減せざるを得ないという批判です。また、借金を誠実に返済してきた一般大衆との公平性の問題も継続的に提起され、社会的葛藤の火種を残しています。一生懸命働いて正直に借金を返済した人だけがバカを見るのではないのかという声が噴出する理由がまさにここにあります。政府はこうした批判を謙虚に受け入れつつも、長期延滞により経済的後進者となった人々を放置することはできないという論理を展開しています。今後、政策を補完していく際に、こうした道徳的ハザード論争と市場の健全な機能の間のバランスを取ることは、何よりも重要です。
市場の現実を考慮せず免除実績だけを追いかけたという批判とともに、誠実な返済者との公平性論争も続いています。
6. 今後の展望と債務者への助言
新飛躍基金は、一部の民間企業の非協力により完全な 마무리にはさらに時間がかかるかもしれませんが、それ自体として意味のある一歩です。97万人以上の人が新しい人生を設計する機会を得たという事実だけでも、政策の価値は十分に証明されました。今後、残りの貸付業種の債権も円満に解決されれば、韓国金融市場の慢性的な不良問題が大幅に軽くなるでしょう。借金で苦しんでいた当事者も、今後は勇気を出して自分の信用状態を確認し、救済制度を積極的に調べるべきです。政府が支援する多様な債務調整プログラムの門を叩けば、想像以上に簡単に解決策が見つかる場合が多いです。周囲の視線に萎縮せず、堂々と制度の恩恵を受け、再び立ち上がれるという希望を抱いてほしいと心から願います。韓国経済の腰である庶民が健康に回復しなければ、国家全体の経済も強固にはならないという点を忘れてはいけません。今回の機会を足がかりに、すべての債務者が借金の枷から完全に解放され、幸せな日常を取り戻すことを応援します。
残りの課題をうまく解決し、より多くの長期延滞者が実質的な恩恵を受け、経済的に再起することを期待しています。
よくある質問
=