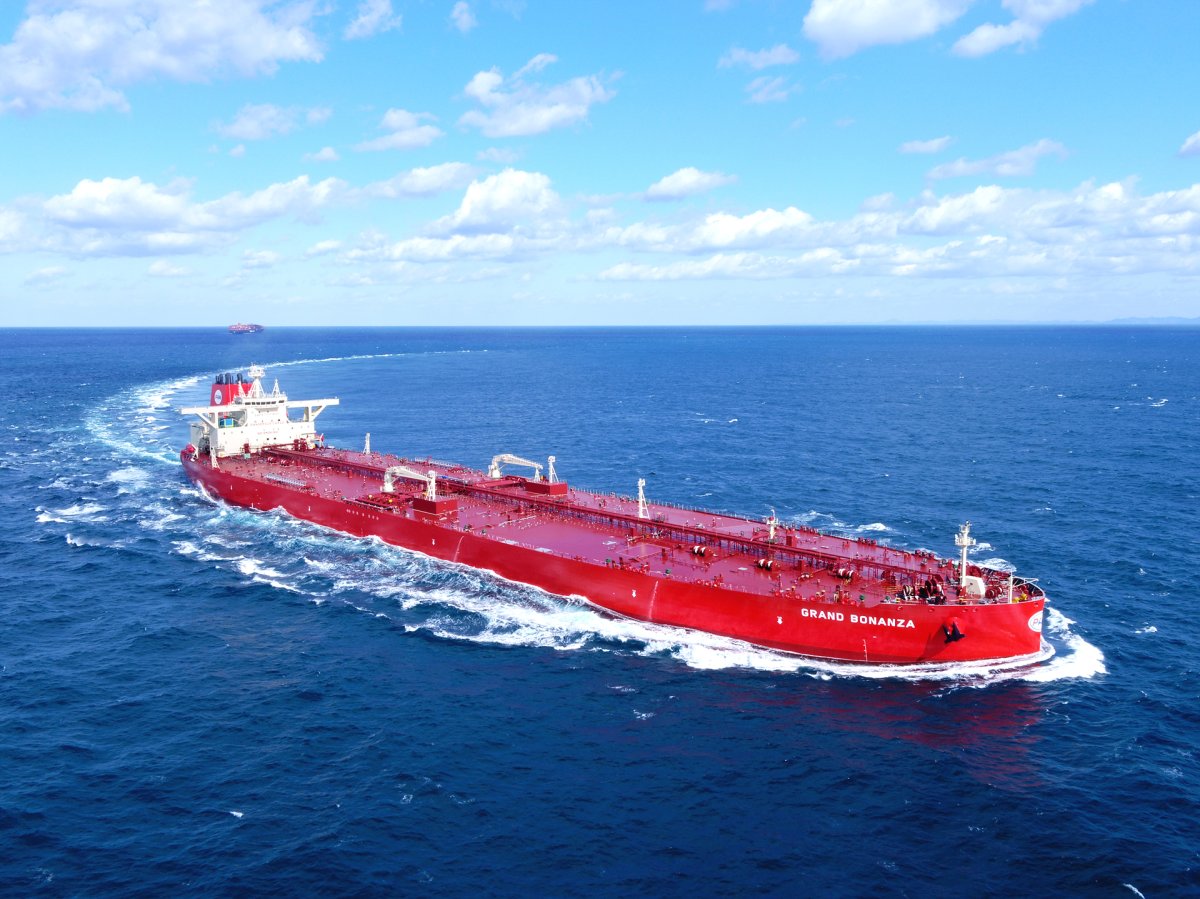
Pan Oceanは、従来のバルクキャリア中心の事業構造から脱却し、超大型タンカー(VLCC)やLNG船などのエネルギー輸送比率を積極的に拡大することで、収益力が一段階飛躍する局面に突入しました。証券業界では、Pan Oceanがバルクキャリア特有の安定性とエネルギー輸送拡大に伴う成長動力を同時に確保したと評価しており、業績の再評価を期待しています。実際、今年の年間売上高と営業利益は前年比で大幅に増加すると見込まれており、海運業界の注目が集まっています。私たちがよく知っている伝統的な海運企業の枠を打ち破り、収益源の多角化に成功した秘訣が何なのか気になります。今回の記事では、Pan Oceanの船隊拡大の背景と各事業部門別の業績貢献度を一つずつ詳しく見ていきましょう。果たしてこの会社が今後海運市場でどのような底力を示すのか、具体的な数値を基に一緒に確認していきましょう。
=
Pan Ocean、船隊を5隻から14隻へ拡大、収益力が高まった理由
1. 超大型タンカー船隊の大幅拡大の意味
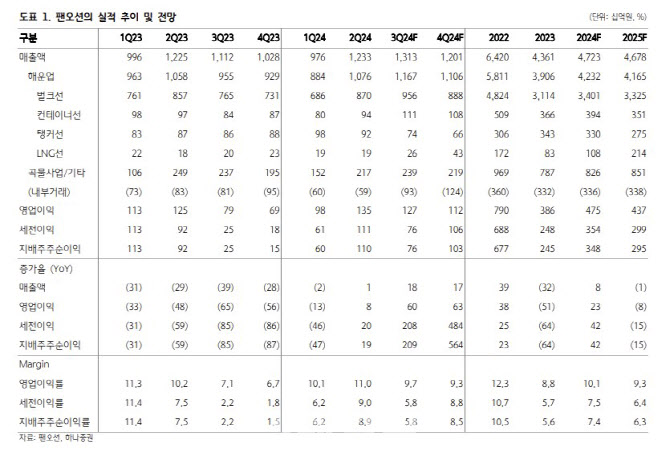
Pan Oceanが保有する超大型タンカー船隊は、今年第2四半期末時点の5隻から、来年には14隻まで大幅に増加する予定です。SK Shippingから買収予定の10隻と、既存のS-Oil長期契約分、そして新たに投入される新造船が重なり、規模が急拡大しています。特に来年下半期に現物市場に投入される予定の新造船2隻だけでも、年間営業利益に大きな貢献が見込まれています。タンカー部門全体の営業利益も二桁以上で急増するという見方が優勢です。このように船舶規模が垂直に上昇することで、会社の全体的な利益創出能力は過去とは全く異なる次元に足を踏み入れました。
Pan Oceanは超大型タンカーを5隻から14隻へ大幅に増やし、収益力を確実に引き上げています。
2. 好ましい国際原油物流環境の分析
現在の国際原油物流市場は、海運企業にとって非常に有利な方向に流れているようです。中東地域の地政学的リスクが続く中、米国やアフリカといった遠距離地域からの原油調達比率が自然と増加しました。輸送距離が長くなるほど船舶供給に掛かる負担が大きくなり、運賃上昇を促す主要因として作用しています。さらに、制裁対象であるいわゆるシャドウフリート(影の船隊)の問題により、実質的に運航可能な船舶が制限され、運賃高騰が easily 反転しない雰囲気です。世界的に新規発注されている船舶の引き渡し時期が今後数年後に集中しているため、当面は供給不足が続く見通しです。
遠距離調達増加と供給制限によりタンカー運賃高騰が維持され、有利な営業環境が整いました。
3. LNG船の確かなキャッシュフロー源としての役割
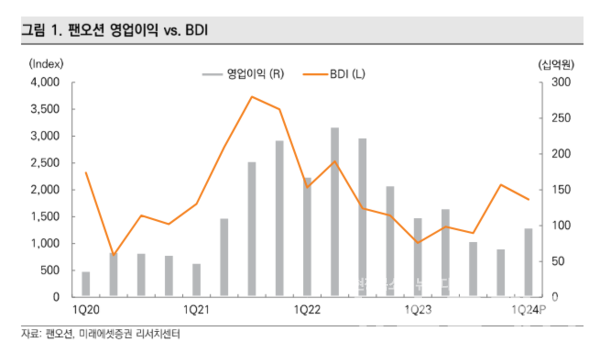
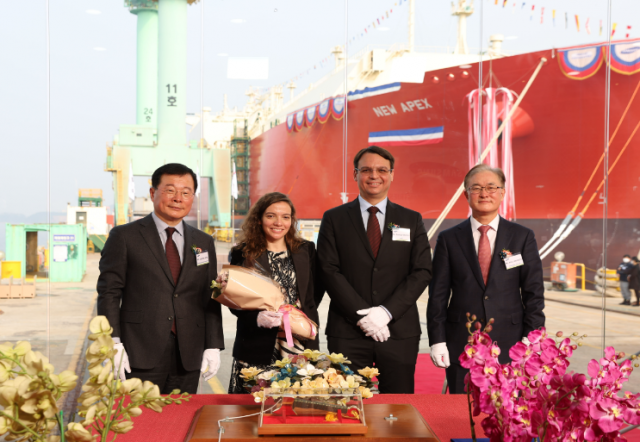
Pan Oceanが保有するLNG船13隻は、会社の確かなキャッシュフロー源としてその役割を十分に果たしています。これらの船舶は大半が長期チャーター契約に拘束されているため、市況がどう変動しても関係なく、安定した収益をもたらします。実際、この部門だけで今後数年間にわたり年間数千億ウォン規模の営業利益を安定的に確保できると期待されています。特に営業利益率が40%を軽く超えるほど収益性が非常に優れている点が目を引きます。市況変動に敏感に反応する一般海運業の弱点を、このLNG船部門が堅固に補完する構造になっています。
LNG船は長期契約に基づき高い営業利益率を記録し、業績の安定性を最大化しています。
4. 本業であるバルクキャリア部門の堅調な収益構造
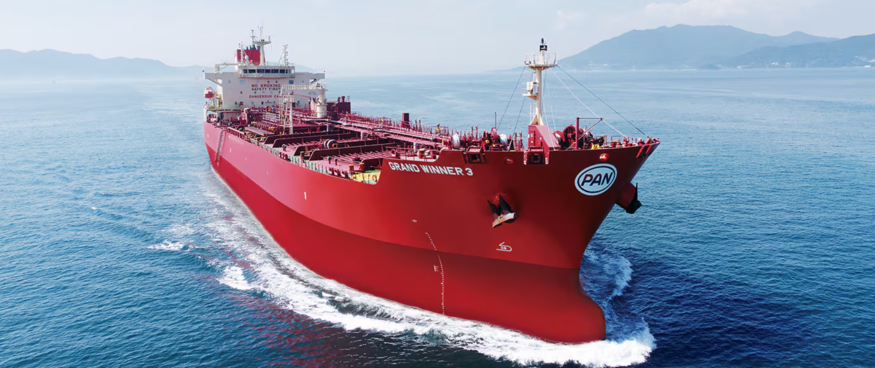
エネルギー輸送比率が大きくなる間も、伝統的な本業であるバルクキャリア事業は揺らぎなく堅調な業績を支えています。Pan Oceanが保有するバルクキャリアの多くが長期契約に投入されており、市況変動に関係なく安定的な収益を継続的に創出しています。残りのスポット船については損益分岐点が比較的低く設定されているため、現在の海運運賃水準を考慮すると莫大な利益が残る構造です。市況が良い時には爆発的な利益を上げ、市況が悪い時には長期契約が防御壁の役割を果たす完璧な二重構造を備えています。海運業界の不確実性が高まるほど、こうした安定したポートフォリオ分散戦略がいかに強力な武器であるかを痛感させられます。
長期契約で下方リスクを支え、残りのスポット船で高い収益を上げるバルクキャリア部門の構造は非常に堅固です。
5. 今年の年間業績見通しと急成長
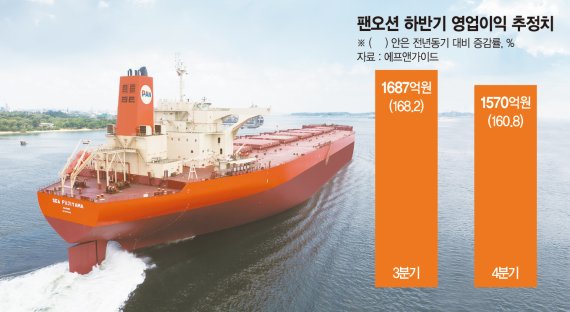
Eugene Investment Securitiesなどの証券業界では、Pan Oceanの今年の年間売上高と営業利益が前年比で極めて大きな幅で増加すると予測しています。中東発の変数が解消され運賃がやや正常化しても、増加した超大型タンカーとLNG船が利益を確実に支えるでしょう。過去にはバルクキャリア市況が悪化すると会社全体の業績が崩壊しがちでしたが、現在は体質が完全に変わったため業績の基準が引き上げられました。資本支出への負担が徐々に軽減されれば、今後の株主還元政策の拡大や企業価値の再評価も期待できます。投資家の立場から見れば、単純な海運テーマ株ではなく、業績が担保された優良エネルギー輸送企業として見なすべき時期です。
売上高と営業利益が大幅に増加すると見られ、事業ポートフォリオの多角化に伴う価値再評価が期待されています。
6. 投資観点からの今後の見通しと行動指針
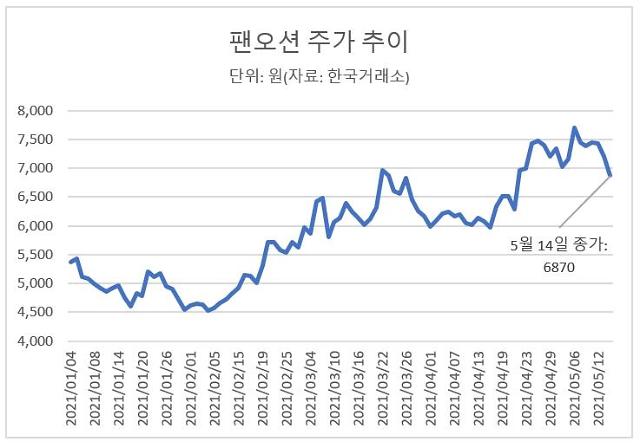
結果として、Pan Oceanは過去の単純なバルク海運会社というレッテルを剥がし、総合エネルギー輸送企業としての成功した変身を完了しました。船隊が5隻から14隻に増える過程は、単なる規模の拡大を超え、収益力の根本的な変化を意味します。投資家であれば、短期的な運賃指標の上下に一喜一憂するのではなく、長期契約に基づく利益創出構造に注目すべきです。多角化されたポートフォリオがどのように業績として証明されるのか、四半期報告書を丁寧に確認する習慣をつけるのが良いです。今後、海運市場の変化の中で体質改善を完了した企業がどのような株価推移を示すのか、綿密に観察してみてください。徹底的な分析とデータに基づくアプローチのみが、変動の大きい市場で成功した投資結果を生み出す近道です。
体質改善に成功したPan Oceanの長期成長動力を信じ、ポートフォリオの観点から落ち着いてアプローチすべきです。
よくある質問
=