国民年金の早期受給条件とは、定年より最大5年早く年金を受け取れる制度ですが、早く受給するほど毎年の年金受給額が大きく減額されるため、申請前に損益を慎重に検討する必要があります。多くの人が退職後の所得ギャップを埋めるために安易に早期老齢年金を申請しますが、結果として一生減額された年金を受け取り、後悔するケースも少なくありません。1969年以降に生まれた方は通常の老齢年金受給年齢が65歳であるため、自分の出生年に応じた正確な支給開始年齢をまず確認することが必須です。この記事では、早期受給のための核心的な資格要件から減額率の計算方法、そして退職資金のギャップを賢く埋めるノウハウまで詳しく解説します。徹底した財務計画を立てるのに大きな助けとなるでしょう。
=
国民年金の早期受給条件 2026年最新基準、損をしない年齢の計算方法
1. 早期老齢年金の基本概念と2026年基準の出生年別受給年齢
国民年金の早期受給制度は、法定の年金受給年齢に達する前に収入がなく、生活費に困っている退職者を 위해国家が先に年金を支給してくれるありがたい制度です。しかし、この制度は単にお金を早く渡すという意味を超えて、一生受け取る年金の総額が減額される構造になっているため、慎重なアプローチが必要です。1969年以降に生まれた会社員の場合、本来は65歳になって初めて国民年金を受け取ることができます。もしこの年齢より5年早く受け取りたい場合は、最低でも60歳から早期老齢年金の申請が可能になります。
周囲では、60歳で会社を退職し、すぐに収入が途絶えて途方に暮れていたキム課長の事例を思い浮かべることができます。キム課長は退職直後に生活費の圧力に苦しめられ、結局早期受給を真剣に検討し始めました。しかし、出生年によって正確に何歳から申請資格が与えられるのか混乱し、国民年金公団に直接問い合わせ電話を入れることもありました。このように、自分の正確な法定受給年齢を計算しないと、無駄足になることや不利な選択をすることになります。2026年現在の基準でも加入期間と所得要件が厳格に適用されるため、自分の正確な履歴を確認してみることが優先です。
1969年以降に生まれた方は65歳が定年受給年齢であり、早期受給は最大5年前倒しの60歳から可能です。
2. 早期受給のために必ず満たすべき加入期間10年の秘密

国民年金の早期受給条件を完璧に満たすためには、何よりも国民年金の加入期間が最低10年以上であるという絶対的な鉄則を守る必要があります。もし会社勤めの期間が9年6ヶ月程度しかない場合、残念ながら早期受給のハードルを越えられず、拒否されてしまいます。この加入期間10年は任意加入や返還一時金の返還などによっても満たすことができるため、不足している月数がある場合は事前に確認すべきです。
過去に非正規雇用として複数の職場を転々として働いたイ代理は、総加入期間がやっと10年を超え、安堵の息を吐きました。イ代理は会社を退職した後、追加で保険料を払えない状況でしたが、幸い過去に納付した履歴が認められ、条件に適合しました。しかし、周囲の同僚の中には加入期間が9年だったため早期受給申請が全く不可能だと通知を受け、遅れて任意継続加入を申請して期間を満たすというハプニングもありました。このように、国民年金公団が要求する納付月数を正確に満たさなければ、どんな抜け道も通用しません。自分の加入履歴を国民年金のウェブサイトですべて照会し、120ヶ月を超えているかどうか目で直接確認する習慣が重要です。
早期老齢年金を受け取るには、最低加入期間120ヶ月を必ず満たさなければならず、未達の場合は申請が拒否されます。
3. 5年早く受け取ると年金受給額はどれだけ減るのか?減額率の計算方法
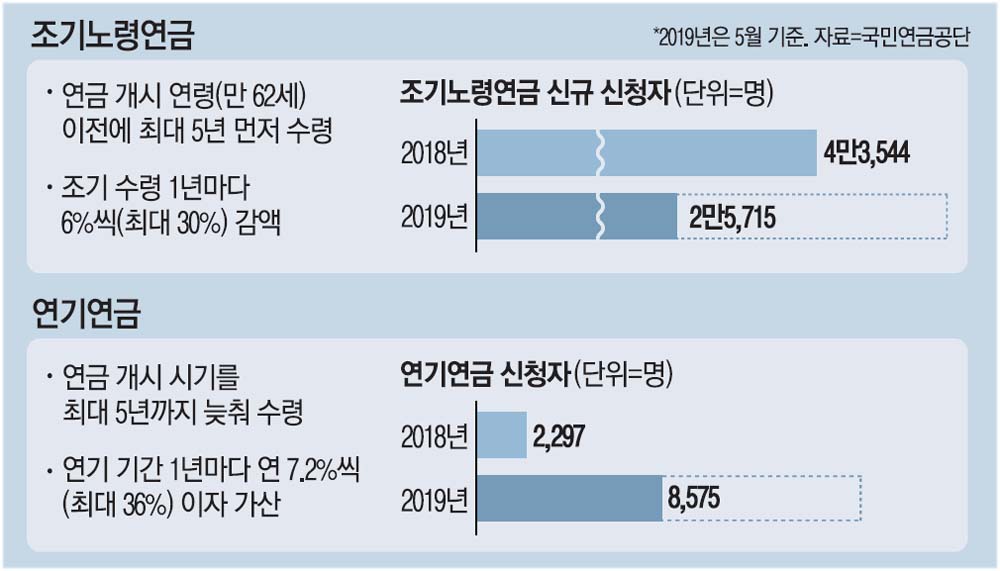
国民年金の早期受給の最大の代価は、減額された年金受給額を一生受け入れなければならない点であり、1年早く受け取るたびに年金受給額が実に6パーセントずつ減少します。もし最大値である5年前倒しで60歳から年金の受給を開始した場合、本来受け取るべき金額から実に30パーセント減額された状態で一生を過ごすことになります。月100万ウォンを受け取れていた人が30万ウォン少なく受け取り、毎月70万ウォンしか手元に残らないことになるため、老後の生活に大きな打撃を与える可能性があります。
退職後すぐに収入がないという焦りから、安易に5年早く年金を申請したパクさんは、数年後に物価が上昇し始め、大きく後悔し始めました。毎月減少した30万ウォンの差は、時間が経つにつれてより大きく感じられ、若い頃にもう少し耐えて減額率を減らすべきだったと周囲に愚痴をこぼすことが多くなりました。一方、2年だけ早く受け取って12パーセントの減額という適正ラインで妥協したチョイさんは、退職初期の生活費を安定して確保しながらも損失を最小化しました。この減額率は日単位で精密に計算されるため、1ヶ月でも遅く受け取るほど、一生受け取る実受給額が少しずつ増加する構造です。したがって、無条件に早く受け取ることが最善ではなく、自分の健康状態と期待寿命を総合的に検討する必要があります。
1年早く受け取るたびに6パーセントずつ減額され、5年前倒しすると合計30パーセント減額された年金を一生受け取ります。
4. 早期受給申請時に必ず検討すべき所得基準と例外事項
国民年金の早期受給条件には、加入期間と年齢以外にも、現在の所得が一定金額を超えていないという厳しい防衛ラインが存在します。早期老齢年金を受給中に一定水準以上の収入が発生する業務に従事すると、年金の支給が完全に停止されたり、一部が制限されたりする可能性があります。この基準は全加入者の平均所得月額を基準とするため、退職後に再就職したり、小さな事業を開始しようとする方は特に注意が必要です。
退職後に警備員として再就職に成功したチョンさんは、給与を受け取りながら早期年金も同時に受け取ろうとしたところ、公団から支給停止の案内を受け、大きく慌てました。所得が一定基準を超えたため、年金支給日に金が入ってこず、むしろ再就職給与と年金の相関関係のために複雑な書類を提出しなければなりませんでした。一方、所得活動が完全に途絶え、すぐに食費すら心配しなければならなかったキムおじいさんは、特に所得がなかったため無事に年金を受け取り、生活費に充てることができました。このように早期受給は、文字通り経済活動が困難な人々のためのセーフティネットの性格が強いので、パートタイムアルバイトでも始める計画がある場合は、所得基準を事前に計算しておく必要があります。仕事を続けながら年金も全額受け取りたい場合は、早期受給よりも繰延べ年金や他の財務戦略を検討するのが賢明です。
早期受給期間中に一定基準以上の所得が発生すると、年金の支給が停止されたり制限されたりする可能性があります。
5. 早期受給と繰延べ年金の比較、私の老後のための最適な選択
国民年金制度は、早く受け取る早期受給以外にも、逆に遅く受け取って年金受給額を増やす繰延べ年金制度も併せて運営しています。早期受給が1年あたり6パーセントずつ減額される構造であるのに対し、繰延べ年金は1年遅らせるたびに年7.2パーセントずつ、最大5年間で実に36パーセントまで年金受給額が増える魔法を働かせます。健康が許し、退職後に他の現金パイプラインがある人であれば、繰延べ年金を選択することが長期的にははるかに有利になる可能性があります。
健康な体力を自信とし、65歳以降もフリーランサーとして活発に働いていたカン作家さんは、年金をすぐに受け取らず、70歳まで5年間貯めておく戦略を選びました。その結果、もともと受け取っていた金額よりもはるかに増えた厚い年金を毎月受け取るようになり、老後の生活の質が目に見えて豊かになりました。一方、持病があり60歳以降の経済活動が全く不可能だったユンさんは、一日でも早く生活費を確保するために早期受給を選択し、毎月出る年金で医療費に充てました。このように正解は一つに決められておらず、自分の健康状態、期待寿命、そして現在保有する資産状況によって明確に分かれます。周囲の人がみんな早期受給 한다고しても、それに流されるのではなく、自分の財務健康診断をまず行ってみることが最も安全な道です。
早く受け取ると減額され、遅く受け取ると増額されるため、自分の健康と資産状況に合わせて選択すべきです。
6. 2026年退職準備者向けの賢い早期受給申請手順とまとめ
2026年現在、国民年金の早期受給を最終的に決意した場合は、複雑な書類を揃えて無条件に公団支店を探す前に、モバイルアプリやホームページを通じて事前照会を行うことが順序です。国民年金公団のウェブサイトに共同認証書などでログインすると、予想される早期老齢年金受給額が減額率まで反映されて一目で表示されるため、正確な数値を把握できます。受給申請は支給開始年齢に達する月の初めから可能で、身分証と通帳のコピーを持参して近くの公団支店を訪れるか、オンラインで簡単に申請することができます。
退職を控えた会社員が最も多く犯すミスは、感情的に不安だからといって、無条件に他人がやっているからと真似して申請する態度です。一度早期受給を開始すると、後で気が変わってもこれをキャンセルしたり、元の年齢に戻したりすることはできないため、申請ボタンを押す前に数日間熟考する必要があります。専門家たちは、退職後4年から5年間のギャップ期間を耐えるために、住宅年金や退職年金などの他の手段を総動員してみようと呼びかけています。国民年金は一生出る最も強力な老後資産であるため、減額される部分を最小化しながら受給時期を調整することが、賢い退職者の姿勢です。今日お伝えした条件と減額率の計算方法を基盤に、後悔のない老後設計の第一歩を堂々と踏み出してみてください。
早期受給は一度決定するとキャンセルが不可能なため、退職後の資産構造を総合的に考慮して慎重に申請すべきです。
よくある質問
=