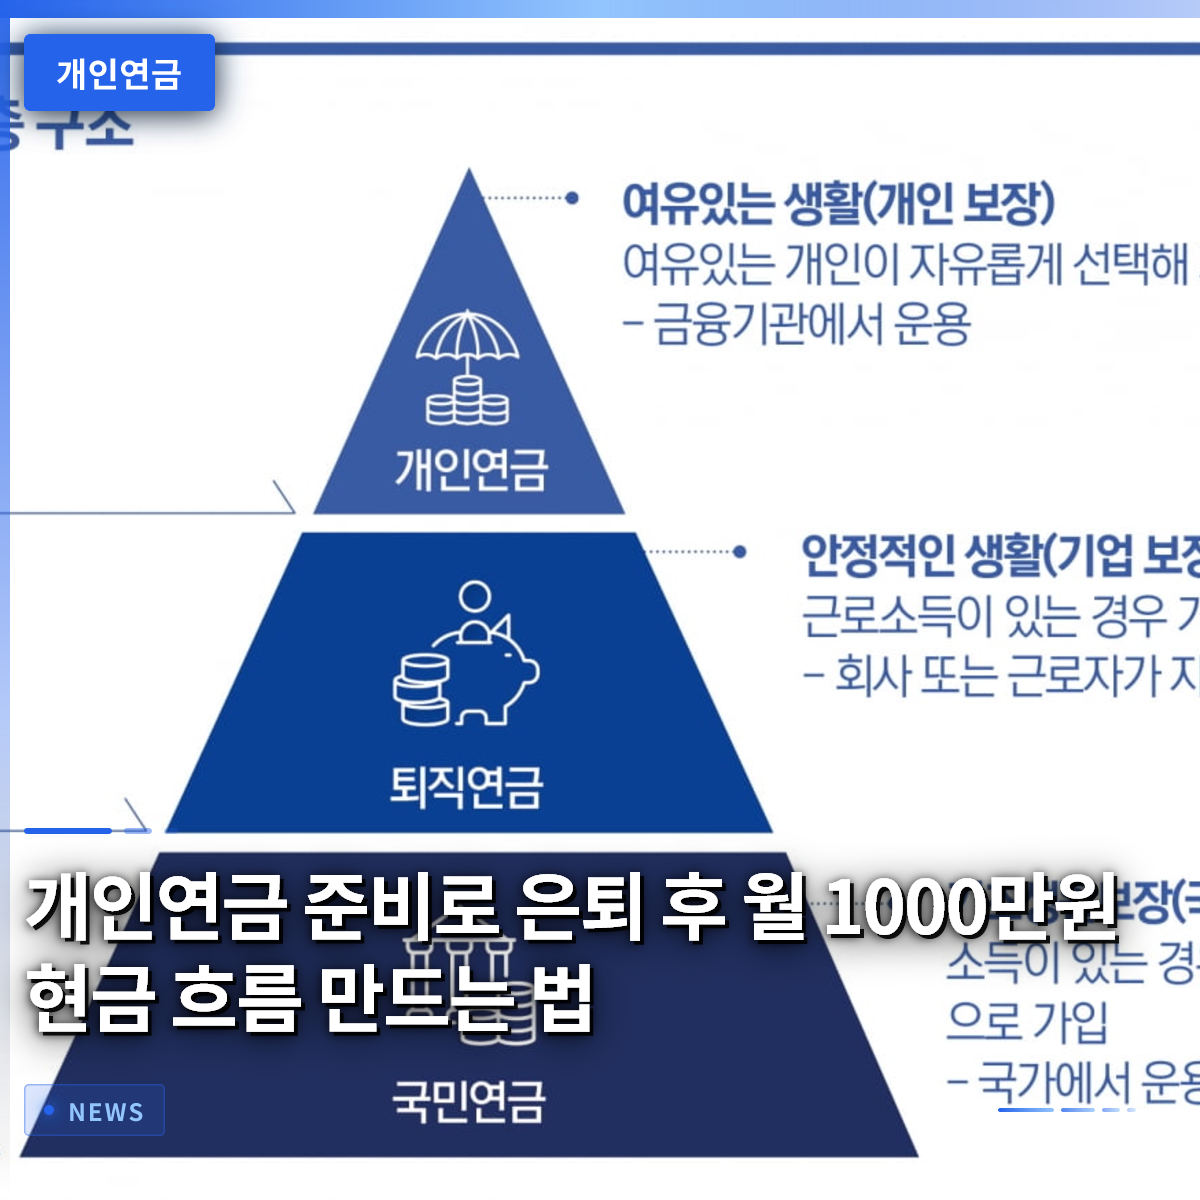
定年後に安定した現金フローを作るためには、今すぐ個人年金の準備を始めなければなりません。周囲では「YOLO(今この瞬間を生きる)」を掲げて消費していた友人たちが、40代になってから骨の髄まで後悔し、資産形成を始める姿をよく見かけます。実際に、40代に種銭を貯めて米国株インデックス連動型商品や多様な金融商品に長期投資し、数億ウォン規模の資産を築いた事例が証明するように、時間は味方になる可能性があります。退職金や国民年金だけでは物価上昇率に追いつくのが難しいため、自ら準備する資金が不可欠です。この記事では、統合年金ポータルでの照会方法から具体的な資産配分や節税戦略まで、細かく解説していきます。漠然としていた老後準備が、この記事を通じて明確な道筋を見出すことを願っています。
=
個人年金の準備で、定年後の月1,000万ウォンの現金フローを作る方法
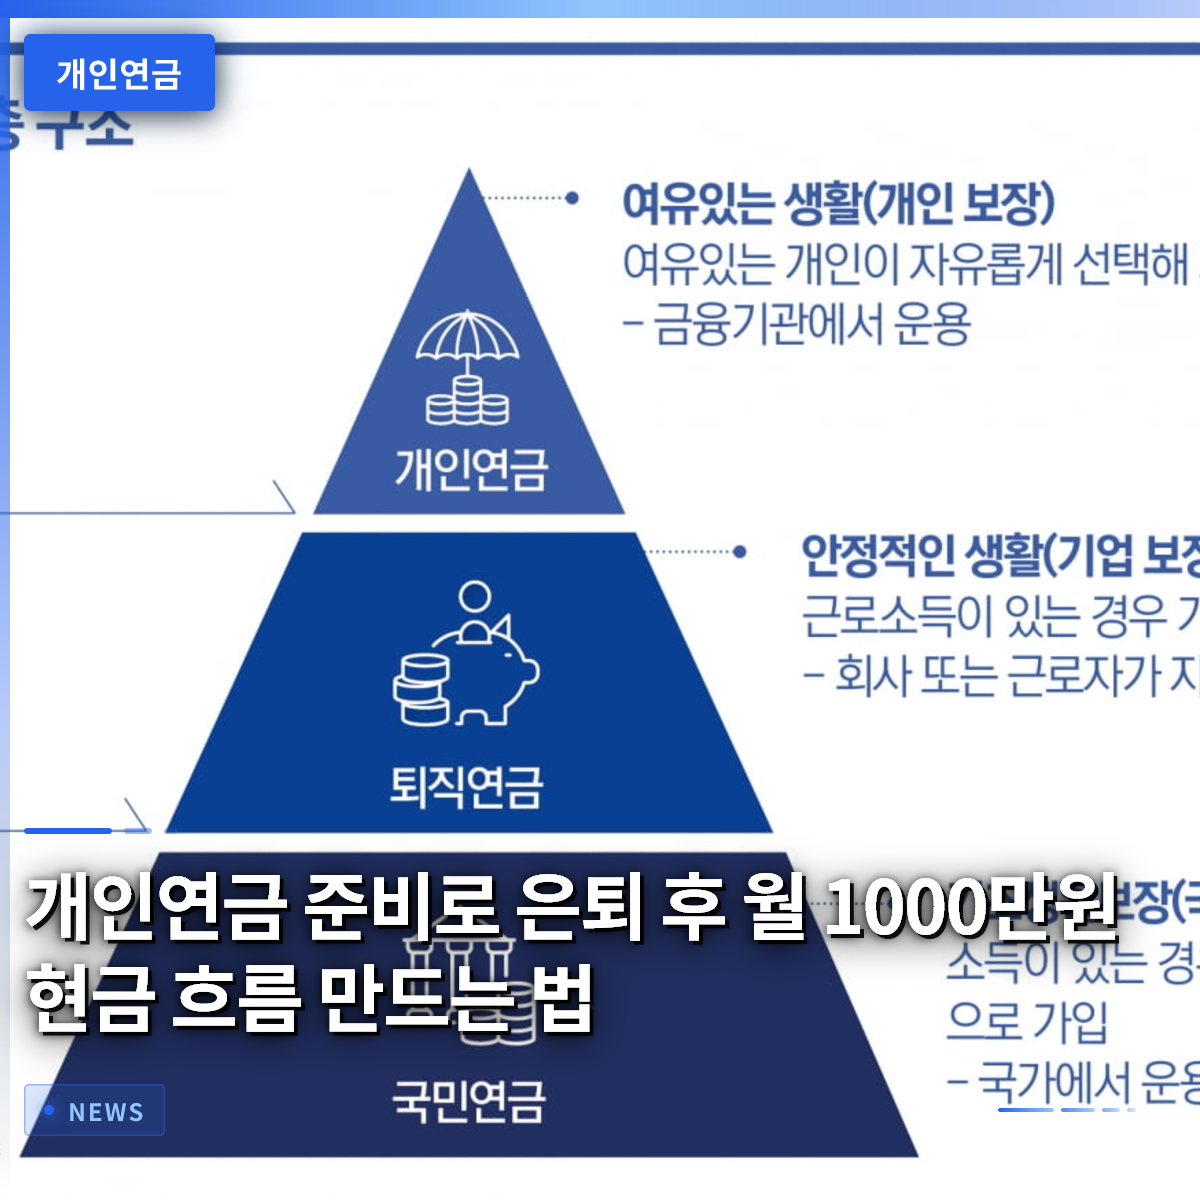
1. 統合年金ポータルで自分の年金状況を一目で把握する

自分がこれまで加入したすべての年金商品を一度に照会することは、成功する老後資金設計の第一歩です。金融監督院が運営する統合年金ポータルサイトを利用すれば、国民年金、退職年金、そして個人が加入した商品まで一度に確認できます。職場生活の中で無意識に加入していた複数の金融商品が散在していると、資産全体の規模を把握するのが難しくなります。照会過程で予想年金受給額まで所得時期別に詳細に表示されるため、今後どれだけの生活費が必要か直感的に計算できます。場合によっては、会社の退職年金制度のタイプによって特定の口座の積立金がすぐに照会できないことがあります。しかし、だからといって大切な年金情報が漏れていたり消えたりしたわけではないので、過度に心配する必要はありません。確定給付型制度の特性上、個人が毎月直接積立金を確認しにくい構造であるため、照時点に差が生じることがあります。この場合は、会社の担当部署や該当金融機関に直接連絡し、正確な積立内訳を確認するのが安全です。自分の資産の正確な規模を知るだけで、今後の資産運用の方向性がはるかに明確になります。
統合年金ポータルを活用し、散在しているすべての年金を一目で照会して、正確な老後資産の規模を把握する必要があります。
2. 40代から始める米国株長期投資戦略

定年前に資産を迅速に増やすためには、株式市場の成長性を活用した長期投資戦略が不可欠です。最近、40代の投資家の間では、S&P500やNASDAQ100などの主要指数を追跡する商品に定期的に資金を投入する方法が人気を集めています。短期的な株価変動に一喜一憂せず、毎月一定の金額を積立式で購入し続けることで、いつの間にか巨大な資産が蓄積されます。YOLOを楽しんでいた生活から抜け出し、消費を管理して残った余剰資金をすべて指数型商品に投入した人々は、数年で驚異的な収益率を達成하기도しました。このような長期投資を行う際は、一般口座よりも税制優遇を最大化できる制度を併用するのが賢明です。個人型退職年金(IRP)や個人総合資産管理口座(ISA)を同時に運用すれば、税額控除の恩恵と非課税効果を同時に享受できます。毎年確定申告時に還付される税金を再投資して複利効果を最大化することは、魔法のような資産運用手段になります。変動が激しい相場でも動じず原則を守る投資が、最終的に成功した定年生活を保証してくれます。
S&P500などの指数型商品に長期投資し、税制優遇口座を活用して資産を迅速に増やす必要があります。
3. 定年後の月1,000万ウォンの現金フローの現実的な設計

誰もが夢見る定年後の月1,000万ウォンの現金フローは、徹底的な事前準備と多角化された収入源が支えなければ初めて可能になります。有名な放送人やお作家さんが定年前からコツコツ準備してきた退職金以外の追加収入源を見ると、共通点が見つかります。彼らは単一の収入源に依存せず、株式配当金、不動産家賃、そして個人が納付した年金など、複数のパイプラインを構築しました。若いうちから支出を合理的に管理し、残った資金を資産増殖に投入した結果が、50代後半になって初めて華やかに輝きを放つのです。私たちがよく比較する韓国の年金資産総規模は、先進国に比べまだ歩み始めのレベルに過ぎません。巨大な資産が回転する海外市場と比較すると残念な部分もありますが、個人の努力次第で口座に入ってくる金額は全く異なる可能性があります。月1,000万ウォンという高額でなくても、夫婦で生活するのに不足しない現金フローを作ることは十分に達成可能な目標です。今から毎月一定の金額を切り出し、年金口座にコツコツ積み上げていく習慣が、最も確実な未来への備えです。
多角化された収入源と継続的な年金納付を通じて、定年後も豊かな現金フローを作らなければなりません。
4. 個人再生状況における個人年金資産の保護方法
予期せぬ経済的危機により個人再生を申請する場合、最も心配する部分の一つが、大切な年金資産です。毎月苦労して納付してきた保険や年金商品が一瞬で差し押さえられて失われるのではないかと、夜も眠れない人々が少なくありません。しかし、すべての商品が必ずしも強制執行の対象になるわけではなく、裁判所の厳格な基準に基づいて保護される道があります。裁判所は、債務者の最低限の人間の尊厳と老後保障を考慮し、一定の条件に該当する年金資産については柔軟な判断を下します。加入時期や商品の種類、そしてこれまでに納付してきた状況によって、裁判所の判決は多少の差が出ることがあります。したがって、再生手続きを進める際には、関連分野の専門家と相談し、自分の資産を守る方策を探すべきです。無条件に諦めるのではなく、法律制度が許す範囲内で老後資産を守るための積極的な対応が必要です。危機的な状況の中でも年金口座の性質を正確に把握して対応すれば、最悪の状況は十分に防げます。
個人再生手続き中であっても、裁判所の基準や商品種類によって年金資産が保護されることがあるため、専門家と相談すべきです。
5. 変動相場に対応する年金資産のリバランス
株式市場が揺れ動くたびに、自分の年金口座の収益率が変動するのを見守る投資家たちの心は焦り切ります。このような時こそ、感情に流されて売却ボタンを押すのではなく、定期的にポートフォリオをチェックするリバランスのプロセスが重要です。市場を主導するテーマが頻繁に変わる状況では、安全資産とリスク資産の比率を適切に調整する知恵が必要です。多様な業種の優良商品をバランスよく保有しておけば、特定の銘柄が下落しても他の資産が損失を防ぐ堅固な盾の役割を果たしてくれます。最近の金融市場では、変動に対応するために伝統的な資産配分方式を現代的に再解釈した商品が人気を集めています。個人投資家が純買い上位にランクインした商品を見ると、安定した現金配当と資本価値上昇を同時に追求する傾向が明確です。毎月一定の周期で口座を開き、比重が大きくなりすぎた資産は一部売却し、低迷している資産は追加で購入するというバランス感覚を維持しなければなりません。このような機械的な資産管理の習慣が、長期的に年金口座の質を強固にしてくれます。
定期的なリバランスと資産配分を通じて、市場の変動に柔軟に対応し、口座の安定性を高める必要があります。
6. 成功した老後のための実践的な提言と展望
これまで見てきたように、豊かな老後は一朝一夕に実現するものではなく、長期間の継続的な実践によって完成されます。物価は常に上がり、経済環境は予測不可能な方向に流れますが、徹底的に準備された資産は私たちを裏切りません。統合年金ポータルを通じて現在の自分の位置を正確に点検し、毎月一定の金額を年金口座に積み立てるという単純な行動が未来を変えます。YOLOを叫んでいた時間を振り返り、今日からでも米国指数型商品や節税口座に関心を持つことをお勧めします。今後の金融環境はさらに複雑になり、自分の老後を自ら責任を持つ重みはますます重くなるでしょう。政府の支援制度と多様な金融商品を積極的に活用する賢い投資家だけが、定年後も余裕のある人生を楽しむことができます。これ以上迷わず、今すぐ近くの金融機関を訪れたり、モバイルアプリを開いて年金口座を開設してみてください。小さな始まりが集まり、やがて一生を支える最も強力かつ堅固な経済的な壁になってくれるでしょう。
先延ばしにせず、今日すぐに年金口座を確認し、継続的な納付を開始して安定した未来を準備すべきです。
よくある質問
=