パーキング預金(以下、パーキング口座)とは、1日だけ預けても利子が付く、出入金自由な預金商品です。すぐに使う予定はないものの、ただ眠らせておくのは嫌な短期資金を運用するには最も適した金融商品と言えます。最近の基準金利上昇に伴い、市中銀行や信用金庫(サッチウギンハン)が様々な高金利パーキング口座商品を競って発売しており、少しだけ手間を惜しまなければ、より有利な条件で資金を預けることができます。昨年、会社員のキム氏は、旧正月などの祝日賞与を通常の当座預金口座に放置しておき、わずか数十ウォンの利子しか受け取れず、非常に悔やんだ記憶があります。もし当時、最高金利を提供するパーキング口座や総合資産管理口座(CMA)に移しておけば、チキンを数羽食べられるほどの利子を得られたでしょう。この記事では、様々な金融機関のパーキング口座の金利を綿密に比較し、実際に最も多くの利子を受け取れる実践的な活用方法を詳しく解説します。
=
パーキング預金の金利比較とおすすめ、短期資金運用の必須戦略
1. パーキング預金の定義と基本的な仕組み
車を一時的に駐車するように、いつでも必要に応じて出し入れできるという特徴を持つパーキング預金は、通常の定期預金や貯蓄預金のような中途解約手数料の心配を全くする必要がありません。私たちがよく使う給与振込口座や通常の当座預金口座は、年0.1%程度の底値に近い金利しか提供しませんが、パーキング預金は日単位で利子を計算して支払うという驚くべき利点があります。例えば、急な用事で朝に預けて夕方にすぐ引き出しても、その間に発生した日割計算された利子がそのまま口座に入金されます。会社員が数百万ウォンに達する祝日賞与や緊急予備金を安全に保管しながらも、ちょっとした利子収益を期待できる理由はまさにここにあります。こうした構造のおかげで、複雑な投資商品に加入する前に、待機資金を一時的に留まらせる「仮の場所」として、非常に人気を集めています。
多くの人がパーキング預金を、単に利子が少し高いだけの出入金自由な口座として利用していますが、実際には資金を賢く守る「盾」としての役割も十分に果たしています。株式市場にすぐ飛び込むには指数が不安定で、不動産に縛り付けるには流動性が低い場合、最も安全な代替手段となります。銀行アプリで数回のタッチを行うだけで、開設から管理まで完了できるため、複雑な手続きを嫌う人にとって最適です。
パーキング預金は、いつでも出入金が可能でありながら、1日でも預ければ利子が付く短期資金の保管に最適化された金融商品です。
2. 最近の金利上昇局面とパーキング預金の動向

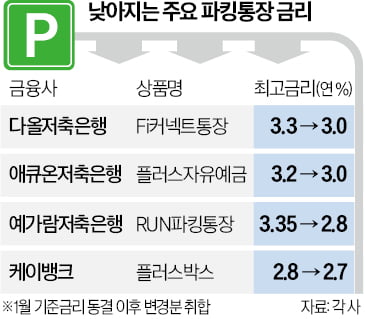
韓国銀行の基準金利が連続して引き上げられる中、市中銀行や信用金庫の預金獲得競争はかつてなく激しく展開されています。銀行は顧客の大切な預金を確保するためにパーキング預金の金利を日々引き上げており、一部の商品では最高年7%から8%に達する破格の条件を提示하기도します。昨年、信用金庫に手持ちの資金を預けていたパク氏は、予想外の高い金利が適用され、口座残高が増えるのを見て、毎月利子を確認する楽しみにはまり込みました。このように、金融市場のボラティリティ(変動性)が大きいほど、安全に利子を得られる商品の価値がより一層輝きを放つものです。
もちろん、ニュース報道や広告で喧伝されている高い最高金利の裏には、隠れた条件が存在するため、それを冷静に検討する知恵が必要です。大多数の高金利パーキング預金は、預入限度額が設定されており、その金額を超える残高には極めて低い基本金利が適用されます。例えば、最高年8%だからといって1億ウォンを預けても、30万ウォンまでの限度額にのみ高金利が適用され、残りは年0.1%しか適用されず、失望する結果になることが多いです。したがって、表面的な数字だけを見て安易に口座を開設するのではなく、自分の資金規模に合った限度額条件を綿密に確認することが賢明です。
基準金利の上昇によりパーキング預金の金利が上がっていますが、高金利が適用される預入限度額の制限を必ず確認する必要があります。
3. 表面金利の裏に隠された限度額の罠
インターネットコミュニティや資産形成カフェを巡ってみると、最高金利だけを見てパーキング預金に乗り換えたものの、実際に受け取った利子が少なくて落胆している投稿を簡単に探すことができます。銀行が打ち出している華やかなマーケティング文言の裏には、厳しい優遇条件や極めて少ない金額の限度額が隠れている場合が多いからです。主婦のイ氏は、最高年4%という文言に惹かれて、今まで使っていた口座から全額を移しましたが、実際に1ヶ月後に受け取った利子は予想よりずっと少なかったのです。詳しく確認してみたら、優遇金利を受けるためにはカードの利用実績が必要だったり、給与振込先変更の条件を満たさなければならなかったのです。
こうした事態を防ぐためには、自分が実際に保有している余剰資金の総額と、銀行が提示する優遇金利の条件を正確に照合する分析プロセスが不可欠です。資金が30万ウォン以下と非常に少ない場合は、限度額が低くても金利が破格に高い商品が有利ですが、数千万ウォン単位の場合は、限度額に余裕のある商品を選ぶ方が得策です。複雑な条件を満たすのが面倒であれば、基本金利自体が堅牢で、かつ限度額が比較的余裕のある市中銀行の主力パーキング預金を選ぶのが安心です。他人が良いとおすすめしている商品を盲目的に追いかけるのではなく、自分の実際の金融消費パターンを冷静に見つめ直し、選択する姿勢が必要です。
高い金利だけを追いかけると、限度額超過部分の低い金利や厳しい優遇条件により、実効性が低下する可能性があります。
4. 総合資産管理口座(CMA)との比較と選択基準
短期資金を運用する際、パーキング預金と並んで「二大巨頭」として挙げられる代表的な商品が、証券会社の総合資産管理口座(CMA)です。銀行のパーキング預金は預金保険法に基づき、元本と利子の合計5,000万ウォンまで安全に保護されますが、一部の総合資産管理口座は商品の種類によっては預金保険の対象外となる場合があるため注意が必要です。大学生のチェ氏は、株式投資の準備として証券会社口座に資金を預け、毎日利子が増えるのを見て、銀行よりもはるかに便利だと満足感を示しました。しかし、安全性を最優先とする保守的な傾向の投資家であれば、やはり国家が保証する市中銀行や信用金庫のパーキング預金の方が、心の平穏をもたらしてくれます。
両商品は資金を運用する主体や運用方法に違いがあるため、自分の投資傾向や目的に合わせて賢く分散配置する必要があります。いつ使うかわからない緊急予備金や生活費は、安全性が保証されるパーキング預金に預け、株式売買のタイミングを窺う待機資金は証券会社口座に置くのが定石です。最近では、証券会社も顧客獲得のために「パーキングマネー」確保競争に熱を上げており、両者の金利条件を随時比較する楽しみもあります。どちらか一方に全額を集中させるのではなく、資金の性質に応じて分散して預ける戦略が、リスクを減らし収益を最大化する近道です。
パーキング預金は預金保険による安全性が強み、総合資産管理口座は株式連動性と利便性が長所なので、目的に合わせて選択すべきです。
5. 祝日賞与と余剰資金活用の実践戦略
秋夕(チュソク)や旧正月などの祝日シーズンが近づくと、会社員の口座には賞与やボーナスが入金され、一時的にまとまった資金が形成されます。このお金をただメインバンクの通常の当座預金口座に放置しておくと、銀行だけが得をする形になるため、すぐに高金利パーキング預金に移すべきです。会社員のチョン氏は、今回の祝日に受け取った賞与をすぐに短期高金利口座に預け、必要な分だけ引き出して使うことで、普段よりはるかに多くの利子収益を得ました。期間が短くても、資金を遊ばせず常に働かせる習慣が積み重なることで、他人より速いスピードで資産を増やしていく秘訣となります。
余剰資金を運用する際は、パーキング預金だけでなく、税制優遇を受けられる口座も併用する総合的な戦略を立てる必要があります。短期的に数日だけ預けるお金はパーキング預金に送金し、1年以上長期的に眠らせておく資金は、節税効果が優れた商品に分散するのが賢明です。金融会社が祝日前後に提供する特例商品やイベント金利の優遇を積極的に活用すれば、他人より0.5%でも多くの利子を得ることができます。小さな利子差が積み重なり、後には大きな資産差を生み出すため、普段から金融情報に関心を持ち、勤勉に行動する必要があります。
祝日賞与や短期の余剰資金は放置せず、パーキング預金にすぐ移して、日単位の利子 혜택을最大化すべきです。
6. 成功する資金管理のための最終提案
金利上昇局面やボラティリティの高い金融市場で生き残るためには、他人の噂に揺らぐことなく、自分だけの資金管理原則を確立する必要があります。パーキング預金はあくまで、短期資金を安全に保管しながらしっかりとした利子を得る手段であり、長期的な富の増殖のためのメイン投資にはなりえません。今後も金融当局の政策変更や市中金利の流れに応じて、毎月有利な商品が変わり続けるため、継続的な関心が必要です。専門家の分析記事を定期的に読み、自分が保有する資金の規模や性質に最も合った最適な口座を見つける目を養わなければなりません。
今日からでも、すぐに自分の口座残高を開いて、眠っているお金がどれくらいあるか綿密に確認する実践を始めましょう。1分だけ投資して口座を移すだけで、口座に入金される利子の数字が変わり、お金を貯める楽しさもぐっと大きくなります。賢い金融生活は遠いところにではなく、些細なお金1ウォンさえ無駄に流さない小さな習慣から始まるという事実を絶対に忘れないでください。これから始まる資産形成の旅路で、パーキング預金を頼れるパートナーとして、皆さんの大切な資産を安全かつ充実したものへと増やしていくことを心から応援しています。
パーキング預金は短期資金管理のための優れた手段なので、継続的な金利比較と賢い分散投資を実践すべきです。
よくある質問
=