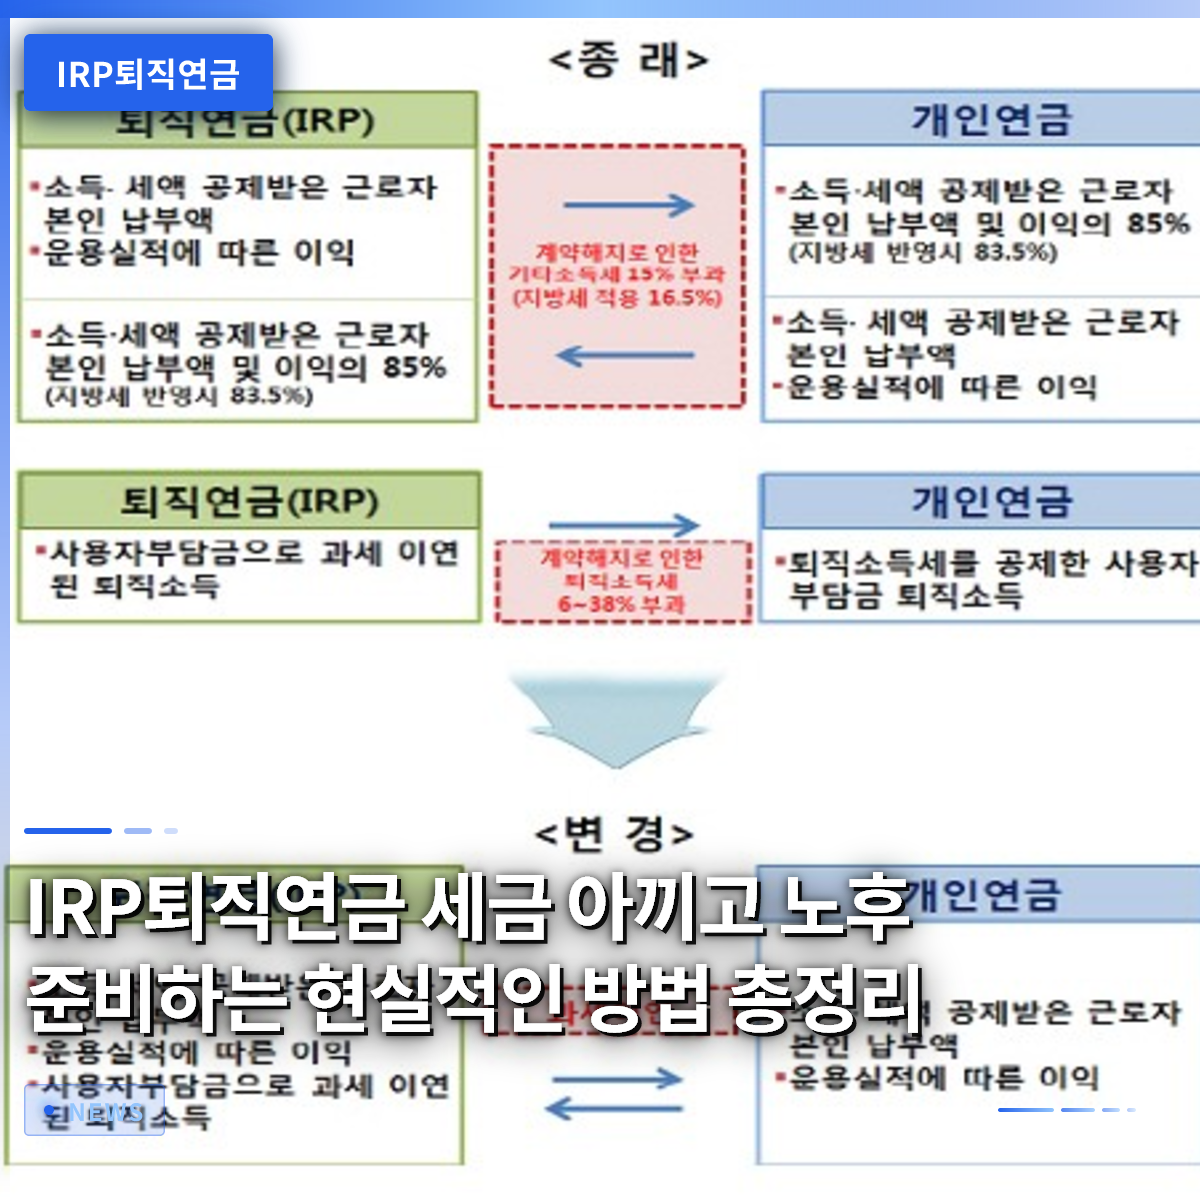
IRP退職年金は、会社員であれば必ず活用すべき最高の節税手段であり、確かな老後資金の保管場所です。毎年確定申告(年末調整)で税額控除の恩恵を存分に受けられるだけでなく、退職金を安全に移管して税金を節約できるからです。多くの会社員が退職金をそのまま口座で受け取り、一時金として使ってから惜しい税金を払って後悔しています。しかし、この口座を適切に活用すれば、税金の納付を先送りして元本を増やした後、後に年金として分割受給できます。実際に40代の会社員である金氏は、退職金をこの口座に入れ、税金を節約しながら株式と債券に分散投資して大きな収益を上げました。今日は、この制度をどのように活用すれば税金を減らし、老後を豊かにできるのか具体的に 살펴みましょう。
=
IRP退職年金で税金を節約し、老後を準備する現実的な方法まとめ
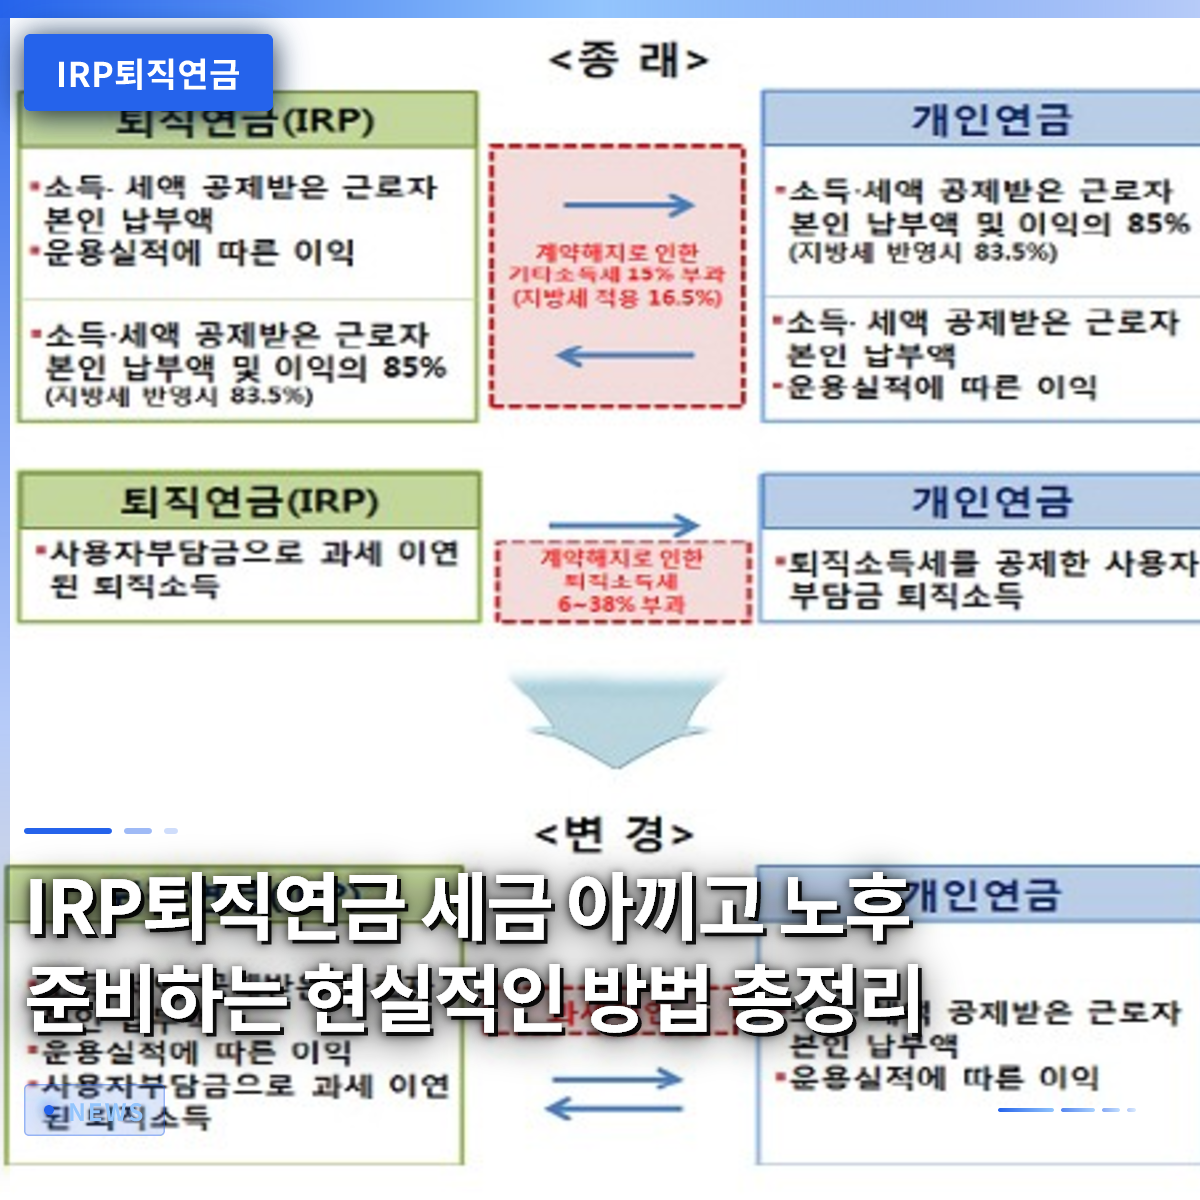
1. 退職金をIRPで受け取るべき決定的な理由

退職する際に会社が支払う退職金を通常の口座ではなく個人型退職年金口座で受け取るべき明確な理由が存在します。会社が退職給付金を個人型退職年金口座に振替えると、退職所得税がすぐに課税されるのではなく、後に先送りされるためです。もしこのプロセスを経ずに退職金をそのまま現金で引き出して使えば、本来払うべき税金をそのまま一度に払わなければなりません。税金をすぐに払わず、そのお金を口座に残して引き続き運用すれば、最終的に手元に残る資産規模に大きな差が出ます。例えば、退職金1億ウォンを税金控除なしでそのまま運用できれば、複利効果を最大化してはるかに多くの老後資金を作ることができます。
周囲では、退職金をもらってすぐに車を乗り換えたり、家計の債務返済に使ってしまい、後に退職生活で苦労している先輩をよく見かけます。会社を辞める際に人事担当者に事前に個人型退職年金口座の開設事実を伝え、正確に振替されるよう書類を提出することが第一歩です。退職直後の国民年金と健康保険料の精算問題だけでなく、退職金の税金優遇維持まで一度に済ませることで、賢い会社員と呼ばれることができます。複雑な手続きに見えますが、銀行や証券会社のアプリで数回のタッチで終わるため、誰でも簡単に本人名義の口座を開設できます。
退職金を個人型退職年金口座に移管すれば、すぐに税金を払わず、そのお金を引き続き運用して老後資産を最大化できます。
2. 毎年訪れる年末調整の税額控除メリットを最大化する

会社員が毎年年末調整シーズンに個人型退職年金口座に自発的に資金を入金する理由は、強力な税額控除メリットです。既存に加入している年金貯蓄商品と合算して一定の限度額まで拠出すると、拠出金額の一定割合を税金から直接還付してもらえます。年収レベルに応じて控除率が異なりますが、貴重な自分のお金を節約しながら同時に老後資金を貯める一石二鳥の効果を得られます。毎月少しずつ自動振替を設定したり、毎年終わりに不足分をまとめて入金したりする方法で、多くの会社員が節税メリットを享受しています。
実際に、会社生活を始めたばかりの若い世代から退職を目前にした中高年層まで、この税額控除メリットを逃さぬよう忙しく動いています。ただし、退職までお金を拘束しておく商品特性上、すぐに使うべき緊急資金まで無理に入れ込むのは避けるべきです。毎月負担可能なレベルの金額を設定して継続的に拠出することが、長期レースで勝利する秘訣だと専門家は口を揃えてアドバイスしています。年末調整の還付金を想像しながら毎月誠実に口座を埋めていく楽しさは、会社生活を耐える小さな活力源にもなります。
年金貯蓄と合算して一定の限度額まで拠出すれば、年末調整で大きな金額の税金を還付される強力な節税効果を得られます。
3. 元本利子保証商品と実績分配型商品の賢い組み合わせ

個人型退職年金口座内では、預金のような元本利子保証商品から株式型資産まで、多様な商品に投資できます。安定性を求める投資家であれば、金利の高い定期預金に入れて元本を守りながらわずかな利息収益を期待できます。一方、物価上昇率を上回り、より高い資産増長を望む投資家であれば、優良な債券や株式混合型商品を積極的に組み入れます。最近では、半導体と優良債券を適切に混ぜて安定性と収益性を同時に狙おうとする商品が、退職投資家の中で大きな人気を博しています。
運用収益率を高めるためにすべての資金を変動性の高い資産だけに注ぎ込むと、退職時に大きな失敗を招く可能性があるため注意が必要です。自分の退職時期と投資傾向を落ち着いて分析し、安全資産とリスク資産の比率を適切に配分する資産配分戦略が不可欠です。毎月株式市場の動向や経済ニュースに一喜一憂するのではなく、長期的な視点で優良な資産を積み上げていく心構えが必要です。退職時期が近づくにつれて、リスク資産の比率を徐々に減らし、安全資産の比率を高めていくことが賢い資産管理プロセスです。
自分の投資傾向と退職時期に合わせて、安全資産とリスク資産の比率を調整し、収益性と安定性を同時に追求すべきです。
4. 個人型退職年金口座で年金受給時の節税効果
定年を迎えて蓄えた退職金を一度に現金で引き出すよりも、年金形式で分割受給する方がはるかに有利です。一時金で受け取ると、まとまった金額に対して退職所得税が一度に課税され、税金負担が雪だるま式に膨らむ可能性があります。しかし、この口座を通じて10年以上の期間にわたり毎月年金形式で分割受給すれば、本来払うべき税金の相当部分を減免してもらえます。国が老後生活を安定して支援するために税制優遇を与えているため、これを積極的に活用することが賢明です。
例えば、退職金が1億ウォンの場合、一括で引き出せば数百万ウォンの税金を払わなければなりませんが、毎年一定額ずつ分割受給すれば税金負担が大幅に減ります。毎月一定の生活費が口座に固定で入ってくるため、退職後の家計簿作成や資金管理にも大きな助けになります。周囲の退職者の中には、年金受給方式を選択して毎月安定したキャッシュフローを作り、ゆとりある田舎生活を楽しんでいる方が多くいます。退職金受給時期が近づいたら、金融機関の専門家と相談し、自分に最も有利な受給期間と方式を綿密に検討すべきです。
退職金を一時金ではなく年金形式で分割受給すれば、税金を大幅に減免され、安定した毎月の生活費を確保できます。
5. 退職前でも必要な時に活用できるIRPの多様な機能
個人型退職年金口座は、退職後だけでなく、在職中にも多様な目的で柔軟に活用できます。無住宅の会社員が本人名義の住宅を購入したり、借家保証金を用意する必要がある場合、法律で定められた要件に基づいて中途解約(引き出し)が可能です。また、本人や家族が不治の病にかかり莫大な治療費が必要になったり、破産宣告を受けるなど、避けられない危機的な状況でもお金を引き出すことができます。こうした例外規定のおかげで、資金が拘束されるという不安感をある程度解消し、安心して長期的な老後投資を継続できます。
もちろん、中途解約は老後資産に大きな穴を開ける可能性があるため、本当に避けられない緊急事態でなければ、できるだけ我慢するのが 좋습니다。若い頃に無意識に口座を解約したり、お金を引き出して使ったりすると、後に退職時に後悔しても時を戻すことはできません。転職プロセスで一時的に収入が途絶えたり、転職準備をしている間にも、この口座は確かな支え役を果たします。会社生活の中で生じる大小の財務イベントの中で、この口座をどのように守り維持するか事前に計画を立てておく必要があります。
住宅購入や医療費支出などの特殊な状況では中途解約が可能ですが、老後資産のためにできるだけ維持するのが望ましいです。
6. 賢いIRP運用で確かな老後を迎える方法
個人型退職年金口座は、単なる貯蓄手段を超えて、韓国の会社員たちの成功した退職生活を決定づける核心の鍵です。毎年継続的に拠出して税額控除メリットを確保し、退職金を安全に移管して税金を節約する知恵が必要です。多様な金融商品を通じて資産を増やしながら、退職後は年金形式で毎月温かい生活費を受け取る図式を完成させるべきです。今は目の前の支出と貯蓄に追われて退職後を想像しにくいかもしれませんが、時間が経つにつれてこの口座の真価が確実に現れます。
今後、退職関連制度が変化し続け、投資環境も多様化していくため、本人が直接関心を持ち情報を調べる姿勢が重要です。金融機関が提供する多様な資産管理ツールや通知機能を積極的に活用し、自分の資産がうまく運用されているかを定期的にチェックする必要があります。今日からでも、自分の個人型退職年金口座の状態を確認し、毎月いくら貯めるか具体的な計画を立てることをお勧めします。小さな関心と実践が積み重なり、他者よりもはるかにゆとりがあり幸せな老後を贈ってくれることを決して忘れないでください。
継続的な拠出と賢い商品選択を通じて老後資産を徹底的に準備すれば、退職後の生活をゆとりを持って過ごせます。
よくある質問
=