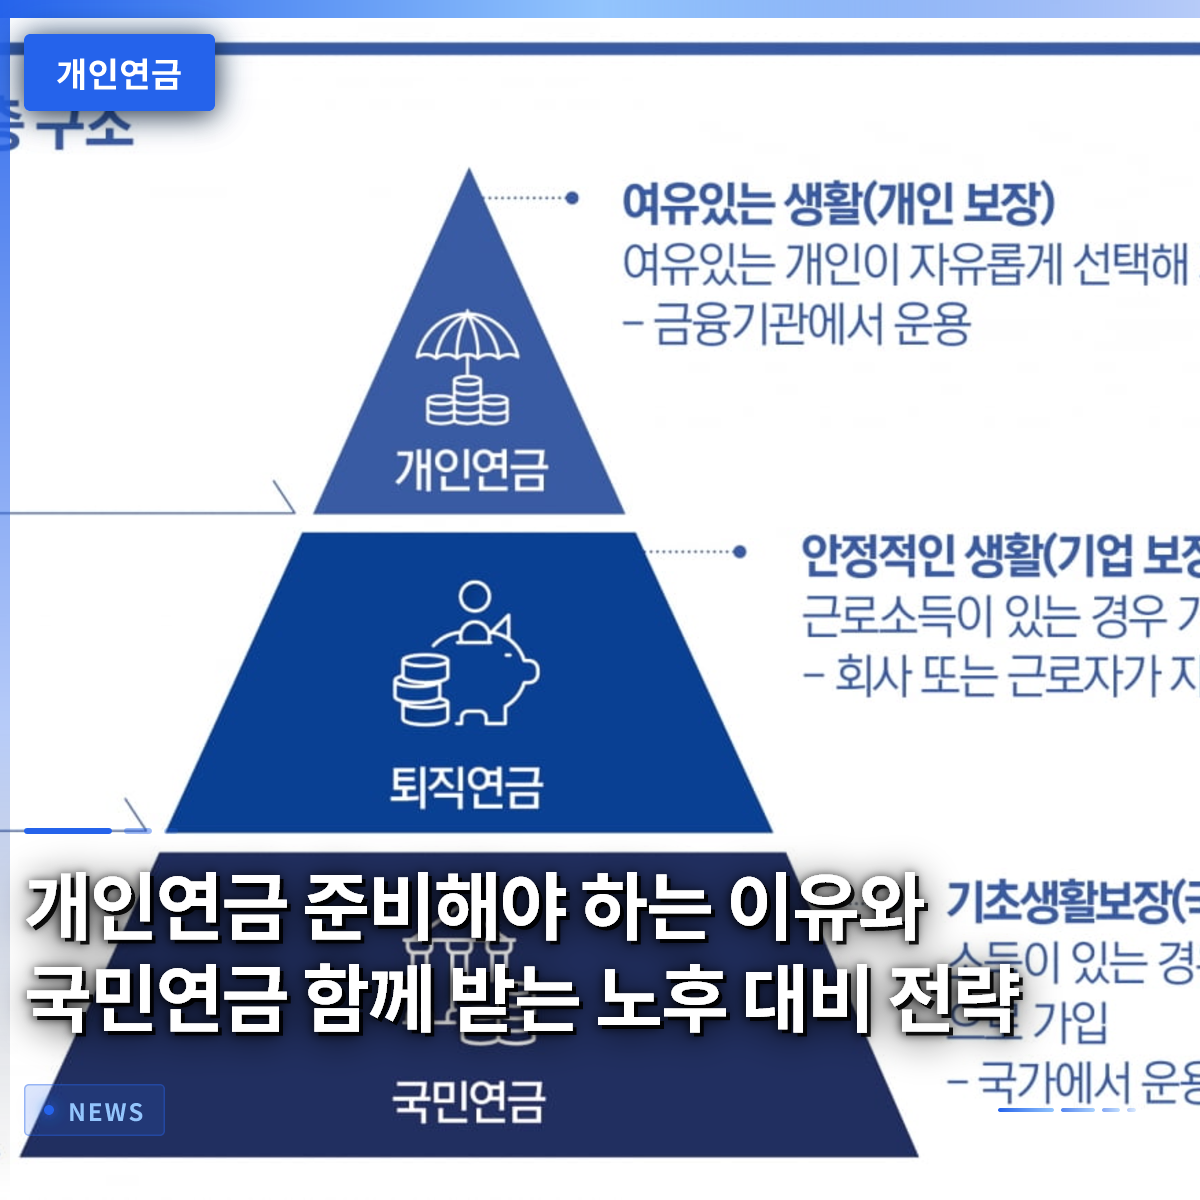
安定した老後生活を実現するためには、国民年金だけに頼らず、今すぐ個人年金も併せて準備する必要があります。最近の物価の急上昇や平均寿命の延伸により、退職後の生活を支える財政的基盤の重要性は日に日に高まっています。周囲では、退職を迎えた知人が毎月口座に入金される生活費を見てため息をつく姿をしばしば目撃します。実際に退職資金としていくら必要かを計算してみると、国が保証する金額だけでは到底足りないという事実を容易に実感できます。この記事では、国民年金の限界を補完し、老後を確実に守るための様々な年金準備のノウハウを詳しく解説します。読者の皆様も、この機会に自身の退職資産をじっくりと点検し、実行可能な計画を立ててみてください。
=
個人年金を準備すべき理由と国民年金と併せて受給する老後対策戦略
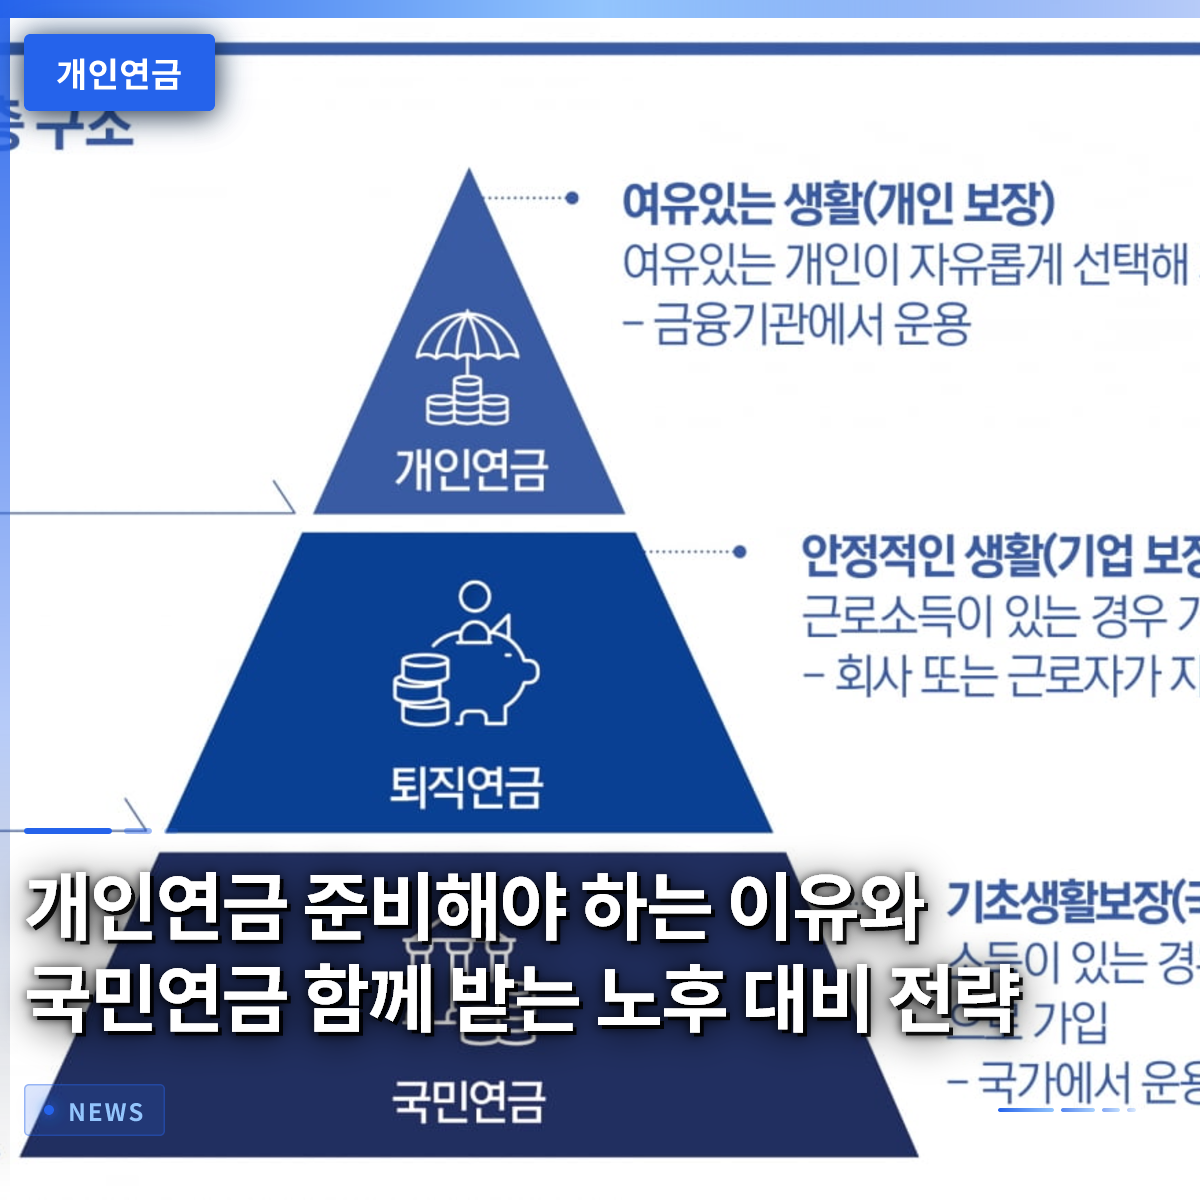
1. 国民年金の限界と補完策

国民年金制度だけに頼って退職を待っていたのでは、いざ老後を迎えた際に大きな財政的困難に直面する可能性があります。長年勤めていたとしても、実際の受給額は物価上昇率を十分に反映していないため、期待に届かないケースが多いです。周囲で加入期間が短かったり、キャリアに断絶があったりした人々の事例を見ると、毎月支給される金額では基本的な衣食住を賄うことすら苦戦している姿が見られます。このように、国が支給する基本額だけでは老後の生活費の基準を満たすのが難しいため、追加の収入源が切実に求められます。結局、不足する生活費を補うためには、個人が直接加入する民間商品や退職年金を積極的に活用することが賢明です。職場を退職する際に受け取る資金を一括金として使わず、年金口座に移管して長期間に分けて受給する方式を選ぶ人々が increasing に増えています。証券会社や銀行が提供する多様な口座を通じて、自ら投資商品を運用し資産を積み増していくプロセスが不可欠です。国家制度が埋められない残りの空白を個人が自ら埋める構造を完成させることで、初めて安心できるのです。自ら準備する貯蓄と投資の習慣こそが、老後の生活の質を決定づける最も強力な武器となるのです。
国民年金だけでは不足する老後の生活費を補うため、民間商品や退職年金による追加の準備が必須です。
2. 個人年金の種類と特徴を理解する

市場には非常に多様な形態の金融商品が存在するため、自分に合った方法を賢く選ぶ必要があります。最も広く知られている税額控除型商品は、毎年の年末調整時に税金の還付という特典があるため、会社員に人気があります。普段から誠実に拠出を行い、退職時期が到来した際に年金形式で分けて受給すれば、税負担を大幅に軽減できます。一方、税制優遇よりも非課税優遇に焦点を当てた貯蓄型商品も存在するため、自分の所得水準を考慮して選択すべきです。証券会社を通じて加入する投資型口座は、自らファンドや上場投資信託(ETF)などの資産を選択し、積極的に収益率を高めることができます。毎月一定額をコツコツと積立買いを行えば、市場の変動に揺らぐことなく、長期的に資産を積み増していくことができます。銀行で加入する安定型商品は元本保証という利点がありますが、物価上昇率を考慮すると資産増殖効果はやや物足りない場合があります。したがって、自分の投資性向と退職までの残り期間を総合的に考慮し、この2つの方法を適切に組み合わせる知恵が必要です。
税額控除型商品や投資型口座など、様々な種類の特徴を把握し、自分に合った方法を選択すべきです。
3. 税制優遇と節税効果の最大化

年金口座を活用する最大の魅力の一つは、毎年の年末調整で受け取る手厚い税金の還付金です。会社員が毎月支払う所得税の負担を軽減してくれるため、国が積極的に推奨する代表的な資産形成手段として挙げられます。1年間に拠出した金額について一定の割合で控除を受けることができるため、実質的な収益率を目に見えて引き上げることができます。周囲の同僚たちが年末調整シーズンに還付される金額を自慢している姿を見ると、なぜこの制度を早く始めなかったのかと後悔することもあります。また、退職後に年金を受給する際、通常の所得税よりもはるかに低い税率が適用されるため、税負担を最小限に抑えることができます。年齢を重ねるにつれて所得が減る状況で、税金まで過度に課せられれば、老後の生活に大きな打撃を与えます。低率分離課税の恩恵を受けられる年齢層に達すれば、税金の心配を大きく軽減し、安心して資金を使えます。こうして節約した税金は、再投資の原資として活用したり、余裕のある生活費に充てたりと、有効に使うことができます。継続的な拠出過程で毎年享受する節税効果こそが、老後準備を継続させる大きな原動力となります。
毎年受け取る税額控除と受給時に適用される低率課税の恩恵を通じて、資産の実質的な価値を高めることができます。
4. 国民年金と個人年金の理想的な組み合わせ
安定した退職生活を楽しむためには、2つの制度を調和的に配置するポートフォリオ構築が鍵です。国が保証する基本受給額は、毎月定期的に振り込まれる確かな基礎体力の役割を担います。これに、個人が別途準備した民間商品から生まれるキャッシュフローが加わることで、初めて余裕のある生活費が完成します。実際に退職資金シミュレーションを実行してみると、目標生活費全体の相当部分をこの2つの軸が均等に分担する場合が最も安定していることがわかります。退職初期は活動量が多く、医療費や余暇費用が相対的に多く発生するため、より多くのキャッシュフローが必要です。この時期に、個人が蓄えた資産を積極的に引き出し、不足のない日常を楽しむことが賢明な退職戦略です。時間が経過し、さらに年齢を重ねると、基本的な支出が減り、固定的な受給額だけでも十分に生活を維持できるようになります。このように、生涯周期に合わせて資金の流入と流出を柔軟に調整するシステムを事前に構想しておく必要があります。
基礎体力を築く公的制度和、柔軟なキャッシュフローを生み出す民間商品を調和的に組み合わせる必要があります。
5. 若い頃から始めるべき複利の魔法
時間が経つにつれて資産が増える複利の恩恵を受けるためには、一日でも早く口座を開設する必要があります。社会人初期には「退職」という言葉が遠く感じられ、目の前の消費や短期間の貯蓄だけに集中しがちです。しかし、一日でも若いうちに毎月少額でもコツコツと拠出する習慣をつけると、後で驚くほどの差として返ってきます。職場に足を踏み入れた瞬間から、給与の一部を年金資産として自動振替しておく方法を推奨します。周囲では、遅れて老後の重要性に気づき、急いで金を集めようとして失敗する人々の話をよく耳にします。時間が不足すれば、それだけ毎月拠出する金額が大きくなるため、家計に深刻な負担として作用します。一方、20代や30代から着実に準備した人々は、少ない金額でも余裕を持って目標資産に到達する姿を見せます。未来の自分のために、今の消費を少しだけ我慢する知恵が、結局、快適で堂々とした老後につながります。
早い時期から少額でも継続的に拠出を始めることで、複利の魔法を十分に享受できます。
6. 成功した退職のための実践案
今すぐ自分の金融資産の状況を透明に見つめ、不足部分を埋めるための実行計画を立てる必要があります。銀行や証券会社のアプリにログインし、現在加入している商品の明細を詳しく確認し、点検することから始めましょう。もしまだ何の準備もできていない場合は、少額でも年金貯蓄口座を新規作成し、自動振替を設定しておくことをお勧めします。これから到来する高齢化社会において、自分の生活の品位を守ってくれる最も頼もしい味方は、結局、自分が直接積み立てた資産です。毎月口座に入金される通知を見て微笑む未来の姿を想像しながら、今日から一歩踏み出してみてください。
現在の資産状況を点検し、今日すぐに口座開設と自動振替設定を通じて実践に移すべきです。
よくある質問
=