LG化学の今年の第3四半期営業利益が前四半期比で実に76%以上も急減するという暗い見通しが証券業界から浮上し、投資家たちの深い溜息を誘っています。直近の第2四半期には、中東地域の情勢不安による波及効果や一時的な好材料のおかげで、市場予想を軽々と上回る好成績を収めました。しかし、こうした一時的な効果は急速に失われ、本業である基礎素材部門の不調がそのまま業績の低下につながっている状況です。さらに追い打ちをかけるように、主要な石油化学製品の価格カルテル疑惑に関して公正取引委員会と検察の捜査が本格化しており、最大1兆4,000億ウォンに達する天文学的な課徴金という爆弾も懸念されています。本記事では、LG化学の多角化された事業ポートフォリオが直面している今回の危機の実態を徹底的に掘り下げ、今後の株価がどのような局面を迎えるのかを詳しく検証します。私たちが日常でよく目にするプラスチック容器や建築資材の原料価格の動向が、いかにして大手企業の業績を揺るがすのか、具体的な事例を通じて納得していただけるでしょう。証券会社が一斉に目標株価を引き下げている理由を一つずつ追えば、複雑な経済ニュースの文脈も手に取るように理解できるはずです。
=
LG化学、第3四半期営業利益76%減見通しと最大1.4兆ウォンの課徴金懸念分析
1. 第2四半期のサプライズ業績の秘密と一時的効果の消滅
直近の第2四半期、LG化学は市場の予想を完全に覆す堅調な業績を記録し、多くの株主たちに一時的な安堵の笑顔を届けました。当時、中東地域で起きた武力衝突の影響により原油の需給に支障が生じるという恐怖の中、安価な原料を事前に確保していたおかげでコスト削減効果を十分に享受しました。さらに、世界的に石油化学製品の価格が一時的に反発し、利益率が大きく改善するという幸運も伴いました。バイオ・ライフサイエンス部門では、大規模な技術輸出契約まで成立させ、本業以外の部分でも手堅い現金を手にしました。まるで干ばつの中での恵みの雨のように訪れたこうした好材料のおかげで、第2四半期の営業利益率は4%ラインを前後し、久しぶりに活気を取り戻しました。しかし、これらすべての要因は構造的な体質改善の結果ではなく、外部環境が偶然重なった一時的な贈り物に近いものでした。季節が変わるように時間が経つにつれ、中東発の低価格原料の恩恵は消え去り、製品供給過剰という冷徹な現実だけが残りました。業績を支えていた一時的な要因が消えた途端、会社の真の体力がいかに脆弱であるかが露骨に現れています。近所のスーパーマーケットが一時的な割引セールを行うと客が殺到しますが、セールが終わるとすぐ足が遠のくのと同じ理屈です。投資家は一時的な業績改善に歓喜するのではなく、本業の基礎体力が堅牢かどうかを常に注視すべきという教訓を再び残しました。
第2四半期の業績を牽引していた一時的な好材料が消滅し、LG化学は第3四半期から再び急激な収益性低下の局面に突入しました。
2. 第3四半期業績予想と石油化学部門の赤字転換ショック
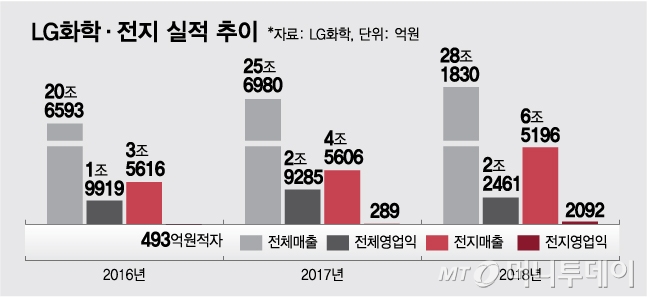
金融投資業界が集計した見通しによると、LG化学の第3四半期売上高は約13兆5,000億ウォン台で、前年同期比ではそこそこ健闘している形です。しかし、企業の真の実力指標である営業利益は、7,500億ウォンから1兆4,000億ウォン水準にとどまる見通しで、これは前四半期比で実に76%以上も暴落する数値です。全体の売上規模は維持されていますが、利益が残らない歪んだ構造が定着しつつあると言えます。特に会社の基盤を成す石油化学部門は、第2四半期まで続いていた黒字行진을止め、1,000億ウォンを超える大規模な営業損失を記録する懸念があります。ポリ塩化ビニル(PVC)や水酸化ナトリウム(苛性ソーダ)など、日常で使われる数多くのプラスチック基礎素材の価格が底を打っているためです。工場を稼働すればするほどむしろ損失が積み重なる最悪の局面が広がり、全体の営業利益率も1%の底に落ち込む事態になっています。主婦が食材を買って自分で料理するよりも、デリバリーを頼む方が安いと感じるような状況で、工場稼働コストが製品販売価格を超えています。こうした基礎素材の不調は、単なる一四半期の出来事ではなく、世界的な供給過剰構造と絡み合っているため、より深刻な悩みの種となっています。
売上規模は維持されているものの、基礎素材事業の赤字転換により、第3四半期の営業利益は76%減と予想されています。
3. 先端素材とエネルギーソリューションの支え役
基礎素材事業が低迷する中、会社の息の詰まりを解消してくれるお助け役を担っているのは、先端素材とバッテリー子会社のLGエネルギーソリューションです。先端素材部門は、電池用正極材をはじめとする高付加価値品目で着実に需要を生み出し、数百億ウォン規模の営業利益を防御すると期待されています。世界最高水準の技術力を誇るLGエネルギーソリューションも、数千億ウォン規模の黒字を記録し、連結業績全体の支え役として十分に機能する見通しです。電気自動車市場の成長が以前ほどではないという懸念が噴出していますが、依然として巨大なグローバル顧客に対して安定した量を消化しています。かつては会社の売上のすべてがプラスチックやゴムなどの伝統的な化学製品から出ていましたが、今はポートフォリオがかなり多様化しました。たとえ石油化学が巨大な赤字の沼に陥っても、二次電池と先端素材という二大軸が支えているため、全面破産は免れています。まるで巨大な四面楚歌の城壁が崩れようとするとき、内部の堅固な二つの砦が死守して敵の侵入を防ぐような状況です。投資家の立場から見ても、伝統的な化学の不調を先端技術株がどこまで相殺できるかが、今後の株価の行方を分ける核心的な基準となります。
基礎素材の不調の中にあっても、先端素材とバッテリー子会社が黒字を記録し、会社の最低限の防衛線を構築しています。
4. 最大1兆4,000億ウォンに達するカルテル課徴金爆弾の懸念
業績不振という悪材料に加えて、LG化学を緊張させている最も恐ろしい要因は、当局が調査中の製品価格カルテル疑惑です。ポリ塩化ビニル、水酸化ナトリウム、可塑剤などいわゆるビニールチェーン製品群を中心に、検察と公正取引委員会の強硬な調査が数年間続いています。証券業界の分析によると、最近強化された課徴金算定基準と過去5年間の該当品目の売上推定値をすべて代入した場合、最悪のシナリオが開かれます。最低約7,000億ウォンから始まり、最大1兆3,900億ウォンに達する天文学的な罰金が会社の口座から引き出される可能性があるという計算が出されています。もちろん、まだ最終確定した判決ではないため、工場の実際の稼働率や詳細な適用期間によって金額は流動的に変わり得ます。しかし、会社の時価総額と比較して見れば、決して無視できないレベルの大型悪材料であることは間違いなく、株主たちの不安感は最高潮に達しました。まるで交通法規違反で届いた罰金通知書が、数年分の給料をそのまま返還しなければならないほど巨大に膨らんで届いたような衝撃です。企業にとって、こうした不確実性自体が株価上昇を妨げる最も重い枷として作用せざるを得ません。
当局の価格カルテル調査が厳格化される中、最大1兆4,000億ウォンに達する大規模な課徴金リスクが会社の価値を圧迫しています。
5. 目標株価の下方修正と投資心理の冷や水
こうした重なる悪材料が噴出すると、主要な証券会社は一斉にLG化学に対する見通しを下げ、目標株価を23万5,000ウォン水準に下方修正しました。これは直近の取引日の株価と比較しても、約10%に近い下落余地を確保した数値であり、投資評価も中立的な「保有」状態を維持しています。まだ確定していないカルテル課徴金リスクは計算式から除外したにもかかわらず、純粋な業績悪化と子会社の時価総額変化のみを反映して目標株価を引き下げたものです。市場では、当面会社を反転させる確実なモメンタムを見つけるのは難しいと判断し、機関投資家や外国人投資家が売り物を投げ出しています。株式市場は未来の不確実性を最も嫌う生き物で、業績ショックと司法リスクが同時に重なったため、株価に力がありません。個人投資家の間でも、底がどこなのか見極めるのが難しいという悲鳴が上がり、当面は保守的なアプローチが主流になっています。商人が商品を仕入れて売ろうとしているのに、不良品判定を受けて返品騒ぎが相次ぎ、さらに税務調査まで予告されている状況では、商売がうまくいくはずがありません。今の株式市場でLG化学を見る目は、過去の栄光よりも現在の危機管理能力を厳格に検証する基準に近いと言えます。
業績減速と課徴金懸念を反映し、証券業界では目標株価を引き下げ、投資家には保守的なアプローチを推奨しています。
6. 今後の見通しと株主が取るべき賢明な対策
これまで見てきたように、LG化学は石油化学業界の長期不況と、迫りくる天文学的な課徴金という巨大な波を正面から受け止めています。第3四半期の業績発表をきっかけに短期的な業績の底を確認するでしょうが、業界自体がV字回復するには、対外経済変数があまりにも複雑です。したがって、安易に底値買いに飛びつくのではなく、会社がカルテルリスクをどのように解消し、先端素材部門でどれほど確実な利益を出すのかを冷静に見守るべきです。長期的な観点から、バッテリーと新素材の成長性を信じる投資家であれば、分割買い戦略を検討することもできますが、直近の株価変動には徹底的に備える必要があります。経済ニュースに触れる際は、単に業績数字の大きさに驚くだけでなく、その裏に隠れた法的リスクや産業構造の変化を読み解く眼力が必要です。今後発表される公正取引委員会の最終制裁結果と第4四半期の石油化学価格動向を綿密にモニタリングし、冷静に対応する知恵が求められます。茫洋とした大洋を航行する巨大なタンカーが、激しい嵐と岩礁に同時に遭遇したような状況ですが、堅固な救命ボートを備えているため、無事に抜け出す道を見つけなければなりません。読者の皆様も、今回の危機を機会にするのか、それとも一歩引いて様子見にするのか、ご自身の投資原則に基づいて賢明な決定を下されることを願います。
第3四半期の業績底確認と課徴金リスクの解消 여부를注視し、冷静かつ保守的な投資戦略を維持すべきです。
よくある質問
=