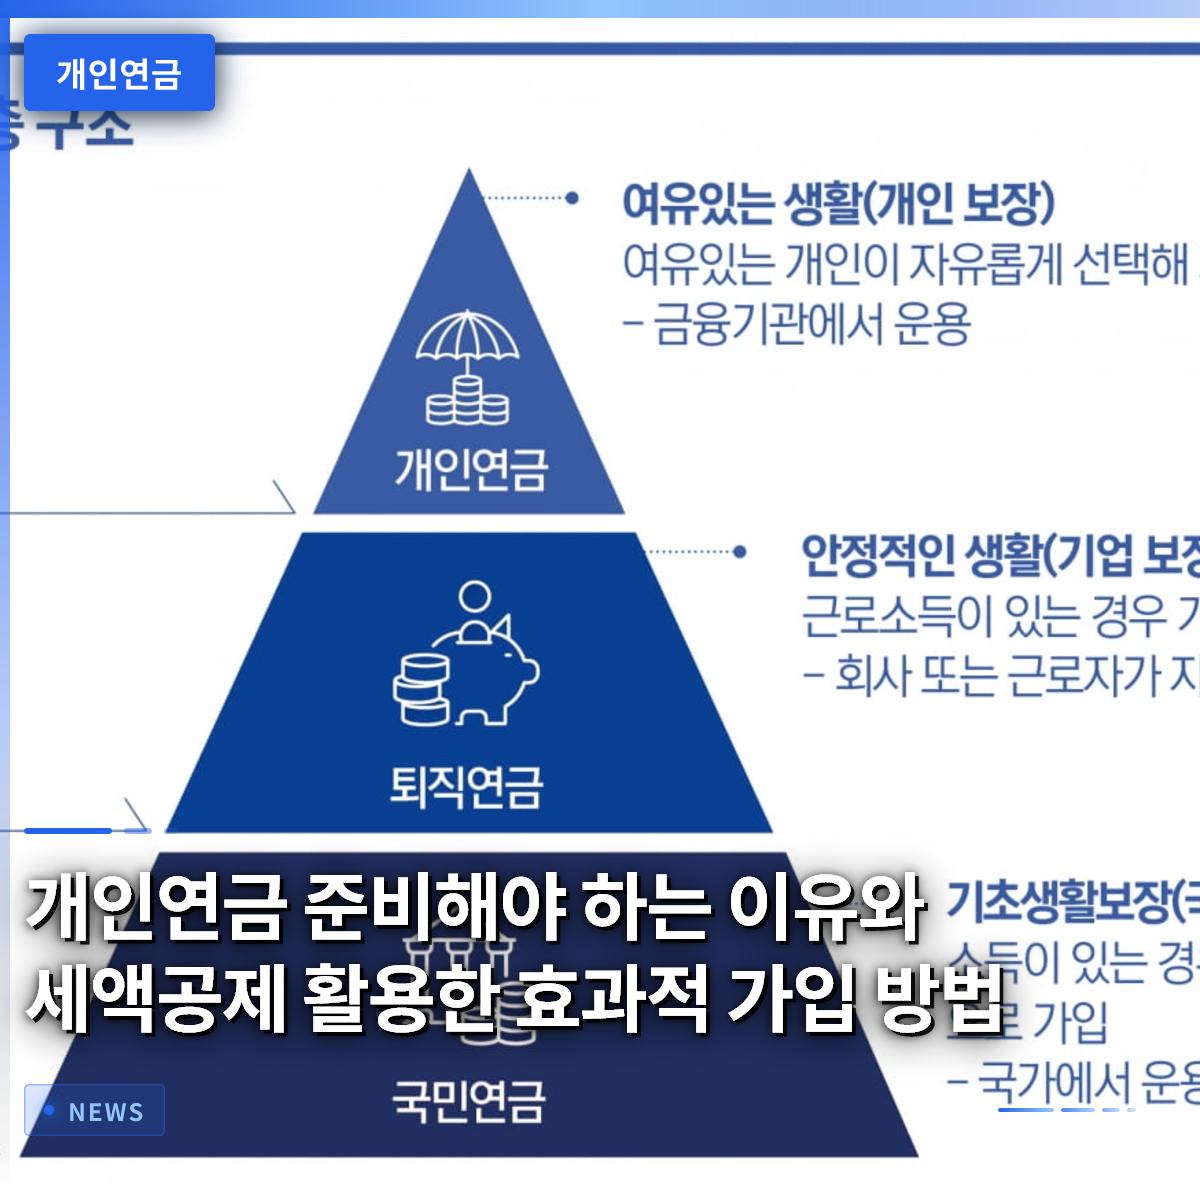
個人年金は、100歳時代という長くなった老後を経済的に支えるために、今すぐ始めるべき最も確実な手段です。平均寿命が延びたことで、従来の70歳を基準とした定年制度の限界を克服し、多層的な老後所得保証体系の重要性が高まっています。会社員であれば、毎年の年末調整で税額控除の恩恵を受けながら老後資産を増やせる代表的な資産形成手段でもあります。実際、周囲を見渡すと、定年後の生活を漠然と心配するだけで、後になってから後悔している人をよく見かけます。本記事では、統合年金ポータルの照会方法からAI技術を活用した資産管理まで、個人年金を賢く育てるすべての過程を詳しく解説します。
=
個人年金を準備すべき理由と税額控除を活用した効果的な加入方法
1. 統合年金ポータルの活用方法

自分の名義で加入しているすべての年金商品の状況を一目で把握することは、成功した老後準備の第一歩です。金融監督院の統合年金ポータルサイトへアクセスすれば、国民年金や退職年金はもちろん、自分が加入している個人年金の予想受取額まで無料で照会できます。会社員のキムさんは、最近このポータルを通じて、自分が忘れていた以前の会社の退職年金残高を発見し、驚いたそうです。このように散在している資産を集めて確認することで、将来不足する老後生活費を正確に計算できます。
ただし、確定給付型退職年金の場合は、会社から個人型退職年金口座へ移管しなければ、ポータル画面に詳細な金額が反映されないため注意が必要です。照会が終わったら、現在加入している商品の収益率と手数料を 꼼꼼に比較するのが 좋습니다。自分の資産状況を定期的にチェックする習慣は、無駄な支出を防ぎ、貯蓄余力を増やしてくれます。
統合年金ポータルを通じて散在する年金資産を一目で照会し、正確な予想受取額を把握する必要があります。
2. 税額控除の恩恵を最大化する

年金貯蓄口座と個人型退職年金口座は、毎年の年末調整時に大きな税額控除の恩恵をもたらしてくれる頼もしい存在です。年間拠出額に応じて一定の割合が還付されるため、会社員にとっては選択ではなく必須のものとなっています。社会人1年目のイさんは、昨年初めて年金貯蓄に加入し、年末調整でかなりの税金が還付されて非常に喜んだそうです。このように還付されたお金を再投資したり、緊急資金として活用したりすれば、資産を増やすスピードが格段に速くなります。
年金貯蓄と個人型退職年金にはそれぞれ上限が設定されているため、自分の収入水準に合わせて最適な金額を拠出する戦略が必要です。税金の優遇措置だけを受け取るのではなく、後で年金を受取るときに支払う年金所得税の税率まで事前に計算しておくべきです。無理に上限まで充てるよりも、自分のキャッシュフローに合わせて継続的に拠出する方が、長期的にははるかに有利です。
年金口座への拠出を通じて毎年の年末調整税額控除の恩恵を受けると、資産増大の効果を享受できます。
3. AI資産管理の導入

最近の金融市場では、AI技術の導入により、年金商品の加入や資産管理のプロセスが驚くほど便利になりました。以前は窓口を直接訪問して複雑な書類を作成するのに時間がかかりましたが、今はスマートフォンアプリで簡単に処理できます。保険会社のAIシステムは顧客情報を精密に分析し、わずか数分で最適な保障と年金設計案を提案してくれます。会社員のパクさんは、帰宅途中の地下鉄でAI推奨サービスを利用して、国民年金と個人年金の予想受取額を一目で比較しました。
こうした技術の発展は、一般投資家が自らポートフォリオを構築・管理する負担を大きく軽減します。株式市場が乱高下する状況でも、AIが提示するバランスの取れた資産配分戦略を参考にするなら、恐怖に駆られて売ってしまう失敗を防げます。今後、さらに高度な技術が導入され、個人 맞춤형の老後設計が普及すると予想されます。
AI資産管理サービスを活用すれば、複雑な年金設計やポートフォリオ調整を簡単かつ迅速に処理できます。
4. 多層的な老後所得保証体系
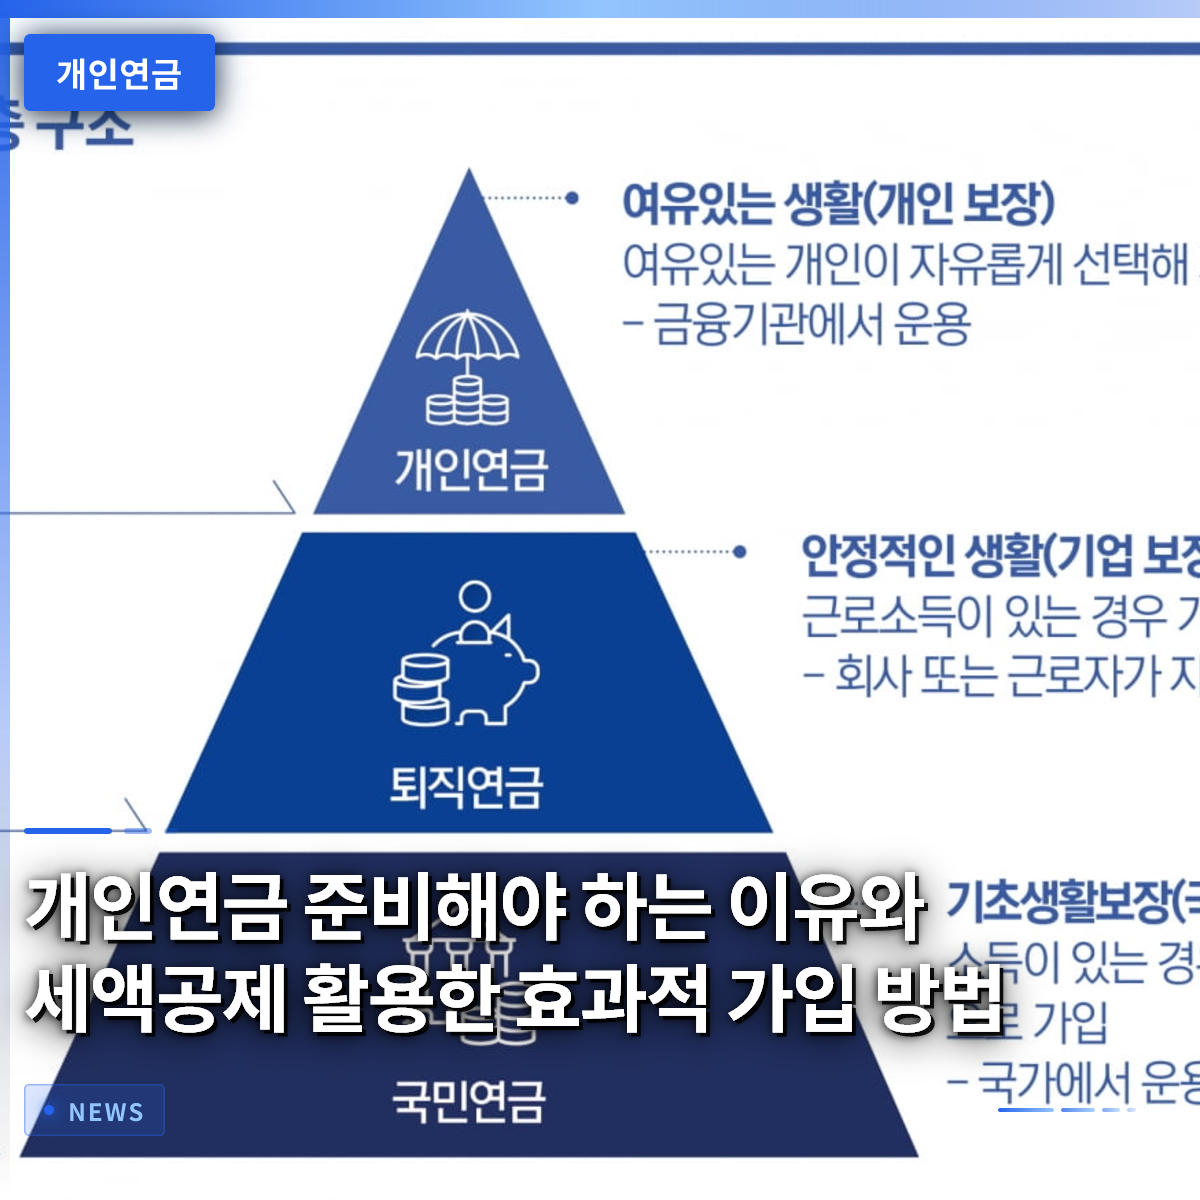
安定した定年後の生活を完成させるためには、国家が支給する国民年金だけに頼っていては絶対に生き残れません。国民年金、退職年金、そして個人が自発的に準備する個人年金をすべて合わせた多層構造を堅固に構築する必要があります。フリーランスとして働くチェさんは、一定の給料がないため、若いうちから継続的に個人年金に加入し、将来に備えています。このように収入の形態が不安定な人ほど、自ら作る老後資産の重要性がより高まります。
政府や国会でも、こうした年金制度の構造的改革を議論し、国家財政の役割を強化するための政策討論会が続けられています。物価上昇の速度を考慮すると、単なる貯蓄だけでは老後破産を防ぐのは難しいという共通認識が形成されました。したがって、多様な年金手段を調和的に組み合わせ、生涯にわたって安定したキャッシュフローが創出されるよう設計すべきです。
国民年金、退職年金、個人年金を組み合わせる多層的な老後所得保証体系を完成させることで、定年後の生活が安全になります。
5. 長期投資とポートフォリオ
個人年金と退職年金は20年から30年という長い歳月をかけてお金を運用しなければならないため、徹底した投資原則が必要です。長期間にわたって資産を運用すると、コロナショックのように株式市場が大暴落する経済危機を何度も経験することになります。普通の会社員のチョンさんは、市場が揺れるたびに不安にならず、右肩上がりの株式型インデックス商品にコツコツ積立投資しました。その結果、定年時期が近づくにつれて口座残高が目に見えて増えていることを確認し、安堵しました。
一つの資産だけに全財産を賭ける方法は、変動の大きい相場では大きな損失を招く可能性があるため、非常に危険です。安全資産とリスク資産の比率を自分の投資性向に合わせて適切に配分し、定期的に比率を調整する必要があります。長期投資で最も重要な徳目は、短期的な相場変動に一喜一憂せず、黙々とその場を守る忍耐強さです。
長い投資期間中、揺らがないようバランスの取れたポートフォリオを構築し、継続的に維持する必要があります。
6. 将来展望と実践 방안
100歳時代が現実として近づいている今、老後準備は選択ではなく、私たちの生活の質を決定づける核心的な課題となっています。定年後の生活が祝福となるためには、今日すぐにスマートフォンを起動し、自分の年金口座をチェックするという小さな行動から始めるべきです。周囲が何と言おうと、他人の視線に揺らされず、自分の収入と支出構造に合った現実的な貯蓄計画を立てていく必要があります。今蒔いた小さな貯蓄の種が、後日定年後の頼もしい支えとなり、私たちを守ってくれるでしょう。
今後、金融環境はさらに速く変化し、それに合わせて私たちの資産管理方法も柔軟に進化させる必要があります。途方もなく感じられていた老後準備を、今日から一つずつ具体化し、生涯枯れない年金パイプラインを完成させてみてください。
100歳時代に備え、今すぐ年金口座をチェックし、継続的な貯蓄を実践する必要があります。
よくある質問
=