Hana銀行は、代表的な定期預金商品である「하나의定期預金」の金利を年3.4%に引き上げ、市中資金の確保競争に本格的に参入しました。わずか10日前にも金利を一度引き上げていたHana銀行が、再び預入金利を引き上げたことで、預金加入をためらっていた人々の足取りが速まっています。最近、株式市場のボラティリティが高まり、適切な投資先を見つけられずにいた資金が、安全な銀行業界に再び集まる傾向にあります。周囲で預金金利がまた上昇しているというニュースを聞き、自分の口座にある余剰資金をどこに預けるべきか悩んでいる方は非常に多いでしょう。今回の記事では、Hana銀行の金利引き上げの背景から、主要銀行の預入金利の動向、そして現在の時点で最も賢く預金商品を選ぶ方法まで詳しく見ていきます。この情報を通じて、皆さんの貴重な資産を少しでも増やす賢明な選択をしていただければ幸いです。
=
Hana銀行定期預金金利のさらなる引き上げ、年3.4%に確定。加入のヒント
1. Hana銀行定期預金金利引き上げの背景
Hana銀行は、最近の市場金利の上昇トレンドに合わせて、代表的な定期預金商品である「하나의定期預金」の1年満期金利を従来の年3.3%から年3.4%へ0.1ポイント引き上げました。今回の措置は、わずか10日前の10日に従来の年3.2%から年3.3%へ引き上げた後、非常に短い期間での追加引き上げという点で大きな意味を持ちます。銀行がこれほど連続して金利を引き上げる理由は、市中の流動資金を確保し、預金顧客を獲得するための熾烈な預入競争で後れを取らないためです。最近の数ヶ月間、銀行業界に莫大な資金が流入する流れが続いており、各金融機関は資金調達コストを考慮した金利設定に力を入れています。実際、昨年や一昨年の高金利期ほどではありませんが、年3%台半ばを視野に入れた預金商品が再び登場し、消費者の選択肢が広がりました。会社員のキム某氏は、去年加入した預金の満期が近づき、再預入を検討していたところ、ちょうど金利が上がるというニュースを見て銀行への訪問を急いでいると述べています。
Hana銀行が「하나의定期預金」の金利を年3.4%へ0.1ポイント追加引き上げ、預入競争に火をつけました。
2. 市中銀行の預入競争と金利比較
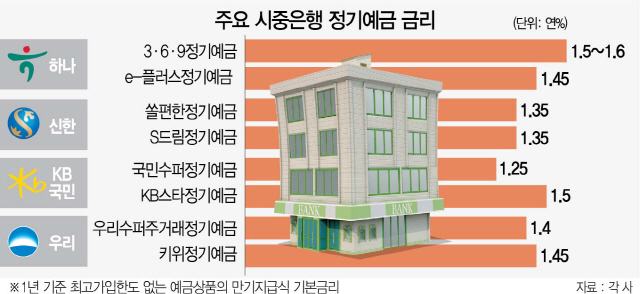
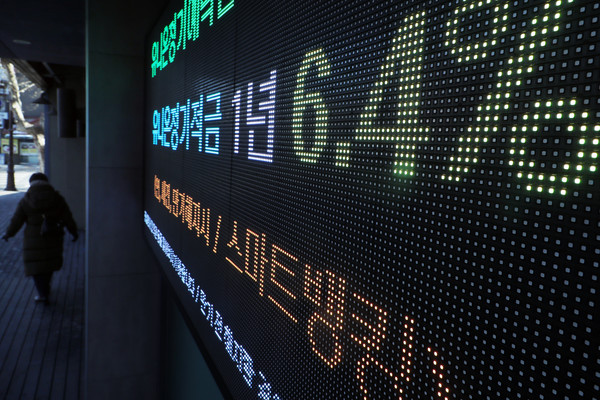
Hana銀行だけでなく、他の主要な市中銀行も一斉に定期預金金利を引き上げ、熾烈な顧客獲得競争に加わっています。KB国民銀行は、代表商品であるKB Star定期預金の1年以上2年未満満期金利を年3.4%から年3.5%へ0.1ポイント引き上げました。우리銀行もまた、代表預金商品であるOne Plus預金の1年満期金利を年3.4%から年3.5%へ引き上げ、3%台半ばの金利グループに合流しました。新韓銀行をはじめとする他の金融機関も、ソンペン定期預金などの金利を相次いで引き上げ、銀行業界全体の預入金利が全体的に上昇曲線を描いています。このように主要銀行が週ごとに金利を引き上げる理由は、年末に向けて安定した預金を確保しようとする戦略的判断です。金融消費者にとっては、銀行別の金利を綿密に比較し、わずか0.1%でも高い利子を支払う場所を探して加入することが有利なタイミングです。
国民銀行や우리銀行などの主要市中銀行も定期預金金利を年3.5%まで引き上げ、競争がさらに激化しました。
3. 預金金利上昇がもたらす影響
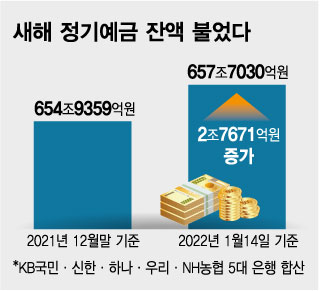
銀行業界の相次ぐ預入金利引き上げは、単に預金加入者に利子収益をもたらすだけでなく、金融市場全体に多様な波紋を広げます。銀行が高い利子を支払って預金を集めるため、自然と資金調達コストが上昇し、これが貸出金利やコフィックス指数にも影響を及ぼします。実際、預入金利の上昇により、来月公表されるコフィックス指数が上昇する可能性が高まり、変動金利住宅ローンを利用する借り手の利子負担を重くする可能性があります。主婦のパク某氏は、預金利子が上がるのは嬉しいニュースだが、貸出利子まで連続して上がるのではないかと心配でため息をついていました。このように、預金と貸出はコインの裏表のようなもので、片方の金利が動けば、もう片方にも連鎖的な波及効果が生じるのが当然です。したがって、経済主体は、単に預金金利引き上げから得られる利益だけでなく、全体的な金融コストの変化の流れをバランスよく見る必要があります。
預入金利引き上げは預金主に利益をもたらす一方、調達コストの上昇につながり、貸出金利にも影響を与えます。
4. 秋夕ボーナスと余剰資金運用戦略
秋夕の連休を前に、賞与やボーナスを受け取った会社員やまとまった資金を手に入れた人々は、このお金をどこで運用すべきか深く悩まされます。株式市場や暗号通貨市場は最近ボラティリティが高すぎて元本を失うリスクが大きいため、安全に利子を受け取れる定期預金に目を向ける人々が増えています。例えば、余剰資金5,000万ウォンを年3.4%の金利のHana銀行の商品に1年間預けた場合、税引き後の利子でかなりの収益を期待できます。専門家は、一度にすべての資金を長期商品に縛り付けるのではなく、満期をいくつかに分けるいわゆる「階段登り戦略」を使うのが賢明だとアドバイスしています。金利上昇期に合わせて、満期が短い商品から順次加入しておけば、今後金利がさらに上がった場合に柔軟に乗り換えられるという利点があります。資金を効率的に分散管理することが、不確実な経済状況の中で自分の資産を守る最も確実な方法です。
秋夕の賞与などの余剰資金を安全に運用するため、満期を分けて預金に加入する戦略が有効です。
5. 金利上昇期の預金加入時の注意点
市中銀行が競争的に金利を引き上げているからといって、安易にどの商品でも加入するのは避けるべきで、いくつかの綿密な確認手順が必要です。まず、優遇金利の条件を満たすのが現実的に容易かどうかを判断し、急いで資金を使う必要が生じた場合の中途解約利回りがどのように適用されるかを確認する必要があります。銀行によって、給与振替や初回取引顧客などの厳しい条件を満たさないと最高金利が得られない場合が多いため、基本金利との差をよく確認すべきです。また、預金者保護法に基づき、元本と利子の合計で1人あたり5,000万ウォンまでしか保護されない点を常に念頭に置く必要があります。大きな金額を一つの銀行に集中させるのではなく、安全に5,000万ウォンずつに分けて複数の金融機関に預けることがリスクを軽減するコツです。銀行の営業店への訪問が難しい場合は、スマートフォンアプリを通じて非対面で加入する際に追加の優遇利回りを提供する商品も多いので、積極的に活用することをお勧めします。
優遇金利の条件と預金者保護の限度額を綿密に確認し、非対面加入のメリットを活用することが有利です。
6. 今後の金利見通しと読者への行動指針
金融専門家は、物価上昇圧力と各国の通貨政策の方向性により、追加的な基準金利引き上げの可能性が完全に消えたわけではないと分析しています。こうした見通しに基づくと、当面銀行業界の預金金利上昇トレンドや現在の高金利水準が維持される可能性が高いという意見に重みがあります。したがって、今すぐまとまった資金がある場合、無条件に長期商品に縛り付けるのではなく、状況を注視しながら分割加入する知恵が必要です。銀行への訪問が面倒であれば、スマートフォンを活用して主要金融機関の金利変動の推移を毎日確認し、最も有利な条件を提示する場所を選択してください。資産運用の基本は徹底的な情報把握と実践にあるため、本日お伝えした金利引き上げのニュースをよく活用し、あなたの資産増加の足がかりとしてください。小さな関心と努力が、年末に手元に入る利子収益の大きさを決定するという事実を絶対に忘れないでください。
今後の金利動向を注視し、分割預金戦略を維持するとともに、スマートフォンを通じて積極的に金利を比較する必要があります。
よくある質問
=