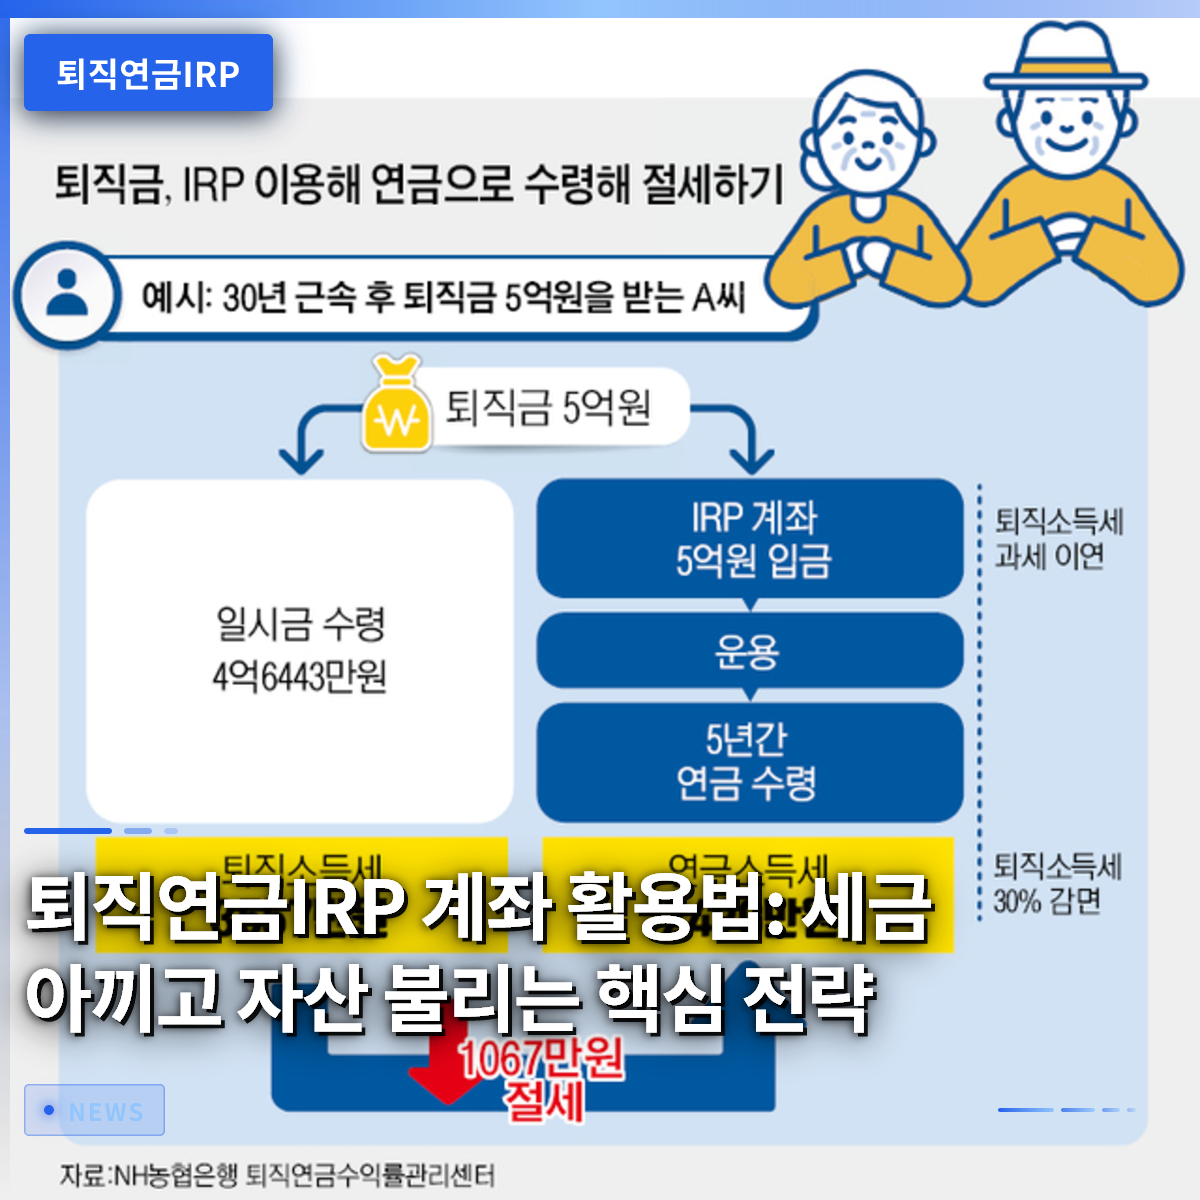
退職年金IRP口座は、会社員であれば誰もが必ず作成すべき節税の核心兵器です。退職金を通常の口座で受け取ると惜しい税金を大きく払わなければなりませんが、個人型退職年金口座に振替えば、税金をその場で払わずに後回しにすることができます。多くの会社員がこの制度の恩恵を正しく知らず、貴重なお金を税金で失ってしまっています。今日は、退職年金IRP口座をどのように活用すれば税金を減らし、老後資金を確実に取り立てられるのか詳しく見ていきましょう。この記事を読み終えることで、皆さんの貴重な資産を守る知恵を得ることでしょう。
=
退職年金IRP口座の活用術:税金を節約し資産を成長させる核心戦略
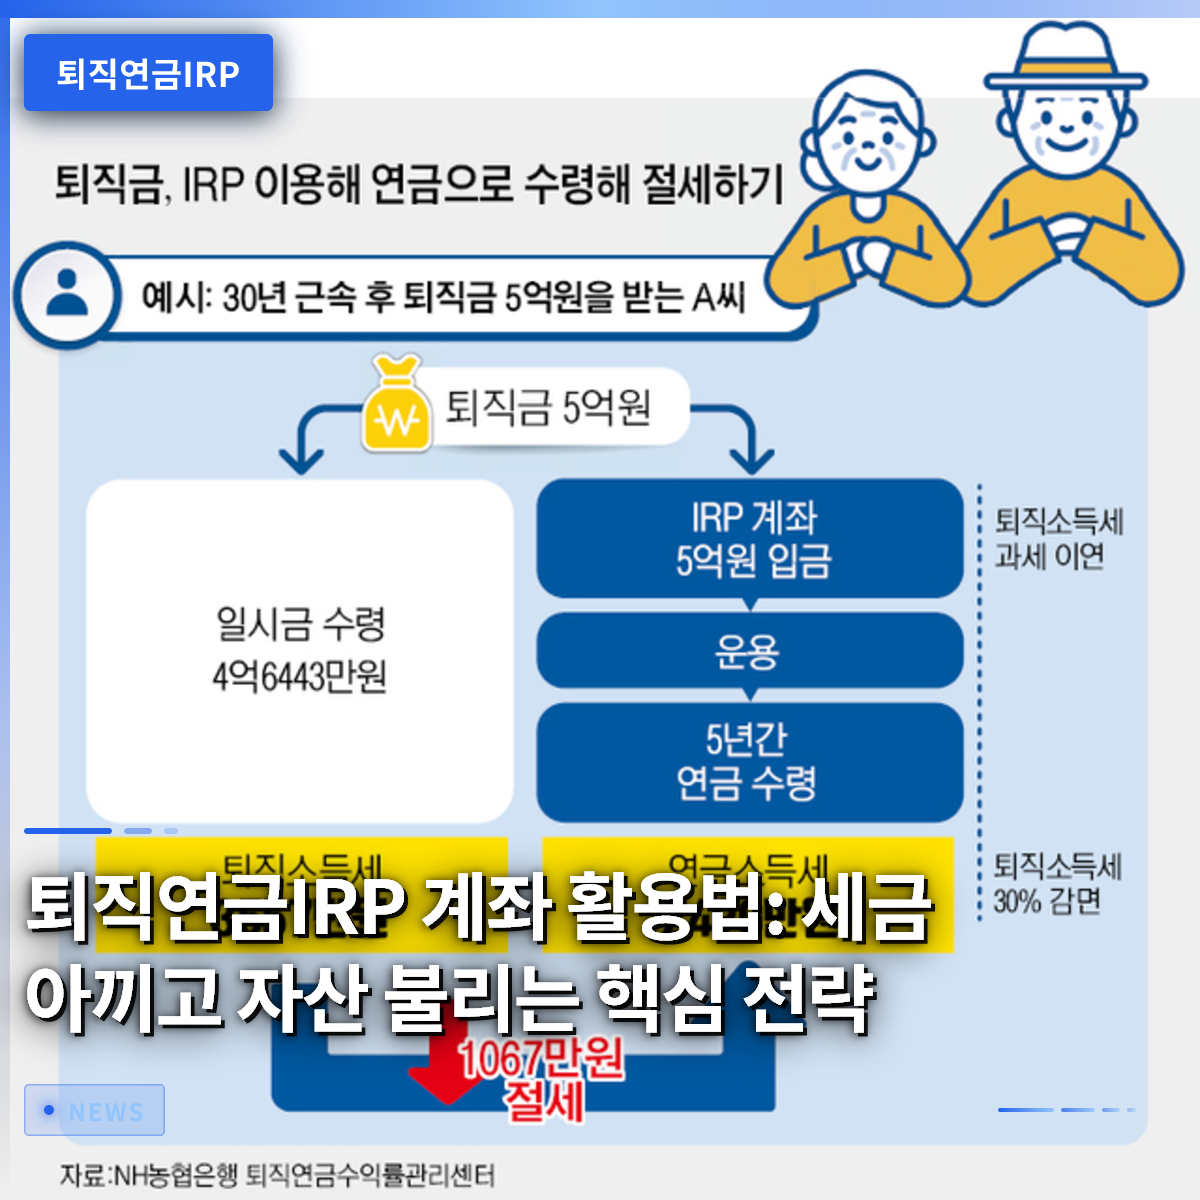
1. 退職金を必ず個人型退職年金で受け取らなければなりません

転職や退職時に受け取れる退職金については、必ず個人型退職年金口座で受け取らなければ、税金の負担を避けることはできません。法的にも、特段の事情がない限り、退職金は労働者が指定した本人名義の個人型退職年金口座に支払われるよう定められています。もし一般的な銀行口座に退職金をそのまま受け取ると、退職所得所得税が源泉징収されるため、実際に手元に入ってくるお金が大きく減ってしまいます。一方、個人型退職年金口座に振替えば、税金をその場で差し引かれるわけではなくそのまま積み立てられるため、複利効果を享受できます。このお金を年金形式で遅く分割して受け取れば、本来払うべき税金よりもはるかに少ない金額で納税できます。退職を控えた会社員キムさんは、前の会社で受け取った退職金を一般口座で受け取ろうとしていましたが、知人の助言により個人型退職年金口座を作成しました。おかげで数百万ウォンに達する税金をその場で払わず、そのまま口座に入れ運用することができました。こうして節約した税金は、時間が経つにつれて膨らみ、後に確かな老後資金へと変身します。退職金を手にした瞬間にすぐに使いたい誘惑に駆られがちですが、口座に入れておいた方が長期的にははるかに有利です。税制上の優遇を十分に享受するためには、受取段階から個人型退職年金口座を選択することが最も賢明な第一歩です。
退職金は一般口座ではなく個人型退職年金口座で受け取ることにより、税金の繰延べと複利効果を最大化できます。
2. 税額控除限度額を引き上げる秘訣と年末調整還付金の確保

毎年、年末調整シーズンになると会社員にとっての最大な悩みの一つは、どのようにすれば税金を還付してもらえるかという点です。個人型退職年金口座は、年金貯蓄商品と組み合わせて活用する際に、驚くべき節税効果を発揮します。両方の口座を併用すれば、法律で定められた最大限度額まで税額控除の恩恵を受けられるため、会社員必加入商品として名を馳せています。普段からコツコツと積立てた金額に対して高い割合で税金が還付されるため、体感できる利益が非常に大きいです。毎月少しずつ貯めるだけでも、国からボーナスをもらうような気分を味わえます。社会人初期から貯蓄に熱心だった会社員パクさんは、毎年年末調整のたびに最大限度額を埋めるよう努力しています。年金貯蓄に一定額を入れ、残りの限度額は個人型退職年金口座に埋めるという戦略を立てました。こうして積立てた金額のおかげで、毎年冬になるとかなりの金額が還付され、親へのプレゼントや旅行資金として使っています。一見すると口座からお金が出ていくように見えますが、年末調整の還付金として戻ってくるため、実質的な負担ははるかに軽減されます。節税の基本は、他の人が見逃している制度をどれだけ充実した形で見極めるかに掛かっています。
年金貯蓄と個人型退職年金口座を併用すれば、最大限度額の税額控除恩恵を受け、年末調整還付金を最大化できます。
3. 非対面口座開設で手数料を下げ、収益率を高める

金融商品に加入する際に注目すべき隠れた敵の一つは、各種手数料です。銀行窓口まで直接足を運んで個人型退職年金口座を作成すると、想像以上に高い手数料が差し引かれ、長期収益率を蝕みます。最近では、スマートフォンアプリを通じて非対面で口座を転換したり新規開設したりするケースが増えています。非対面方式で口座を作成したり、既存の口座を非対面専用に切り替えると、運用管理手数料を劇的に節約できます。0.1%という小さな差でも、数十年間積み重なると莫大な金額差を生むため、必ず手数料条件を確認しなければなりません。会社員イさんは、偶然銀行員の案内を受け、以前から使っていた個人型退職年金口座を非対面方式に転換しました。手数料率が目に見えて下がったことを確認し、なぜ今まで放置していたのかと首を縦に振りました。積立金が増えるほど、手数料として出ていくお金も無視できないため、非対面転換は選択肢ではなく必須です。スマートフォン画面を数回タップするだけで簡単に処理できるため、若い世代だけでなく、退職を控えた中高年層も簡単に真似できます。小さなコストを節約することが、投資収益率を高める最も確実な方法です。
非対面方式で個人型退職年金口座を開設または転換すれば、運用手数料を大幅に下げて長期収益率を高めることができます。
4. 安全資産と個人投資用国債でポートフォリオを安全に構築する
退職年金口座を運用する際、必ずしもリスクの高い株式だけに資金を投じるのが最善ではありません。法的に安全資産を一定比率以上満たす必要があるため、債券や混合型商品を適切に組み合わせなければなりません。最近では、個人投資用国債も個人型退職年金口座で直接申込できるようになり、選択肢がさらに広がりました。10年物や20年物などの長期国債を少額から直接購入できるため、安定性を重視する投資家から大きな人気を集めています。まとまった資金を一括で入れる必要がなく、少額に分けて安全に運用できる点が大きな利点です。株式市場が揺れるたびに心が疲弊していた会社員チェさんは、最近ポートフォリオを大幅に修正しました。退職年金口座内で安全資産の規定を満たしつつ、新たに登場した個人投資用国債を直接組み入れました。国家が元本を保証してくれるため、安心して眠ることができ、利回りも十分に享受できるようになりました。リスクの高い資産と安全な国債を適切に配分することで、市場がどのように揺れても心の平静を保つことができます。老後資金は、何よりも安全性が最優先であるべきなので、国債のような確実な商品を活用することが賢明です。
個人型退職年金口座内で安全資産の規定を満たし、新たに導入された個人投資用国債を活用すれば、安定した長期投資が可能です。
5. 中途解約の誘惑を振り切り、年金受給の恩恵を享受する
会社員生活を送っていると、突然多額の資金が必要になり、定期預金や年金口座を解約したい誘惑に駆られることがあります。実際に多くの人が個人型退職年金口座を中途解約し、貴重な老後資金を崩して使っています。しかし、中途解約すると、これまで受けていた税額控除の恩恵を返還しなければならないだけでなく、その他所得課税も課せられ、大きな損失を被ります。まとまった資金が急ぎ必要な場合は、口座を解約するのではなく、住宅購入や家賃保証金など法律で許可されている例外条項を慎重に検討するのが賢明です。耐え難い誘惑に打ち勝ち、最後まで維持しなければ、後にこそ真の複利の魔法を享受できます。周囲の同僚が突然車を乗り換えたり、家を大きくしたりしているのを見ると、自分も口座を解約して使いたい気持ちが募ります。しかし、黙々と個人型退職年金口座を守ってきた会社員チョンさんは、後に年金を受け取る際の利益を考え、耐えました。退職後に毎月定期的に振り込まれる年金は、一時金で受け取る場合よりもはるかに少ない税金で差し引かれるため、実質受取額が増えます。国が提供する税制優遇を完全に享受するには、途中で諦めず年金受給年齢まで完走することが核心です。老後の生活の質は、結局のところ、今の誘惑をどれだけよく耐えられるかによって決まります。
中途解約すると莫大な税金の負担を背負う可能性があるため、誘惑に打ち勝ち年金形式で受給することで、最大の節税恩恵を享受できます。
6. 成功した退職のための個人型退職年金実践戦略
これまで見てきたように、個人型退職年金口座は単なる貯蓄口座ではなく、退職後の生活を守る確かな盾です。転職するたびに退職金をしっかり確保して口座に集め、毎年年末調整の限度額を埋め、非対面で手数料を下げるのが成功の公式です。今後も政府の多様な税制政策の変化に合わせて、口座を賢く管理する姿勢が必要です。老後準備は一夜にして成し遂げられるものではなく、長期間にわたる継続的な関心と実践を通じて完成されます。今日からでも、自分の個人型退職年金口座の状態を確認し、不足している部分を一つずつ埋めていくのはどうでしょうか。退職準備の過程は、孤独で途方に暮れるように感じられることもありますが、確かな制度的ツールを活用すれば、ずっと楽になります。周囲の噂に揺らぐことなく、自分に最も有利な方法で資産を分散管理する力を養わなければなりません。小さな実践が積み重なり、退職後に享受できる豊かで安定した生活を形作ります。今すぐスマートフォンアプリを開いて、自分の退職年金の状態を確認し、専門家の助言を参考にしながらポートフォリオをチェックしてみてください。未来の私が、今の私に最も感謝する賢明な選択を、今日から始めてください。
継続的な関心と体系的な口座管理を通じて個人型退職年金を活用すれば、豊かで安定した退職後の生活を完成させることができます。
よくある質問
=