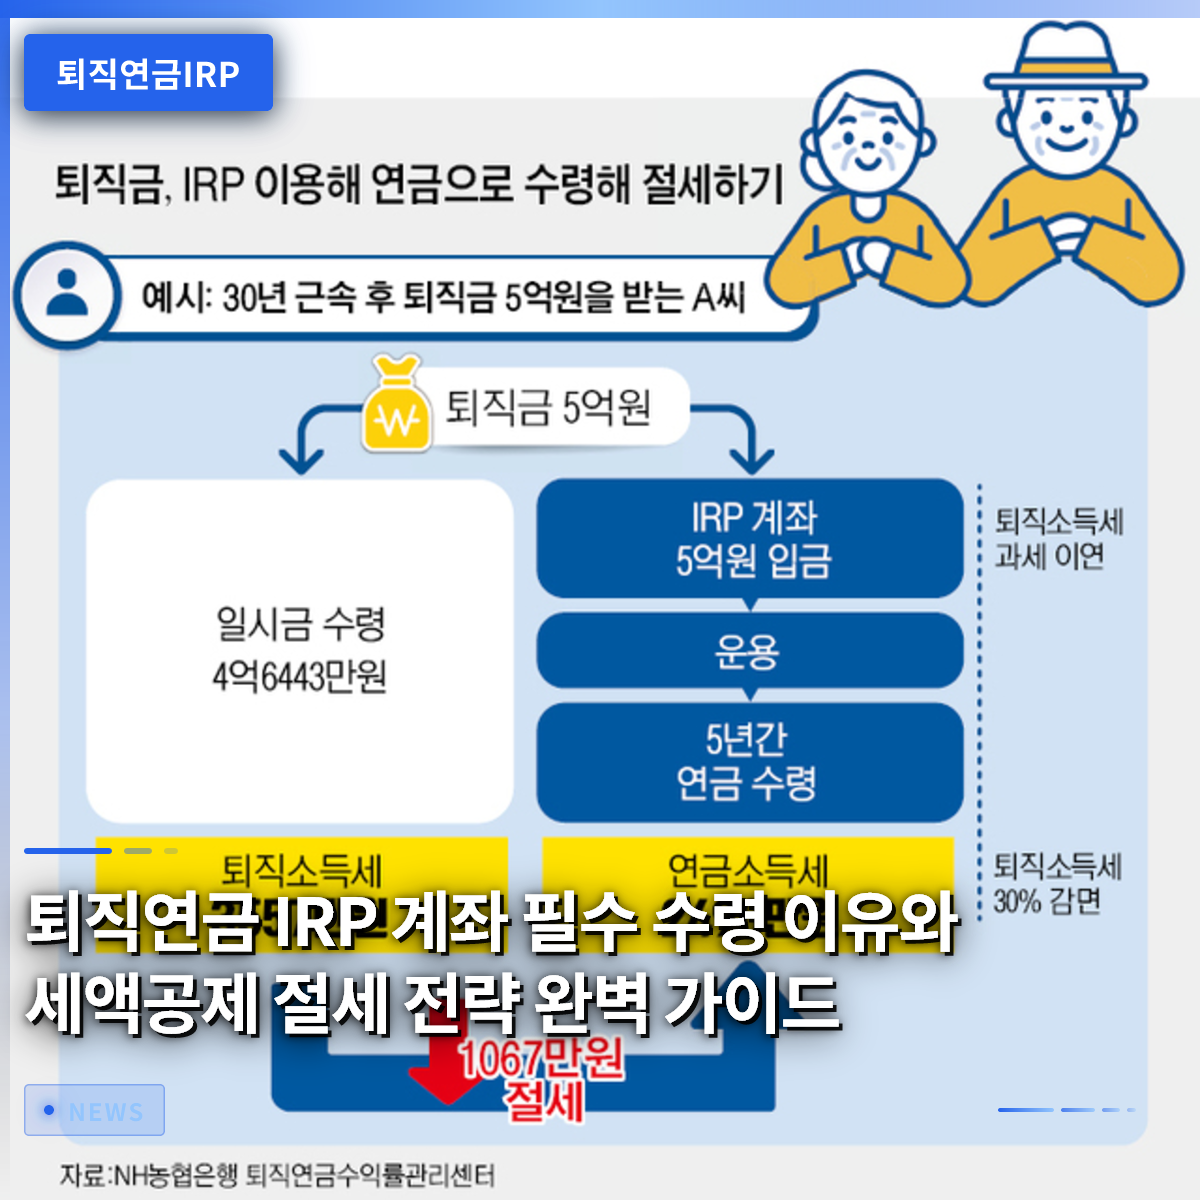
退職金を受取る際、必ず個人型退職年金(IRP)口座で受取ることが、税金の負担を避け、大切な資産を完全に守るために不可欠です。転職や定年退職時にまとまった金額を受け取りますが、この時に無意識に普通口座を指定してしまうと、税制優遇措置を一切受けられなくなります。実際、多くの人が多額の税金を差し引かれてから後悔しています。この記事では、退職年金を安全に守り、税金を節約するための具体的な方法を一つずつ詳しく見ていきましょう。最近の制度改正により投資可能な商品の幅も広がったため、賢く管理する知恵が必要です。これから、どのような点に注意すれば自分の汗の滴ったお金を守れるのか詳しく解説します。
=
退職年金IRP口座への受取必須理由と税額控除による節税戦略完全ガイド
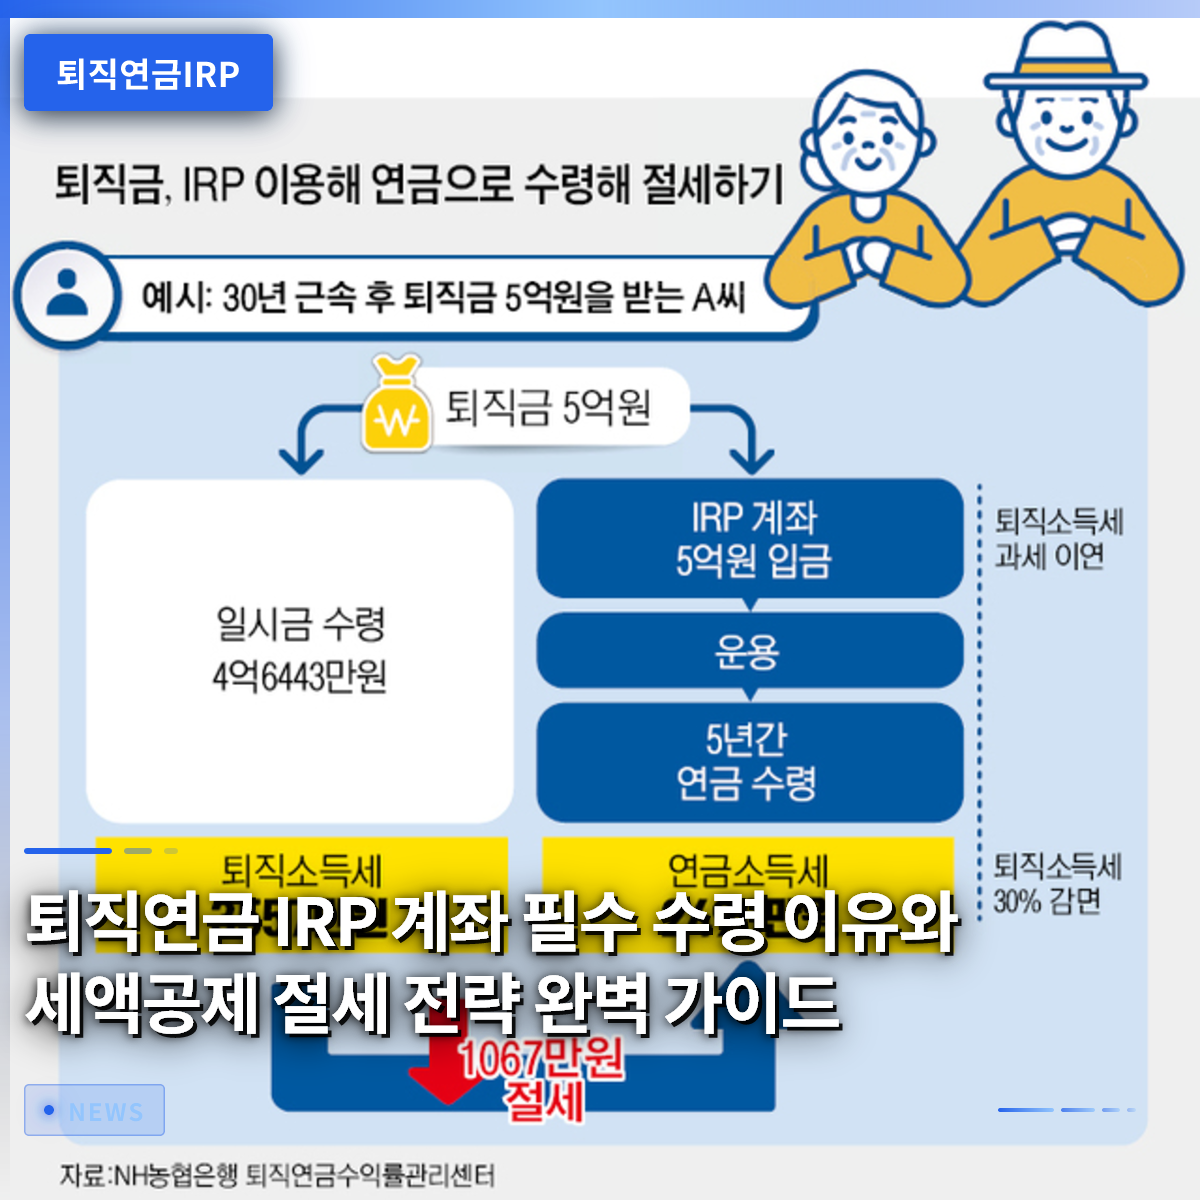
1. 退職年金IRP口座で必ず受取すべき理由

退職や転職時に発生する退職金は、必ず個人型退職年金(IRP)口座に振込受取することで、税制上の不利益を免れることができます。法的にも、一定の例外状況を除き、退職金は労働者が指定した専用口座に支払うことが義務付けられています。普通口座に直接受け取ると、退職所得課税が源泉徴収されるだけでなく、将来年金に転換する際に受けられる多様な税制優遇措置も失われます。例えば、1億ウォンの退職金を普通口座で受け取り、すぐに必要な場所に使う場合、数百万ウォンに達する税金を直ちに納付しなければなりません。しかし、専用口座に預けておけば、税金を直ちに差し引くのではなく繰延べられるため、そのお金も含めてより多くの金額に増やすことができます。税金を後で支払う間、そのお金が継続的に収益を生み出すため、時間が経つほど資産の増加に大きく役立ちます。
数年前に転職した会社員キム氏は、退職金を普通口座で受け取った後、年末調整の時期に大きく後悔しました。すぐに現金が必要ではなかったにもかかわらず、面倒くさいという理由で専用口座の開設を先延ばしにし、税金繰延べの優遇措置を逃してしまいました。一方、同僚のイ氏は事前に開設した専用口座で退職金を受け取り、税金を繰延べ、安全な債券型商品に分散して運用しました。イ氏は時間が経った後、年金形式で毎月生活費を受け取りながら、税負担を大幅に軽減することができました。このように小さな選択の違いが、退職後の生活を支える資産の規模を大きく左右します。したがって、退職を控えている場合は、会社の人事担当者に事前に専用口座の番号を伝える準備を万全に行う必要があります。
退職金は普通口座ではなく専用口座で受け取ることで、税金を繰延べ資産を増やすことができます。
2. 税額控除限度額の最大化と年末調整還付の優遇

給与所得がある会社員であれば、税額控除を受けるために個人型退職年金(IRP)口座を積極的に活用すべきです。年金貯蓄商品とこの専用口座を組み合わせて拠出することで、最大限の限度額まで税額控除の優遇措置を受けることができます。単独で拠出する場合と比較して、はるかに多くの金額を還付金として受け取れるため、毎年年末調整シーズンには必須項目として挙げられています。共働き夫婦や高所得の会社員ほど、この優遇措置を最大限に活用することが資産運用のコア戦略です。還付された税金を再び口座に再投資すれば、複利効果も享受でき、一石二鳥の効果を得ることができます。
周囲で年末調整の還付金を数十万ウォン多く受け取ったという話を聞くたびに、羨む必要はありません。自分で銀行や証券会社を通じて口座を作り、毎月少しずつ拠出するだけで、誰でも簡単に享受できる優遇措置です。一度に多額を入れるのが負担であれば、毎月自動振替を設定して少額から始めることも賢明な方法です。最低投資金額の負担が小さいため、社会人初年度の人でも負担なく将来のための準備ができます。税金還付という確実な報酬がついているため、貯蓄習慣を身につけるためにこれ以上の方法はありません。
年末調整で税額控除を最大化するには、専用口座に定期的に拠出することが有利です。
3. 個人投資用国債の購入による安全性の向上

最近の制度改善により、確定拠出型(DC)および個人型退職年金(IRP)口座でも、個人投資用国債を直接申込購入できるようになりました。これまで株式やファンドなどのリスク資産に退職金を入れることに躊躇していた投資家にとって、非常に嬉しいニュースです。10年物や20年物などの長期国債を少額から直接購入できるようになったため、ポートフォリオの安定性が大きく高まりました。最低投資金額も10万ウォンから始めることができるため、まとまった金額を一度に入れず、分割して購入するのに最適です。表面利回りが安定して保証される国債を保有することで、退職資金の元本を確実に守ることができます。
安定志向の投資家パク氏は、これまで退職金をどこで運用すべきか迷っていたが、今回の国債購入制度を活用しました。株式市場が揺れるたびに心配だったが、国債を組み込んだ後は「安心して眠れる」と満足感を示しました。退職金のすべてをリスクの高い場所に集中投資するのではなく、安全な国債と組み合わせてバランスの取れた資産配分を実現したおかげです。このように、多様な金融商品を好みに合わせて選んで保有できる点が、この口座が持つ最大の長所の一つです。今後、政府の制度支援が拡大するにつれ、投資家が選択できる安全資産の幅はさらに広がる見込みです。
口座内で国債を直接購入できるようになり、安全な資産配分が可能になりました。
4. 非対面口座転換による手数料負担の軽減
金融機関に支払う手数料を節約したい場合は、非対面(オンライン)方式で口座を転換または新規開設するのが賢明な方法です。店舗に直接足を運ぶことなく、スマートフォンアプリを通じて非対面で転換すれば、手数料率を大幅に下げることができます。例えば、一定金額未満の資産を預ける場合、オフライン窓口と比較してはるかに低廉な手数料が適用されます。小さな差のように見えますが、退職時点まで数十年維持する必要がある口座の特性上、手数料削減効果は決して無視できません。退職資金から手数料として流出するお金を防ぐだけでも、長期的な収益率を目に見えて引き上げることができます。
銀行窓口を直接訪れ、職員と相談しながら口座を作っていたチョイ氏は、偶然非対面転換の利点を知りました。スマートフォンで数回のタップを行うだけで、従来の手数料の半分以上が安くなっていることを確認して驚きました。これまで無意識に支払っていた手数料が積み重なると、チキン数十羽分にも達するという事実に気づき、すぐに転換手続きを完了しました。金融知識を少し持ち、自ら調べれば、誰でも支出を削減し、実質的な収益を最大化できます。デジタル機器の操作に不慣れな人でも、カスタマーセンターの案内を受ければ、誰でも簡単に非対面の優遇措置を利用できます。
非対面方式で口座を転換すれば、不要な手数料を大幅に節約できます。
5. 年金受取時の税制優遇と健康保険料のノウハウ
退職金を一時金として一度に受け取らず、年金形式で分割して受け取れば、税金を劇的に減らすことができます。法的に定められた割合に基づき退職所得課税が軽減されるため、長期的に見て退職後の生活費を確保する上で非常に有利です。また、毎年分割して受け取る年金受取額の規模を適切に調整することで、地域被保険者の健康保険料負担を下げるノウハウとしても活用できます。退職後に所得が途絶えた状況で、毎月発生する健康保険料は大きな負担になりますが、これを賢く分散させるということです。名誉退職手当を管理する際も、この専用口座を経由することで、税金の負担を避け、資産を安全に守ることができます。
会社を退職したチョン氏は、まとまった金額を一度に普通口座で受け取った後、予想より多くの税金と健康保険料の通知書を受け取り、驚きました。遅まきながら専門家の助言を受け、残りの資産を年金口座に移し、毎月分割して受け取る方式に変更しました。その結果、毎月課されていた健康保険料の負担が目に見えて減少しただけでなく、税金もはるかに少なく納めることができました。退職後の生活は、資金を貯めることと同様に、支出を節約する知恵が重要であることを身をもって感じた瞬間でした。周囲の退職した先輩たちがなぜ口を揃えて年金受取方式を推奨するのか、実際に体験して初めて気づいたのです。
年金で分割して受け取れば、税金と健康保険料の負担を同時に軽減できます。
6. 成功する退職のための実践戦略
安定した老後を送るためには、今すぐ自分の退職年金口座の状態を確認し、積極的に管理する必要があります。会社が勝手に運用してくれるだろうと放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下する可能性があります。自分の投資傾向に合わせて、株式型商品と安全な国債を適切に配分し、定期的にポートフォリオを確認する習慣が必要です。迫りくる退職時点に備え、毎年税額控除の限度額を埋めていけば、確かな老後資金の盾を作ることができます。今日からでもスマートフォンアプリを開き、自分の口座の手数料や商品構成を隅々まで確認することをお勧めします。
退職は突然訪れるものではなく、長い期間かけてコツコツ準備してきた結果として完成するプロセスです。漠然と怖がっていた老後対策も、具体的な節税戦略と商品選択の方法を知れば、十分に勝算があります。政府の制度変化にも関心を向け、有利な優遇措置を他者より先に手に入れる勤勉さが、成功する資産管理の秘訣です。今日得た有用な情報を基に、周囲の家族とも話し合ってみてください。誰もが豊かで余裕ある退職生活を楽しめるよう、賢い金融生活を実践しましょう。
継続的な口座確認と積極的な資産配分が、成功する老後を作ります。
よくある質問
=