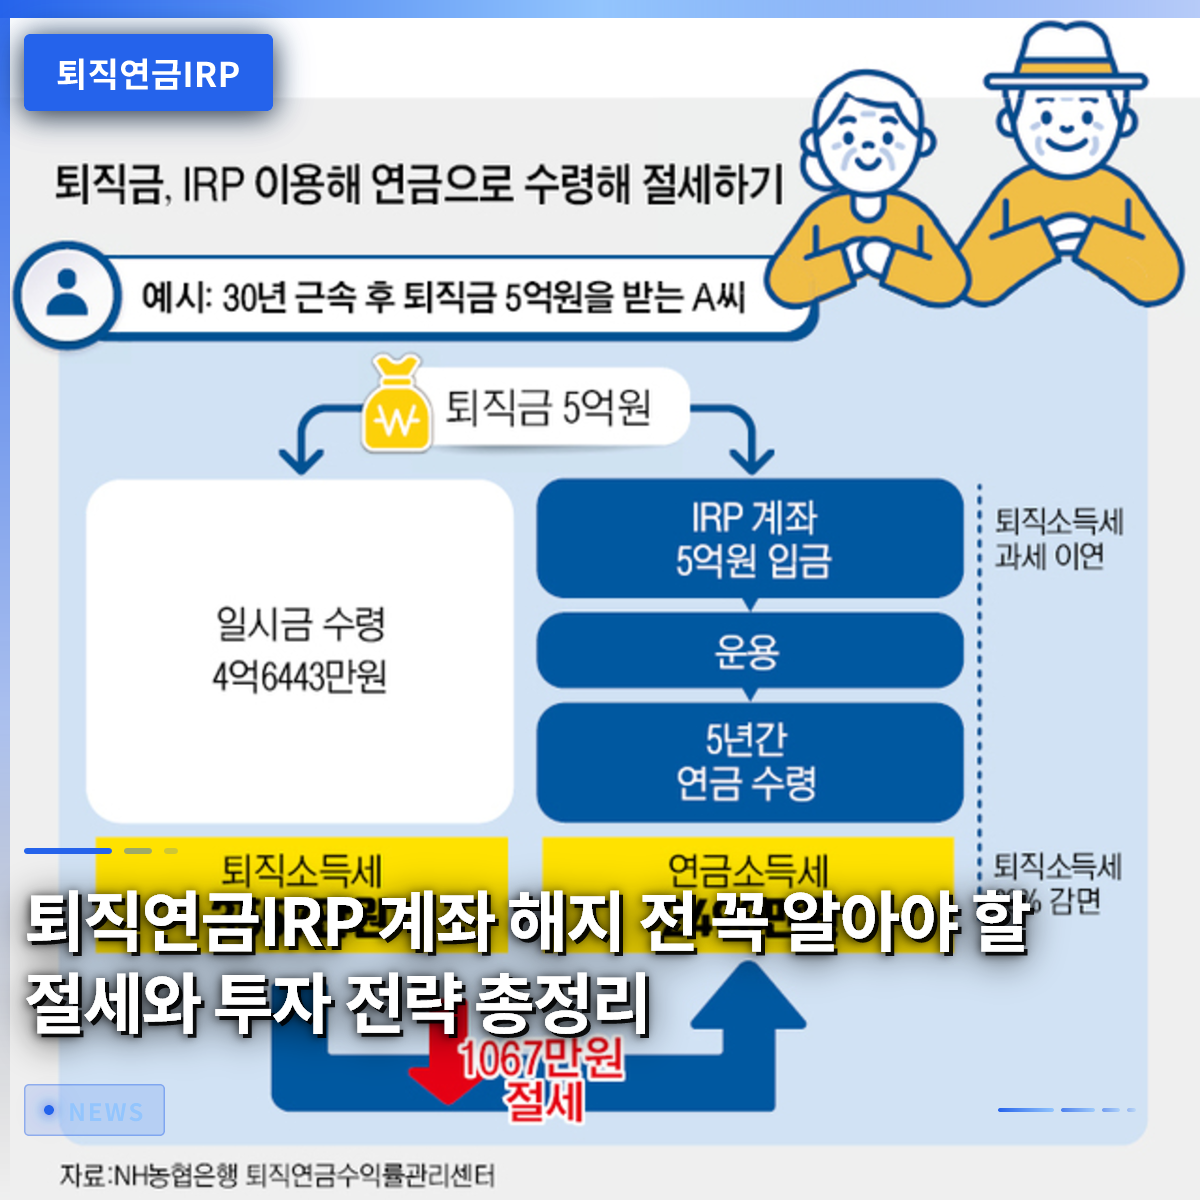
退職年金IRP口座を単なるまとまった現金の引き出し口座と捉え、無意識に解約してしまうと、莫大な税金の負担に直面する可能性があります。転職や退職時に受け取る貴重な退職金をそのまま一般口座で受け取ると、退職所得税を全額支払うことになるため、必ず個人型退職年金(IRP)口座へ振替える必要があります。実際、ここ数年、退職後に資金が必要という理由で口座を中途解約し、惜しい税金を支払った多くの人がいます。しかし、この口座を維持し、年金形式で分割して受け取れば、税金を大幅に削減できるだけでなく、老後の資産も安定して守ることができます。最近では、この口座を通じて直接投資できる商品も多様化し、選択肢がさらに広がりました。本記事では、退職金を守り、税金を節約する最も賢い資産運用策を詳しく見ていきましょう。
=
退職年金IRP口座の解約前に必ず知っておくべき節税と投資戦略の総まとめ
1. 退職金を一般口座ではなくIRPで受け取るべき理由

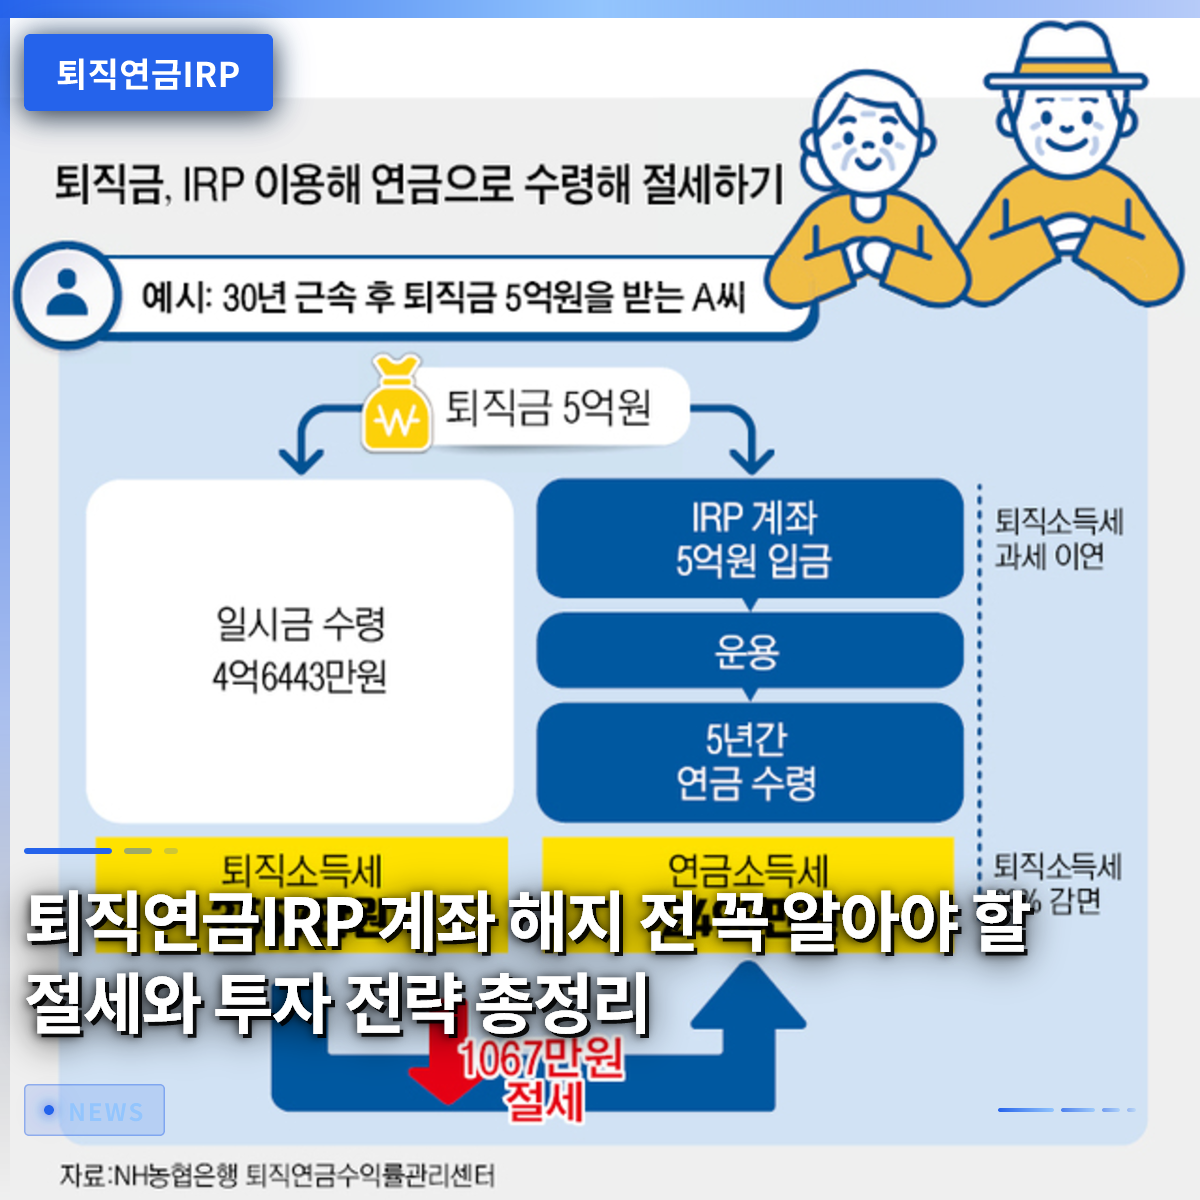
退職する際、会社が支払う退職金は、法律により労働者が指定した本人名義の個人型退職年金(IRP)口座に振り込まれるのが原則です。もしこれを無視して、会社が勝手に一般の個人口座に退職金を振り込んでしまうと、税制優遇措置を一切受けられず、源泉徴収された税金をそのまま支払うことになります。退職所得税はまとまった現金を一度に受け取った時点で課税されるため、実際に受け取る額が想像以上に減ってしまうという苦痛を味わうことになります。
一方、個人型退職年金口座に退職金をそのまま移管すれば、すぐに税金を支払う必要がなく、課税繰延べの恩恵を受けることができます。繰延べられた税金は、実際に退職後に年金を受け取る時まで納税が猶予されるため、その間により多くの元本で利息や配当収益を増やすことができます。したがって、会社を離れる際に直面する最初の関門は、この口座を正確に開設し、その口座番号を会社に提出することです。
定年退職後の生活の成否は、退職金をどのように最初から受け取り、管理するかにかかっていると言っても過言ではありません。周囲の同僚たちがただの口座で受け取って使い切ってしまったからといって真似をしてしまうと、老後に大きな後悔をする可能性があります。税金を節約し、資産を守る第一歩は、必ず個人型退職年金口座に退職金を振替えることから始まります。
ある会社で長年勤務した後、退職した金さんは、退職金を受け取った直後に家賃(全室借家)の保証金を増額するために口座を解約しようと考えていました。しかし、銀行の店員に止められて個人型退職年金口座を維持したおかげで、数百万ウォンに達する税金をすぐに支払わず、後回しにすることができました。このように、小さな選択の違いが数年後に自分の資産規模を完全に変える決定的な契機となります。
退職金は一般口座ではなくIRP口座で受け取ることで、税金を繰延べ、資産を増やすことができます。
2. 耐えがたい誘惑、IRPの中途解約が危険な理由

退職年金に関する統計を見ると、多くの人が退職前や転職の過程で口座を中途解約するという残念な状況が起きていることがわかります。数年間で数十兆ウォンに達する莫大な金額が口座に移転されましたが、それに見劣りしないほど莫大な割合の資金が途中で解約されて消えていきました。すぐに急ぎの資金が必要だったり、株式市場が揺らいだ際に不安に耐えきれず口座を解約してしまうケースが多いからです。
しかし、中途解約を行う瞬間、これまで享受していたすべての税制優遇措置は水泡に帰し、「その他所得税」という恐ろしい税金が課されます。年金として受け取る際に適用されていた低い税率の代わりに、はるかに高い税率が適用されるため、税金の負担が大きく、手元に残るお金は大幅に減ります。苦労して蓄えた貴重な老後資産が、税金と中途解約の不利益により半減してしまうという悲劇が起きる可能性があります。
まとまった資金が急に必要になった場合は、口座全体を解約するのではなく、法律で認められている例外的な引き出し事由や担保融資制度を活用するのが賢明です。無住宅者の住宅購入や家賃保証金の準備、本人や家族の長期治療など、やむを得ない状況では、解約せずに資金を調達する方法があります。感情に流されて口座を解約する前に、必ず専門家と相談するか、他の代替案がないか慎重に検討すべきです。
周囲では、株式市場が暴落した際に恐怖に耐えきれず口座を解約して損失を確定させてしまう知人をよく見かけます。一方、原則を守り、長い目で資産を維持した人々は、時間が経つにつれて二兎を追うことに成功しました。解約は 곧失敗に直結するため、どんな逆境が来ても口座を最後まで守り抜く粘り強さが求められます。
中途解約は高い税金の負担と老後資産の損失を招くため、まず例外制度を活用すべきです。
3. さらに広がった投資選択肢、個人投資用国債と安全資産の活用術

最近の金融政策の変化により、個人型退職年金口座や確定拠出年金(DC)口座でも、国家が保証する個人投資用国債に直接応募できるようになりました。これまで株式型商品や預金に偏っていた投資ポートフォリオに、10年物や20年物などの長期国債が新しい選択肢として加わったのです。最低投資金額も適切な水準に引き下げられ、退職金を一括で入れる必要がなく、少額に分けて安全に分散投資できるようになりました。
また、退職資産を運用する際には、安全資産の比率を一定水準以上に維持しなければならない規定があるため、これを賢く埋めていくことが重要です。多様な債券混合型商品や安定した国債を適切に組み合わせることで、変動の大きい市場環境でも安心して資産を増やしていくことができます。怖い株式市場にすべての資金を入れるのが不安だった投資家にとって、国債の組み入れは渇いた大地に降る恵雨のような朗報です。
国債投資は満期まで保有した場合、安定した利息収益を期待できるため、退職後のキャッシュフロー設計に最適です。毎月入ってくる収入が途絶えるタイミングで、国家が保証する利息と元本が頼もしい支えとなります。サラリーマンが退職後も資産を守りつつ、物価上昇を防ぐことができる最も確実な武器が、まさにこの国債の直接投資機能です。
退職間近のサラリーマン、朴さんは、株式市場の上下動に心臓が締め付けられるような体験をした後、資産をすべて安全な国債に移しました。毎月心配事もなく、安定して利息が積み上がっていく様子を見て、早くからこのような商品を知っていればよかったと後悔しました。ポートフォリオの構成次第で、退職後の生活の質が全く変わることが身をもって実感したわけです。
個人型退職年金口座で10年物および20年物の国債を直接購入できるようになり、安全な長期投資が可能になりました。
4. 税額控除限度額の最大化と年末調整還付金の増加
給与所得者が自発的に個人型退職年金口座に拠出する金額は、毎年の年末調整で莫大な税額控除の恩恵を受けられる優良商品です。従来の年金貯蓄商品と合算して一定の限度額まで控除を受けられるため、サラリーマンにとって必ず埋めなければならない必須の金融アイテムとして定着しました。毎月少しずつお金を積み立て、年末に数十万ウォンから数百万ウォンに達する税金を還付される喜びは、サラリーマン生活の大きな活力源です。
税額控除の限度額を最大限に活用するには、自分の年収水準と拠出余力を考慮し、毎月適切な金額を自動振替で設定しておくのが 좋습니다。年の瀬が迫って慌ててまとまった金額を入金しようとすると、キャッシュフローに負担がかかる可能性があるため、年初からコツコツと分割払いする戦略が有利です。税金を還付されるだけでなく、そのお金を再投資して複利の恩恵を受ければ、資産増殖の速度は想像以上になります。
多くの社会人経験の浅い若者が、年金商品は退職した高齢者だけが加入するものだと誤解し、良い節税の機会を逃しています。若い頃から早く加入して税制優遇をコツコツ受け取った人とそうでない人の資産総額は、時間が経つにつれて莫大な差が開きます。国家が合法的に支援している節税の恩恵を拒否することは、自ら損をするのと同じことです。
毎年、年末調整シーズンには同僚たちが受け取る還付金を羨んでいたサラリーマンは、今年から積極的に税額控除の限度額を埋めることに決めました。給料から少しずつ貯めたお金が、年末に手厚いボーナスとして返ってくることを体験した後、周囲の人々に強くおすすめしています。小さな習慣の変化が、毎年口座の残高を豊かにしてくれる魔法をかけるのです。
毎年コツコツと拠出して税額控除の限度額を埋めれば、年末調整で強力な還付の恩恵を受けることができます。
5. 非対面化と手数料削減による収益率の最大化
金融機関に支払う手数料は、長期投資を行う際に収益率を蝕む見えない泥棒のようなもので、徹底的に管理する必要があります。過去には窓口を直接訪問して口座を作ったり管理したりしていたため、不要な資産管理手数料が毎年少しずつ流出していました。しかし、最近ではモバイルアプリを通じて非対面口座に簡単に切り替えたり新規開設したりできるようになり、手数料を大幅に下げることができます。
例えば、一定金額以上の資産を運用する場合、非対面専用口座を利用すると、窓口取引と比べて手数料が半分以上安くなるケースが多いです。十数年間維持しなければならない長期口座の特性上、この小さな手数料の差は、後に退職時点に到達すると莫大な金額差として開きます。銀行の店員に直接会わないというわずかな不便さを我慢すれば、自分の貴重な資産をそのまま守り抜くことができます。
既存の証券会社や銀行の手数料体系が負担に感じたら、実物移管制度を活用して、より手数料が安い機関に乗り換えることができます。口座を解約して現金に変える必要なく、保有している株式やファンドをその状態のまま他の金融機関に移すことができるため、税制上の不利益はありません。機関ごとに手数料政策が様々なので、定期的に比較して最も有利な場所に移すのが、プロの投資の秘訣です。
銀行支店を訪れて手数料を問い合わせたところ、非対面に変更するとコストを大幅に節約できることを知った従業員は、すぐにモバイルへの切り替えを完了しました。毎年流出する手数料が減ったことで、何もしなくても口座の収益率がわずかに上がるという嬉しい体験をしました。塵も積もれば山となるというように、些細なコスト削減が長期投資の勝敗を分ける重要な鍵となります。
非対面口座への切り替えと実物移管制度を活用すれば、不要な手数料を節約し、収益率を高めることができます。
6. 年金受給開始と税金負担を軽減する老後設計戦略
退職の時期が近づき、ついに退職年金を受け取る段階になったら、一時金で一括して受け取るよりも、年金形式で分割して受け取る方がはるかに有利です。一時金で受け取ると、まとまった金額に対して一度に税金が課せられ、税金の負担が大きくなりますが、年金に切り替えると、はるかに低い税率で税金を軽減してくれます。さらに、年金の受給期間が長くなるほど適用される税率がさらに低くなるため、国家からの恩恵を最大限に享受できます。
年金を受け取り始める年齢と受給期間を、自分の退職後のキャッシュフロー計画に合わせて柔軟に調整する知恵が必要です。退職直後の収入が全くない空白期には受給額を少し増やし、後に他の収入源ができたら受給額を減らすという形で調整することができます。このように体系的な年金受給戦略を立てれば、生涯にわたって安定した生活費を確保しつつ、税金の負担というリスクから完全に解放されることができます。
今後、高齢化社会がさらに深刻化するにつれ、安定した老後資金の確保の重要性は改めて強調されるでしょう。政府も国民の老後不安を解消するために、多様な税制優遇措置と新しい投資商品を次々と発表しています。こうした変化の流れを正確に読み取り、他より一歩先に準備する人だけが、豊かで充実した退職生活を迎えることができます。
退職間近の定年退職者は、徹底的な年金受給計画を立てたおかげで、毎月安定した給料のようにお金を引き出して、ゆとりある生活をエンジョイしています。周囲の友人たちがまとまった資金をどう運用すればいいか悩んでいる間、一人で悠々自適に旅行に出かける秘訣は、まさに徹底的な事前準備にあったのです。皆さんも、今すぐ自分の口座をチェックし、未来のための確実な設計を始めてみてください。
退職年金は一時金ではなく年金で分割して受け取ることで、税金を減らし、安定した老後を送ることができます。
よくある質問
=