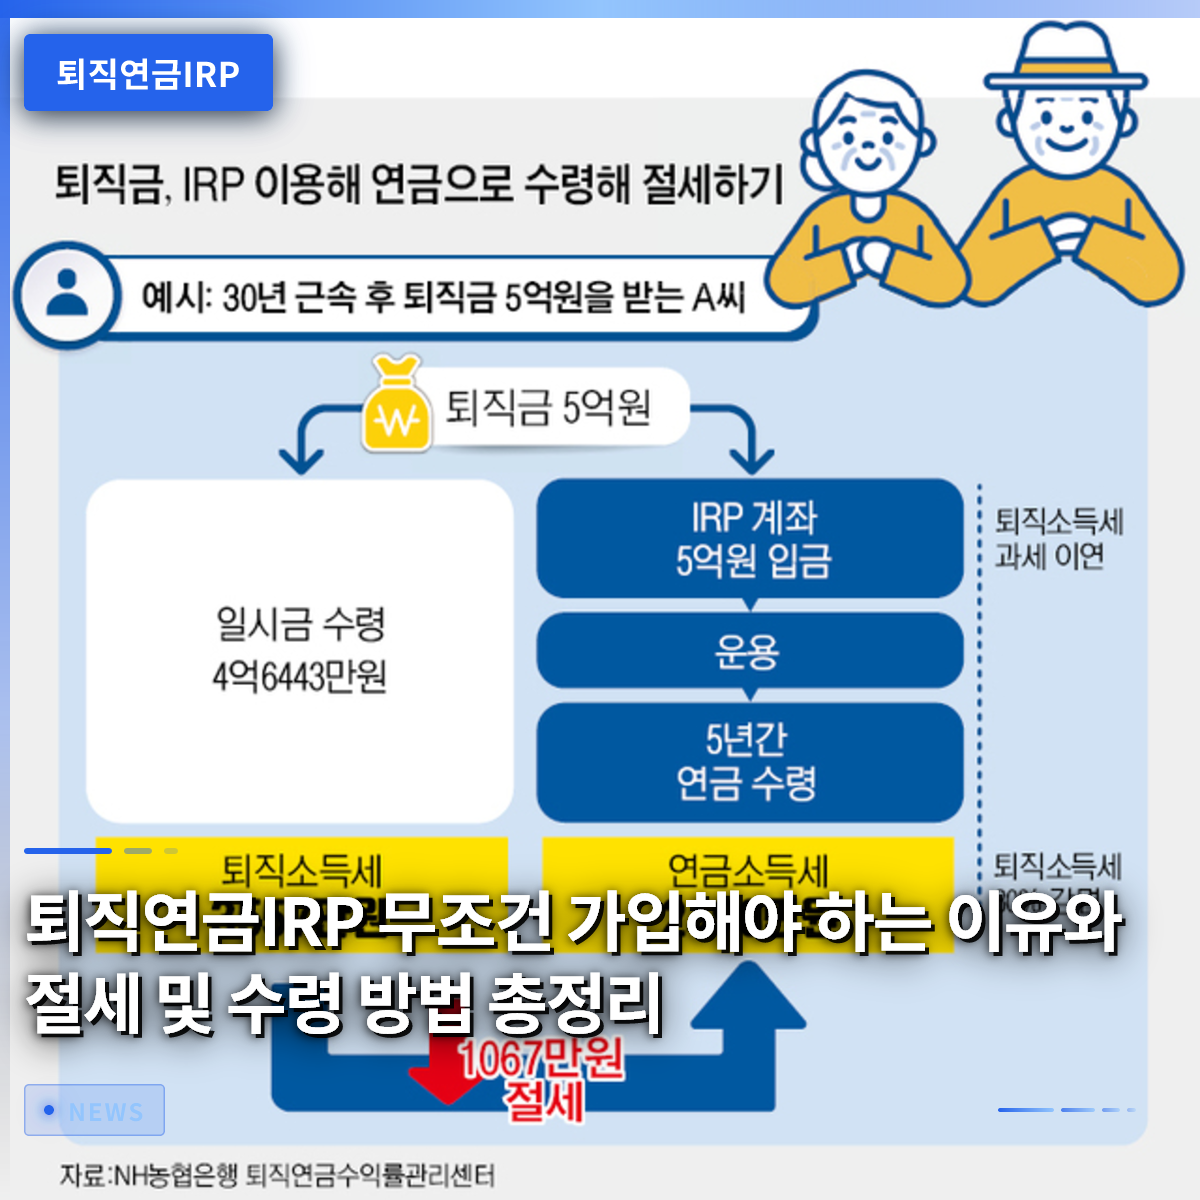
退職年金IRP口座は、会社員であれば選択肢ではなく、必ず活用すべき最高の節税ツールであり、老後準備の必需品です。多くの人が転職や退職時に退職金を普通預金口座で無意識に受け取り、税金の重荷に苦しんだり、惜しいお金を失ったりしがちです。しかし、退職金を個人型退職年金口座に移管して受給すれば、税金をその場で引かれることなく後回しにできるため、大きな利益を得ることができます。実際に、同僚のキム課長は退職金をすぐにこの口座へ振込んだおかげで、数百万ウォンの税金を節約し、引き続き安定して資産を運用することができました。この記事では、退職年金IRP口座をどのように活用すれば税金を最大限節約し、確かな老後資産を作れるのかを一つずつ詳しく見ていきましょう。毎月支払う税金を減らし、利回りを高める具体的なコツを把握すれば、今後の資産管理がはるかに楽になります。
=
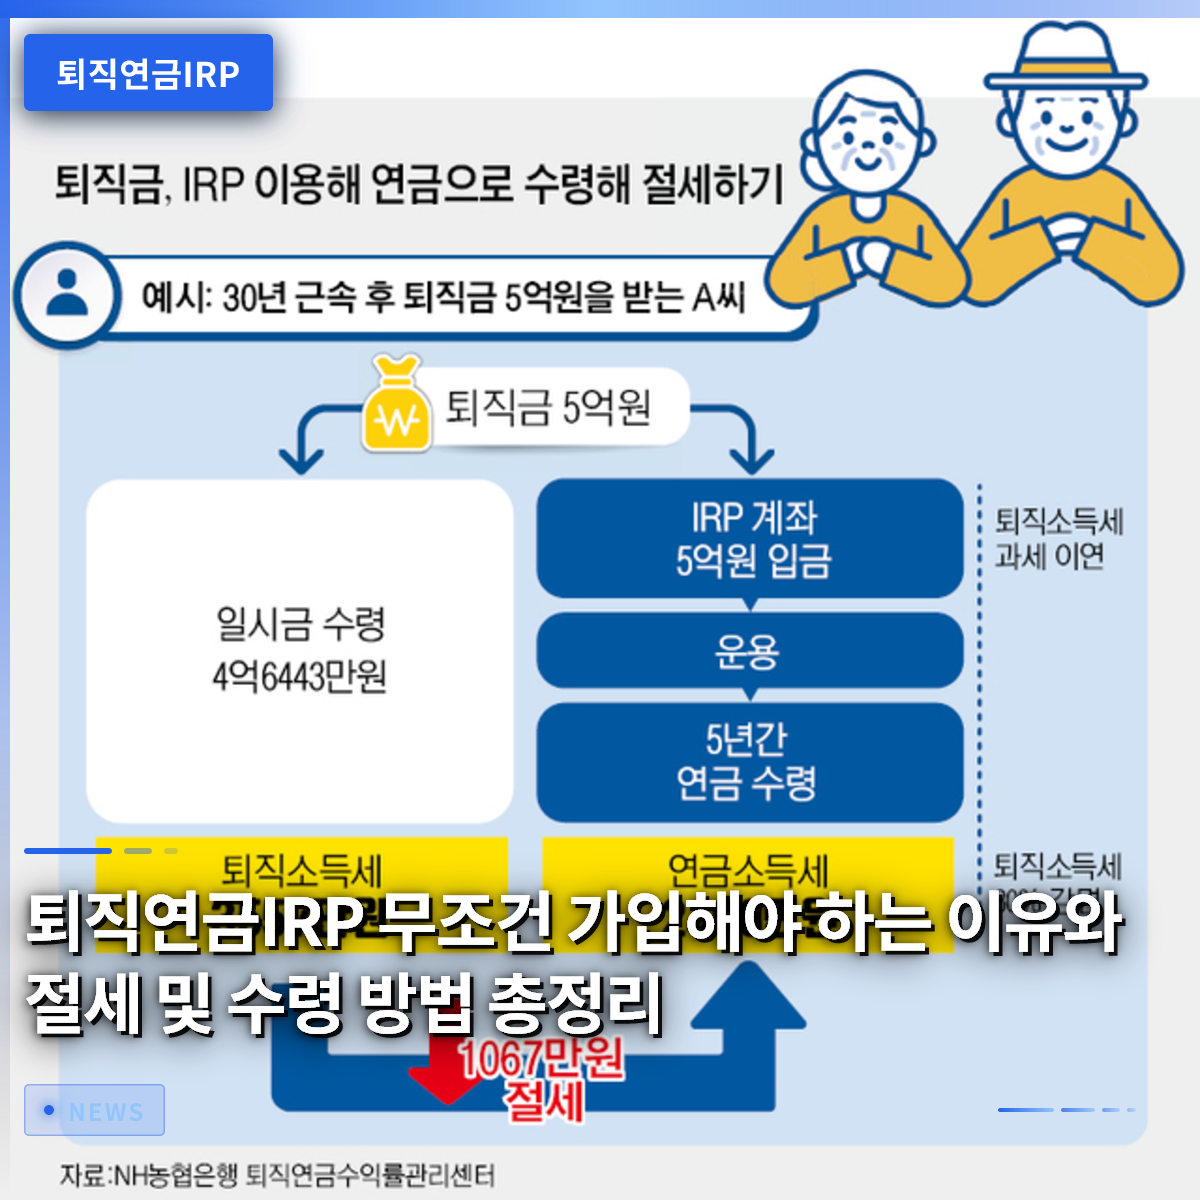
退職年金IRPに必ず加入すべき理由と節税・受給方法の総まとめ
1. 退職年金IRP口座とは何か、なぜ必ず作らなければならないのか

退職年金IRP制度とは、労働者が転職や退職時に受け取る退職金や、自身が直接拠出した個人資金を一つにまとめ、自ら運用できる統合口座です。かつては会社を辞めると退職金が銀行の普通口座に入金され、生活費として簡単に使われたり、不要な支出で消え去ったりするケースが非常に多くありました。しかし、法律が改正され、一定の例外状況を除き、退職金は必ず本人名義のこの口座に支払うことが義務化されました。これにより、貴重な退職資産が小遣いのように無駄遣いされることなく、完全に老後資金として安全に受け継がれる基盤が整えられました。退職金を普通口座で受け取ると、その場で多額の退職所得課税を払わなければなりませんが、この口座で受け取れば、年金受給時点まで税金の支払いを先延ばしにできます。税金をその場で払わず、そのお金までそのまま再投資の原資に使えるため、複利効果を最大化する最強の武器となるのです。この口座は単に退職金を保管する倉庫の役割だけでなく、会社員が自発的にさらに資金を追加し、税額控除の恩恵まで受けられる万能のツールです。年金積立金受給権確保制度(연금저축)口座と合算すると、年間最大900万ウォンまで税額控除の対象となるため、年末調整の還付金をしっかり確保する立役者として大活躍します。年収が上がるほど税金の負担が大きくなる会社員にとって、これほど確実で合法的な節税手段は他にほとんど見当たらず、非常に魅力的です。周囲の多くの会社員が毎年年初に年末調整の還付金を自慢していますが、その秘密の多くはこの口座への拠出額に隠れています。したがって、社会人初期の頃から早めに口座を開設し、毎月少額でもコツコツと拠出する習慣をつけることが、資産形成への近道です。
退職金は必ず個人型退職年金口座で受け取ることで、税金の支払いを先延ばしにし、複利効果を享受するとともに、毎年大きな税額控除の恩恵も受けられます。
2. 退職金を普通預金ではなくIRPで受け取る本当の理由

退職金を銀行の普通預金口座で受け取ると、その場で退職所得課税が源泉徴収され、口座に入金される金額が大幅に減ってしまうという痛い経験をすることになります。一生懸命働いた対価として受け取る貴重な退職金なのに、国家に数十万ウォンから数百万ウォンもの税金を突然引かれてしまうと、心は虚しくなります。しかし、この口座に退職金を振込めば、税金を1ウォンも引かれずに税引前金額のまま全額入金され、すぐに運用を開始できます。例えば、退職金が5,000万ウォンだった場合、普通預金で受け取ると税金を差し引かれますが、この口座で受け取れば5,000万ウォン全額が投資の種銭となります。この元本が大きくなった状態で多様な商品に投資されるため、時間が経つにつれて最終的な収益に大きな差が生まれます。また、退職後の年金受給時も、一時金で受け取るよりもこの口座を通じて年金形式で分割して受け取れば、退職所得課税を最大70%まで減免してもらえます。税金を大幅に減免されるだけでなく、年金受給期間中も残った金額が継続的に投資収益を上げるため、老後資産が枯渇することなく増え続けます。実際に、周囲の退職者パク先輩はこの制度を積極的に活用し、税金の負担を最小限に抑えながら、毎月安定した家賃のような年金を受け取っています。退職金をすぐに使う緊急性のある事情がなければ、必ず口座に入れておき、年を取ってから年金として受け取る方が、税金の面では百倍も有利です。まとまったお金を一度に使うとすぐに底を突きがちですが、年金として受け取れば計画的な消費が可能になり、老後破産を防ぐ盾となります。
退職金を口座で受け取ると税金の支払いが先延ばしになり、元本全額を運用でき、後に年金として受給すれば退職所得課税を大幅に減免されます。
3. 会社員のための還付金爆弾を作る年金積立金受給権確保制度とIRPの税額控除活用術

年末調整シーズンになると、会社員の間で最も話題になるのが、税額控除の限度額を埋めたかどうかという問題です。年金積立金受給権確保制度口座とこの口座を合算すると、年間最大900万ウォンまで税額控除の恩恵を受けられるため、会社員必見の資産形成手段として知られています。総給与が5,000万ウォン以下の労働者であれば、控除率がさらに高くなり、還付される税金の額が目を見張るほど大きくなります。普段から貯蓄するだけで、国税庁から自動的に大きなお金を返してもらえるため、これほど得なことは会社生活では他にほとんど見当たりません。クレジットカードの所得控除や現金領収書だけでは限界がある会社員にとって、この口座は毎年ボーナスをもらうような喜びをもたらします。周囲で「税金の重荷に苦しんだ」と嘆いている同僚を見ると、大抵はこうした節税口座の存在を知らなかったり、限度額を埋め損ねた場合が多いです。毎月約75万ウォンをコツコツと拠出し、年間900万ウォンの限度額を埋め尽くせば、年末調整時に数十万ウォンから100万ウォンを超えるお金を還付してもらえます。こうして還付されたお金を再投資に回したり、生活費に充てたりすれば、家計に実質的に大きな助けになります。まとまったお金が一度に出ることに負担を感じるなら、毎月自動振替で拠出額を分散するのが最も賢明です。会社員なら誰でも少し気を配れば享受できる国家公認の恩恵なので、絶対に逃さず積極的に活用すべきです。
年金積立金受給権確保制度とこの口座を組み合わせ、年間900万ウォンの限度額を埋めれば、年末調整時に莫大な税金還付の恩恵を体験できます。
4. 株式や債券から国債まで、安全で多彩な資産運用が可能
退職年金IRP口座は、預金のような安全資産しか入れられないという固定観念が強かったものの、最近では投資可能な商品の幅が非常に広くなりました。元本利子保証商品である定期預金はもちろん、国内外の株式型上場投資信託(ETF)や債券混合型商品まで、好みに合わせて選べます。特に最近の制度改正により、確定拠出年金(DC型)やこの口座でも、10年物や20年物などの個人投資向け国債を直接申込めるようになりました。最低投資金額も10万ウォンから始まるため、まとまったお金がなくても負担なく、安全な国債に長期投資できます。表面利子も魅力的な水準で発行されるため、退職資金を安定して守りながら増やしたい投資家から大きな支持を得ています。安全性を重視しつつも適切な収益を狙う投資家であれば、株式比率が混ざった債券混合型上場投資信託をポートフォリオに組み込むのが良い代替案です。例えば、米国指数に連動する商品や、二次電池のような有望産業の上場投資信託を、この口座を通じて長期積立で集めている会社員が多くいます。ただし、退職年金口座の特性上、安全資産を必ず30%以上満たさなければならない規定があるため、比率の調整に注意が必要です。普段から株式市場の変動が怖くて直接投資をためらっていた方にとって、税制優遇を受けながら安全に資産を運用できるこの口座は最高のツールです。専門家の助言を参考に、自分自身の投資性向に合った最適なポートフォリオを構築すれば、長期的に優れた成果を上げることができます。
口座内で預金だけでなく、国債、債券混合型商品、株式型上場投資信託など多様な商品を選び、効率的に運用できます。
5. 解約率60%の罠、中途解約が怖い理由
多くの会社員がこの口座に加入しても、途中で急に金が必要という理由で解約し、莫大な損失を被るケースが後を絶ちません。実際に最近の統計を見ると、この口座に移管された莫大な金額のうち、かなりの割合が中途解約によって消えていくという悲しい事態が起きています。口座を中途解約すると、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、その他所得課税という重荷も背負うことになります。税金を節約しようと努力してきた時間が、一瞬の中途解約によって手数料や税金として丸ごと失われることになります。周囲の知人チョンさんは、家賃保証金を増額するために急いでこの口座を解約したところ、税金の重荷に苦しめられ、床を叩いて後悔したことがあります。この口座は老後のための最後の砦であるため、本当に特別な例外事由がない限り、絶対に途中で解約しないことが鉄則です。やむを得ずまとまったお金が必要であれば、口座解約の代わりに、住宅購入や無住宅者の家賃保証金、破産や再生などの法的理由による引き出し制度を検討すべきです。税額控除の恩恵を完全に守りながら、目の前の危機を乗り越えられる方法があるため、安易に解約を選ぶことは絶対に避けるべきです。老後資産を守る最も強力な防衛線は、自分自身の固い意志と賢い資金管理計画にあることを心に留めておくべきです。
中途解約すると、これまで受けていた税額控除の恩恵をすべて返還し、重い税金を払うことになるため、特別な事由がない限り絶対に解約してはいけません。
6. 成功した退職生活のための退職年金IRP長期ロードマップの策定
成功した退職生活を迎えたいなら、今日からすぐに自分の退職年金IRP口座の状態を確認し、長期的な資産管理計画を立てるべきです。毎月決まった金額を自動振替で拠出する習慣をつけ、税額控除の限度額を毎年埋め尽くすことを1年の目標にしてみてください。転職するたびに忘れずに退職金をこの口座に集め、複利の魔法が自分の資産を育てるよう、時間を信じて待つ必要があります。退職時期が近づくにつれ、攻撃的な商品の比率を段階的に減らし、安全資産や国債中心にポートフォリオを再編成する柔軟性も必要です。今注ぐ小さな関心と継続的な貯蓄が、後の老後の生活の質を完全に変える奇跡を生み出します。世間が忙しく、資産形成の勉強が難しく感じても、この口座を一つだけ正しく活用すれば、退職への不安の半分以上はきれいに拭い去ることができます。周囲の成功した退職先輩たちのように、私たちも体系的に資産を増やし、余裕があり豊かな老後を堂々と迎えましょう。この記事がきっかけで、放置していた証券会社のアプリを開き、自分の口座の残高とポートフォリオを隅々まで確認してみてください。小さな実践の積み重ねが、巨大な資産の城壁を築くという事実を忘れず、賢い会社員の資産形成を今すぐ始めてみてください。これから来る素晴らしい退職ライフに向けて、力強く第一歩を踏み出すあなたを心から応援します。
継続的な自動拠出と徹底的なポートフォリオ管理を通じて長期ロードマップを立てれば、退職後の豊かで安定した生活を確実に保証してもらえます。
よくある質問
=