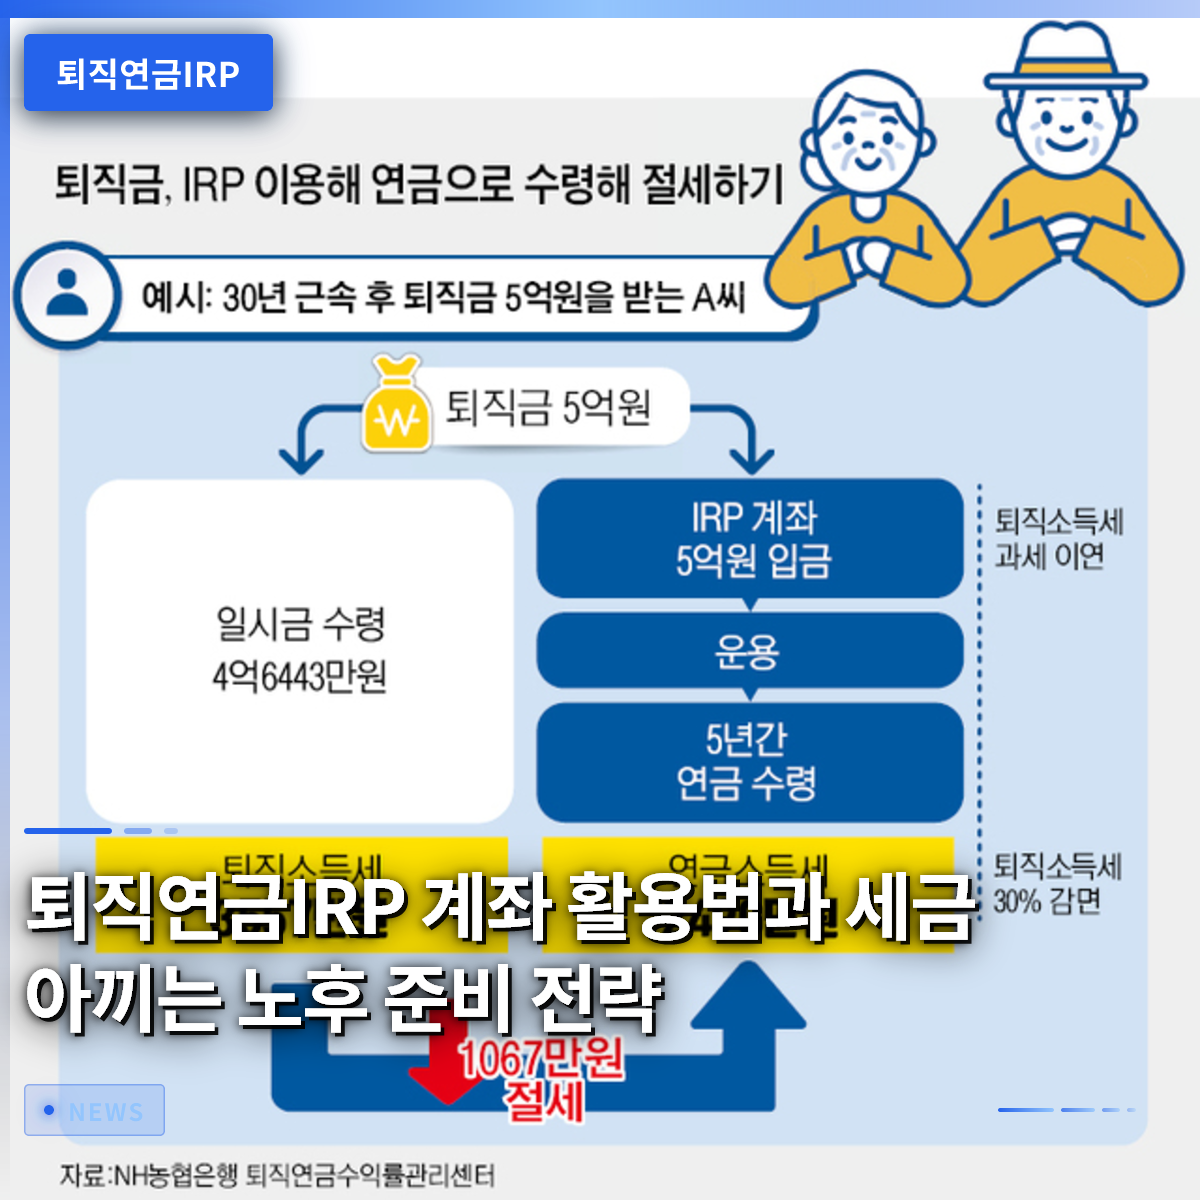
退職年金IRP口座は、退職金を通常の銀行口座で受け取った際に発生する莫大な税金を避け、老後資産を増やすために必ず通らなければならない必須の関門です。会社員の金さんは先月、転職する際に退職金を一般口座で受け取ろうとしていましたが、同僚の助言を聞いて個人型退職年金に移管し、数十万ウォンの税金を節約することができました。多くの会社員は、転職や退職時に直面する資金をどのように扱えばよいのか分からず途方に暮れていますが、制度を正しく理解すれば優れた節税ツールとなります。最近、政府や金融機関でも制度を補完し、資産運用の幅を広げており、解約よりも長期保有を促しています。果たしてこの制度をどのように活用すれば、自分の資産を安全に守り増やせるのか、具体的な方法を一つずつ詳しく見ていきましょう。
=
退職年金IRP口座の活用術と税金を節約する老後準備戦略
1. 退職年金IRP口座で退職金を受け取るべき理由

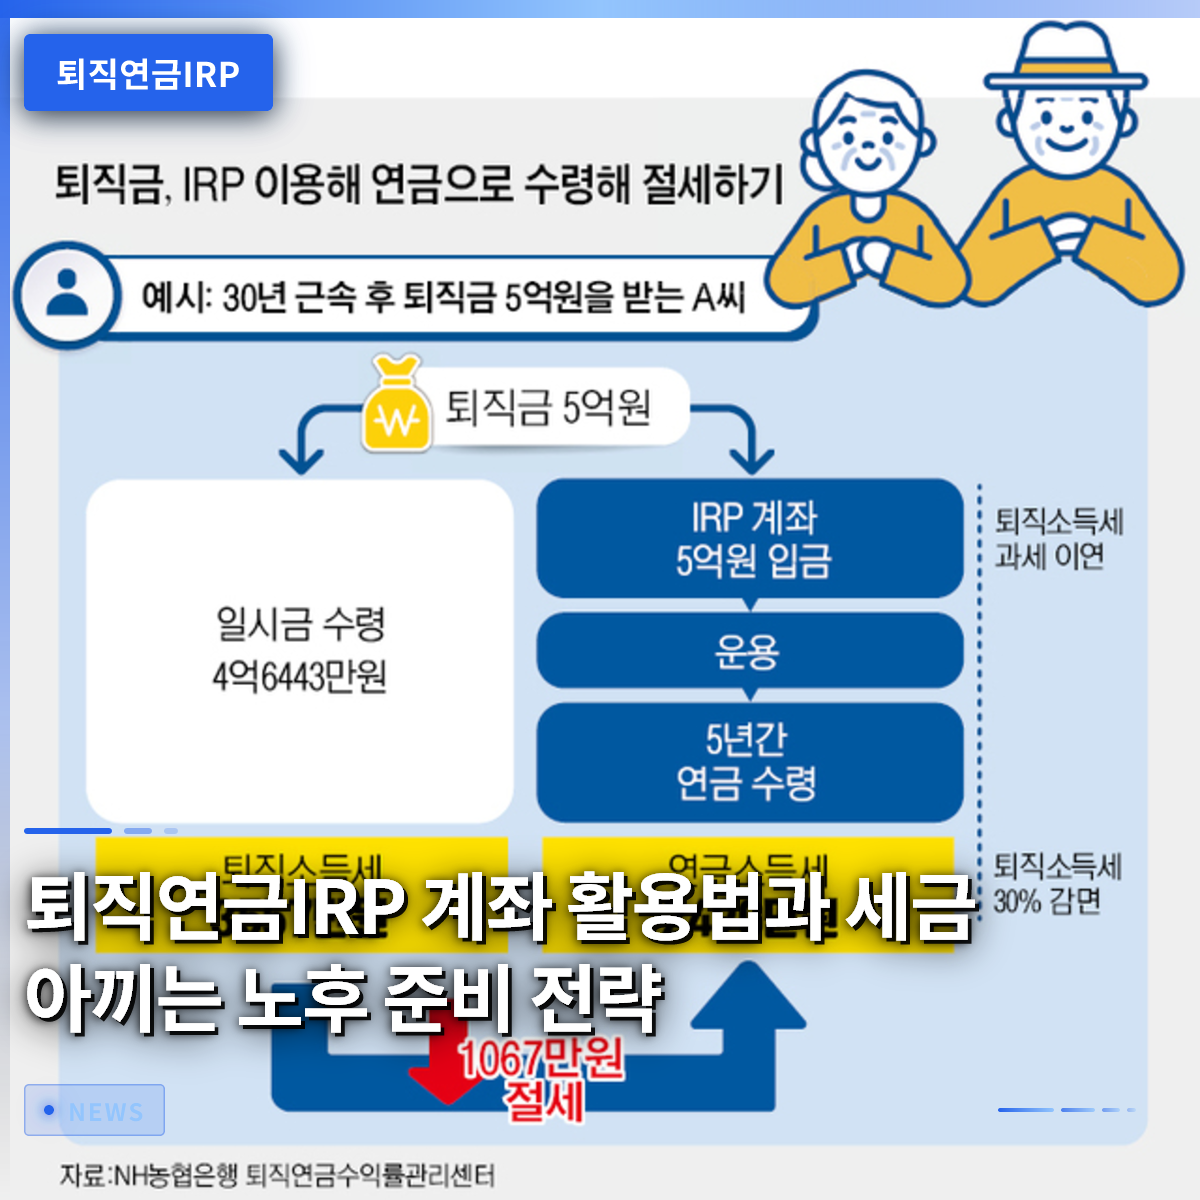
退職金を通常の普通預金口座にそのまま受け取ると、退職所得税が源泉徴収されるため、実際に手元に残る金額が大きく減少します。一方、この口座に退職金を移管すると、税金をその場で引かれることなく課税が繰延べられ、元本全体がそのまま増える魔法のような効果を得られます。実際に、長く会社勤めをしてきた会社員ほど退職金の規模が大きいため、税額控除の恩恵を実感する幅もより大きくなります。この制度は、単にお金を一時的に保管する金庫ではなく、自ら資産を増やしていく自主的な運用の場です。転職や退職を控えた労働者は、会社の支給手続きに従い、必ず事前に本人名義の口座を開設しておかなければなりません。こうして準備された資金は、後に年金として受け取る場合、通常の退職所得税よりもはるかに低い税率が適用されるため、老後の生活費として大きな力になります。
自由な資金管理と追加拠出を通じて、税額控除の恩恵も同時に得られるという点も大きな利点です。会社員が年末調整シーズンごとに注目する理由は、まさにこの追加拠出による税額控除のおかげです。
退職金は必ず個人型退職年金で受け取ることで、課税繰延べ効果を享受し、税金を節約できます。
2. 高い解約率の罠から脱却する長期運用戦略

最近数年間、この制度に移行された金額が莫大であるにもかかわらず、半数以上の加入者が途中で口座を解約し、残念な結果を残しています。すぐにまとまったお金が必要という理由で解約を選択すると、これまで受けていた税制上の優遇措置をすべて返還しなければならないだけでなく、雑所得税の爆弾に遭う可能性があります。会社員の李さんは、急いで転居資金を調達するために口座を解約し、予想以上に多くの税金を払ってから深い後悔をしました。したがって、短期的な資金逼迫があっても、口座を解約するのではなく、融資や他の方法を優先的に検討する知恵が必要です。老後資金という本来の目的を達成するには、途中で揺るがされず、黙々と資産を積み重ねる忍耐が何よりも重要です。
周囲の誘惑や一時的な経済危機の状況に揺るがされず、最後まで維持する人が最終的に笑うことになります。金融当局でも、こうした過度な解約を防ぐために様々な補完策を講じており、加入者自身も危機意識を持つ必要があります。
中途解約は税金の爆弾につながるため、まとまったお金が必要でも口座の維持を最優先にすべきです。
3. 個人投資用国債の導入で広がった投資選択肢

今月から、確定拠出型と個人型退職年金口座でも、10年物と20年物の個人投資用国債を直接購入できる道が開かれました。これまで株式やファンドのような変動性の高い資産にのみ退職金を投入することに負担を感じていた保守的な投資家にとって、非常に喜ばしいニュースです。最低投資金額も10万ウォンから始めることができるため、退職金全額を一度に拘束する必要はなく、分割して安全に運用できます。10年物と20年物の表面利回りが安定して設定されているため、長期的にインフレを防御しながら元本を守るのに最適です。株式市場が揺れるたびに胸が冷たくなった投資家であれば、今回の国債組み入れの機会を積極的に活用してみる価値があります。
国家が破産しない限り元利金が完全に保証される国債を年金資産に組み込むことで、ポートフォリオの安定性がさらに高まりました。多様な資産配分が可能になったため、自分の投資傾向に合わせたカスタマイズされた戦略を立てることができます。
新たに導入された個人投資用国債を通じて、退職年金ポートフォリオの安全性を大きく高めることができます。
4. 二次電池および多様な上場指数ファンド(ETF)の活用ノウハウ
税制上の優遇措置を享受しながら、積極的に資産を増やしたい投資家は、国内外の多様な上場指数ファンドに注目しています。特に二次電池関連商品を長期積立で買い付けようとする需要が継続的に続いており、証券業界でも関連分析が数多く発表されています。しかし、市場に出ている商品は名前が似ていても、実際の基準指数や運用方法に大きな違いがあるため、綿密に比較する必要があります。朴さんは、ただ人気があるという話だけを信じて商品を選んだところ、元本が大きく揺れる苦痛を経験してから初めて詳細な情報を勉強し始めました。年金口座内で投資する際は、安全資産30%規制を満たす必要があるため、債券混合型商品を混ぜる知恵が必要です。
バランスの取れた長期ポートフォリオを構築するには、株式型商品と安全な債券型商品の比率を適切に調整することが鍵です。専門家の助言を参考に、自分だけの投資原則を立て、定期的に資産状態を確認する習慣を身につけるべきです。
上場指数ファンドを年金口座に組み込む際は、資産配分規制と商品特性を必ず比較すべきです。
5. 税金負担を減らし、老後資金を増やす受給方法
退職金を年金として受け取るか、一時金で受け取るか悩む時期が来たら、税金の差を綿密に検討する必要があります。退職所得を一括で受け取ると、一度に多くの税金が課されますが、年金形式で分割して受け取ると、税金を大幅に減免してもらうことができます。年間受給限度額内で分割して受け取ると、繰延べられた退職所得税から一定割合の割引効果が生まれ、実際の納付額が大きく減少します。退職を控えた会社員の崔さんは、一時金受給の誘惑を振り切り、年金受給方式を選択して毎月安定したキャッシュフローを作りました。こうして確保された資金は、退職後の健康保険料負担を軽減するのにもプラスの影響を与え、実質的な可処分所得を増やしてくれます。
退職後の人生は想像以上に長いので、一度にお金を使うのではなく、毎月温かい給料のように受け取る構造の方がはるかに有利です。国家制度が提供する節税効果を最大限に活用することが、まさに老後準備の近道です。
退職金を一時金ではなく年金で分割して受け取れば、税金を節約し、安定した生活費を確保できます。
6. 健康保険料の削減と成功した退職生活の見通し
賃金が減少する時期に、確定給付型から確定拠出型へ転換する戦略は、退職金の損失を防ぐ非常に賢明な方法です。名誉退職手当の管理と健康保険料負担の削減ノウハウを加えることで、退職後の財務健全性が大きく向上します。今後、退職年金制度がさらに高度化し、加入者一人ひとりに合わせたカスタマイズされた資産管理アドバイスを提供する方向へ発展していくでしょう。変動が激しい経済環境の中でも、揺るがされない自分だけの年金口座を守り続ける人が、真の富裕層と言えるでしょう。今すぐ自分の口座状態を確認し、不足している部分を補っていけば、豊かで豊かな老後を迎えることができます。
今日からでも少額から追加拠出を始め、安全資産とリスク資産の比率を確認する実行力を発揮してみてください。継続的な関心と賢い選択が積み重なり、確実で幸せな未来を完成させてくれるでしょう。
徹底した年金資産管理を通じて、健康保険料負担を減らし、安定した老後を迎えることができます。
よくある質問
=