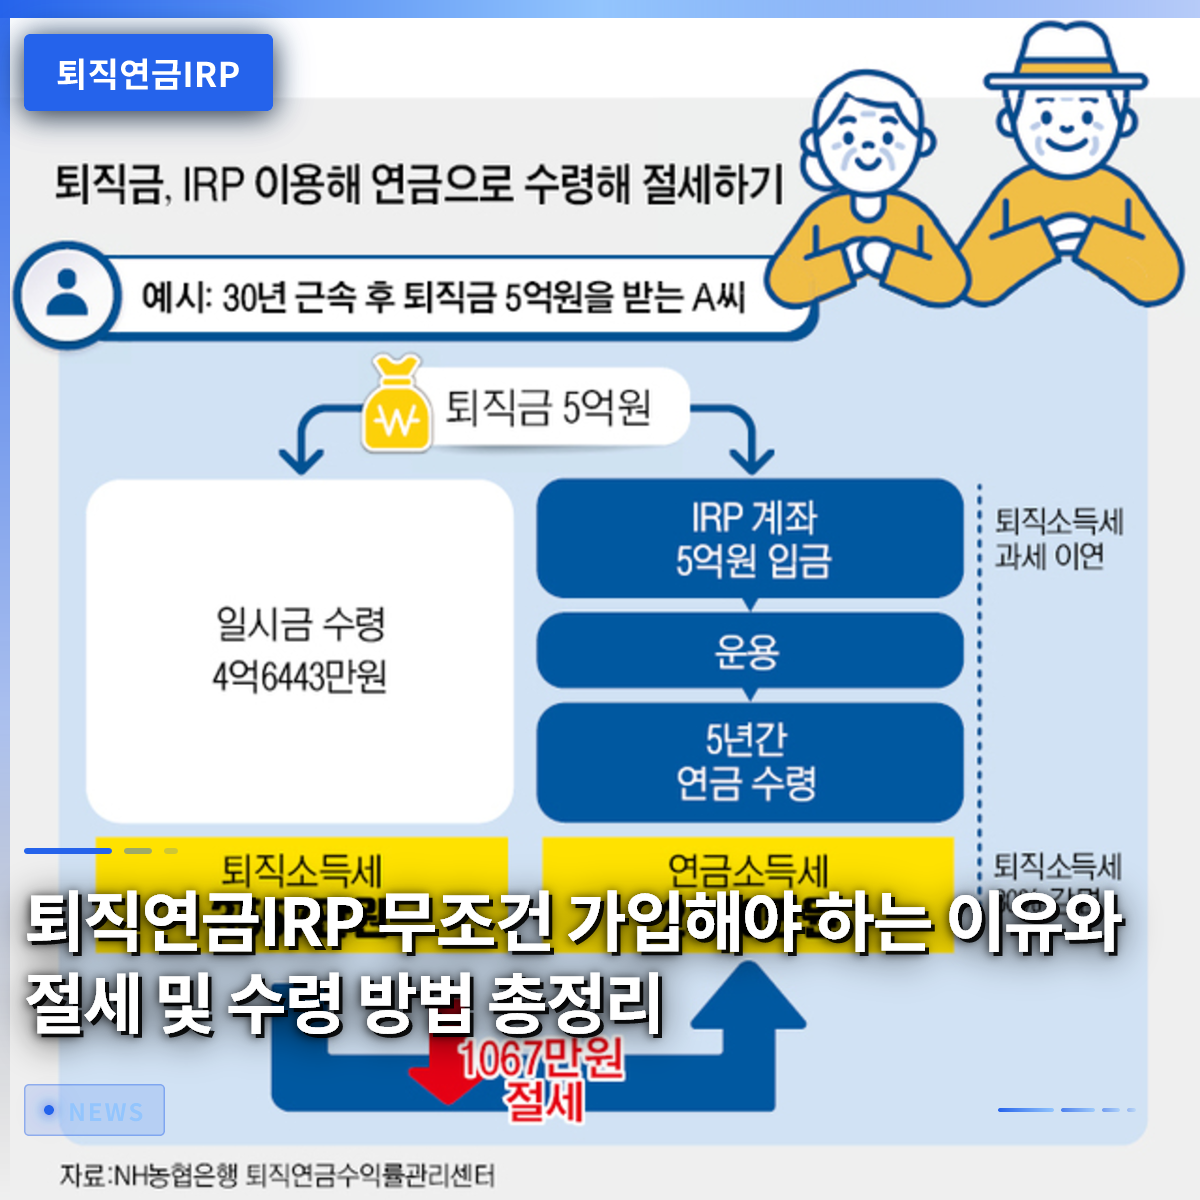
退職金を通常の銀行口座にそのまま受け取ると、莫大な税金を負担することになるため、個人型退職年金(IRP)口座で受給することが有利です。職場に勤めている場合、転職する場合、あるいは退職を控えている状況では、退職年金IRP口座の必要性を切実に感じることでしょう。多くの人が退職金をただ口座に入れたまま使い、税金の重荷に苦しんだり、老後資金を失うという失敗を犯しています。実際、ここ数年で多額の資金が個人型退職年金に移管されましたが、高い解約率を記録し、悔やまれる結果を残すこともありました。この記事では、退職年金IRP口座を賢く活用し、税金を節約しながら確かな老後資産を作る具体的な方法について見ていきます。
=
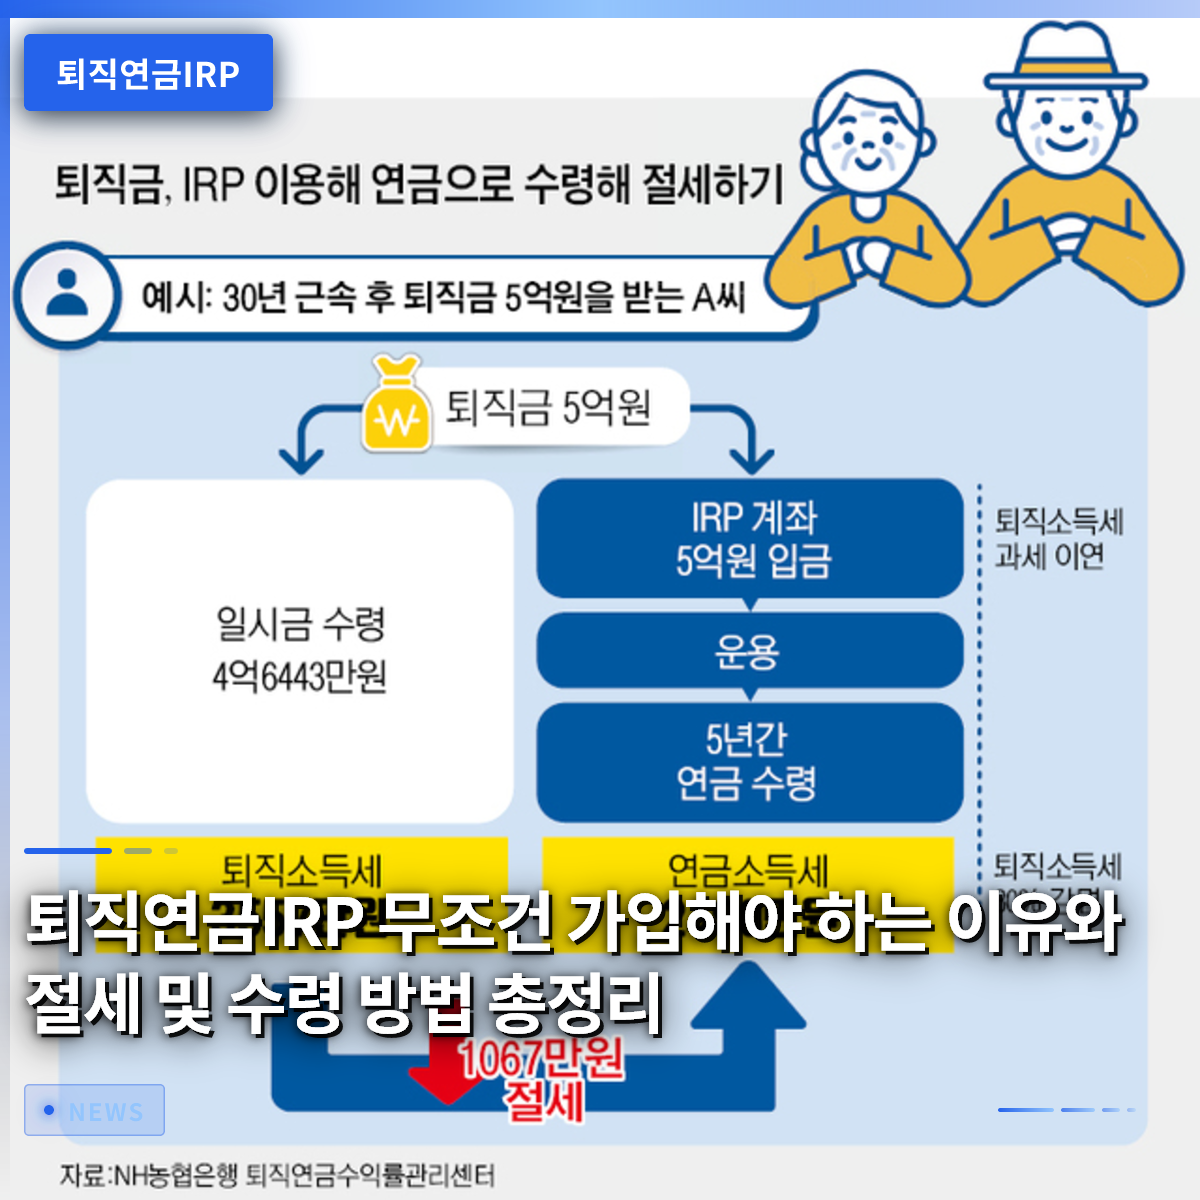
退職年金IRPに必ず加入すべき理由と節税・受給方法の総まとめ
1. 退職年金IRP口座とは何か、なぜ必須なのか

個人型退職年金(IRP)とは、労働者が転職や退職時に受け取る退職金や、自身が拠出した個人資金をまとめて自分で管理できる口座です。かつては退職金を受け取ると、すぐに通常の銀行口座に振込まれ、生活費に使われたり、税金として消えてしまうことが多くありました。しかし、現在は一定の例外を除き、退職金は必ず労働者が指定した個人型退職年金口座に支払われるよう制度が変更されました。この口座を活用すれば、退職金をすぐに取り出して使わず、安全に運用しながら、税制優遇の恩恵も同時に受けられます。会社員であれば、退職準備のために選択肢ではなく、必ず備えておくべき金融ツールと言えるでしょう。
多くの会社員は、退職金を受け取るとすぐに車を買い替えたり、急な負債の返済に使ってしまいます。その結果、実際に退職時期が訪れた際に手元にお金がなく、途方に暮れるケースが後を絶ちません。個人型退職年金口座は、こうした誘惑から貴重な退職金を強制的に守ってくれる頼もしい盾の役割を果たします。口座内で多様な金融商品に投資し、資産を増やせるため、放置しておくよりもはるかに有利です。したがって、会社を辞めたり転職する際は、まず個人型退職年金口座を開設することが賢明な判断です。
退職年金IRP口座は、退職金を安全に守り、税負担を軽減する必須の金融商品です。
2. 退職金をIRPで受給する際の驚くべき節税効果

退職金を通常の口座で受け取ると、直ちに高い税率の退職所得課税が課され、実際に手元に残るお金が大幅に減ります。しかし、このお金を個人型退職年金口座に移管すれば、実際に資金を引き出す時まで退職所得課税の納付が先延ばしになる課税繰延べの恩恵を受けられます。税金をすぐに払わず、その分を口座内にそのまま残して複利効果で増やせるため、長期的には莫大な差を生み出します。後に退職後、年金形式で分割して受け取れば、本来払うべきだった退職所得課税の相当部分をさらに減免を受けることができます。税金という巨大な壁を合法的に低くする最も確実な方法こそ、この口座を活用することです。
ソウルで働き、誠実な職人精神で勤めてきたキムさんは、最近会社を移して退職金を受け取りました。周囲のアドバイスに従い、通常の口座ではなく個人型退職年金口座に退職金をそのまま移管しました。直ちに税金を差し引かれなかったおかげで、まとまった資金がそのまま残っており、口座内で着実に増えているのを目で確認できました。数年後に退職した後、年金受給方式を選択し、毎月生活費を受け取りながら、税負担も大幅に軽減しました。税法で認められるこうした合法的な節税の恩恵を見逃さないことが、現代の会社員にとっての必須の生存戦略です。
IRP口座を通じた課税繰延べと年金受給は、退職所得課税を減らす最も強力な武器です。
3. 年金貯蓄とIRPの合計税額控除限度額の活用方法

老後資産を準備しながら、毎年確定申告(年末調整)の還付金を受け取りたいなら、年金貯蓄と個人型退職年金の組み合わせを積極的に活用すべきです。両商品はそれぞれ性質が少し異なりますが、税額控除の限度額を合算して適用できるという共通点があります。年金貯蓄と個人型退職年金の両方を利用すれば、最大限度額まで拠出した際に還付される税金の規模は相当なものになります。毎月少しずつ金額を積み立てていく方式は、会社員にとっての年末調整の必須項目として定着して久しいです。社会人になったばかりの頃からこの口座を 꾸준히管理してきた人々は、毎年春に手厚い還付金を受け取る喜びを味わっています。
周囲で年末調整の「爆弾」(高額な追加納税)に遭ったという話を聞くたびにため息をついていた会社員のイさんは、昨年から戦略を変えました。毎月給与から一定額を差し引き、年金貯蓄と個人型退職年金口座に分けて拠出し始めたのです。その結果、翌年の年末調整で数十万ウォンに達する税金の還付を受け、膝を叩いて喜んだそうです。老後資産もコツコツ積み上がり、毎年税金も還付されるため、一石二鳥の効果を存分に享受しています。余裕資金が不足している場合でも、最低限の金額でも毎月 꾸준히拠出する習慣をつけるのが 좋습니다。
年金貯蓄とIRPを併用すれば、毎年年末調整で莫大な税額控除の恩恵を受けられます。
4. 個人投資用国債と多様な投資商品の活用戦略
最近の制度改善により、確定拠出型退職年金と個人型退職年金口座でも、個人投資用国債を直接購入できる道が開かれました。これまでリスク資産への投資に抵抗があった保守的な投資家にとっては、非常に喜ばしいニュースと言えるでしょう。最低投資額も少ないため、まとまった資金を一度に投入する必要はなく、自身の資金状況に合わせて少しずつ分散して積み立てることができます。また、安全資産比率規制を満たしながらも、長期的に安定したポートフォリオを構築できる混合型商品も人気を集めています。元本損失リスクを最小限に抑えつつ、市場金利以上の収益を期待できる投資環境が整ったのです。
退職まで数年を残したパクさんは、退職金を株式やリスクの高い商品に投資するのが非常に不安でした。しかし、銀行預金だけに預けておくのは、物価上昇率を考慮すると資産が減少するように感じ、深く悩んでいました。ちょうど個人型退職年金口座で10年物と20年物の国債を直接応募できるという情報を聞き、すぐに資金を分散配置しました。国家が保証する安定性に長期投資のメリットが加わったことで、夜もぐっすり眠れるほど心が安らぎました。このように、自分の傾向に合った多様な金融商品を口座内で組み合わせることが、成功した資産管理の核心です。
IRP口座内で個人投資用国債と多様な混合型商品を活用し、安全でバランスの取れた投資が可能です。
5. 退職年金解約時の注意点と中途解約条件
老後のために積み立て始めた個人型退職年金ですが、急な大金が必要になると中途解約や引き出しを悩むことになります。しかし、この口座を単なる気まぐれで解約すると、これまで受けてきたすべての税制優遇を返還しなければならないという不運な事態に陥ります。実際、統計によると、多くの金額が口座に入金された後、高い割合で解約され、残念な結果を招いています。法律で定められた無住宅者の住宅購入や借家保証金、破産、天災地変などの特別な例外事由に該当する場合のみ、中途解約が許可されます。したがって、目の前の誘惑に揺らいで口座を解約すれば、後に退職時に莫大な財政的損失として返ってくることになります。
地方から上京し、ソウルで家を探すため借家保証金が急ぎ必要だった会社員のチェさんは、個人型退職年金を解約すべきか真剣に悩みました。銀行窓口の職員に相談した結果、無住宅者の住宅購入および賃貸条件に該当するため、中途解約が可能であることが分かりました。無謀に全額解約して税金の爆弾に遭いかけた危機を、賢く乗り越えたのです。口座の性質を正確に理解し、関連規定を隅々まで確認すれば、不要な金銭的損失を防ぐことができます。退職資金は永遠に凍結されたお金ではなく、人生の危機の瞬間に自分を守ってくれる最後の砦であることを忘れないでください。
IRP口座は不正な解約時に税金の爆弾に遭う可能性があるため、法定的な引き出し要件を慎重に確認する必要があります。
6. 成功した退職のための退職年金IRP活用ノウハウ
退職後の生活を豊かで安定したものにしたいなら、今すぐ退職年金IRP口座を確認し、長期的な計画を立てる必要があります。会社を移ったり退職したりする際に発生する退職金を漏れなく口座に集め、税制優遇の恩恵を受けることが第一歩です。また、自分の投資傾向に合わせて、株式や債券、国債など多様な資産を適切に配分し、収益率を管理しなければなりません。毎年年末調整の時期に合わせて追加拠出限度額を埋めていけば、老後資産は雪だるま式に膨らんでいくでしょう。今の小さな関心と実践が、数年後の退職時に莫大な差を生み出すという事実を心に留めておいてください。
退職を目前に控えたキム部長は、若い頃から 꾸준히管理してきた個人型退職年金口座のおかげで、確かな老後を迎える準備が整いました。毎年税額控除を必死に確保し、退職金もそのまま移管して複利効果を最大化した結果です。周囲の同僚たちが退職後の生活を心配してため息をつく中、彼は余裕のある笑顔で第二の人生を設計しています。読者の皆さんも、今日から先延ばしにせず、自分の口座状態を詳しく確認するという小さな行動を始めてみてはいかがでしょうか。賢い金融生活こそ、快適で幸せな老後を完成させる最も確実な道です。
꾸준한管理と戦略的な資産配分を通じて、IRP口座を成功した老後の足がかりにすべきです。
よくある質問
=