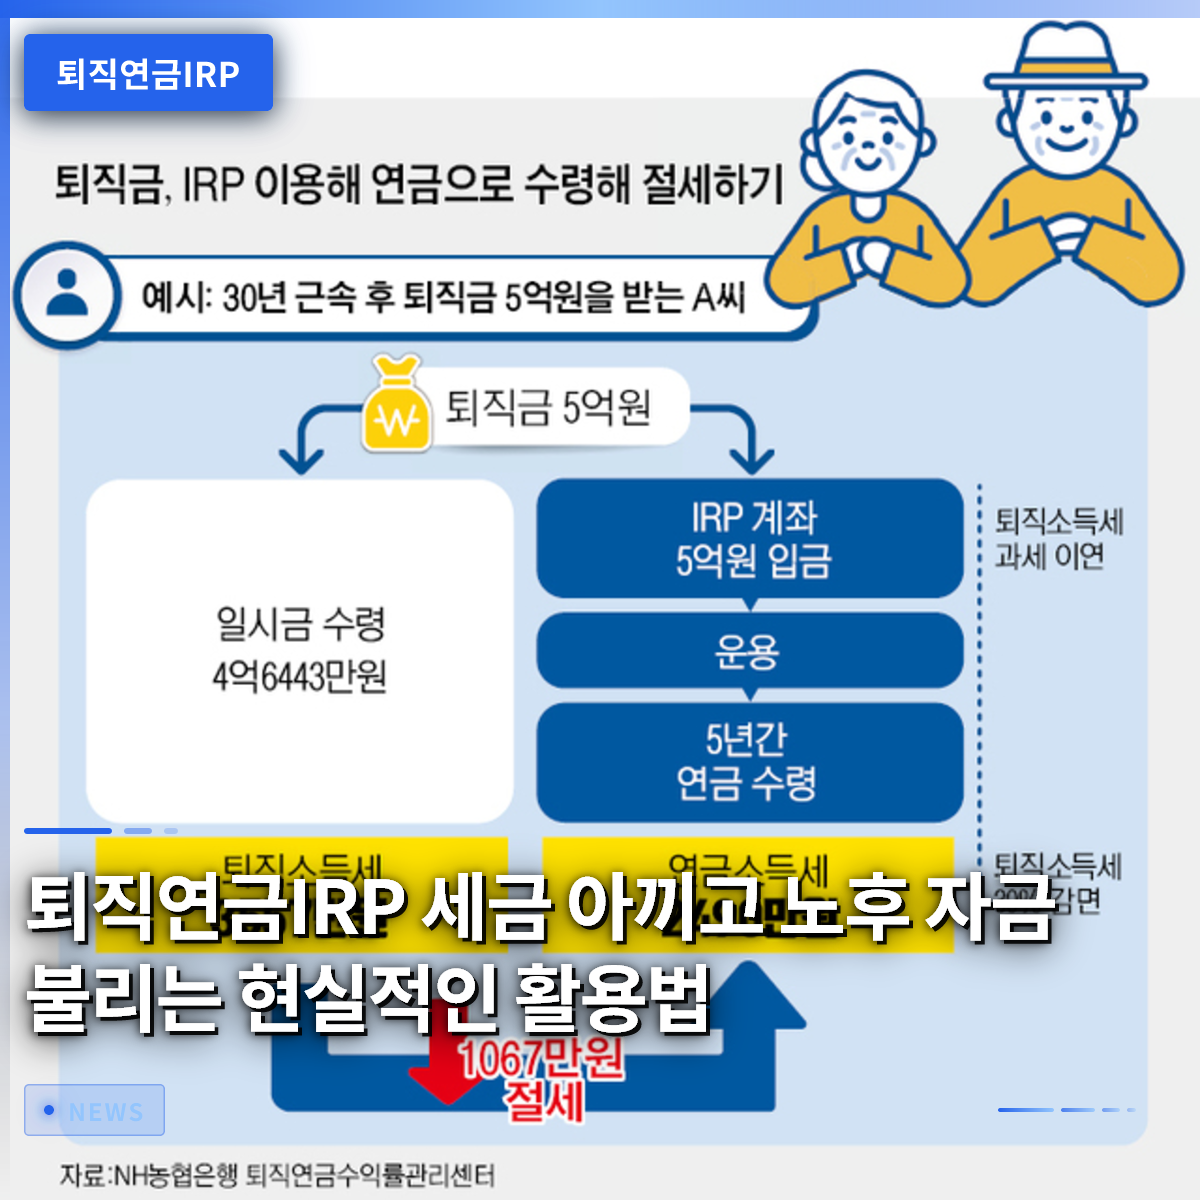
退職年金IRP口座を正しく活用すれば、惜しい税金を大幅に節約しながら、退職後の資金をより有利に増やしていくことができます。会社を辞めたり転職したりする際、無意識に退職金を普通預金口座で受け取ってしまうと、高額な退職所得税をそのまま支払わなければならないという苦い経験をする可能性があります。実際に周囲の会社員を見ると、退職金をすぐに個人型退職年金口座に移管せず、税制優遇措置を逃してしまう残念なケースが少なくありません。この記事では、退職年金IRP口座を通じて税金を節約し、資産を安全に守るための核心的な方法を一つずつ見ていきましょう。制度の基本概念から具体的な節税効果、最新の投資商品まで丁寧に確認すれば、大きな助けとなるでしょう。これから複雑な金融制度を誰でも簡単に理解できるよう、分かりやすく解説いたします。
=
退職年金IRPで節税しながら老後資金を増やす現実的な活用術
1. 退職金をIRP口座で受け取るべき本当の理由

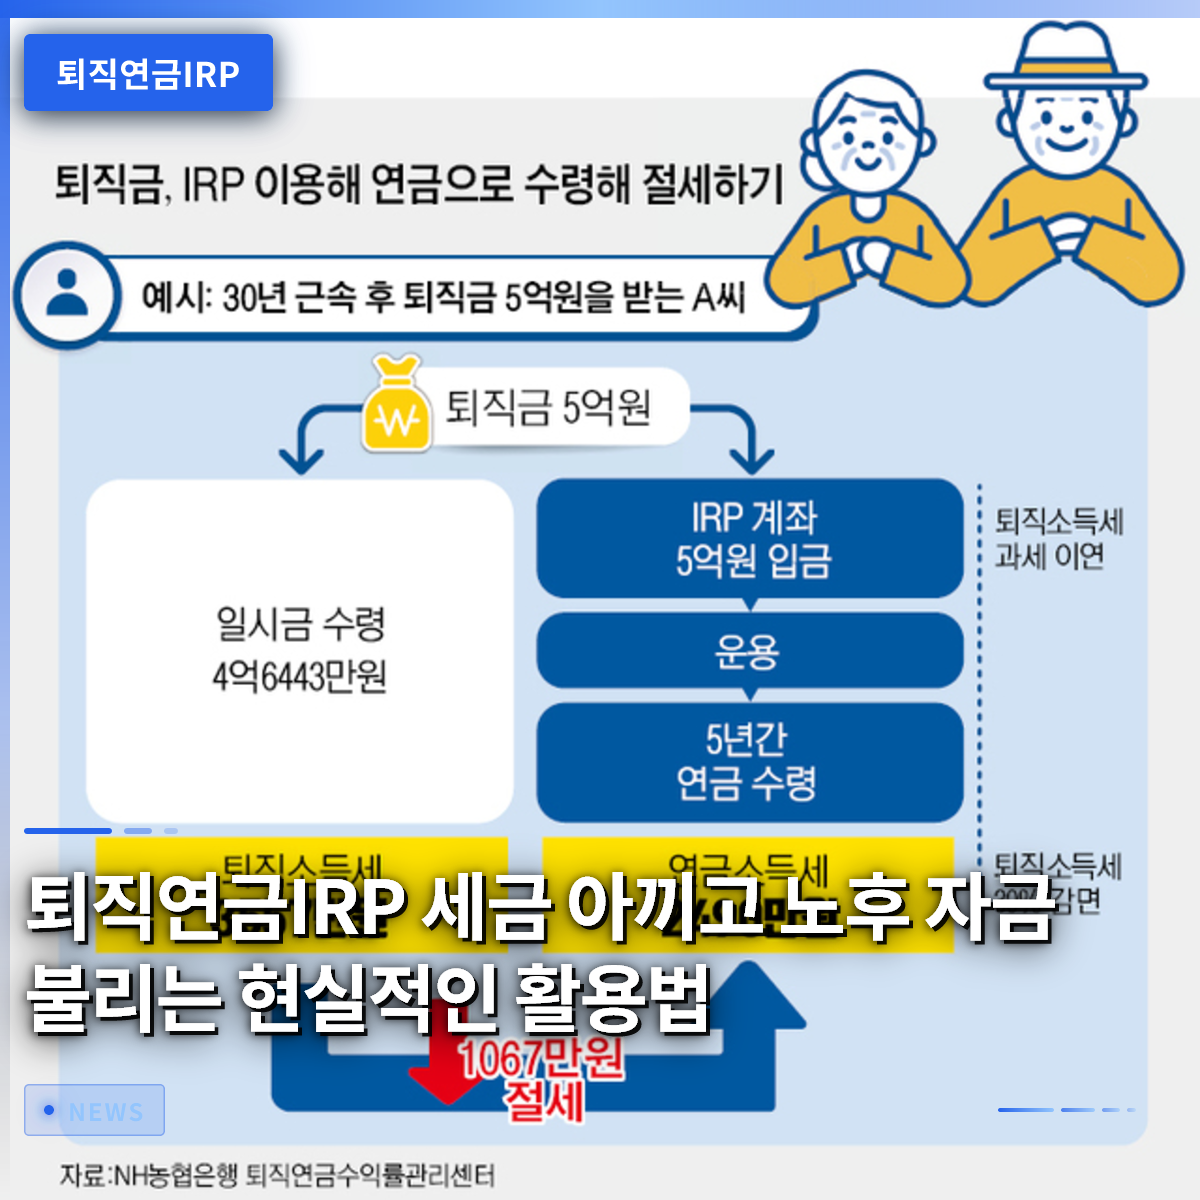
退職金を受け取る際は、税務の観点から圧倒的に有利な個人型退職年金口座を経由することが必須です。退職や転職時に発生する退職金を普通口座で受け取ると、すぐに退職所得税が源泉徴収され、手元に残るお金が大幅に減ってしまいます。しかし、個人型退職年金口座に退職金を移管すれば、税をすぐに差し引くのではなく、年金を受け取る時まで先延ばしにする課税繰延べの恩恵を受けることができます。これにより、税金として出ていくはずだったお金までがそのまま口座に残り、複利の効果を享受しながらより大きな資金に成長するという魔法のような体験をすることができます。
退職後の資金準備に悩む会社員が必ず押さえておくべき必須のプロセスが、この口座の開設と移管です。実際に、10年以上誠実に働いて得た退職金を、一気に税金として差し引かれて受け取り、ため息をつく知人をよく見かけます。退職金を口座に移管しておけば、55歳以降に年金形式で受け取る際に、本来支払うべき退職所得税の30パーセント以上を減免してもらうことができます。まとまったお金が急いで必要でなければ、節税のためにも年金受給方式を選択する方がはるかに賢明な選択です。
退職金は必ずIRP口座に移管し、課税繰延べの恩恵と退職所得税の減免を受けなければなりません。
2. 年末調整の隠れた宝石、税額控除の恩恵を最大化する

年金貯蓄と個人型退職年金口座を併用すれば、毎年の年末調整で莫大な規模の税額控除による還付金を受け取ることができます。会社員であれば誰でも13ヶ月分の給料を期待して年末調整の準備をしますが、この口座を経由すれば税金の負担を避け、還付金を最大化できます。両商品を合算して年間最大900万ウォンまで税額控除の拠出限度額が適用されるため、所得水準に応じて還付される金額は非常に魅力的です。総給与が7,000万ウォン以下の労働者であれば控除率が上がり、毎年数十万ウォンから100万ウォンを超える金額が口座に戻ってきます。
社会人経験の浅い方や若手社員も、この制度を早く始めるほど、老後準備と節税という二兎を追うことができます。毎月少しずつ自動振替で拠出する金額が積み重なり、後に年末調整シーズンごとに大きな喜びとして返ってくることを直接実感できます。周囲の同僚が毎年年末調整で高額な還付金を受け取るのを羨むだけでなく、今すぐ自分の拠出限度額を確認してみることをお勧めします。所得が発生する時期からコツコツと積み立てられた資産は、退職後の確かな支えであり、最高の老後対策となります。
年金貯蓄とIRPを合算して最大900万ウォンまで税額控除を受けると、年末調整の還付金を最大化できます。
3. 安全性と収益性を同時に掴むポートフォリオ構築

老後資金を扱う退職年金口座は、無条件に元本保証商品だけに預けておくのではなく、適切な資産配分が必要です。元本利子保証商品の利息だけでは物価上昇率に追いつくのが難しい場合があるため、株式型資産や上場指数ファンド(ETF)の活用が重要です。とはいえ、変動の大きい株式にすべての資金を投入するのは危険なので、安全資産の比率を30パーセント以上維持すべきです。例えば、債券混合型商品や安定した国内外の主要指数に連動する商品を適切に組み合わせ、長期的な視点でアプローチすることが安全です。
職場で毎月積み立てられる確定拠出型退職年金や、個人が直接管理する口座いずれにおいても、自分の投資スタイルに合わせた管理が必須です。周囲で株式投資で大きな利益を得たという話を聞いて、安易にテーマ型商品に全財産を投入して損失を出すようなケースには注意が必要です。退職資金は明日すぐに使うお金ではないため、揺るがず長期的に見据え、右肩上がりの資産に分散して投資する戦略が勝利への近道です。定期的に自分の口座の収益率を確認し、市場状況に合わせてポートフォリオを見直す勤勉さが求められます。
安全資産の規定を遵守しながら、右肩上がりの指数型商品を組み合わせ、長期ポートフォリオを構築すべきです。
4. 新たに開かれた個人投資用国債の直接投資機会
最近、確定拠出型退職年金と個人型退職年金口座でも、国家が保証する個人投資用国債を直接購入できるようになりました。これまで株式やファンドなど変動の大きい商品の投資が負担だった加入者にとって、これ以上ない嬉しいニュースです。10年物や20年物などの長期国債を少額から直接申込めるようになったため、ポートフォリオの安定性が一段と高まりました。表面利子に付加利子が上乗せされる構造のため、銀行預金よりも高い利子恩恵を安定して享受できるという利点があります。
退職間近の会社員や、安全な資産配分を最優先に考える加入者にとって、国債の組み入れは優れた選択肢となります。まとまった資金を一括で入れる必要がなく、10万ウォンという少額から分割購入が可能であるため、資金運用の幅が広がります。市場金利が上下しても心配せず、国家を信じて長期資金を預けられる点が最大の魅力です。老後資産を扱う口座の質を一段階アップグレードしたいのであれば、この機会に国債の組み入れを真剣に検討してみる価値があります。
IRP口座でも10年物と20年物の個人投資用国債を直接購入し、安定性を高めることができます。
5. 頻繁な解約を招く致命的な誘惑と対処法
老後のために積み立て始めた退職年金口座を中途解約する加入者が予想以上に多く、深刻な問題になっています。急いでまとまったお金が必要になったり、一時的な資金難に陥ったりした際に、これまで積み立ててきた資産を崩すと、莫大な損失を被ることになります。実際、過去数年間で数十兆ウォンに達する巨大な金額が口座に移管されましたが、その半分に近い金額が中途解約されました。中途解約を行うと、これまで受けていた税額控除の恩恵を返還するだけでなく、雑所得課税も課せられ、深刻な金銭的打撃を受けることになります。
周囲で突然の出費のために年金口座を解約し、後悔している人を見ることは珍しくありません。本当に避けられない状況でない限り、口座を解約するよりも、約款貸付や他の制度的な代替案をまず探ることが賢明です。老後のための資金は緊急予備金ではないという気持ちで、長期間揺るがず維持する粘り強さが何よりも重要です。途中で崩さず最後まで維持することだけで、老後貧困を防ぎ、豊かな退職生活を保障される最も確実な方法になります。
中途解約時は税制優遇措置の返還と課税上の不利益が大きく、長期維持することが絶対に有利です。
6. 成功した退職生活のための退職年金実践戦略
退職年金IRP口座は、退職後の人生を決定づける核心的な鍵であるため、今すぐ自分の口座の状態を確認すべきです。転職するたびに放置されていた退職金が散在している場合は、これらを一つの口座に統合する作業から始める必要があります。毎月発生する固定支出の中でも、税額控除の限度額を満たすために自動振替額を少しずつ増やしていく努力が必要です。専門家のアドバイス参考に、自分の年齢や性格に合った投資商品を選び、コツコツと積立投資で資産を増やしていくべきです。
今後訪れる高齢化社会に備え、自ら老後を守る力は、徹底した金融知識と正しい実行力から生まれます。他人がやっているからといって仕方なく加入するのではなく、自分の手で直接資産を管理し、増やす楽しさを味わってみることをお勧めします。今日からでも無駄な支出を減らし、年金口座への拠出額を見直し、確かな未来を設計してみてください。退職時に笑顔でいられる唯一の秘訣は、まさに今この瞬間から退職年金口座をどれだけ賢く活用するかにかかっています。
散在する退職金を統合し、継続的な拠出と資産管理を通じて安定した退職生活の準備をすべきです。
よくある質問
=