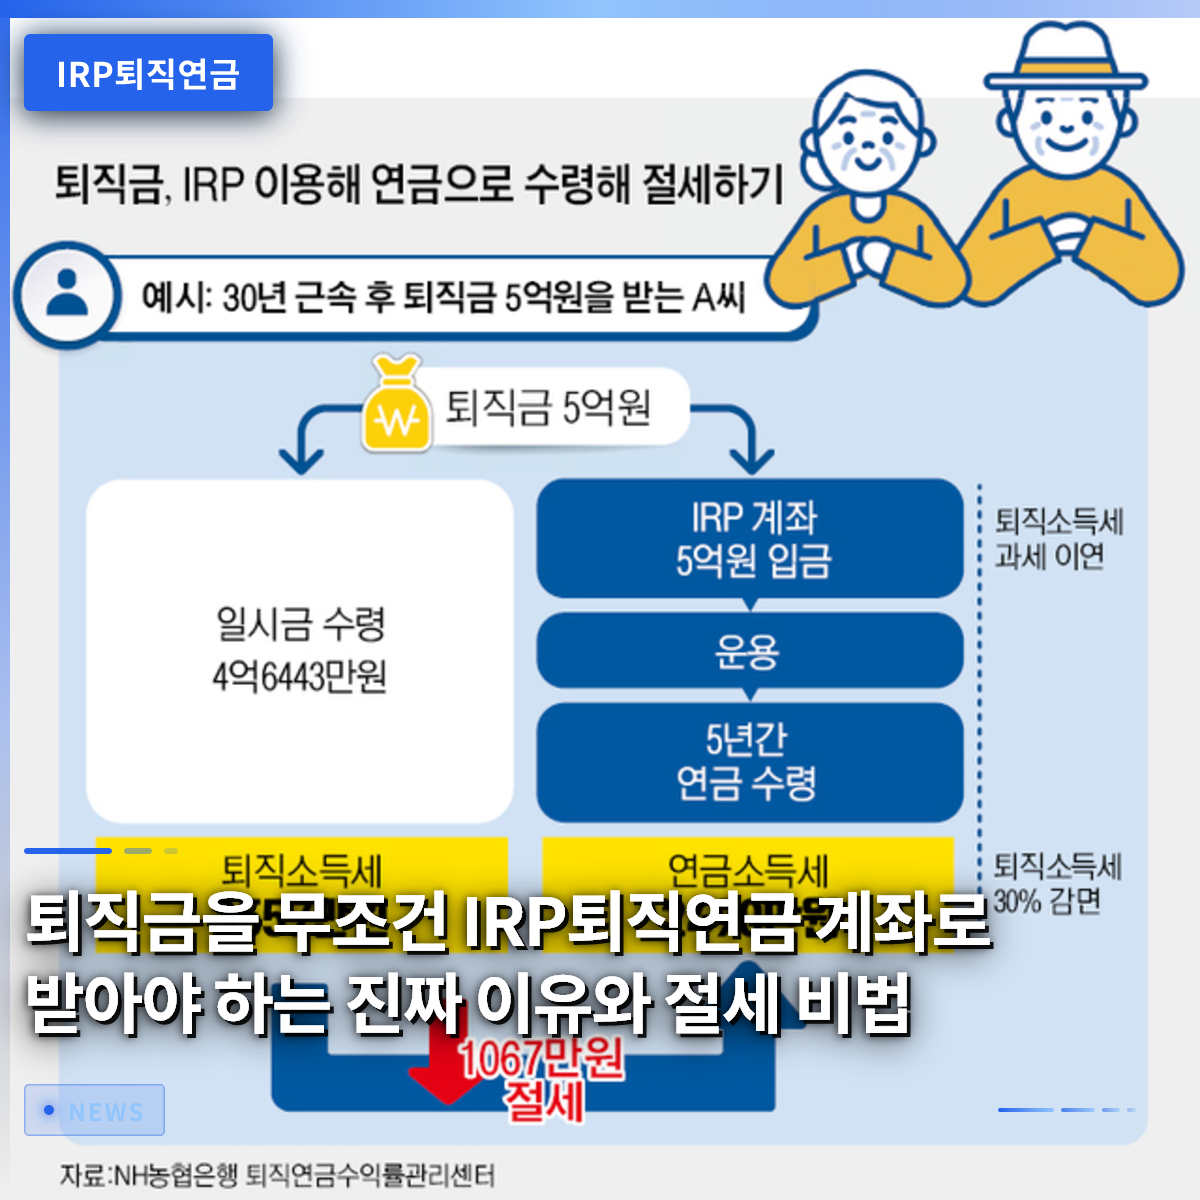
退職金を受け取る際、ただ銀行口座に振り込んでもらうと数百万円に達する税金をそのまま失うことになるため、必ずIRP(個人型退職年金)口座への振込を依頼すべきです。転職や退職を控えた多くの人はまとまったお金を一度に手に入れたいと願いますが、それは税金の負担を自ら招く近道です。実際、周囲でも退職金を受け取った直後に車を乗り換えたり、借金の返済に全額を使ったりして後に後悔しているケースを簡単に目にします。税金をその場で差し引かれず、そのまま運用して増やせる課税繰延べの恩恵が核心であるため、制度を正しく理解することが重要です。この記事では、退職年金を安全に守りつつ税金まで節約する具体的な戦略を一つずつ解説していきます。複雑に感じられる金融制度を日常の例を通じて非常に分かりやすくお伝えしますので、最後までお付き合いください。
=
退職金を必ずIRP退職年金口座で受け取るべき本当の理由と節税の秘訣
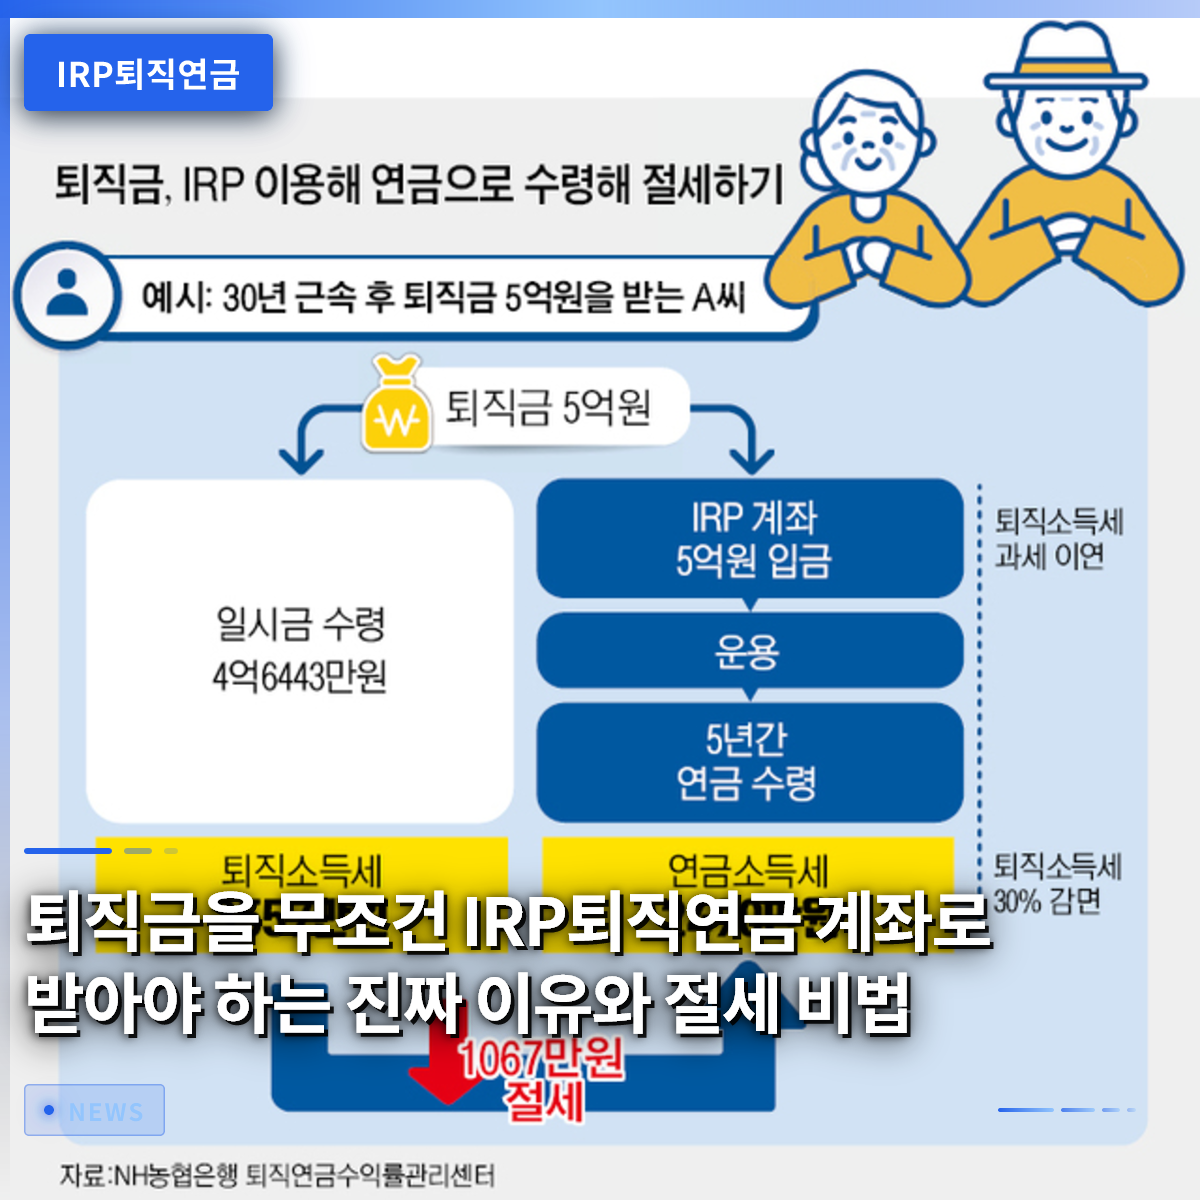
1. 退職金をIRP口座で受け取ると起こる驚くべき変化

退職する際、会社から支給される退職給付を通常の銀行預金口座ではなく、本人名義の個人型退職年金(IRP)口座に振り込んでもらうのが賢明です。税法上、退職所得課税は直ちに課されず、口座に残ったまま資産が増える間、納税が繰延べられる恩恵を受けます。もし税金をその場で差し引かれて受け取っていたら、運用できなかったはずの元本全体が引き続き利子を生むため、時間が経つほど資産増加効果が莫大になります。
退職金受給時に発生する税金を節約するだけでなく、在職中に自分で追加で拠出した金額についても税額控除を受けることができます。毎年確定申告(年末調整)のタイミングでかなりの還付金を受け取れる楽しみがあるため、サラリーマンの間ではすでに必須の資産形成手段として定着しています。こうして積み立てた貴重な資産は、55歳以降に年金形式で分割して受け取れるため、安定したキャッシュフローを生み出します。まとまったお金が一度に入ると無駄遣いしやすいですが、年金として分割して受け取れば老後の生活費への心配を大きく軽減できます。
退職金をIRPで受け取ると、税金をその場で払わず運用できるため、資産増加に有利です。
2. 解約率68%の罠、なぜ最後まで維持すべきなのか

統計によると、多くのサラリーマンが退職年金口座にまとまったお金を移したにもかかわらず、すぐに全額解約してしまうという残念な状況が繰り返されています。今すぐ使うお金が必要という理由で、数年かけて積み立ててきた老後資金を全部引き出して使ってしまうと、後に退職して大きな困難に直面することになります。苦労して貯めた資産を途中で解約すると、これまで受けてきた税制優遇を返還しなければならないだけでなく、雑所得課税など重い税金の負担を強いられる可能性があります。
周囲でも、車を買うために、あるいは住居を広くするために口座を解約した結果、退職資金が極端に不足して困っている姿をしばしば目にします。したがって、本当に緊急な医療費の状況でない限り、口座を解約するのではなく、そのまま維持しながら長期的な視点で資産を運用していく姿勢が必要です。税制優遇を十分に享受するためには、退職時まで口座を解約せずに維持する忍耐が何よりも重要です。
中途解約するとこれまでの税制優遇が消滅し税金を払う必要があるため、最後まで維持すべきです。
3. 確定給付型と確定拠出型の賢い選択戦略

会社勤めをしている間、退職年金制度が確定給付型(DB)か確定拠出型(DC)かを正確に把握し、自分の状況に合った有利な方へ切り替える必要があります。給与が徐々に減っていく時期が近づいてきたら、会社が退職金を責任を持って管理する制度から、労働者が自ら運用する制度へ切り替える方がはるかに有利です。自分で投資商品を選んで収益率を高める構造を活用すれば、退職時に手元に入る退職金の規模が目に見えて変わります。
例えば、株式市場の動向や金利の変化に合わせて、安全な債券型商品と成長性のある資産を適切に組み合わせてポートフォリオを構築すべきです。無条件に安全資産にこだわるのではなく、長期的な物価上昇率に打ち勝てる優良商品を一緒に含めることが、資産価値を守る秘訣です。会社が管理してくれると信じて放置するのではなく、自分の貴重な退職金がどこに投資されているかを定期的に確認する習慣をつけるべきです。
自分の給与ピーク時期と投資性向に合わせて制度を選択し、積極的に運用すべきです。
4. 安全資産規制を回避し収益率を高めるポートフォリオのヒント
退職年金口座を運用する際、安全資産を一定比率以上必ず満たさなければならない規定があるため、多くの人が投資に窮屈さを感じています。しかし、この規定の中でも債券混合型商品や様々な指数に連動する安全な投資先をうまく活用すれば、規定を守りながら収益率も確保できます。最近では、様々な国債商品や優良債券が組み合わされた金融商品が多く登場しており、選択肢が大幅に広がりました。
毎月決まった日に優良資産をコツコツ買い集める積立投資方式を活用すれば、市場の価格変動リスクを自然に分散させることができます。一度設定しておけば、忙しい日常の中でも勝手に資産が増えるシステムを作れるため、サラリーマンにとって非常に効率的な方法です。周囲の人の噂話に振り回されることなく、自分の投資基準を立てて落ち着いて資産を増やしていくことが成功の鍵です。
安全資産の義務比率規定の中でも、混合型商品を活用して安定性と収益を同時に掴むべきです。
5. 税額控除限度額を最大限活用する年末調整のチートキー
毎年確定申告(年末調整)のシーズンになると、税金を還付してもらうために様々な方法を模索しますが、退職年金口座ほど確実な節税手段は他にありません。年金貯蓄と個人型退職年金を合わせた年間の拠出額に対して高い割合で税金が還付されるため、サラリーマンにとって最高の資産形成の必需品です。社会人になった頃から早めに準備して拠出額をコツコツ満たしていけば、退職時に積み上がる資金の規模は想像を絶するほど大きくなります。
実際に毎月少しずつお金を節約して口座に入れておくだけで、確定申告時に口座に大きな金額が戻ってくる経験をするだけで、節税の楽しさを存分に味わえます。単に税金を節約するだけでなく、強制的に貯蓄する習慣を作るため、普段から貯蓄が苦手な人にも大きな助けになります。国が提供するこうした合法的な節税の機会を逃さず積極的に活用する人が、結局退職後に資産家として残ります。
年金口座の税額控除限度額を積極的に活用すれば、毎年確定申告で大きな還付金を受け取れます。
6. 退職後の安定したキャッシュフローを作る最終チェック
会社を退職した後、毎月一定の収入が入ってくる構造を作ることは、快適な老後生活を決定づける最も重要な要素です。まとまったお金として一度に引き出す代わりに、年金形式で10年以上分割して受け取れば、税金も大幅に減り、生活費の心配もなくなります。今目の前の利益ばかりを追って口座を解約したり、税金を払ったりする愚かな選択をしないよう、心に決める必要があります。
これから退職準備を進める過程で、税制優遇や制度が少しずつ変更される可能性があるため、関連するニュースを持续关注する姿勢が必要です。今日からでも自分の退職年金口座の残高がいくらで、どのような商品に入っているかを詳しく確認する小さな行動から始めてみてください。退職後の生活は、若い頃にどのような金融判断を下したかによって全く変わるため、今すぐ準備を始めましょう。
退職後の年金受給方法を選択して税金を減らし、安定した老後を完成させるべきです。
よくある質問
=