国民年金だけに頼って老後を待ち受けていたら、実際に退職した際に生活費が極端に不足し、大きな困窮に直面する可能性があります。最近、周囲の会社員を見ると、国民年金に加えて退職年金と個人年金を同時に積み立てるいわゆる「3層年金制度」を徹底的に準備しているケースが非常に多いです。毎月給与から一定額を切り出し、年金貯蓄商品や個人型退職年金口座にコツコツと貯めておくことが、賢い資産管理の核心です。私自身も最初は途方に暮れていましたが、実際に口座を開設し、アメリカのハイテク株や配当商品を積立で買い集め始めたことで、老後への不安感は雪が溶けるように消えました。今日は、漠然としか感じられなかった個人年金の加入から節税のコツまで、誰でも簡単に理解できるよう詳しく解説していきます。これから一つずつ順を追って進めれば、皆さんも安心できる老後資金設計のプロフェッショナルになれるでしょう。
=
個人年金の準備で安心できる老後収入を作る方法と3層年金制度の総まとめ
1. 3層年金制度の基本構造を理解する
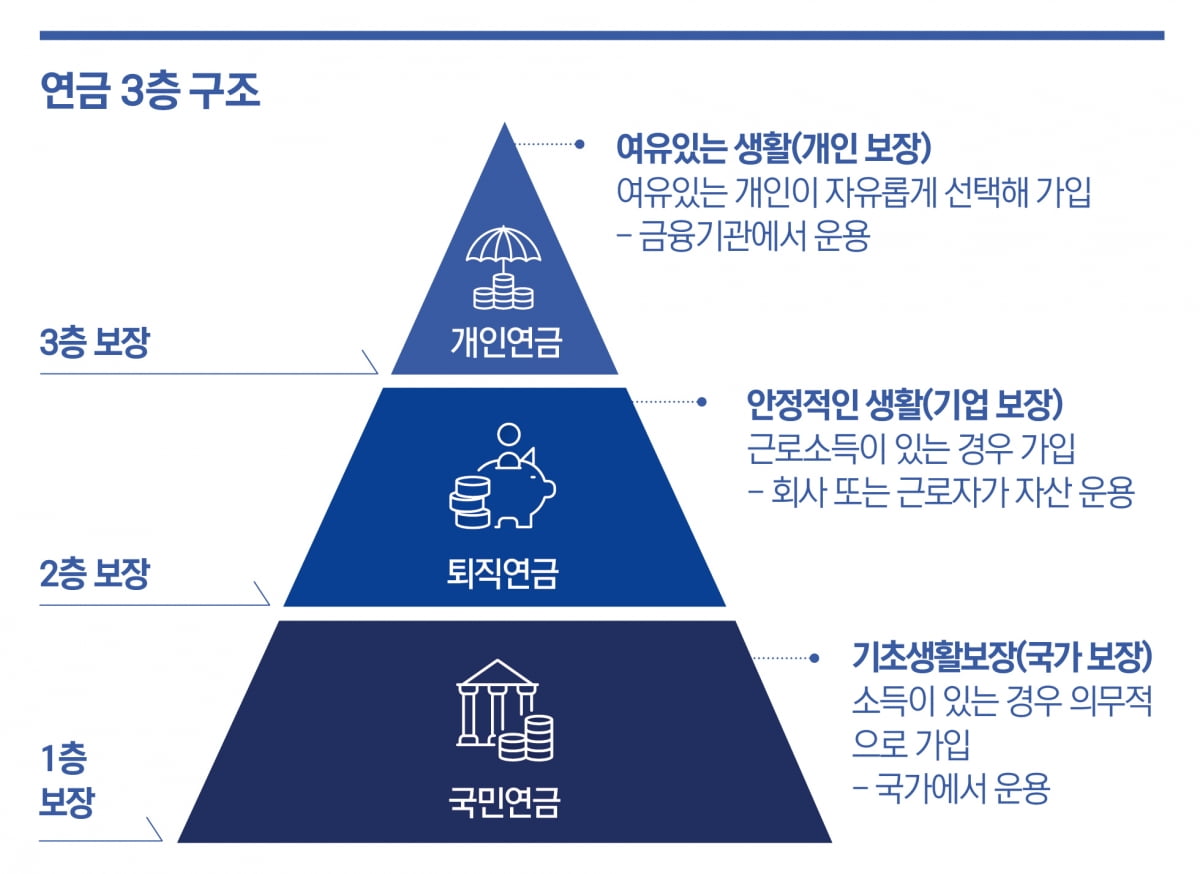
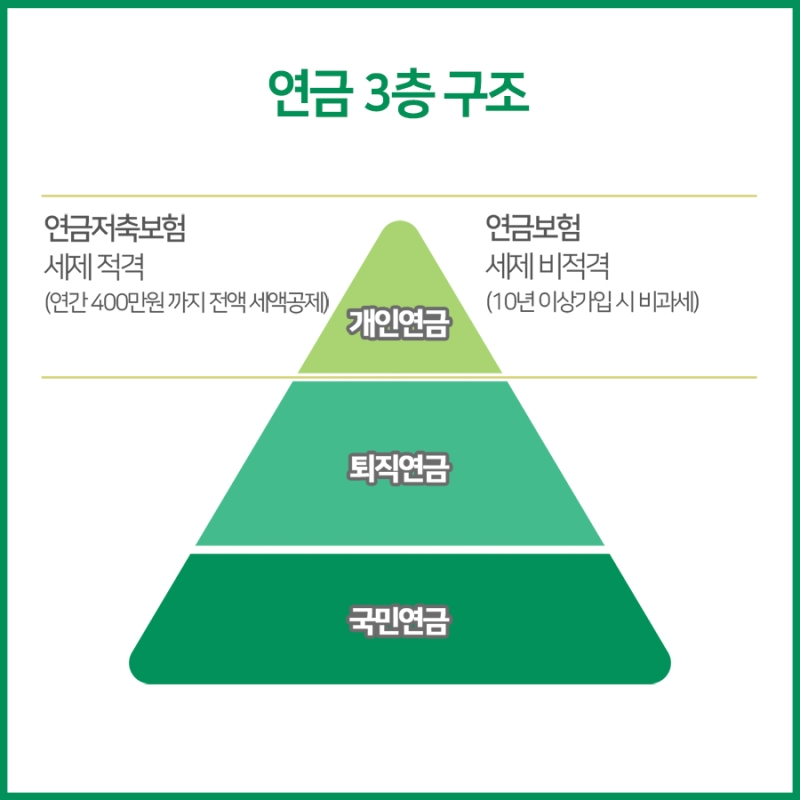
私たちが安定した老後を送るためには、国家、企業、そして個人が力を合わせて準備する3層年金制度を正確に理解することが最も重要です。第1層は国家が責任を負う国民年金で、物価上昇率を反映して支給されるため、最も基本的な骨格となります。第2層は企業が保証する退職年金で、在職中にコツコツと積み立てられ、退職時にまとまった一時金または年金形式で受け取ることができます。最後の第3層は個人が自発的に準備する個人年金で、不足する老後の生活費を補填する決定的な役割を果たします。この3つの年金が歯車のように噛み合って回らなければ、はじめて退職後の生活が経済的な心配なく快適になるのです。周囲で退職を迎えた先輩たちの話を聞くと、この3つの年金をバランスよく整えている人だけが、ゆとりある生活を楽しんでいました。したがって、自分の現在の所得水準と資産状況を慎重に見極めた上で、空いている年金の層を素早く埋めていくことが賢明です。
国民年金、退職年金、個人年金からなる3層年金構造をバランスよく積み立てることで、老後貧困を防ぐことができます。
2. 年金貯蓄と個人型退職年金の違いと活用方法
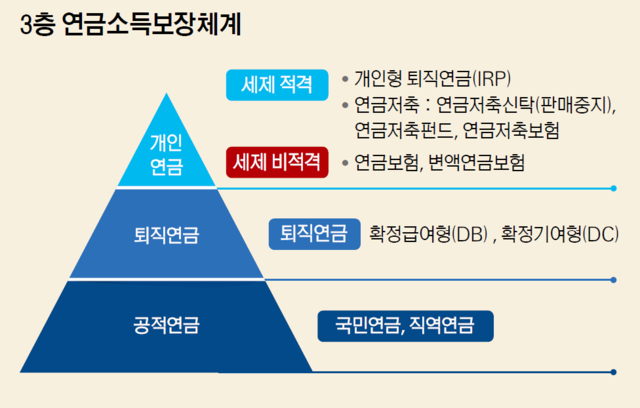
個人年金を準備する際に最初に悩むのが、年金貯蓄口座と個人型退職年金口座という商品です。年金貯蓄は銀行で加入する信託や保険会社の保険、証券会社のファンドなどに分類されますが、最近では資産増殖のために証券会社口座を好む傾向にあります。個人型退職年金は、転職や退職時に受け取る退職金をそのまま保管するための用途ですが、個人が追加で現金を拠出することで税額控除の恩恵を受けることも可能です。会社員のキムさんは、毎年確定申告時に爆弾のように降り注ぐ税金を減らすため、年金貯蓄と個人型退職年金を上限いっぱいまで拠出しています。このように2つの口座を積極的に活用すれば、老後資金の確保という2羽のウサギを捕まえるだけでなく、直近の税金負担も爽やかに軽減できます。どの商品に自分の大切なお金を預けるべきか、慎重に比較検討し、自分の投資傾向に合った方法を選ぶことが最も賢明な方法です。
年金貯蓄と個人型退職年金口座を目的に合わせて適切に活用すれば、老後対策と税額控除の恩恵を同時に享受できます。
3. 積立投資による個人年金資産の増やし方
まとまったお金が一度に生まれないとしても、毎月一定額をコツコツと積立投資する方法は、個人年金の価値を最大化してくれます。毎月給与支給日になると自動振替を設定し、アメリカの代表的な指数連動商品や優良配当株を機械的に買い付ける方法が人気を集めています。市場が上昇しようが下降しようが関係なく、定期的に株式を買い集めることで平均取得単価が下がる効果(ドルコスト平均法)が得られ、長期投資に非常に有利です。会社員のパクさんは、数年前から毎月個人年金口座でアメリカのハイテク株ETFをコツコツと買い集めた結果、かなりの資産増殖の喜びを味わいました。最初は株価が揺れるたびにハラハラしていましたが、時間が経つにつれ複利効果が現れ、口座残高が増加していく様子を見て大きな確信を得ました。このように忍耐強く長期的に積立投資を続ければ、物価上昇に打ち勝ち、豊かな老後資金を手に入れることができるでしょう。
市場の上下動に動揺せず、積立投資をコツコツと続けることで、個人年金の複利効果を十分に享受できます。
4. 年金受給時の税金爆弾を避けるコツ
個人年金を一生懸命積み立てて、いざ年金を受け取る時期が来て、突然税金負担が大幅に増えたら、驚いて当然です。国家では私的年金を年間一定額以上受け取る場合、総合所得税や分離課税を適用するため、受取額の調整が非常に重要です。例えば、年金受取額が年間上限を超えてしまうと、予想外の高い税率が適用され、これまで節約してきた税金優遇措置が台無しになる可能性があります。退職を控えたイさんは、毎月受け取る年金額が特定の基準を超えないよう、受給期間を延ばしたり、時期を分散したりする戦略を立てました。このように年金受取時期を適切に分散して受け取れば、税金負担を最小限に抑えながら、毎月安定したキャッシュフローを維持できます。金融会社のアプリや統合年金ポータルを通じて、自分の年金受取額を事前にシミュレーションし、税務上の不利益がないよう慎重に備える必要があります。
年金受取額が年間上限を超えると税金負担が大きくなる可能性があるため、受給期間と時期を分散する戦略が不可欠です。
5. 統合年金ポータルを活用した自分の年金照会と点検
自分がこれまで加入したすべての年金商品がどこにどれくらい積み上がっているのか一目で把握することは、退職準備の基本中の基本です。金融監督院が運営する統合年金ポータルサイトを利用すれば、国民年金はもちろん、退職年金や個人年金まで、自分の名義で開いているすべての口座を照会できます。会社員のチェさんは、引っ越しも頻繁で、仕事も何度も転々としたため、自分が忘れていた退職年金口座があることすら完全に忘れていました。週末に時間を確保して統合年金ポータルにアクセスして照会してみたら、眠っていた貴重な老後資金がそのまま残っており、驚いた記憶があります。このように散在している年金を一つの画面に集めて確認すれば、今後どれくらいの資産が必要かを冷静に診断できます。定期的に年金の状況を点検し、不足している部分を埋めていく習慣が、快適で幸せな老後を作る近道です。
統合年金ポータルを通じて、散在しているすべての年金口座を定期的に照会し、不足している老後資金を点検する必要があります。
6. 成功した老後のための個人年金実践戦略
これまで見てきたように、個人年金は選択肢ではなく、私たちの生活を支える最も確かな必須のセーフティネットと言えます。一日でも若く、所得が安定している時期に、少額でもまず始める人が、退職後に笑える資格を得ることになります。同僚たちが株式の短期投資や流行りの資産運用に目を向けている時、黙々と年金口座にお金を積み立てている人が、結局最後の勝者となります。2026年現在、物価上昇と経済的不確実性が高まる時代を生きるほど、徹底した退職設計は選択肢ではなく生存の問題です。今日この文章を読んだら、すぐに自分の年金口座を開き、毎月拠出している金額が適切か自分に問いかけてみてください。今注ぐ小さな関心と努力の種が、将来老後の巨大な木となり、皆さんの安らかな生活を温かく包み込んでくれるでしょう。
退職準備は先延ばしにするほど損をするため、今すぐ個人年金口座を点検し、積立額を増やす必要があります。
よくある質問
=