個人型退職年金口座は、老後資金を積み立てる一方で、確実に節税効果を得られる最も確実な方法です。多くのサラリーマンは年末調整の時期が近づくと、税額控除の恩恵を受けるために口座を確認しますが、正確な限度額や注意点を知っておらず損をすることも少なくありません。例えば、年間拠出限度額と税額控除限度額の違いを混同して安易に資金を入金し、後で引き出す際に多額の税金を課されるリスクがあります。この記事では、年金貯蓄とIRPを活用して実際に節税を行う方法と、退職金を賢く守るノウハウを詳しく解説します。この内容を最後まで読めば、複雑に感じられていた老後準備と節税戦略の答えが見つかるでしょう。
=
IRP退職年金の節税効果を最大化する方法と年末調整の税額控除限度額まとめ
1. 年金貯蓄とIRPの税額控除限度額

年末調整の還付金を増やしたい場合は、年金貯蓄と個人型退職年金の合計拠出限度額を正確に理解する必要があります。両商品を合わせて年間最大900万ウォンまで税額控除の恩恵を受けられ、年金貯蓄単独では600万ウォンまで控除されます。例えば、年金貯蓄に600万ウォンを入れ、個人型退職年金にさらに300万ウォン拠出すれば、900万ウォンの限度額を満額満たし、最大の恩恵を受けることができます。総給与が5,500万ウォン以下の場合、16.5%の控除率が適用され、最大148万5,000ウォンの還付を受けられます。一方、総給与がそれを超える場合は13.2%の控除率が適用され、118万8,000ウォンの還付金を受け取ることになります。拠出限度額を埋める際は、自身が実際に支払った金額を基準に計算する必要があり、会社が拠出した退職金は税額控除の対象外です。サラリーマンのキムさんは毎年年末に不足額を計算し、追加で資金を拠出することで、毎年最大限の還付金を受け取っています。このように、自分の収入水準に最適な拠出額を設定することが、節税の第一歩です。
年金貯蓄とIRPを合わせて年間900万ウォンまで拠出すれば、最大16.5%の税額控除の恩恵を受けることができます。
2. 退職金の一時金受給と年金受給の違い

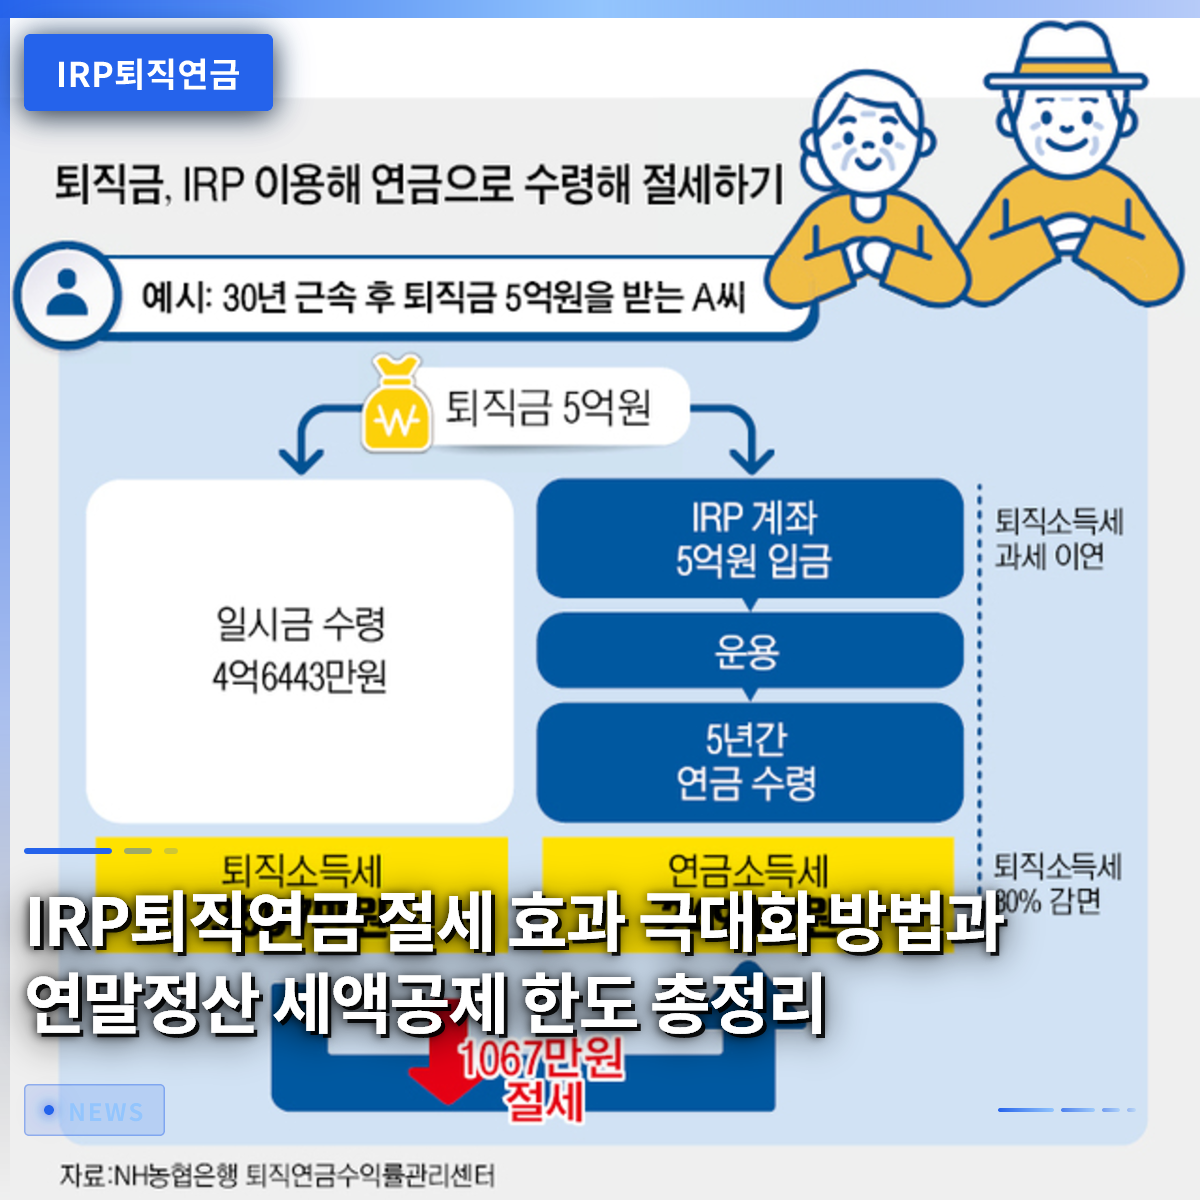
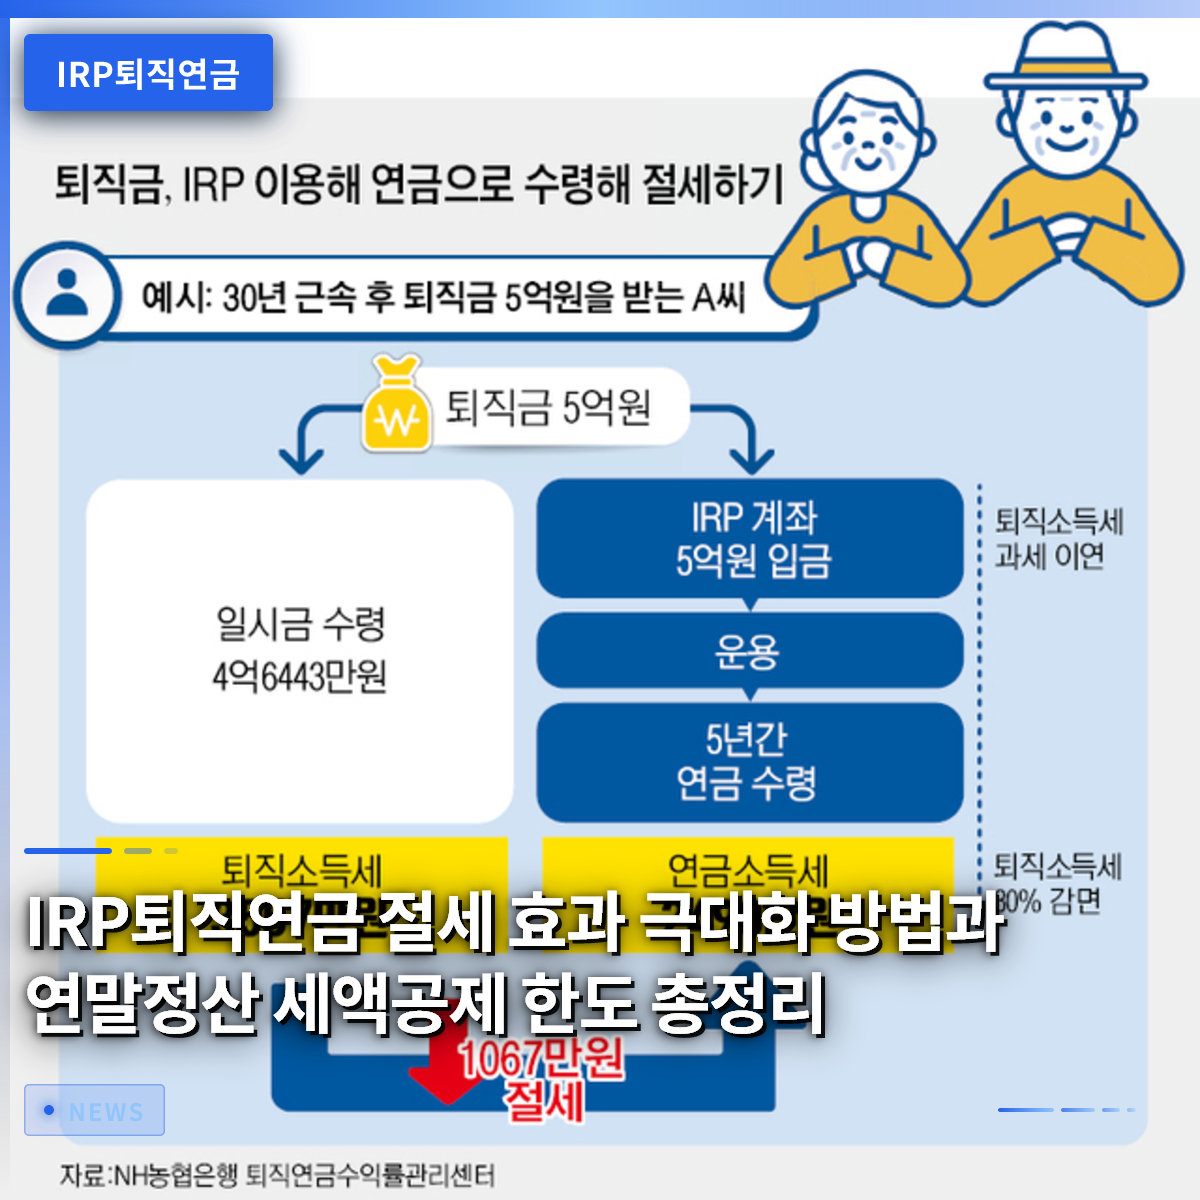
退職する際に退職金を一括で受け取るか、年金として分割して受け取るかは、老後資金の運命を左右する重要な決断です。退職金を一時金として受け取ると、すぐに多額の資金を使えますが、退職所得税を一括で支払う必要があり、税負担が大きくなります。一方、個人型退職年金口座に退職金を移管し、10年または15年間にわたって年金として受け取ると、退職所得税を30%から40%まで減免される可能性があります。例えば、退職金1億ウォンを一時金として受け取りながら税金を支払うよりも、年金口座に移して毎月分割して受け取った方が、税金の支出を大幅に削減できます。また、年金として受け取る期間中、口座内で資金を運用して増やすことができるため、資産形成の面でもはるかに有利です。退職間近のサラリーマンのパクさんは、退職金を口座に移管した後、15年間にわたり毎月生活費として受け取り、税金を節約しながら安定したキャッシュフローを確保しました。このように、まとまったお金を一度に使うのではなく、分割受給の方式を選ぶことが、節税と老後の安定を同時に手に入れる秘訣です。
退職金を個人型退職年金に移管して年金として受給すると、最大40%まで税金を減免される可能性があります。
3. 年間1,500万ウォンの年金所得限度額の秘密

年金を受け取る際、年間受給額が1,500万ウォンを超えると多額の税金を課される可能性があるという警告を聞いたことがあるかもしれません。税法上、年間年金所得が1,500万ウォン以下であれば低率の年金所得税が課されますが、これを超過すると他の所得と合算され、総合所得税として課税される可能性があります。そのため、退職者の中には、年金受給額を月額120万ウォン程度に調整し、1,500万ウォンの限度額を超えないようにする戦略が必須になっています。もし退職金の規模が大きく、年間受給額が1,500万ウォンを大幅に超える場合は、受給期間を延長して年間受給額を下げる方法を検討する必要があります。例えば、10年間で受け取るものを15年や20年に延長すれば、年間受給額が減り、税負担を著しく軽減できます。政府の税法改正の方向性により、関連基準が微調整される可能性があるため、受給開始前に必ず専門家の助言を求めることをお勧めします。制度の弱点を正確に把握し対応することで、頑張って積み立てた老後資金が税金として流出するのを防ぐことができます。
年金受給額が年間1,500万ウォンを超過すると課税方式が変わるため、受給期間を調整して税金を節約する必要があります。
4. 中途解約(早期引き出し)の条件と例外事項
人生を送る中で急遽多額の資金が必要になる状況が生じますが、退職年金を途中で引き出せるのかと疑問に思う方が多いです。確定拠出型や個人型退職年金は原則として中途解約が非常に厳しく、無住宅者の住宅購入や借家保証金の準備などの特別な場合のみ許可されます。本人または家族が疾病治療のために6ヶ月以上の療養が必要な場合も、中途解約の要件を満たし、急な出費に対応できます。しかし、単なる生活費の不足や個人的な債務返済目的であれば中途解約は不可能なため、緊急用口座を別途用意しておく必要があります。中途解約を行うと、これまで受けていた税制上の優遇措置を返還するだけでなく、貴重な老後資金が消えてしまう致命的な結果を招きます。サラリーマンのイさんは、住宅購入のために中途解約を検討しましたが、老後資金が減ることを懸念し、担保貸付を利用する方向に計画を変更しました。このように、退職年金は最後の砦という気持ちで、できるだけ中途解約を避け、最後まで維持することが賢明です。
退職年金の中途解約は、無住宅者の住宅購入や治療目的など、法律で定められた例外状況でのみ可能です。
5. 各金融機関のイベントと資産管理
最近、多くの金融機関が個人型退職年金の顧客獲得を目的とし、新規加入や資産運用実績に応じて様々な商品券を配布するキャンペーンを行っています。銀行や証券会社を選ぶ際は、単にお土産を追うのではなく、自分で運用できる商品の種類や手数料構造を 꼼꼼に比較検討する必要があります。ある金融機関では、AIベースの資産管理ツールを導入し、加入者が市場状況に合わせてファンドや債券に簡単に投資できるよう支援しています。自分に合った投資性向を診断し、適切なポートフォリオを構築することで、長期的に収益率を高めることができます。金融機関ごとに提供する税務相談や退職設計プログラムの質にも差があるため、退職後の計画まで考慮してメイン口座を開くことが有利です。周囲の知人の推薦や広告だけを信じて加入するのではなく、直接複数の金融機関のモバイルアプリを通じて手数料を比較する知恵が必要です。能動的に口座を管理する加入者ほど、退職後に手元に残る資産の規模が変わってきます。
金融機関別の手数料と投資商品ラインナップを比較し、AI管理ツールなどを活用して資産を能動的に運用すべきです。
6. 成功した退職生活のための実践戦略
安定した老後を迎えたいなら、今すぐ自分の年金口座の状況を点検し、不足している拠出額を埋めていく行動が必要です。毎月固定で出ていく支出の一部を切り出し、個人型退職年金への自動振替を設定するだけでも、未来のための確かな盾を作ることになります。今後、高齢化社会がさらに深刻化するにつれ、自ら準備する年金の重要性はますます高まり、税制優遇というインセンティブを積極的に活用すべきです。今日学んだ税額控除限度額と年金受給戦略を基に、来年の年末調整では他者よりも多くの還付金を受け取れることを願います。最初は複雑で難しく感じられるかもしれませんが、小さな実践が積み重なり老後の豊かさを決定づけるという事実を忘れないでください。今すぐモバイルアプリを開き、自分の拠出限度額と運用商品を確認し、今日から節税投資を始めてみましょう。
継続的な自動振替と徹底した口座管理が、成功した退職生活と豊かな老後資金を完成させます。
よくある質問
=