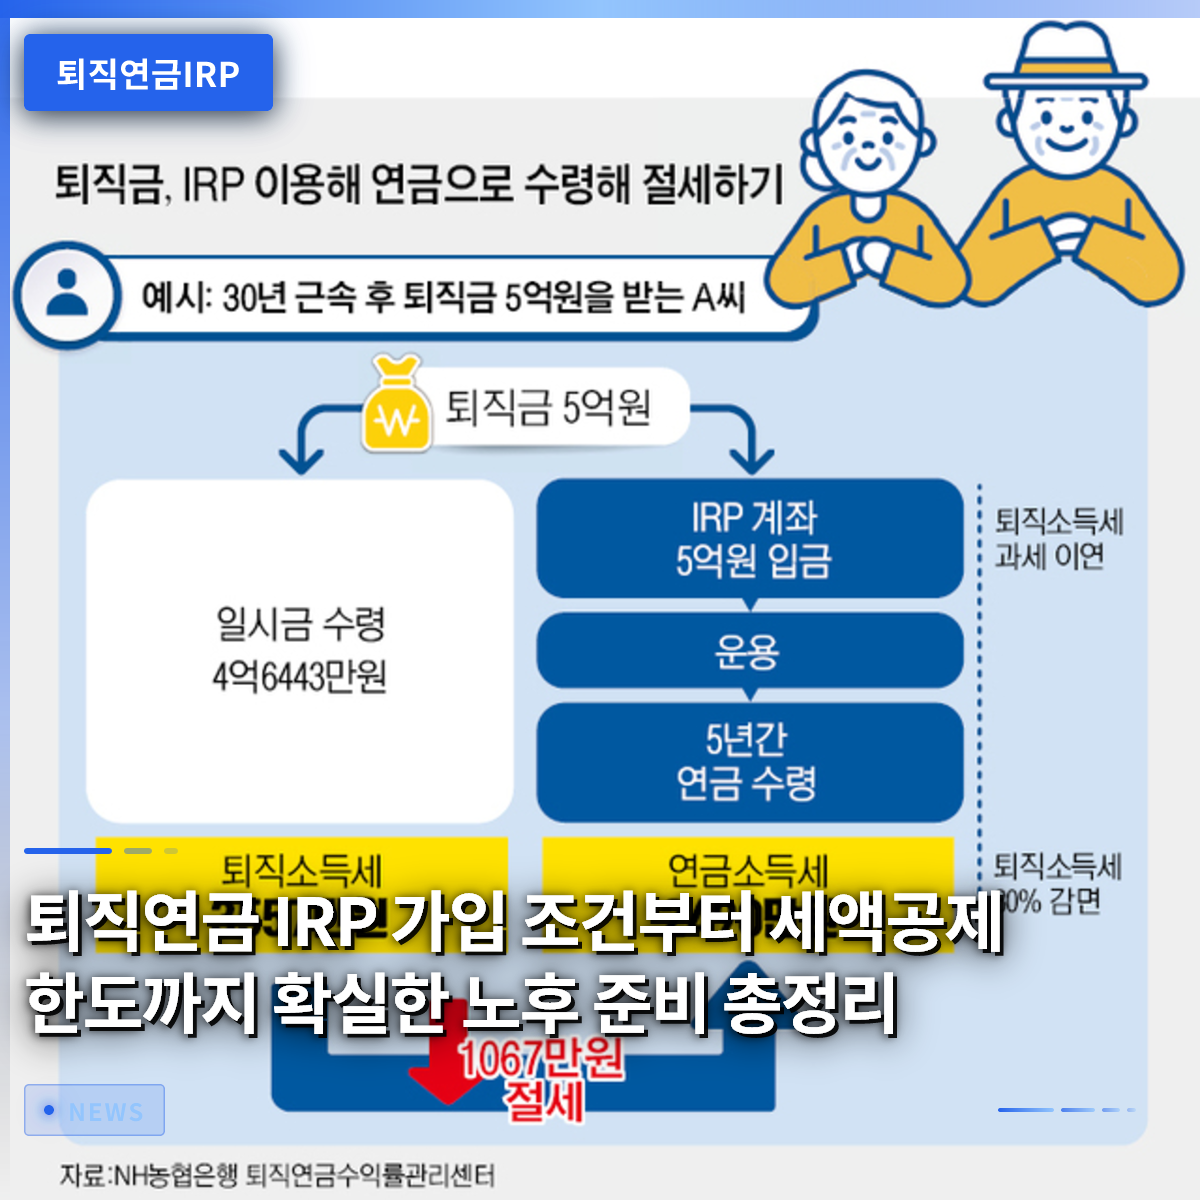
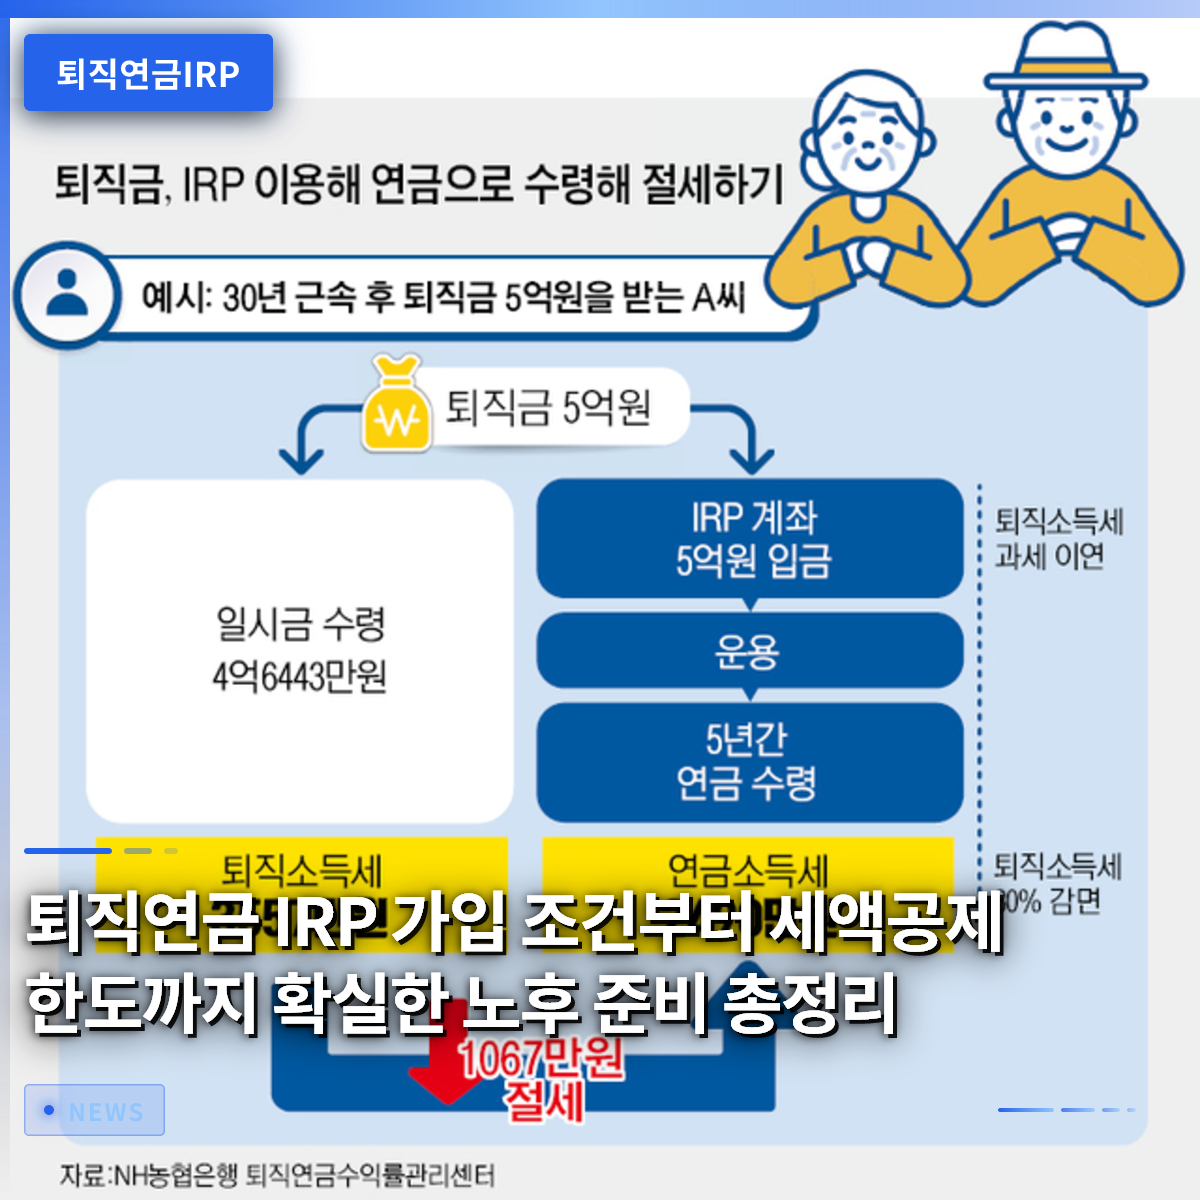
まだ退職年金IRP口座を作っていないなら、毎年の年末調整で数十万ウォンに達する税金還付の機会をそのまま逃していることになります。会社員や所得のある自営業なら誰でも加入できるこの個人型口座は、老後を確実に守りながら、現在の税負担を劇的に軽減してくれる必須の資産形成手段です。周囲の同僚が年末調整で税金の負担を避け、むしろかなりの金額を還付されている裏技を羨む必要は全くありません。実際に毎年コツコツと拠出すれば、退職資産を増やすと同時に、大きな税額控除の恩恵も同時に受け取ることができます。この記事では、IRP口座の正確な加入条件から上限、効果的な資産運用のヒントまで、誰でも簡単に理解できるよう詳しく解説します。
=
退職年金IRPの加入条件から税額控除の上限まで、確実な老後準備を総まとめ
1. 退職年金IRPとは何か

個人型退職年金(IRP)とは、労働者が転職したり退職したりした際に受け取る退職金を一つの口座に集めて、老後資金として管理できる 맞춤형口座です。会社が毎月積み立てる退職年金に加え、加入者が自ら資金を追加拠出することで、より豊かな退職資産を作れるという利点があります。以前は主に会社員だけのものと思われていましたが、現在は所得のある自営業やフリーランサーも加入できるよう門戸が広げられました。会社勤めをして退職する場合は、退職金を必ずこの口座に移管しなければなりませんので、事前に開設方法を知っておくのが 좋습니다。単にお金を預ける金庫ではなく、株式や債券、ファンドなど多様な金融商品に投資して収益を追求できる積極的な資産管理ツールです。
多様な金融機関を通じて簡単に加入でき、自分の投資性向に合わせて元本保証型商品から実績分配型商品まで自由に選べます。会社員のキムさんは、以前の職場で受け取った退職金を放置していたが、遅まきながらIRP口座に移管し、本格的な資産運用を開始しました。このように放置されがちな退職金を一か所に集めて体系的に管理すれば、退職後の生活をより安定して設計できます。複雑な金融知識がなくても、専門家の助けや銀行窓口の案内を受けて、自分の年齢や性向に合ったポートフォリオを構築すれば大丈夫です。会社生活の中で生じるちょっとした余剰資金も、こまめにこの口座に入れておけば、長期的に複利効果を享受できます。
IRPは、退職金を一か所に集め、個人が追加で資金を拠出して老後に備える個人 맞춤형年金口座です。
2. 加入条件と誰でも享受できる特典

給与所得や事業所得があるすべての就業者や自営業なら、年齢に関係なく誰でもIRP口座を開設し、加入できます。以前は正規雇用労働者中心に加入資格が制限されていましたが、制度の改善を経て、所得が発生する経済活動人口のほとんどがハードルを越えられるようになりました。たとえ会社が退職年金を導入していない中小企業の労働者や短期労働者でも、自発的に加入して税制上の恩恵を受けられます。毎月一定の金額をコツコツと拠出できる余裕があれば、所得水準に関係なく誰でも未来のための確かな盾を確保することになります。
加入資格がこれほど広いため、社会人デビューしたばかりの人から退職を目前にした中高年層まで、幅広く活用されている代表的な金融商品として定着しました。フリーランサーとして働くパクさんは、定期的な給与はありませんが、余裕が生まれるたびに自由に資金を拠出しながら未来を準備しています。このように厳しくない加入条件のおかげで、多くの人が参入障壁なく老後準備の第一歩を踏み出しています。自分の所得を証明できれば、スマートフォンアプリを通じて店舗を訪れずに数分で口座を開設できます。したがって、まだ口座を作っていないなら、今日すぐにモバイルアプリを開き、資格要件を確認して開設を完了するのが賢明です。
所得のある労働者や自営業なら誰でも加入でき、モバイルでも簡単に口座を開設できます。
3. 年末調整の税額控除上限と還付金の計算

年末調整シーズンごとに会社員から大きな注目を集める理由は、年間最大拠出額に対して付与される破格の税額控除特典にあります。年金貯蓄とIRP口座を合算して、年間最大900万ウォンまでの拠出額について税額控除を受けられるため、まさに必須の資産形成商品とされています。総給与が5,500万ウォン以下の労働者なら、16.5%という高い控除率が適用され、最大148万5,000ウォンまで税金が還付されます。総給与が5,500万ウォンを超えても、13.2%の控除率が適用され、最大118万8,000ウォンというかなりの金額が還付されます。
13ヶ月目の給与をたっぷり受け取りたいなら、毎月コツコツとお金を貯めて年末までに900万ウォンの上限を埋めることが最も確実な戦略です。会社員のイさんは、昨年勤勉にお金を拠出したおかげで、年末調整で100万ウォンを超える還付金を受け取り、大喜びした記憶があります。銀行の定期預金に単純にお金を預けておくこととは比べものにならないほど高い節税効果を楽しめるため、資産管理の必須コースです。税金の還付額を再び再投資の財源として活用すれば、資産が増えるスピードをさらに速く引き上げることができます。毎年拠出上限を満額にすることだけで、会社員の平均月給の相当部分を節約するのと同じ効果が出ます。
年金貯蓄と合算して年最大900万ウォンまで拠出でき、最大16.5%の税額控除特典を享受します。
4. 安全で効果的な資産運用方法
口座を開設し、お金を拠出することと同じくらい重要なプロセスが、どの金融商品に資金を配分して運用するかという問題です。IRP口座内では、安全資産を必ず30%以上義務的に含めなければならず、残りの70%は株式型ファンドや上場指数ファンド(ETF)などに投資できます。元本損失を極端に避けたい安定志向の投資家なら、定期預金や債券型商品を主体にポートフォリオを組み、コツコツと利子を集めることができます。一方、若い年齢であるほど、長期投資の複利効果を信じ、株式の比率を高めて積極的に収益率を追求する戦略が有利です。
最近では、人工知能技術を活用して自動的に資産をチェックし、リバランスを支援する便利な管理ツールも次々と登場しています。金融知識が不足している社会人デビューしたばかりの人でも、こうした自動管理システムを活用すれば、市場状況に合わせて自動的にポートフォリオを調整できます。株価下落期やインフレ期に能動的に対応できるよう、多様な資産を適切に混ぜておくことが、長期収益率の防衛に鍵となります。無条件に他人が良しとしている商品を追いかけるのではなく、自分の退職時期と耐えられるリスク水準を正確に把握する必要があります。定期的に口座の状態を確認し、専門家の助言を参考にしながら、資産配分比率を少しずつ修正していく努力が必要です。
安全資産とリスク資産の比率を、自分の投資性向に合わせて適切に配分し、定期的に管理する必要があります。
5. 中途解約時の注意点と不利益
老後資金を目的に作った口座であるため、中途で解約したりお金を引き出したりする場合は、思っている以上に大きな金銭的代償を払う可能性があります。やむを得ず契約を解約した場合、これまで受けてきた税額控除特典の金額と運用収益に対して、その他所得税16.5%が一括で課税されます。税金を節約するために加入した商品なのに、急な資金が必要だからと安易に解約してしまい、逆に税金の負担に苦しめられ、元本まで減るという失敗を犯す可能性があります。家賃保証金を増額したり、突然大きな医療費が発生したりするなど、法的に認められている例外的な事由でない限り、できるだけ維持するのが得策です。
実際に多くの会社員が、目の前の急な出費に対応するために口座を解約した結果、年末調整で税金を返還する事態(税額控除の取り消し)を経験し、深く後悔しています。したがって、口座に入れるお金は、少なくとも退職時点までは絶対に使わないという気持ちで、余剰資金の範囲内でしか拠出すべきではありません。もし予想外の支出が発生した場合は、解約よりも、関連法令で許可されている担保貸付や一部引き出し制度をまず調べるのが賢明です。制度を正確に理解せずに安易に解約ボタンを押すと、これまで積み重ねてきた節税効果が一瞬で水泡に帰します。未来の自分のための確かな貯金箱という考えで、長期的な視点を持ち、最後まで維持する忍耐強さが必要です。
中途解約の場合、これまで受けた税額控除特典を返還しなければならないため、退職まで維持することが重要です。
6. 成功した退職準備のための提言
退職年金IRPは、単なる貯蓄商品を超越し、超高齢化時代における必須の老後の生命線であり、最も強力な節税の武器です。目の前の年末調整の還付金に満足するだけでなく、退職後の数十年間にわたる安定したキャッシュフローの創出に集中すべきです。毎年継続的な拠出を実践し、市場状況に揺らがない合理的な資産配分戦略を維持すれば、確かな退職生活が待っています。今日学んだ内容を基に、自分の所得と支出構造を見直し、今すぐ口座開設と追加拠出を計画してみてください。未来の豊かな生活は、徹底的な準備と小さな実践が積み重なって初めて完成するという事実を、決して忘れてはいけません。
今後も金融環境の変化に合わせて、多様な年金関連制度がより便利に改善されるものと期待されています。変化するトレンドに素早く適応し、自分に最も有利な方法を見つけて実行する人が、結局のところ老後の勝者になります。今この瞬間もまだ迷っているなら、貴重な税金特典と資産増殖の機会がますます遠ざかっていることを銘記してください。今日からすぐに月次拠出額を設定し、定期的な資産チェックを開始して、成功した退職に向けた力強い飛躍を始めましょう。
IRPは老後と節税を同時に掴む必須ツールなので、今すぐ計画を立てて実践すべきです。
よくある質問
=