年金積立口座は、毎年確定申告のシーズンにサラリーマンが「13ヶ月目の給料」を確実に手に入れるために必ず加入すべき必須の金融商品です。目の前の現金支出が惜しく感じられるかもしれませんが、税額控除の恩恵が非常に強力なため、長期的な資産形成に大きく役立ちます。最近では、多くの金融会社が顧客向けに様々なイベントを開催しており、AIを活用した資産管理技術の導入により、口座管理も格段に楽になりました。多くの人が、税額控除の限度額を埋める過程で、ファンドや上場投資信託(ETF)をどのように構成すればよいか悩みに陥りがちです。この記事では、年金積立口座の基本コンセプトから効果的な資産配分戦略、そして税金を節約する実践的なコツまで詳しく解説します。読者の皆さんが日常で簡単に実践できる現実的な方法を一つずつ丁寧にお伝えしますので、最後までお付き合いください。
=
年金積立口座の税額控除限度額とコツで老後資金を準備する方法
1. 年金積立口座の基本コンセプトと税額控除の恩恵

年金積立口座は、韓国の国民であれば誰でも加入できる代表的な節税商品であり、老後対策と節税を同時に実現できるのが大きなメリットです。毎年拠出する金額に対して一定の割合で税額控除を受けられるため、サラリーマンの間ではすでに必須の加入項目として定着しています。総給与額に応じて控除率が異なり、年間拠出限度額内で最大限に拠出することが、年末の確定申告での還付金を最大化する近道です。周囲の同僚が昨年、年金積立を通じて数十万ウォンを還付されたという話を聞いたとしたら、まさにこの税額控除の魔法のお陰です。単に税金を節約するだけでなく、口座内で商品を運用している間に発生する利子や配当所得に対して、税をその場で徴収せず、年金受給時まで先延ばしにしてくれる課税繰延べの恩恵も享受できます。繰延べられた税金は複利効果を得ながら膨らんでいくため、時間が経つほど資産増額に大きな差を生み出します。例えば、毎年一定額をコツコツ積み立て、そのお金で配当を出している上場投資信託を買い集めれば、再投資の過程で税控除なしで完全な複利効果を得ることができます。したがって、社会人になったばかりの新入社員から、退職を控えた中高年層まで、誰でもこの口座を積極的に活用しなければ後悔することになります。
年金積立口座は、強力な税額控除と課税繰延べの恩恵を通じて、老後資金を効率的に蓄えるための必須金融商品です。
2. 個人型退職年金口座との違いと連携活用

年金積立口座とよく一緒に言及される個人型退職年金口座は、性質は似ていますが、加入対象や詳細な規定においていくつかの違いが見られます。年金積立口座は収入のない主婦や学生でも加入できますが、個人型退職年金口座は収入のある労働者や自営業者を中心に加入資格が比較的厳格です。両口座を合算して年間最大拠出限度額まで税額控除を受けられるため、サラリーマンは通常、まず年金積立口座に資金を入れ、限度額に余裕があれば個人型退職年金口座に追加で拠出する戦略を取ります。実際、サラリーマンのキムさんは、年末の確定申告の期限が近づくと、両口座の拠出残高を確認し、不足分を埋めるのに忙しい時間を過ごしています。個人型退職年金口座には安全資産の義務比率が存在し、総積立金の一定割合以上を預金や債券型商品で埋めなければならないという特徴があります。一方、年金積立口座は相対的に資産運用の自由度が高く、株式型上場投資信託の比率を高く設定できます。したがって、自分の投資性向と退職時期を考慮し、両口座の比率を適切に調整する知恵が必要です。
年金積立口座と個人型退職年金口座を併用すると、税額控除の限度額を最大化し、投資の自由度を高めることができます。
3. 口座内で運用する上場投資信託の整理と管理
口座内で様々な上場投資信託を無分別に買い集めると、後でポートフォリオを管理するのが非常に困難になり、収益率の管理も疎かになりがちです。実際に、ある投資家は年金積立と個人型退職年金口座を合わせて実に16本以上の上場投資信託を抱え込み、後になって整理するのに苦労したという話もあります。重複する性質の商品が多すぎると、市場が下落した際に対応しにくくなるため、半数以下に大胆に数を減らす整理作業が必ず必要です。口座内で商品を売却し、他の商品を購入する過程では、一般口座とは異なり、売買差益に対する税金がすぐに課されません。この点を活用し、収益率が低調な商品や戦略が重複する商品を大胆に整理し、配当傾向が優れたコア銘柄を中心にポートフォリオを圧縮するのが賢明です。毎月受け取る配当金で再び優良な上場投資信託を買い集めるプロセスを繰り返せば、時間が経つほど口座の体質がより強固になります。定期的な点検を通じて不要な銘柄を絞り込み、資産の効率性を高める努力が、成功した老後投資の鍵です。
年金口座内の数多くの上場投資信託のうち、重複する銘柄を整理し、優良なコア銘柄中心に圧縮することで、効率的な管理が可能になります。
4. 年金受給年齢と条件、および税制上のメリット
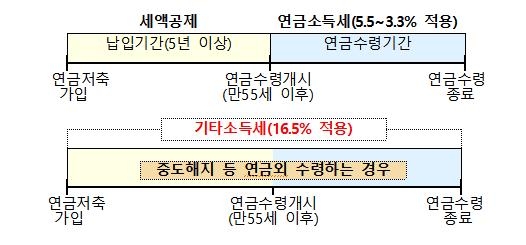
頑張って蓄えた老後資金をいよいよ引き出して使う時期が来ると、年齢に応じて適用される年金所得税率が異なる点を必ず覚えておかなければなりません。一般的な年金開始要件は満55歳以上であり、口座開設から5年以上経過している必要があります。受給時の年齢が高くなるほど、国家が適用する税率は徐々に低くなるため、資金に余裕がある場合は、受給時期を調整することも良い節税戦略です。地方所得税を含め、満55歳から満69歳の間には比較的低い税率が適用され、年齢が高くなるとさらに税率が下がります。周囲の知人の中には、この制度を正確に知らず、退職直後にまとめて大金を引き出したら莫大な税金の弾丸を浴び、後になって後悔するケースもよく見られます。年間受給額が一定の限度額を超えると、総合所得税に合算される可能性があるため、毎年受け取る金額を適切に分散する計画を立てる必要があります。徹底的な受給期間の設計を通じて税金を最小化し、退職後のキャッシュフローを安定して維持することが、退職設計の完成です。
年金受給は満55歳以降、5年経過時に可能であり、年齢が高くなるほど低い税率が適用されるため、期間を分散するのが有利です。
5. デジタル資産管理技術と最新金融サービスの活用
最近、金融業界ではAI技術に基づくファンド管理サービスや、カスタマイズされた節税ガイドシステムが次々と登場しています。銀行の営業店に直接足を運ぶことなく、スマートフォンアプリを通じて自分の資産状況を診断し、不要に放置されている商品を点検できる環境が整いました。ただし、一部の税制優遇が適用される口座内の商品は、自動点検の対象から除外される場合があるため、注意深く確認する必要があります。サラリーマンのパクさんは、最近発売されたAIファンド管理機能を活用し、自分の投資ポートフォリオを一目で把握し、適切な助言を得ました。このようにデジタルベースの資産管理ツールを積極的に活用すれば、忙しい日常の中でも簡単に退職資産を点検し、必要な措置を取ることができます。金融会社が提供する様々なイベントや割引特典をオマケとして受け取る楽しみも、見逃せない小さな喜びです。今後、技術がさらに発展することで、一般の個人投資家も専門家に見劣りしない精密な資産配分戦略を展開できるようになると予想されます。
最新のAIベースの資産管理サービスを活用すれば、忙しい日常の中でも年金口座を便利かつ効率的に管理できます。
6. 成功した老後準備のための実践的な行動指針
これまで見てきた年金積立口座の様々な利点と活用方法を実際の生活に適用するためには、具体的な実行計画が何よりも重要です。毎年確定申告のシーズンにだけ一時的な関心を持つのではなく、普段から給料日に一定額が自動的に引き落とされるように設定しておくのが望ましいです。資産価格が変動するたびに一喜一憂せず、黙々と優良な上場投資信託を積み立てていく姿勢が、長期投資成功の土台となります。退職専門家は、今後、税制優遇の重要性がさらに高まり、準備できた人とそうでない人の老後の生活の質は天と地ほどの差になると口を揃えています。今日すぐにスマートフォンを起動し、自分の年金口座の残高を確認し、今月の拠出額が十分かどうか点検してみるのはどうでしょうか。小さな実践が積み重なり、将来豊かで余裕のある退職生活を贈ってくれるでしょう。焦りを捨て、コツコツと積み立てていけば、誰でも確かな老後資産を完成させることができます。
継続的な自動積立と長期投資のマインドに基づき、今すぐ年金口座を点検し実践することが最も重要です。
よくある質問
=