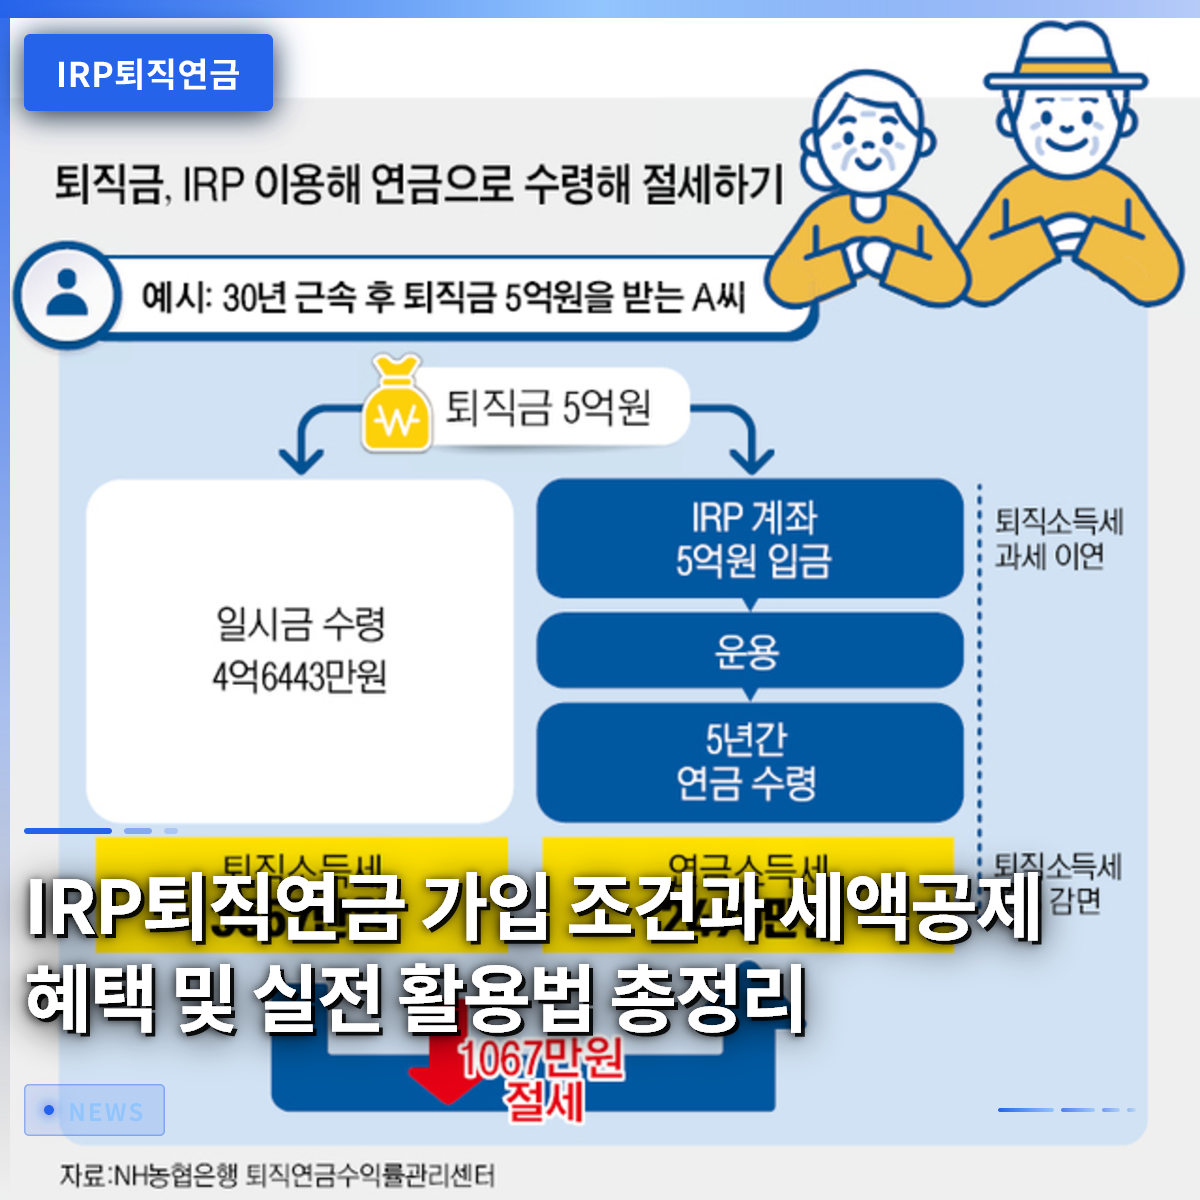
個人型退職年金口座は、会社員であれば誰もが注目すべき最も確実な節税手段であり、安定した老後資産を築くための窓口です。かつては単に会社が支給する退職金を保管しておくための場所程度に考えられていましたが、最近では会社員だけでなく自営業者も自発的に加入し、積極的に資産を増やそうとする傾向にあります。年末調整で税額控除のメリットを最大限に活用できるだけでなく、多様な投資商品を通じて物価上昇に備えられるからです。周囲で年末調整の還付金が数十万円も増えたという話を聞くたびに、自分も加入すべきか悩むものの、複雑な用語や条件 때문에先送りしてしまうことが多いものです。この記事では、口座の基本コンセプトから加入条件、税制優遇、そして実際に資産を増やす方法まで、非常にわかりやすく一つずつ解説していきます。これから一つずつ追っていただければ、皆さんの貴重な老後資産を守るための素晴らしい答えが見つかるでしょう。
=
IRP退職年金の加入条件、税額控除のメリット、実践的な活用方法まとめ
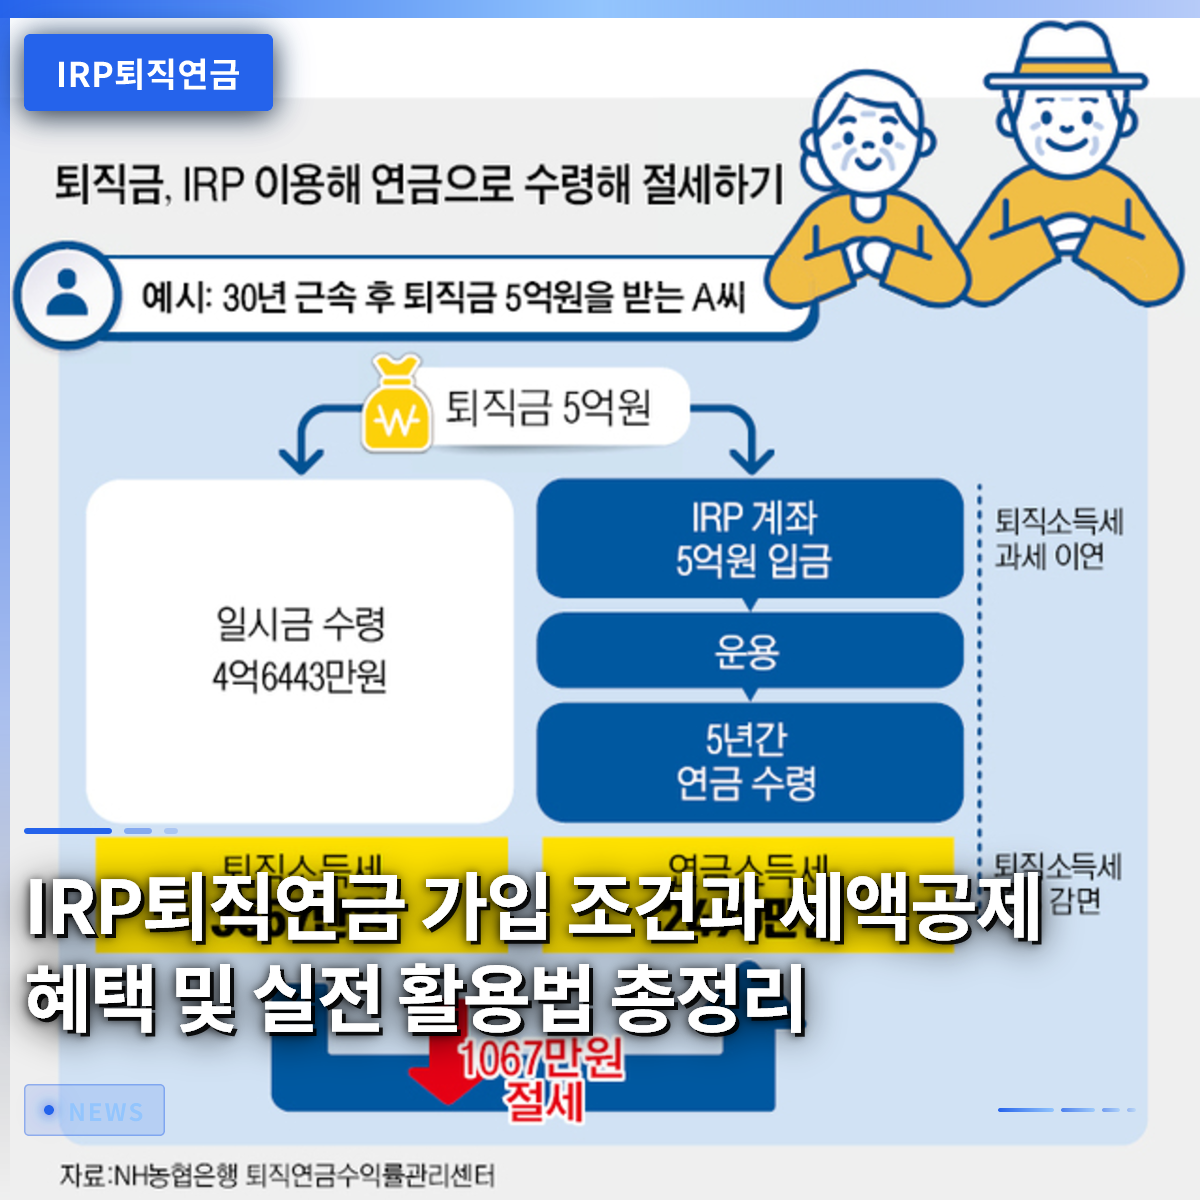
1. IRP退職年金の基本コンセプトと定義

個人型退職年金は、加入者が所得を得ている間に自主的に拠出したり、職場から受け取った退職給付金を積み立てたりして、退職後に年金として受け取る包括的な退職準備口座です。職場を退職する際に受け取る退職金を安全に引き継ぐだけでなく、個人が余剰資金を追加で拠出することで複利効果を享受できるという利点があります。単純な貯蓄商品とは異なり、株式型商品や上場指数ファンドなどのリスク資産にも一定の比率で投資が可能であり、収益性を高めることができます。例えば、毎月一定額を自動振替で貯蓄しながら、同時に税制優遇も受けられるため、一石二鳥の効果を得られます。多くの人は単に 묶われているお金だと思いがちですが、自身の投資スタイルに応じて安定型から積極投資型まで、ポートフォリオを柔軟に構築できます。退職後の生活の質を決定づける重要な資金源であるため、若い頃から早めに興味を持ち準備する姿勢が何よりも重要です。過去とは異なり、現在は所得のあるすべての就業者や自営業者まで加入対象が大幅に拡大され、誰もが享受できる普遍的な退職準備手段として定着しました。会社員時代にコツコツと貯めた資産が、退職後の老後生活費を支える頼もしい支柱となるため、今すぐ口座の性質を理解することが賢明です。
IRP退職年金は、退職給付金を安全に守りつつ、追加拠出を通じて老後資金を自ら増やしていく包括的な退職準備口座です。
2. 加入条件と誰もが知るべき対象者範囲

所得が発生するすべての経済活動人口であれば、会社員や公務員だけでなく、自営業者やフリーランサーも誰でも自由に加入する資格が与えられます。過去には会社で退職年金制度に加入した労働者や一定の所得がある人に限定されていましたが、制度の改善により門戸がぐっと広がりました。フリーランサーとして働き、3.3%の事業所得税が源泉徴収される方々も、所得証明が可能であればいつでも近くの金融機関を通じて口座を開設できます。専業主婦や無所得者の場合は、所得がないため加入が制限されたり、税額控除のメリットを受けにくくなったりするため、まず自身の所得発生有無を確認する必要があります。頻繁に転職する方々の場合、以前の職場で発生した退職金を必ずこの口座に受け取らなければ、課税繰延べのメリットを完全に享受できません。周囲の知人の中には、フリーランサーという理由でこのようなメリットを逃しているケースが非常に多いですが、所得金額証明書一枚あれば誰でも加入の門を叩くことができます。したがって、現在所得を得ている経済活動人口に該当する場合は、先延ばしにせず、今すぐ加入条件を確認するのが得策です。
所得のある労働者、自営業者、フリーランサーは誰でも加入でき、転職時の退職金管理にも不可欠です。
3. 税額控除のメリットと年末調整による節税効果

年末調整の時期が近づくと、会社員にとって最大の関心事は間違いなく税金を還付してもらう節税戦略であり、その中心には常にこの口座が据えられています。年間拠出額に対して一定の割合で税額控除を受けられるため、会社員にとっては選択肢ではなく必須とされる金融商品です。年間最大拠出限度額内で、控除率に応じて数十万円から最大100万円を超える金額を還付してもらえるため、実質的な収益率を大幅に向上させます。例えば、年間一定額を拠出した場合、適用される控除率に応じて、毎年支払った税金の相当部分を還付され、再投資の原資として活用できます。年金貯蓄口座との拠出限度額を合算して管理するため、自身の年間総給与額に合わせて最適な拠出額を設定する知恵が必要です。税額控除のメリットを完全に享受するためには、毎年12月末までに拠出を完了する必要があり、自動振替を通じて毎月コツコツと分割拠出するのが負担を軽減する方法です。こうして還付された金額を再び貯蓄や投資に活用すれば、複利効果を最大化し、退職時にさらに大きな資産に成長する喜びを味わえます。
年間拠出額に対する税額控除のメリットにより、毎年行われる年末調整で強力な節税効果を発揮できます。
4. 安全に資産を増やす実践的な投資ノウハウ
口座に眠っている貴重な資産を単に預金利回り商品だけに放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下する可能性があります。安全資産とリスク資産の法定投資比率を遵守しつつ、上場指数ファンドや実績分配型ファンドを積極的に活用することが、成功した資産管理の鍵です。株式型資産は最大70%まで組み入れることができるため、優良な指数追随商品や配当性向が高い商品に分散投資する戦略が推奨されます。同僚のAさんは、毎月積立方式で国内外の代表的な指数商品に分割投資した結果、預金金利よりもはるかに高い収益率を記録しており、満足しています。自動的に設定された周期に従って資産を再配分するデフォルトオプション制度を活用すれば、忙しい日常の中でも専門的な資産管理を受ける効果を得られます。市場が下落してもコツコツと数量を積み重ねていく積立投資方式を適用すれば、平均取得単価を下げ、今後の上昇相場での大きな収益を期待できます。
預金だけに留まらず、上場指数ファンドなどのリスク資産比率を適切に活用して収益率を高める必要があります。
5. 中途解約条件とやむを得ない例外状況への対処法
老後のために長期間維持すべき口座ですが、人生を送る中で急なまとまったお金が必要な危機的状況が発生することは避けられないため、中途解約制度を知っておく必要があります。原則的には退職年齢になるまで解約はできませんが、無住宅者の住宅購入や借家保証金の解約などの事由には例外が認められています。また、本人や扶養家族が6ヶ月以上の長期治療が必要な医療費を負担する場合にも、法的に中途解約の道が開かれています。破産宣告や個人再生手続きに入った場合にも、一定の条件のもとで資金を引き出し、緊急事態に対処する手段として活用できます。ただし、中途解約を行うと、これまで受けていた税制優遇を返還しなければならない場合や、雑所得課税が課せられる可能性があるため、本当にやむを得ない状況でのみ慎重に決定すべきです。周囲では、単に資金が不足しているという理由で無理に解約を試みて、税金の弾丸を食らうケースをしばしば見かけるため、特別な注意が必要です。
無住宅者の住宅購入や長期治療の医療費など、法律で定められた例外的な状況でのみ中途解約が可能です。
6. 成功した退職準備のための展望と読者の行動
100歳時代が現実となった今、安定したキャッシュフローを作ることは、選択肢ではなく生存を左右する最も重要な課題として位置づけられています。今すぐ少額でも毎月コツコツと拠出する習慣をつけることが、数十年後の豊かな老後を決定づける決定的な差を生み出します。金融会社が提供する多様な加入イベントを活用し、モバイルギフト券のような小さなメリットも受け取りながら、専門家の相談に乗ってもらうのも良いスタートです。これ以上先延ばしにせず、今日すぐに自身の所得状況を確認し、近くの金融機関のアプリを通じて口座開設を進めることをお勧めします。退職時期が近づいた際に、一時金ではなく年金形式で受け取れば、退職所得課税を大幅に軽減できるため、受け取り方法まで事前に計画する必要があります。今日始める小さな実践が、明日の経済的自由を贈る最も確実な投資になると確信しています。
退職後の安定した生活のために、今すぐ口座を開設し、継続的な拠出と投資を開始すべきです。
よくある質問
=