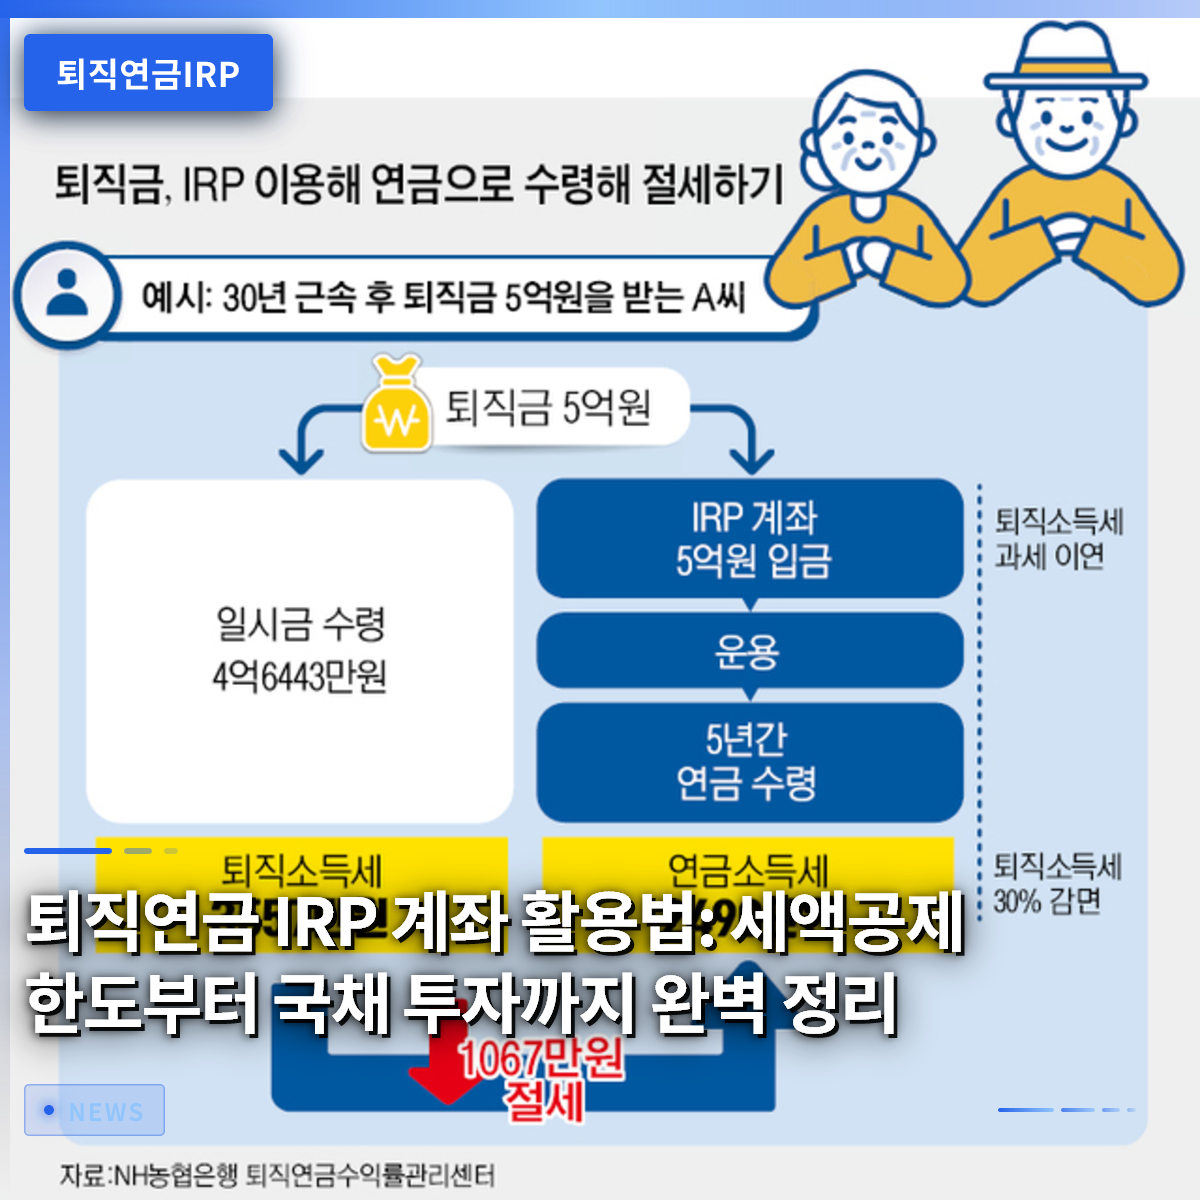
退職年金IRP口座を適切に活用すれば、毎年の年末調整で数十万円から数百万円に及ぶ税金の還付を受けながら、確実な老後資金も同時に準備できます。最近、証券会社や銀行のアプリ環境が整備され、サラリーマンが自ら商品を切り替えて管理するプロセスが非常に便利になりました。かつては退職金を単に眠らせておくお金と考える人が多かったものの、今はこの口座を積極的に運用して収益率を高めることが資産運用の基本戦略として定着しています。例えば、サラリーマンのキム係長は毎月安定して余剰資金を積み立て、年末調整の税額控除を確保すると同時に、変動の大きい相場でも安全な債券商品を組み合わせて資産を守っています。本記事では、税額控除限度額を最大限に活用するコツから最新の投資トレンドまで詳しく解説します。口座の構造を正確に理解し、自分の資産を安全に増やす具体的な方法について一緒に見ていきましょう。
=
退職年金IRP口座の活用法:税額控除限度額から国債投資まで完全ガイド
1. 退職年金IRPとは何か
 1. 退職年金IRPとは何か
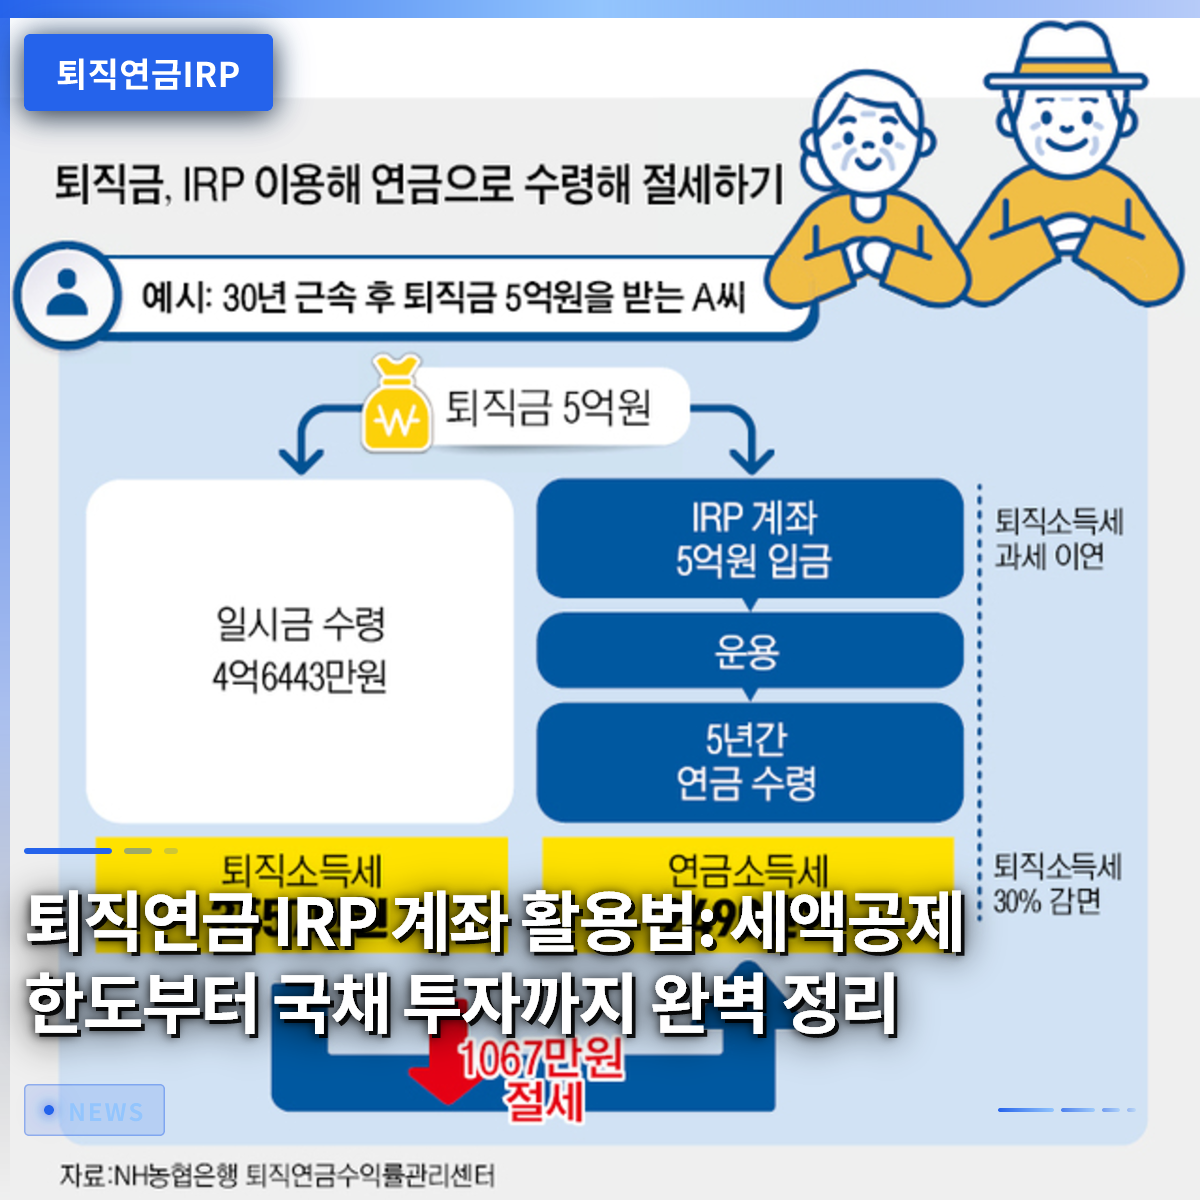
個人型退職年金と呼ばれるIRPは、サラリーマンが転職や退職時に受け取る一時金を自分の名義の口座に積み立て、55歳以降に年金として受け取れるように支援する制度です。かつては会社が指定した金融機関に資金が拘束されていましたが、現在は個人が直接金融会社を選び、自由に資産を運用できる環境が整いました。特にサラリーマンだけでなく、自営業者や公務員など、収入がある誰もが加入できる点が大きな利点です。周囲を見渡すと、会社が毎月拠出する確定拠出型(DC型)口座とは別に、自分で追加拠出を行い税制優遇を最大化するために活用するケースが多く見られます。この口座は単にお金を預ける貯蓄口座ではなく、株式、債券、上場指数ファンド(ETF)など多様な金融商品に投資できる総合的な資産管理窓口です。したがって、自分の投資性向と退職時期を考慮し、適切な商品を選ぶ知恵が必要です。自分が加入している商品のタイプが確定拠出型(DC型)か個人型(IRP)かを正確に把握し、後で資産を移管したり管理したりする際に誤りが生じないようにしましょう。金融会社が提供する統合年金ポータルやスマートフォンアプリを活用すれば、現在の積立額と運用状況を一目で簡単に確認できます。多くの人はまだ退職まで時間があると考えてこの口座を放置しがちですが、若い頃から継続的に管理した口座とそうでない口座では、退職時に大きな差が生まれます。毎月一定額を自動振替に設定しておけば、強制的に貯蓄する効果を得られ、サラリーマンの資産運用成功確率を大きく高めます。今すぐスマートフォンアプリを開いて自分の口座状態を確認し、どの商品に資金が入っているかチェックすることから始めてみてください。
💡 核心ポイント
IRPは、個人が自ら資産を運用し老後を準備するための必須口座です。
2. 年末調整の税額控除メリットを最大化する
 2. 年末調整の税額控除メリットを最大化する
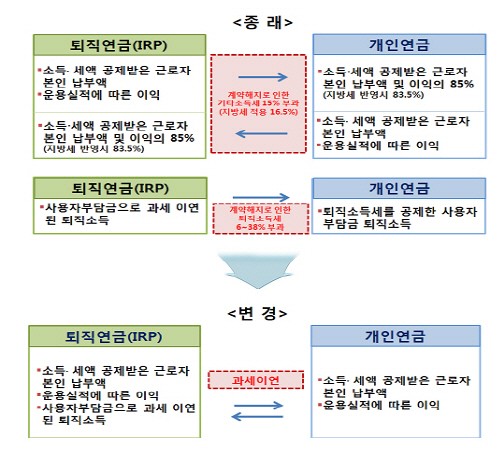
サラリーマンが退職年金IRP口座を必ず作らなければならない最も決定的な理由は、強力な年末調整の税額控除メリットにあります。年金貯蓄ファンドとIRPを合算すると、年間最大900万ウォンまで税額控除を受けられ、特にIRP単独でも最大900万ウォンまで限度額が適用されます。総給与が550万ウォン以下のサラリーマンであれば、控除率16.5%が適用され、最大148万5,000ウォンという大きな金額を税金の還付として受け取れます。総給与がそれ以上のサラリーマンでも、13.2%の控除率が適用され、最大118万8,000ウォンの節税効果を得られます。「13ヶ月目の給料」と呼ばれる年末調整でこれだけの現金を戻すことは、サラリーマンにとって非常に大きな財政的な活力になります。実際に、サラリーマンのパク課長は毎年年末が近づくと、不足している税額控除限度額を埋めるためにIRP口座に追加で入金する恒例行事を行っています。普段は余剰資金が不足していると感じますが、還付される税金を計算すると、実質的にこれ以上の収益率を上げている 셈であり、絶対に手放せない資産運用手段だと述べています。ただし注意すべき点は、税額控除を受けた金額と運用収益は、後に年金として受給する際に年金所得税が課されるため、退職後のキャッシュフロー設計時に一緒に考慮する必要があります。無条件に限度額を埋めるのではなく、自分の収入水準と将来のキャッシュフローを慎重に検討し、毎月の拠出額を合理的に決定することが賢明です。税金を節約し、老後資金も積み立てる二重のメリットを得られる唯一無二の制度が、まさにこの口座です。
💡 核心ポイント
IRPは年間最大900万ウォンの拠出で、お得な税額控除還付をもたらします。
3. 元本保証商品から実績分配型までの運用方法
 3. 元本保証商品から実績分配型までの運用方法
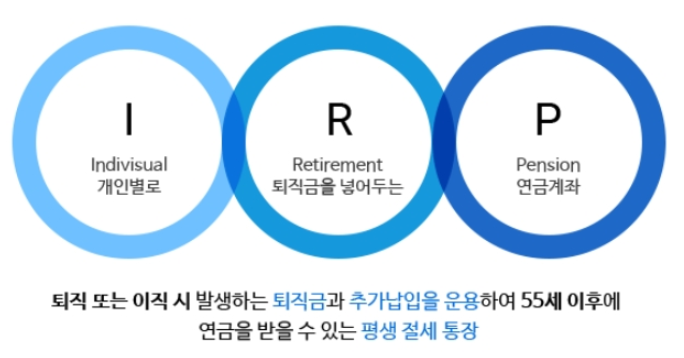
IRP口座内には、預金や貯蓄のような安全な元本保証型商品から、株式型のETFのような攻撃的な実績分配型商品まで、多様な商品を組み込むことができます。投資資産の比率は、安全資産が必ず30%以上含まれる必要があり、残りの70%の限度内で株式型商品に積極的に投資する戦略が一般的です。最近では市場変動が大きくなるにつれ、株価下落時でも損失を防げる多様な構造の商品が 출시され、投資家の選択肢が広がりました。例えば、50歳以上の加入者を対象に、一定期間経過後に安定して年金を受け取れる保証型の実績分配商品も人気を集めています。このように、自分の年齢と退職までの残り期間に合わせて、資産配分比率を定期的にチェックし調整するプロセスが不可欠です。社会人経験の浅いイ係長は、退職まで時間があるため、変動を少し許容しても収益率の高い株式型ETFを中心に70%を充てました。一方、退職間近の親世代は、元本が保証される預金や安定型債券の比率を高めて、資産を守ることに全力を注いでいます。金融会社が提供する自動資産配分サービスを利用すれば、市場状況に合わせてポートフォリオを自動的に定期的に変更してくれるため、忙しいサラリーマンにとって大きな助けになります。一つ心に留めておくべき点は、収益率だけを追い求めて退職時期間近に大きな損失を被ると回復が困難だという事実です。したがって、安全資産とリスク資産の黄金比率を自ら見つけ出し、継続的に維持することが、長期レースで勝利する秘訣です。
💡 核心ポイント
安全資産とリスク資産の比率を適切に調整し、オーダーメイドのポートフォリオを構築する必要があります。
4. 個人投資用国債と最新の投資トレンド
最近、個人投資用国債が退職年金IRP口座でも取引可能になり、安全資産を好む投資家の中で爆発的な反応を得ています。政府が発行する国債に直接投資することで安定性を確保しつつ、満期まで保有すれば付加金利を受け取れるため、魅力的な代替手段として台頭しました。実際に今年の秋の初回申込時には、目標金額を大きく上回る巨額の資金が殺到し、国債投資の人気を実感させました。従来は通常の証券口座でのみ購入可能でしたが、年金口座経由でもアクセス可能になり、節税メリットと安全性を同時に確保しようとする賢い投資家が大量に流入しました。10年物や20年物などの長期国債を年金口座に組み込めば、退職時点まで長期的に資産を安定して運用できます。サラリーマンのチェ氏は、変動の激しい株式市場の代わりに、比較的安定的かつ確実な利子を受け取れる国債を年金口座に組み込むことに決定しました。株価下落へのストレスなく、安心して長期投資を続けられる点から、同僚のサラリーマンに積極的に推奨しています。このように、金融市場の変化に伴い新たに開かれる投資商品を素早く把握し、自分の口座に適用する能力が、現代のサラリーマンにとって必須となりました。国債以外にも、米国代表指数を追跡する多様な配当型商品やカバードコール商品が、年金口座内の長期資金を集める主要な牽引役を果たしています。多様な投資ツールを適切に活用し、退職資金の規模を拡大していくことが、成功した老後準備の核心です。
💡 核心ポイント
IRP口座への個人投資用国債の導入により、安全資産の選択肢がさらに広がりました。
5. デフォルトオプションの活用と口座切り替えのコツ
既存の退職年金の収益率が満足できない場合、他の金融会社へ口座を移す「切り替え」を検討できます。会社を移ったり金融機関を変更したりする際、既存の退職金をIRP口座に移管すると、税金をすぐに納めず課税を繰延べられるため非常に有利です。この際、加入している口座が確定拠出型(DC型)か個人型(IRP)かを明確に区別し、デフォルトオプション制度をどのように活用するか事前に確認する必要があります。デフォルトオプションとは、加入者が別途指示を出さなくても、事前に指定した商品で自動的に資産が運用される事前指定運用制度です。放置された資産が低金利状態で腐らないように、この制度を積極的に設定しておくことが収益率管理の近道です。周囲を見渡すと、数年間退職年金に一度も目を向けず、物価上昇率にも追いつかない低調な収益率を記録している残念なケースをよく見かけます。そのような場合は、スマートフォンアプリを通じて簡単に他の金融会社の条件を比較し、モバイルで簡単に口座移転できるサービスを利用すればよいです。証券会社ごとにシステムを大規模に刷新し、顧客が資産管理能力をより簡単に強化できるよう多様な利便機能を提供しています。自ら商品を選ぶ時間的余裕がない場合は、専門家が事前に設計したポートフォリオに基づくデフォルトオプション商品を選択して任せることも優れた方法です。自分の資金がどこでどのように増えているかを定期的に確認する小さな関心が、快適で豊かな老後を決定づけます。
退職年金IRP口座は、単なる節税口座ではなく、一生共にする確実な退職設計の羅針盤であり、核心的な資産管理プラットフォームです。目の前の税額控除メリットだけを見て加入するのではなく、55歳以降に直面する退職生活をイメージしながら、継続的に資産を積み立てる姿勢が必要です。市場が揺れるたびに一喜一憂し、口座を解約したり全額現金化したりするミスを犯せば、長期レースで絶対に完走できません。毎月一定の日に自動振替で積立金を拠出し、年に1〜2回ほどポートフォリオを落ち着いてチェックするルーティンを作ってみましょう。小さな習慣の違いが、10年後、20年後の自分の口座に記される資産総額を完全に変える可能性があります。今日この記事を読んだ後、すぐに自分の年金口座の状態を確認し、今年の税額控除限度額にまだどれくらい残っているかチェックしてみてください。