国民年金だけに頼って老後を準備していると、退職後の生活費不足で大きな困窮に陥る可能性があるため、今すぐ多層的な老後対策戦略を立てる必要があります。周囲を見渡すと、毎月の固定支出のために退職資金を別途貯めるのが難しいと嘆いている会社員が本当に多いです。しかし、スマホアプリや証券会社の取引画面を通じて自分の資産の流れを一目で把握し、少額でも継続的に拠出すれば、十分に堅固な未来を築くことができます。この記事では、国民年金の隙間を埋める個人年金貯蓄と確定拠出型退職年金の活用方法から、具体的な税額控除特典まで詳しく見ていきます。実際、多くの人が年末調整の時期に税金の負担を避けるために年金口座を積極的に活用しています。皆さんも今日から自分の資産状況に合った年金口座を隅々まで点検し、他の人よりも賢く老後を設計してみてください。
=
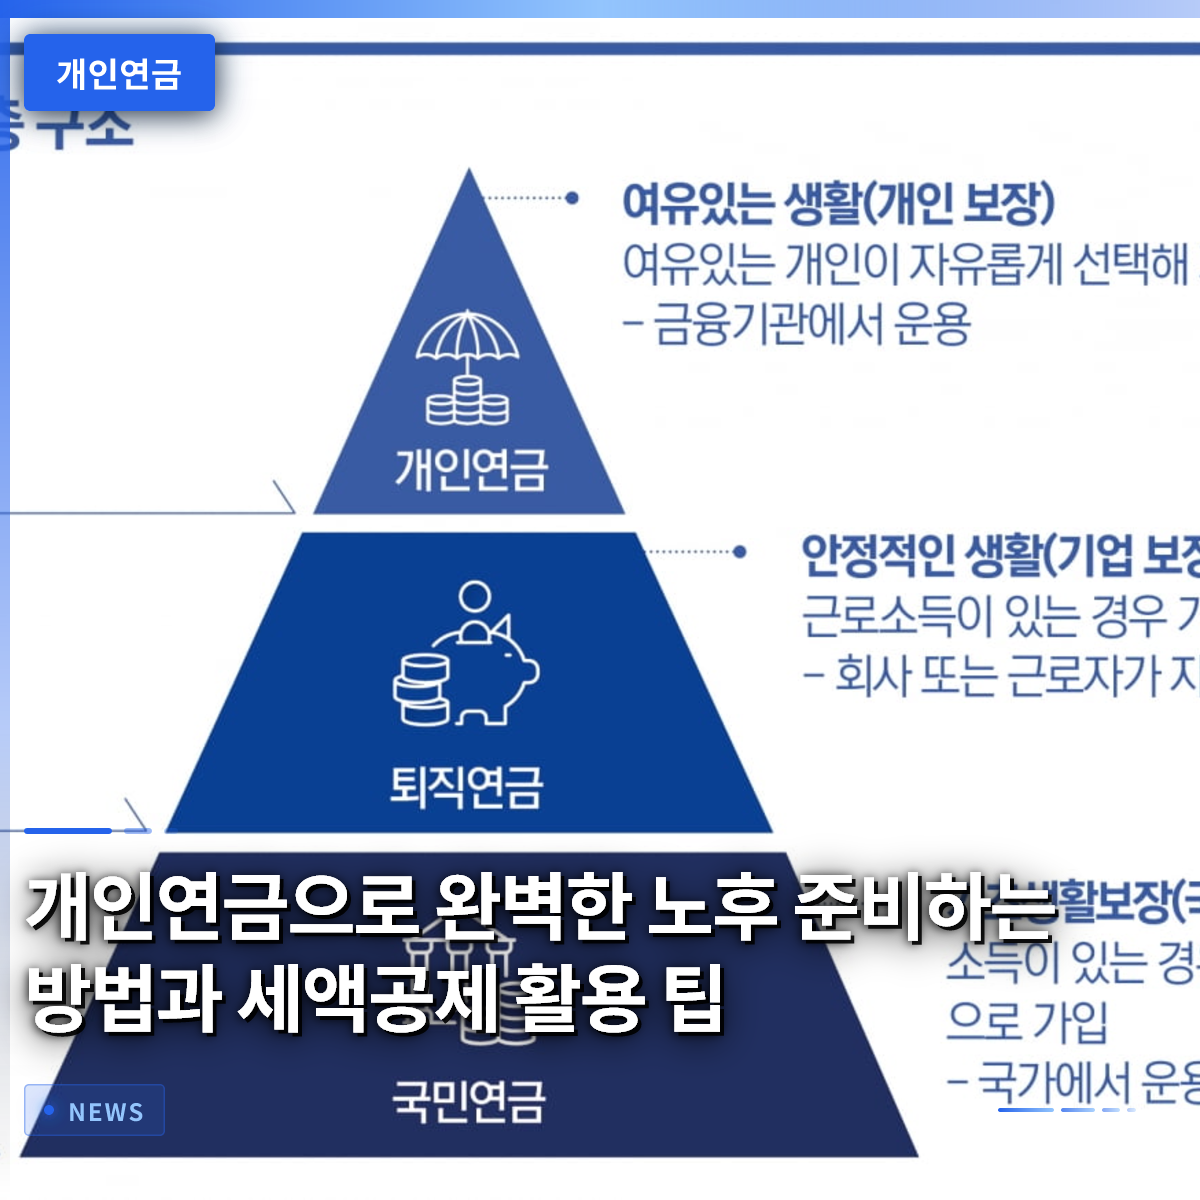
個人年金で完璧な老後準備をする方法と税額控除活用テクニック
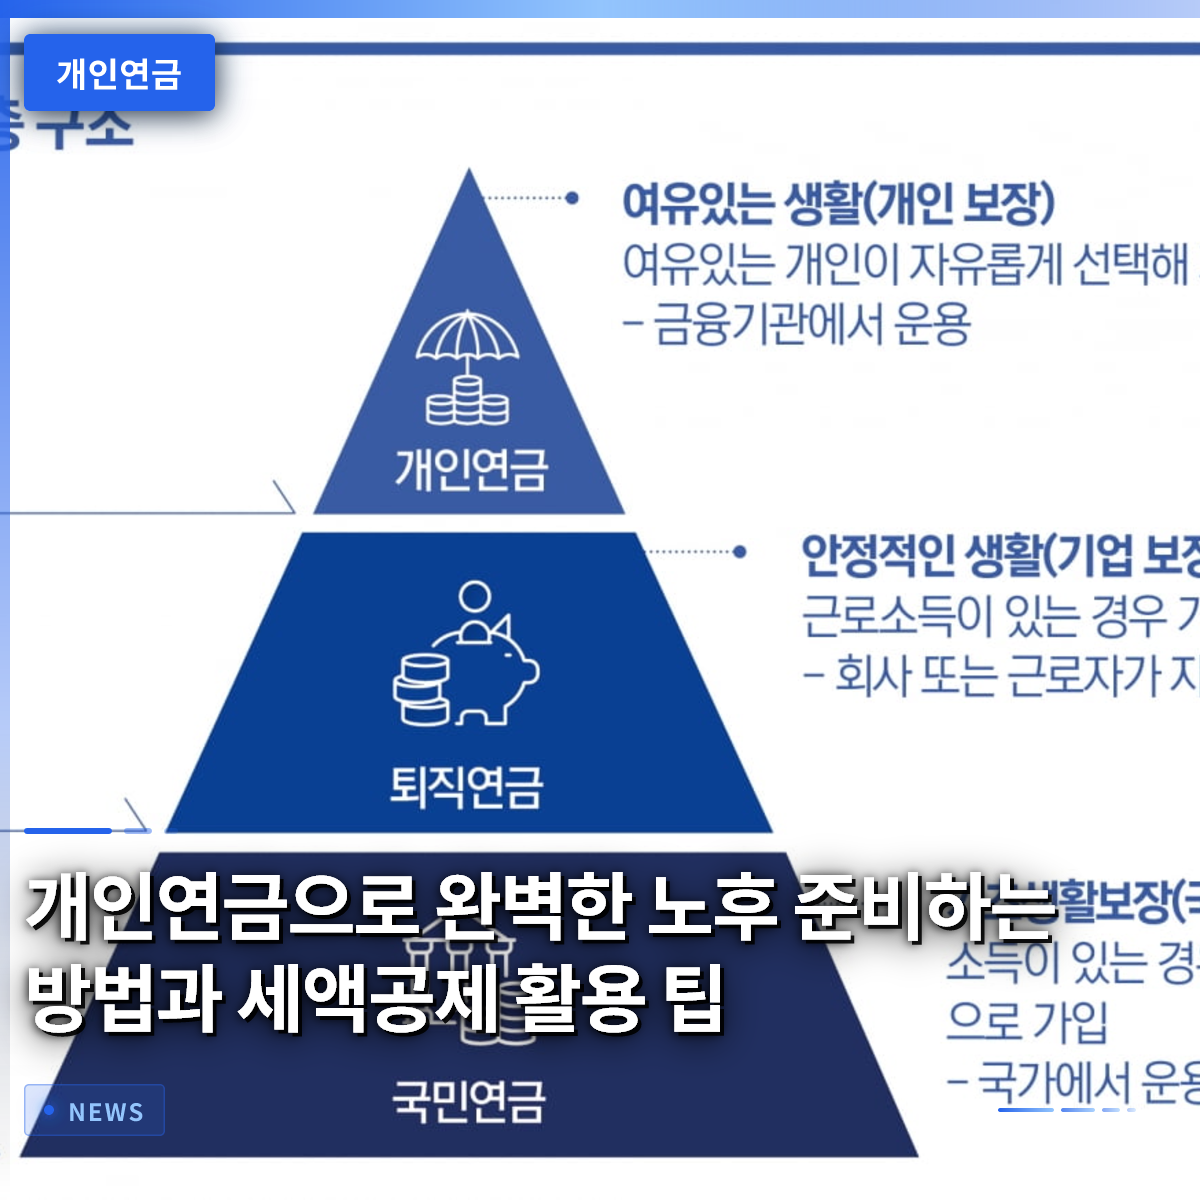
1. 国民年金の限界を克服する多層型老後保障戦略
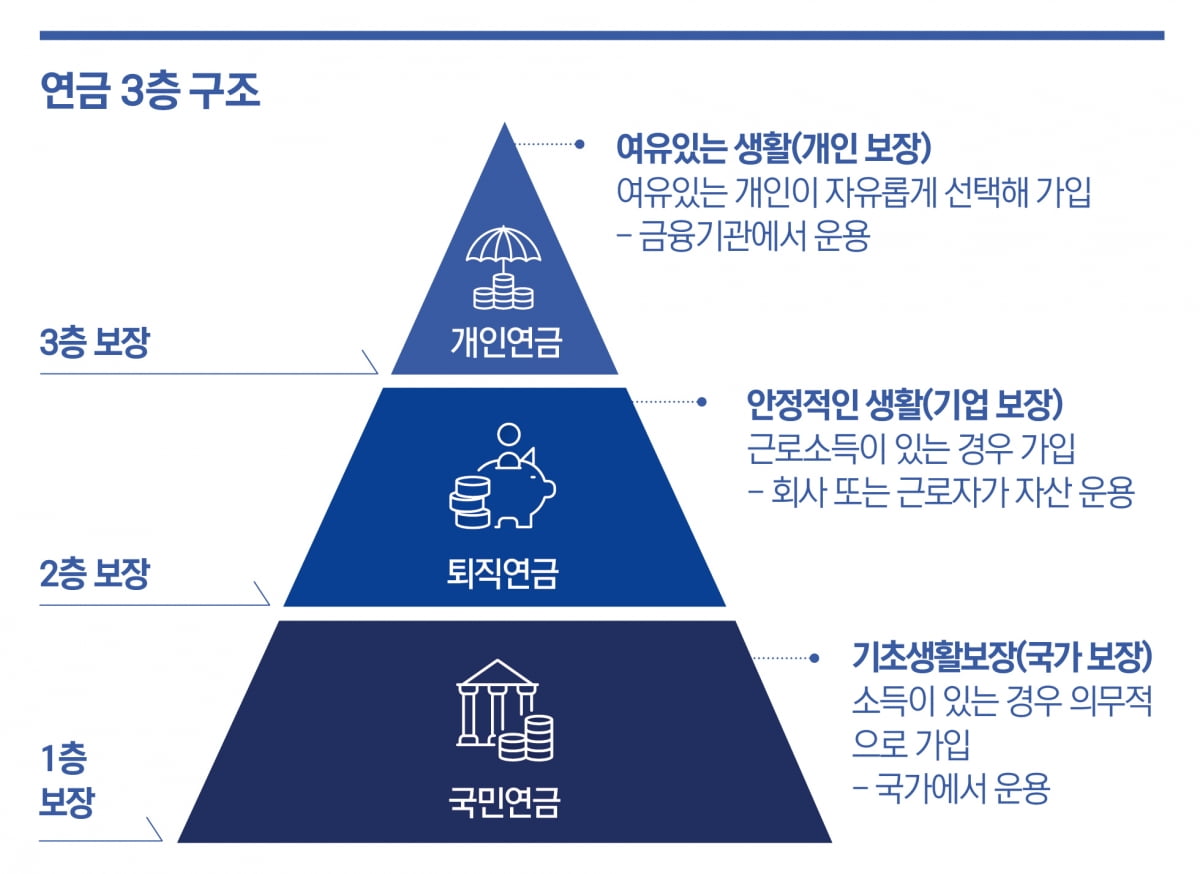
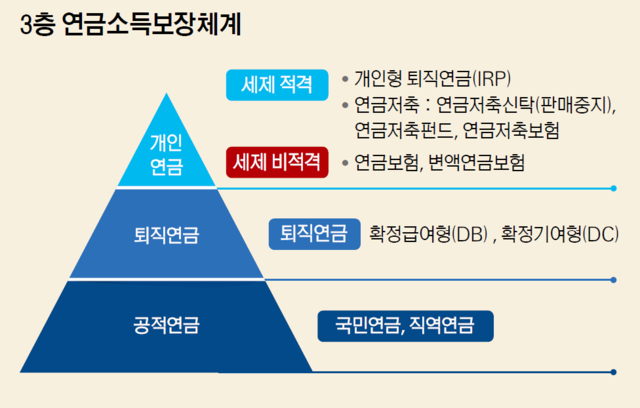
老後に安定したキャッシュフローを作るためには、国民年金だけに依存せず、退職年金と個人年金を同時に積み立てる多層構造を必ず完成させる必要があります。多くの退職者が、国民年金の受給額だけでは基本的な衣食住の確保すら厳しいと語り、遅れて後悔するケースが少なくありません。会社員が毎月受け取る給与から少しずつ差し引いて加入する個人年金貯蓄は、退職後に失われる可能性のある生活費を補填する最も頼もしい盾の役割を果たします。最近では証券会社のモバイル取引画面の資産管理機能が大幅に改善され、個人が保有する複数の口座の投資フローを一目で比較し、視覚的な資料で確認できるようになりました。こうした技術的な利便性のおかげで、投資初心者である社会人デビューしたばかりの人々も、自分の退職資産がどのように増えているかを直感的に把握できます。したがって、今すぐ自分の資産状況を確認し、国民年金という第一の柱の上に退職年金と個人年金をコツコツ積み上げていく必要があります。国民年金だけでは退職後の豊かな生活を保障するのは難しいため、追加的な資金の確保が不可欠です。
国民年金の限界を克服するため、退職年金と個人年金を組み合わせる多層型老後対策戦略が必須です。
2. 税金を戻してくれる優秀な商品、個人年金貯蓄と税額控除
毎年、年末調整シーズンになると「13ヶ月目の給料」ではなく「税金の爆弾」を受け取りため息をつく会社員にとって、個人年金貯蓄はまさに一筋の光のような存在です。所得税法に基づき、年金貯蓄口座に拠出した金額は一定の割合で税額控除を受けられるため、実質的に税金を戻したり減らしたりできるからです。周囲の同僚が年末調整の還付金で休暇費を確保したという話を聞いたとき、その秘訣がまさにこの年金口座にコツコツお金を入れ続けたことだったケースが多いです。もし年末調整の簡素化資料で個人年金貯蓄の拠出額が確認できない場合、金融機関を通じて拠出証明書を直接発行してもらい会社に提出するという手間が生じる可能性があります。したがって、普段から利用している金融会社のモバイルアプリケーションを通じて拠出限度額や控除率を随時確認する習慣をつける必要があります。税制上の優遇措置を十分に享受しながら、老後資金も同時に貯められる一石二鳥の効果を楽しんでみてください。年末調整で税額控除の恩恵を正しく受け取るためには、個人年金貯蓄口座の拠出限度額と証明書類を事前に確認することが重要です。
個人年金貯蓄は、年末調整の税額控除特典を通じて老後準備と節税を同時に達成できる核心的な手段です。
3. より安全かつ賢く運用する退職年金口座の活用方法
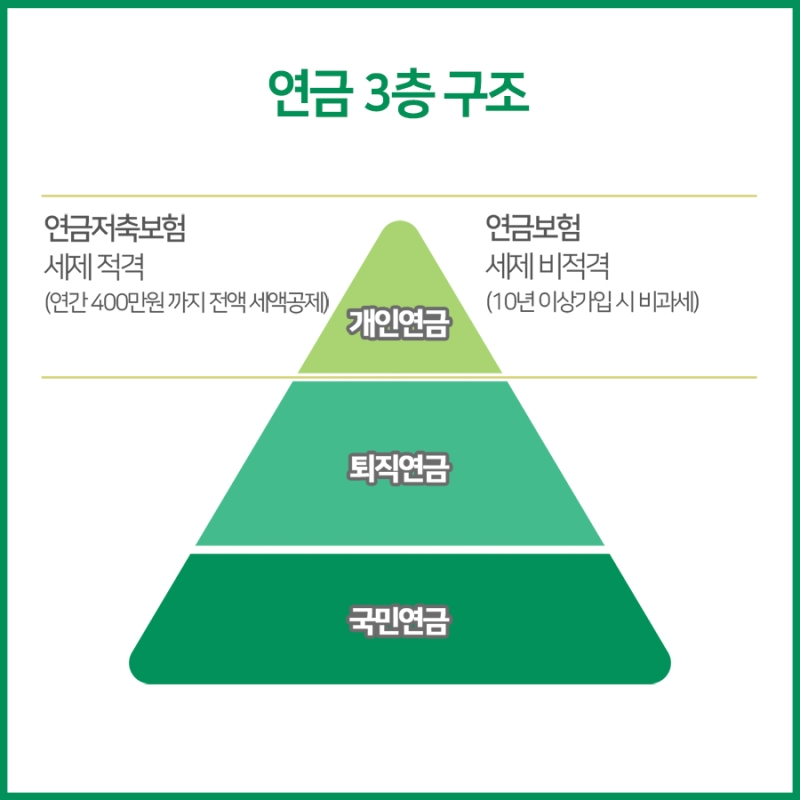
確定拠出型退職年金や個人型退職年金(IRP)口座は、会社員が退職資産を増やすためのもう一つの強力な武器であり、資産形成の手段です。最近の金融市場では、退職年金を通じて国債や様々な安全資産に投資する人が急増しており、申込競争率も非常に高く出ています。株式市場の変動性が大きすぎてまとまった金額を一度に投資するのが怖い場合は、安定した債券型商品や利子の高い仮置き預金口座を組み合わせることも賢明な方法です。銀行や証券会社が提供する様々な金融商品を隅々まで比較すれば、自分の投資性向にぴったりのポートフォリオを構築できます。例えば、毎月決まった日に自動で資金が振替されるように設定しておけば、忙しい日常の中でも気にせず資産を増やせます。会社を退職する際に受け取る貴重な退職金をただ口座に放置するのではなく、年金口座に移管して節税の恩恵を受けるべきです。退職年金口座を積極的に活用すれば、安全な国債投資から多様な金融商品の運用まで、幅広い資産管理が可能です。
退職年金口座を通じた体系的な資産運用は、老後資金の安定性と収益性を同時に高めてくれます。
4. 自由にデザインする自分だけの第3の年金レイヤー
国民年金と退職年金という2つの大きな軸を築いたなら、最後の第3のレイヤーは、自分だけのための個人年金ファンドで完璧に仕上げましょう。かつては年金といえば、ただ積み立てるだけで利回りが低い退屈な商品と見なされていましたが、最近は加入者が直接ファンド商品を選択できます。グローバル株式市場の流れに合わせて優良な株式型ファンドや債券型ファンドに分散投資することで、物価上昇率を上回る実質的な資産増大を期待できます。実際に、会社員の金某さんは毎月少額で個人年金貯蓄ファンドに積立投資を続けた結果、数年で元本に対して相当な水準の収益を上げました。自分の希望通りにポートフォリオを自由に構成し、市場状況に応じて柔軟に変更できる点が最大の長所です。退職時に他の人よりもずっと余裕があり豊かな資金を手に入れたいなら、今すぐ個人年金ファンド口座を開設してみてください。個人年金ファンドを活用すれば、自分の投資性向に合わせて資産構成を自由にデザインし、高い収益を追求できます。
個人年金ファンドは、加入者が直接ポートフォリオをデザインし、物価上昇に対応しながら資産を増やせる手段です。
5. 他の金融機関に移す個人年金貯蓄口座の移管制度
既存の加入している個人年金貯蓄商品の利回りが気に入らなかったり、より良い条件の他の金融機関に移りたい場合は、口座移管制度を利用できます。多くの人が年金を途中で解約すると莫大な税金の負担がかかるため、進退窮まってただ悩んでいることが多いです。しかし、元本と税制上の優遇措置をそのまま維持したまま、既存の金融会社から他の証券会社や銀行へ口座を丸ごと移す方法が法的に保障されています。金融監督院の統合年金ポータルや関連金融ポータルサイトを通じて、自分に最も有利な金融機関の商品や手数料を比較できます。移管申請期間や具体的な条件は各機関によって多少異なる可能性があるため、事前にカスタマーセンターやホームページを通じて隅々まで確認する必要があります。苦労して貯めた貴重な老後資金を、不必要な手数料や低い利回りのために放置せず、より良い場所へ果敢に移管してみてください。利回りが物足りない既存の個人年金貯蓄商品を解約せず、他の金融機関へ簡単に移管して引き続き運用できます。
個人年金貯蓄口座の移管制度を活用すれば、税制上の不利益なしにより有利な条件の金融機関に移れます。
6. 不動産を超えて現金で完成させる確かな退職設計
韓国の家庭の資産構造を見ると、ほとんどの場合、住んでいる家一軒にすべての財産が拘束されており、実際に使える現金が不足していることが多いです。居住している住宅を担保に生涯年金を受け取る住宅年金を併用したり、個人年金を体系的に管理したりすれば、退職後のキャッシュフロー問題を解決できます。退職後に家はあるのに手元に現金がなく、医療費や生活費を心配している親御さんを周囲で容易に見かけることができます。したがって、今、若くて収入が安定している時期に、不動産資産と金融資産の比率を適切に調整し、年金準備を並行して進める知恵が必要です。これからの退職市場は、単なる貯蓄ではなく、最先端の資産管理ツールを活用して利回りを最大化する方向へ急速に進化していくでしょう。この記事を通じて、皆さんの老後資金口座をもう一度点検し、訪れる退職時期を余裕を持って堂々と迎えてください。家一軒だけに依存していた資産構造から脱却し、住宅年金と個人年金を組み合わせれば、豊かな老後のキャッシュフローを確保できます。
不動産資産と個人年金を有機的に組み合わせ、退職後の安定したキャッシュフローを完成させる必要があります。
よくある質問
=