最近、ニューヨーク株式市場では主要指数が一斉に軟調な動きを見せ、投資家の不安感が拡大しています。米国国債利金が上昇し、国際原油価格も急騰する中、AI産業全体におけるペース調整論まで台頭し、半導体関連銘柄が大きな打撃を受けました。特にSKハイニックスのADR(米国預託証券)は大幅に下落し、マイクロン・テクノロジーやNVIDIAなどの主要半導体企業の株価も相次いで下落しました。今回の市場急落は、単なる調整を超えて、マクロ経済指標と技術産業の成長性に対する警戒感が同時に作用した結果です。残るFOMC(連邦公開市場委員会)の会合結果次第で、市場のボラティリティはさらに高まると予想されます。本記事では、こうした複合的な悪材料が発生した背景と市場に与えた影響を詳しく見ていきます。
=
NY株式の下落とSKハイニックスの急落、金利と原油価格上昇の要因分析
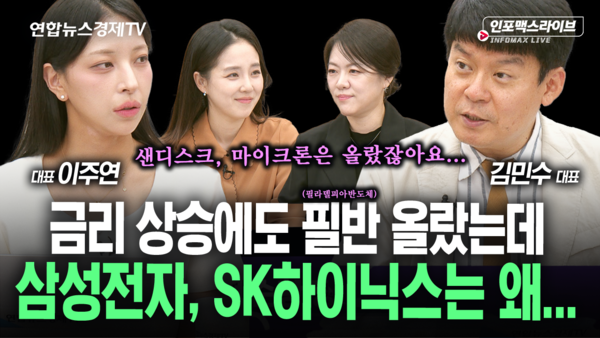
1. 国債利金の急騰と株式市場への衝撃
米国国債利金の急激な上昇は、今回の株式市場下落の最大の原因となりました。グローバル金融市場の基準となる米国10年債利回りが、取引中に5%ラインを突破し、市場に緊張感を与えました。10年債利回りが5%台を記録したのは2023年10月以来初めてであり、歴史的にも非常に稀な現象です。その後、上昇幅は一部縮小しましたが、市場参加者にとっては相当な心理的圧力となりました。高い金利は企業の資金調達コストを高め、株式市場の魅力を下げる主要な要因となります。安全資産である債券への資金移動により、リスク資産である株式市場からの資金流出現象が加速しました。
国債利金がこれほど急速に上昇したのは、インフレ圧力が簡単には収まらないことを示すものです。中央銀行の金融政策の方向性を示す指標が市場の予想を上回る数値を記録し、投資心理が凍りつきました。株式投資家は、高い金利が継続すれば企業の業績が鈍化する可能性への懸念を強めています。実際、成長株やテック株を中心に売りが殺到し、指数下落を加速させました。専門家は、債券市場のボラティリティが鎮静化しない限り、株式市場の安定は期待しにくいと口を揃えています。結局、金利の安定が先行しない限り、株式市場の反発時期も遅れざるを得ないという分析が主流です。
米国10年債利回りが5%を突破し、企業の資金調達負担と投資心理の萎縮を招きました。
2. 国際原油価格上昇と物価懸念
国際原油価格の上昇傾向もまた、株式市場に水を差した主要な要因の一つです。中東地域の地政学的な不安とサウジアラビアの主要パイプライン閉鎖のニュースは、原油供給の混乱への懸念を強めました。ブレント原油とWTI原油先物価格がともに上昇傾向を示し、エネルギーコストの負担を重くしました。原油価格の上昇は製造業だけでなく、全体的な物価指標に直接的な影響を与えるため、市場の警戒感は高まりました。インフレが再び頭をもたげるかもしれないという恐怖は、中央銀行の追加利上げ圧力につながります。
ただし、ドナルド・トランプ米大統領がイランとの交渉の可能性を示唆する発言を行ったことで、原油価格は取引中に上昇分を一部返上しました。しかし、原油市場の不安定な需給状況は、いつでも価格を押し上げる火薬庫として残っています。エネルギー価格が上がれば企業の生産原価が上昇し、それはそのまま消費者物価上昇に直結します。消費者の財布の紐が固まれば、企業の売上高と利益が減少する悪循環が繰り返される可能性があります。株式市場の専門家は、原油価格の推移を慎重に監視し、エネルギー価格変動に伴うリスク管理を求めています。
パイプライン閉鎖懸念などで国際原油価格が上昇し、物価刺激と中央銀行への圧力を強めました。
3. AIペース調整論と半導体株への打撃

これまで市場を牽引してきたAI産業を取り巻くペース調整論が水面に浮上しました。AI関連投資が過度に急速に進み、短期間で実質的な収益を得るのは難しいという懐疑論が頭を上げました。こうした雰囲気は、半導体関連銘柄の株価を瞬時に引き下げる導火線となりました。SKハイニックスのADRが7%以上急落したほか、マイクロン・テクノロジーやNVIDIAなどの大型テック株が一斉に崩れました。ブロードコムやインテル、AMDなどの主要半導体企業の株価も例外なく大幅に下落しました。
フィラデルフィア半導体指数全体が5%以上急落し、半導体中心の投資戦略に赤信号が灯りました。投資家は、これまで急騰していたAI関連株式の過大評価論争を真剣に受け止め始めました。決算発表を控えた時点で、過度な期待がむしろ毒となって返ってきた形です。技術開発の速度と投資対収益率を再検討すべきだという声が大きくなっています。半導体産業は景気に非常に敏感な分野であるため、こうした投資心理の悪化は当面、株価回復を遅らせる可能性があります。
AI産業の過熱懸念とペース調整論が提起され、SKハイニックスを含む半導体株が大幅に下落しました。
4. FOMC会合を控えた緊張感
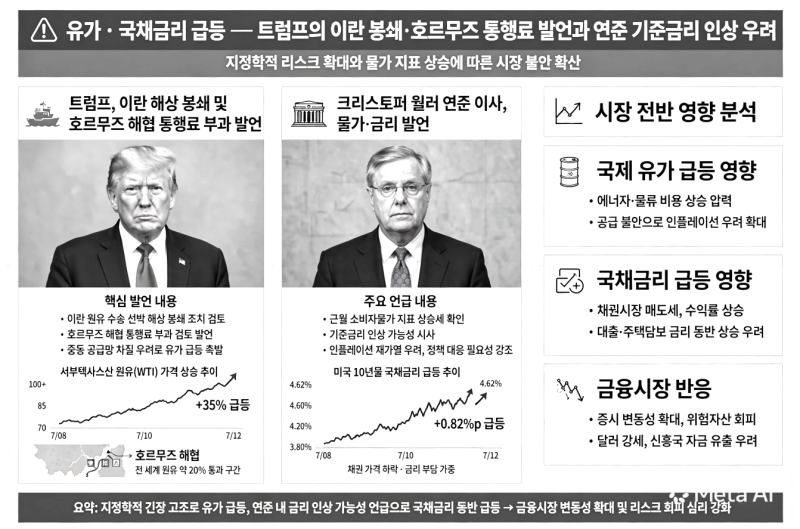
目前に迫ったFOMC(連邦公開市場委員会)会合を前に、金融市場の緊張感は最高潮に達しました。市場参加者は、今回の会合で中央銀行がどのような金融政策メッセージを発するのか、神経を尖らせています。国債利金と原油価格が同時に上昇し、インフレ圧力が再び強まる可能性があるという懸念が、会合への負担感を高めました。金利先物市場では、今回の会合で政策金利が引き上げられる確率を高く織り込み、不安感を反映しました。物価安定を最優先課題とする中央銀行がタカ派的な姿勢を維持する場合、市場に追加的な衝撃が来る可能性があります。
投資家は、会合の結果だけでなく、今後の金利見通しを含むドットプロットの变化にも注目しています。利下げ時期が予想よりも大幅に後ろ倒しになる可能性があるという見方が出ると、株式市場の期待感は萎縮しました。中央銀行の高官たちの発言一つ一つに株式市場が敏感に反応する相場が続いています。不確実性が解消されるまでは、ボラティリティの高い相場が続く可能性が高いです。したがって、無理な投資よりも、現金比率を調整しながらリスクを管理する知恵が必要な時期です。
FOMC会合を前にインフレ懸念と利上げ可能性が市場の緊張感を高めました。
5. 主要テック企業の株価動向と背景
今回の株式市場下落の中で、個別テック企業の株価動きは非常に痛手でした。NVIDIAはAIチップ需要減速懸念とともに株価が3%以上押し戻されました。メモリ半導体の強者であるマイクロン・テクノロジーも5%を超える下落幅を記録し、不安な姿を見せました。通信機器と半導体設計を網羅するブロードコムやAMDも大幅な調整を免れませんでした。インテルもまた、従来のPCおよびサーバー市場の低迷と重なり、株価下落幅が大きかったです。
これらの企業はこれまで株式市場の上昇を牽引してきた主役であったため、下落の衝撃はより大きく感じられました。業績自体に大きな問題がなくても、マクロ経済環境の悪化と投資心理の萎縮が株価を引き下げました。市場では、業績が裏付けられていても、金利と原油価格というマクロ変数の圧力に勝つのは難しいという点を再確認しました。今後発表される主要企業の業績ガイダンスが、今後の株価方向を決定づける重要な分水嶺となるでしょう。投資家は、短期的な株価の上下に一喜一憂するのではなく、企業の本質的な競争力を落ち着いて点検すべきです。
NVIDIAやマイクロンなどの主要半導体企業がマクロ経済の圧力に耐えきれず、揃って下落しました。
6. 今後の市場見通しと投資家対応戦略
ニューヨーク株式市場が短期的な悪材料により大きな調整を受けた以上、今後の対応戦略が重要になりました。金利と原油価格の動きが安定を取り戻すまでは、保守的な視点で市場を見守ることが安全です。特にAI産業の成長速度に対する市場の期待値が低くなったため、業績が検証された優良株を中心にポートフォリオを再編成すべきです。安易な割安買いよりも、市場のボラティリティが収まるのを確認してから参入する戦略が有利です。
マクロ経済指標の発表と中央銀行の政策方向を継続的に追跡する姿勢が不可欠です。不確実性が高い時期ほど、資産配分を徹底し、リスク管理に集中すべきです。今回の調整は、市場が過熱を冷まし、健全な体力を養う過程と解釈することもできます。長期的な視点では、技術革新の方向性は変わらないため、忍耐強く機会を窺うのが良いでしょう。徹底的な分析と冷静な判断で、現在の市場危機を賢く乗り越えていくことを願います。
ボラティリティの高い相場の中で、保守的なアプローチと業績重視のポートフォリオ再編が求められています。
よくある質問
=