年金積立ファンドは、毎年の年末調整で税額控除を受けられるだけでなく、株式や上場指数ファンド(ETF)など多様な資産に投資して老後資金を増やすことができる、最も確実な節税口座です。会社員の金さんは、昨年年金積立口座に入金した金額のおかげで、今年の年末調整でかなりの額の税金を還付され、思わず膝を叩きました。多くの人が老後準備を先延ばしにして、税金の負担に苦しんだり、物価上昇に負けて困ったりしています。この記事では、年金積立ファンドの基本概念から税額控除の限度額、おすすめのETF組み合わせ、そして中途解約時の注意点まで、徹底的に解説します。口座開設から運用まで、具体的な例を挙げてご自身で実践できるように説明いたします。これから一つずつ追っていただければ、大切な財布を守る方法を確実に理解できるでしょう。
=
年金積立ファンドの税額控除と上場指数ファンド(ETF)投資戦略まとめ
1. 年金積立ファンドの概念と基本構造
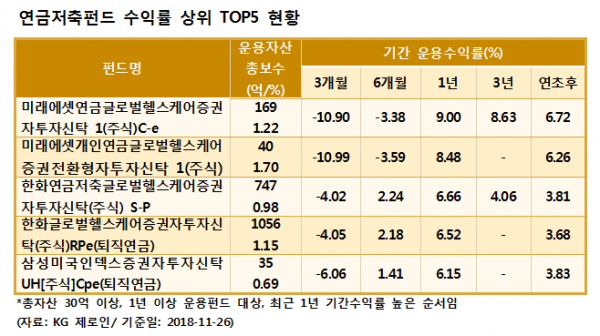
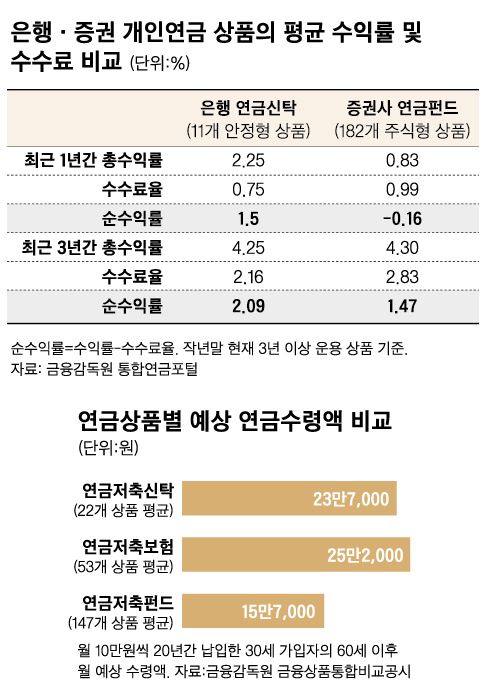
年金積立ファンドは、個人が退職後の生活を自ら準備できるよう、国が強力な税制優遇措置を設けている私的年金の中核的な制度です。かつては銀行で加入する年金積立信託や保険会社で販売される年金積立保険が主流でしたが、元本保証の代わりに利回りが低く、物価上昇に追いつけないという限界がありました。一方、証券会社で開設する年金積立ファンドは、加入者が直接株式市場に上場している多様なファンドや上場指数ファンド(ETF)に投資できるため、資産形成の面でより有利です。周囲で株式投資に興味を持つ会社員が、なぜ一様に証券会社の年金口座を先に作るよう勧めるかというと、その理由がここにあります。この口座には、加入期間が最低5年以上であること、年金受給年齢が満55歳以上であること、といったいくつかの基本条件があります。しかし、これらの条件を適切に満たせば、生涯にわたって安定したキャッシュフローを生み出すことができる最強の武器となります。単にお金を預金のように眠らせておくのではなく、自分が望むタイミングで資産を直接売買できる点が大きな利点です。毎月一定額を自動振替に設定しておけば、会社員でも気にせず自然に貯蓄習慣を身につけることができます。
年金積立ファンドは、証券会社で開設し、多様な資産に直接投資して老後を準備する代表的な節税口座です。
2. 税額控除の限度額と節税効果の最大化
年金積立ファンドに入金すると、毎年の年末調整時に積立額の最大16.5%まで税額控除として還付を受けられるため、会社員の必須の資産運用手段として挙げられます。年金積立口座単独では年間600万ウォンまで控除対象となり、個人型退職年金(iDeA)口座と合算すると最大900万ウォンまで積立限度額が増えます。総給与が5,500万ウォン以下の労働者は16.5%の控除率が適用され、最大99万ウォンの税金を直接還付されるという驚くべき体験をします。給与がこの額を超える労働者でも13.2%の控除率が適用され、最大79万ウォンの恩恵を受けられるため、銀行預金だけに資金を預けることとは比較にならないほどの利益です。毎年年初に余裕資金がないことを理由に先延ばしにして、年末にまとめて積立するケースが多いですが、月単位に分けて積立しながら上場指数ファンド(ETF)をコツコツと買い集める方法の方がはるかに有利です。国から与えられる恩恵を十分に受け取らないことは、まるで道端にお金を落として歩いているようなものだと肝に銘じるべきです。税金の還付金を受け取ったらすぐに年金口座へ再投資する方法を用いると、複利効果を最大化し、退職時にさらに大きな資産を手にすることができます。実際、多くの資産運用専門家が年末調整シーズンになると最初に勧める商品が、まさにこの年金積立ファンドです。
年金積立ファンドは、年間最大900万ウォンまで積立し、最大16.5%の税額控除の恩恵を受けられる節税商品です。
3. 年金積立ファンドで投資できる商品の種類
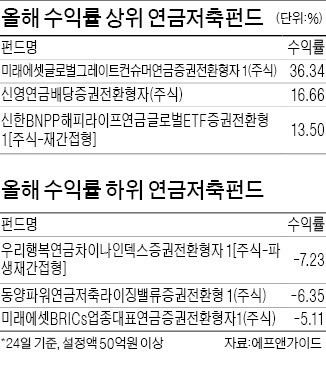
年金積立ファンド口座内では、国内外の株式型ファンド、混合型ファンド、そして証券市場に上場している上場指数ファンド(ETF)など、非常に多彩な商品を自由に売買できます。かつては金融会社が選んでくれる商品に頼るしかなかったですが、今では米国代表指数を追従する商品や、配当性向が高い銘柄を自分で選んで組み入れる時代になりました。特に証券会社が提供する自動売買サービスを活用すれば、一定の周期で希望する上場指数ファンドを自動的に購入できるため、投資の利便性が飛躍的に高まりました。例えば、毎月給与支給日に米国S&P500指数を追従する上場指数ファンドを自動的に購入するよう設定しておけば、市場の変動に揺らぐことなく、長期的に右肩上がりの株価の流れに乗ることができます。ただし、デリバティブやリスクが過度に高い一部の商品は年金口座での売買が制限される可能性があるため、投資前に許可リストを慎重に確認する必要があります。自分で銘柄を選ぶのが難しい場合は、専門家が比率を調整してくれる資産配分型商品やターゲット・デート・ファンド(TDF)を選ぶことも優れた代替案となります。自分の投資性向と退職までの残り期間を冷静に見極め、最も安心して眠れるポートフォリオを構築することが重要です。
年金積立ファンド口座内で、国内外の株式型ファンドと上場指数ファンドを自由に組み合わせ、カスタマイズされたポートフォリオを作成できます。
4. 中途解約と出金時に知っておくべき税金の常識
年金積立ファンドは老後のための長期商品であるため、途中で資金を引き出したり解約したりすると、思いがけない税金の負担に苦しむ可能性があるため、特別な注意が必要です。すでに税額控除の恩恵を受けていた元本と、これまで積み上がった収益を満55歳以前や退職前にやむを得ず中途解約すると、雑所得として16.5%の税金が一括して課税されます。頑張って貯めたお金なのに、急にまとまったお金が必要になり解約したら、税金で多額を引かれてしまい、これまでの努力が水泡に帰すため、緊急資金は必ず通常の口座に別途準備しておく必要があります。ただし、法律で定められたやむを得ない事由、すなわち破産や天災地変、本人または家族の3ヶ月以上の長期治療が必要な場合は、低い税率で資金を引き出せる例外規定があります。満55歳以降に年金形式で受給する場合は、年金所得税率が3.3%から5.5%の間に設定され、税金の負担を大幅に軽減できます。個人型退職年金(iDeA)口座と比較すると、年金積立ファンドは相対的に中途出金の条件がやや柔軟ですが、依然として税制上の不利が大きいため、可能な限り最後まで維持することが望ましいです。急な資金が必要になった際は、口座を解約する代わりに一部金額のみを引き出したり、金融機関の定期預金担保融資を活用する知恵が必要です。
中途解約時には、これまで受けた税額控除の恩恵を返還しなければならない可能性があるため、満55歳までの長期維持戦略が不可欠です。
5. 証券会社別のイベントと口座開設手順のヒント
最近、多くの証券会社が年金積立ファンドの新規加入顧客や他社からの口座移管顧客を獲得するため、現金性特典や商品券を配布するイベントを競って開催しています。他の金融会社に分散していた年金資産を特定の証券会社に移すだけで、数十万ウォン相当の恩恵を受けられるため、慎重に比較検討して行動する方が有利です。営業店に直接足を運ぶことなく、スマートフォンの非対面口座開設アプリを使えば、わずか10分で本人確認を経て年金積立口座を簡単に作成できます。証券会社によって提供される上場指数ファンドの自動売買機能や為替手数料の優遇特典などが少しずつ異なるため、自分に合った場所を選ぶのが 좋습니다。イベントに応募する際は、マーケティング受信同意や最低維持期間などの条件を事前に把握しておくことで、後で不要なトラブルを予防できます。周囲の知人にどの証券会社のインターフェースが使いやすいか聞き、実際にアプリを起動してみた後に口座を開設するのも良い方法です。最初の口座開設から少額での加入テストを経てから、本格的にまとまった金額を振替する方法をお勧めします。
証券会社別の非対面口座開設イベントや移管特典を活用すれば、付随的な収入とともに便利な投資環境を享受できます。
6. 成功した老後のための長期投資の心構え
年金積立ファンドは、短期間で元本を2倍にする投機的な手段ではなく、10年以上コツコツと積立して安らかな老後を迎えるための長期マラソンです。市場が一時的に暴落したり、経済ニュースが不安定に流れても、口座を開かずに毎月決められた金額を機械的に積立する人が、結局最大の勝者となります。退職時に資産が安定して増加していなければ、老後の生活費を心配し続けることになるため、若いうちから少しずつ比率を高めていくのが賢明です。毎年変わる税法や政府政策を定期的に確認し、自分の積立限度額やポートフォリオの比率をチェックする習慣を身につける必要があります。今は数十万ウォンの税金を節約しているように見えますが、この小さな実践が数十年後に数千万ウォンの資産差を生み出すという事実を心に留めてください。今日すぐにスマートフォンを起動し、年金積立口座を開設した上で、最初の積立と同時に自動売買を設定してみることをお勧めします。未来の自分のための最も確実で頼れる投資は、今日始める年金積立ファンドの積立であることを忘れないでください。
年金積立ファンドは、長期的な視点で機械的な積立と資産配分を実践したとき、初めて真の老後対策手段となります。
よくある質問
=