現在、住宅購入や事業資金のために2億ウォンのローンを検討している方にとって、自身の収入や資産状況に合った商品を正確に把握することが最も重要です。最近、様々な金融規制と公共機関の支援政策が重なり、資金調達環境が急速に変化しているため、綿密な比較が不可欠です。実際、周辺で家賃保証金やマイホーム購入のために資金を探している人々を見ると、限度額や金利条件において大きな差を経験しています。この記事では、市場に出ている様々な2億ウォンローン商品の特色と、実際に活用できる有用な基準を詳しく解説します。ローン準備過程で見過ごしやすい条件を事前にチェックし、不要な利息負担を減らしましょう。複雑な金融環境の中で、自分に最も有利な方案を見つけ出す知恵が必要な時期です。
=
2億ローン:条件と限度額の比較、自分に合った賢い資金調達法
1. 住宅購入と住宅担保ローンの限度額
マイホーム購入を目標とする場合、2億ウォンのローンは最もよく直面する目標金額の一つです。過去と異なり、住宅価格に基づく規制や収入水準に基づく総負債元利返済比率(DSR)が厳格に適用されるため、単に希望すれば借りられるわけではありません。例えば、ソウル地域の高額マンションを購入する場合は、ローン限度額が厳しく制限されることもあるため、事前調査が必須です。住宅都市保証公社や主要な市中銀行の商品を比較すると、世帯ごとの収入と住宅価格によって借りられる金額は天と地ほど異なります。したがって、自身の年収と現在保有する現金資産を基に、実際に受け取れる限度額を事前に計算してみることをお勧めします。
銀行窓口を訪れたり、オンライン金融プラットフォームを活用したりすることで、自身の予想限度額を概算で見積もることができます。無理な資金調達は、場合によっては家計経済に大きな負担をかける可能性があるため、毎月負担できる元利返済額をまず検討すべきです。専門家は、収入に対する返済比率が一定水準を超えないように管理することが安全だと助言しています。実際の事例を見ると、無理に資金を借り入れ、金利上昇期に大きな苦痛を経験するケースをしばしば見かけます。マイホーム購入の夢を実現することも重要ですが、安定した返済能力を維持することが何よりも優先されるべきです。
住宅担保ローンは収入と規制によって限度額が異なるため、徹底的な返済能力の検証が必須です。
2. 家賃ローンと保証金準備戦略
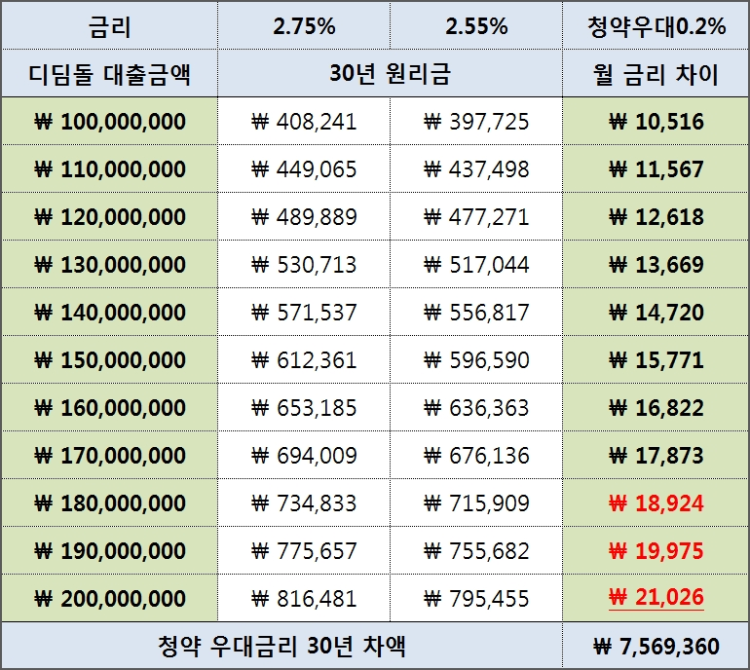
家賃価格の高騰に伴い、家賃保証金準備のための2億ウォンローン需要も着実に増加しています。ソウルおよび首都圏の連棟住宅やマンションの家賃を探す際、家賃ローンの最大限度額と金利条件をうまく活用すれば、コスト負担を大きく軽減できます。最近では、家賃詐欺を防ぎ、住居安定を支援するための様々な信託制度や公共支援商品も次々と登場しています。家賃資金ローンは賃借保証金の一定比率以内でのみ実行されるため、自身が保有する現金との調和が非常に重要です。
会社員A氏は、税後月収280万ウォン水準で家賃保証金を準備するために、複数の銀行の商品を比較しました。自身の現金資産と借り入れ可能額を合算し、居住可能な住宅の範囲を絞り込む方式で計画を立てました。家賃ローンを借りる際は、金利が固定型か変動型か、および中途返済手数料が発生するかどうかを綿密に確認する必要があります。もし利息支援特典がある自治体支援事業や政策商品の対象者に該当する場合は、これを積極的に活用するのが有利です。居住安定を守りながら月次支出コストを最小化する戦略こそが、賢い資金管理の核心です。
家賃ローンは保証金比率と金利条件を綿密に比較することで、住居コストを削減できます。
3. 中小企業および小規模事業者支援資金

経営に困難を抱える小規模事業者や中小企業代表者にとっても、2億ウォン規模の特例保証および利息補填支援は大きな力となっています。自治体と地域信用保証財団が連携して利息負担を大幅に軽減する商品を拡大し、現場の息苦しさが和らいでいます。小規模事業者の延滞率が高い水準を記録する状況において、利息支援期間の延長や保証規模の増加は朗報です。資金難に苦しむ事業所であれば、管轄機関の中小企業特例保証公告を随時確認することをお勧めします。
実際に、光州市のような自治体では、利息補填予算を大幅に増やし、企業の実際の金融コストを軽減するために努力しています。利息支援特典を受けると、市中金利よりもはるかに低い条件で資金を融通できるため、企業運営に大きな助けになります。事業用ローンを借りる際は、単純な限度額だけでなく、据置期間と返済方式が事業サイクルに合致しているかどうかを検討すべきです。資金が急だからといって詳細な条件を確認せずに契約を結ぶと、後で大きな財政的危機につながる可能性があります。したがって、信頼できる公共機関の支援事業を優先的に調べ、専門家の相談を受けるのが安全です。
中小企業と小規模事業者は、自治体の特例保証と利息補填支援を通じて利息負担を大きく軽減できます。
4. 公共機関社内ローン論争と示唆
最近、一部の公共機関職員を対象とした画期的な条件の社内ローン制度が社会的に大きな関心を集めています。一般的な市中家計資金ローン金利と比較して、はるかに低い金利で最大2億ウォンまで借りられる点が注目されました。一般国民の立場から見ると、かなりの剥奪感を感じる部分ですが、制度の本質と政府指針の変化過程を理解することが重要です。政府は、こうした社内ローン制度が市中金利水準を反映し、総負債元利返済比率規制の盲点に置かれないように、継続的な指針を出しています。
一般金融消費者が利用可能な一般商品と比較すると、公共機関の福祉性ローンは明らかに特別な特典に該当します。しかし、一般の庶民は庶民専用金融商品や市中銀行の住宅購入資金を利用しなければならないため、条件の違いを明確に認識する必要があります。こうした論争の中でも、政府は公正で公平な金融制度を作るために基準を継続的に調整しています。ローン市場の透明性が高まるほど、一般消費者もより合理的な条件で資金を利用できる機会が増えます。他人の条件に揺らぐのではなく、自分に与えられた現実的な金融選択肢を冷静に分析する姿勢が必要です。