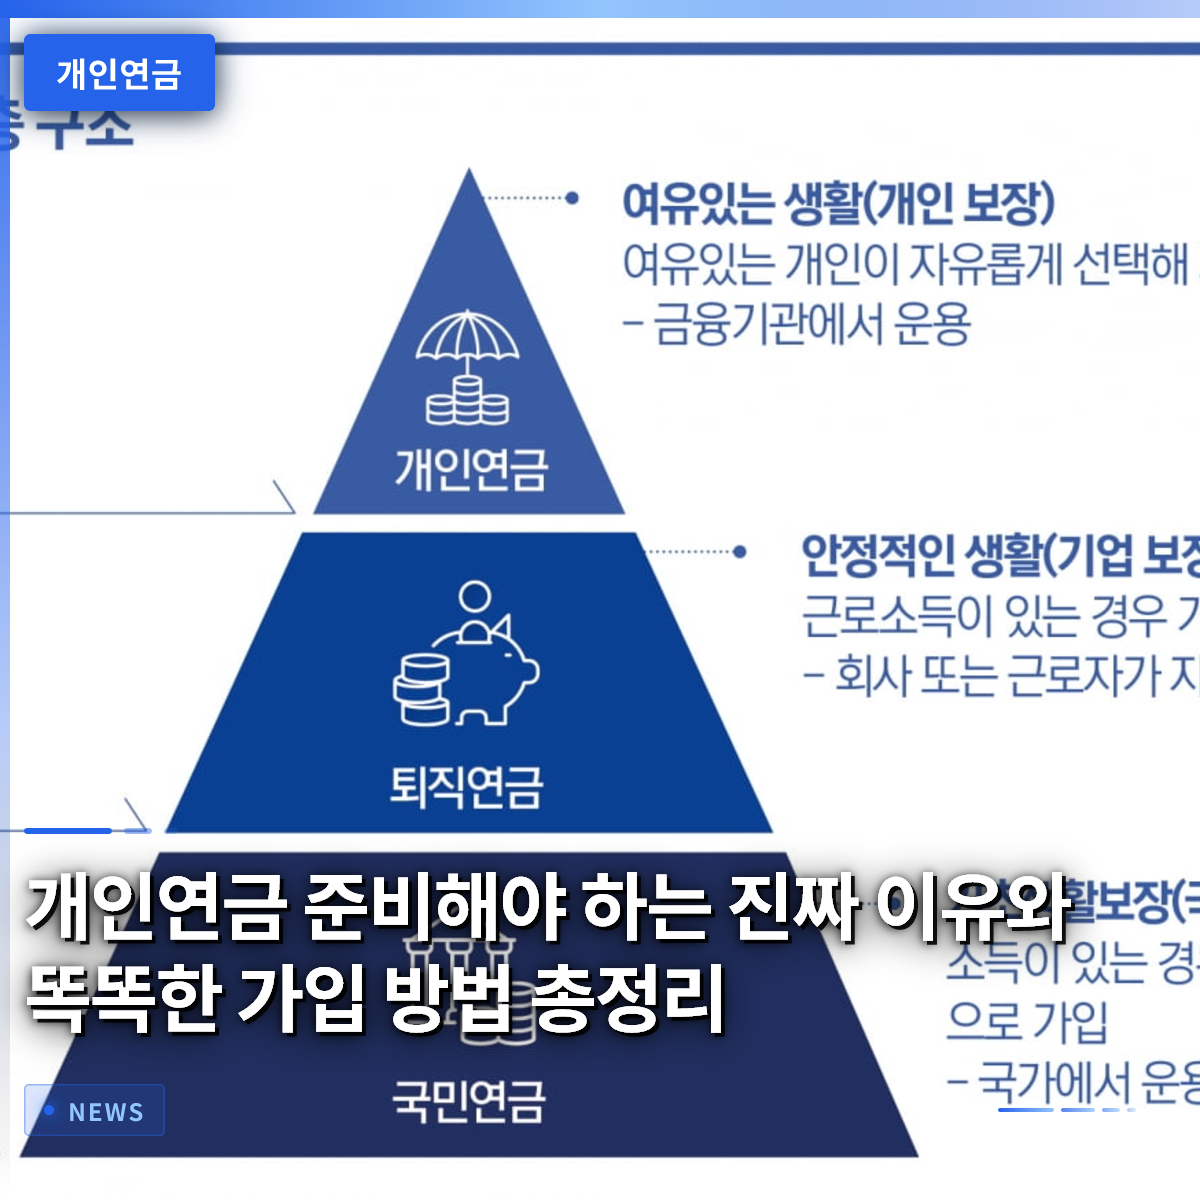
定年退職後の生活をゆとりを持って過ごしたいなら、国民年金だけでなく個人年金も必ず一緒に準備しなければなりません。最近の統計を見ると、国民年金の平均加入期間が予想よりもかなり短く、老後に受け取れる金額が極端に不足しているケースが多いことがわかります。実際、多くのサラリーマンが退職後に予期せぬ収入の空白に直面し、株式や預金資産を急いで手放してしまう失敗を犯しがちです。こうした問題を予防するためには、若いうちからコツコツと自分自身の老後資金を貯める習慣をつけるのが望ましいです。この記事では、個人が直接準備する年金商品の種類から、予想受取額を簡単に確認する方法まで、詳しく解説していきます。今から始める小さな準備が、10年後のあなたの人生を根本から変えるかもしれません。
=
個人年金を準備すべき本当の理由と賢い加入方法まとめ
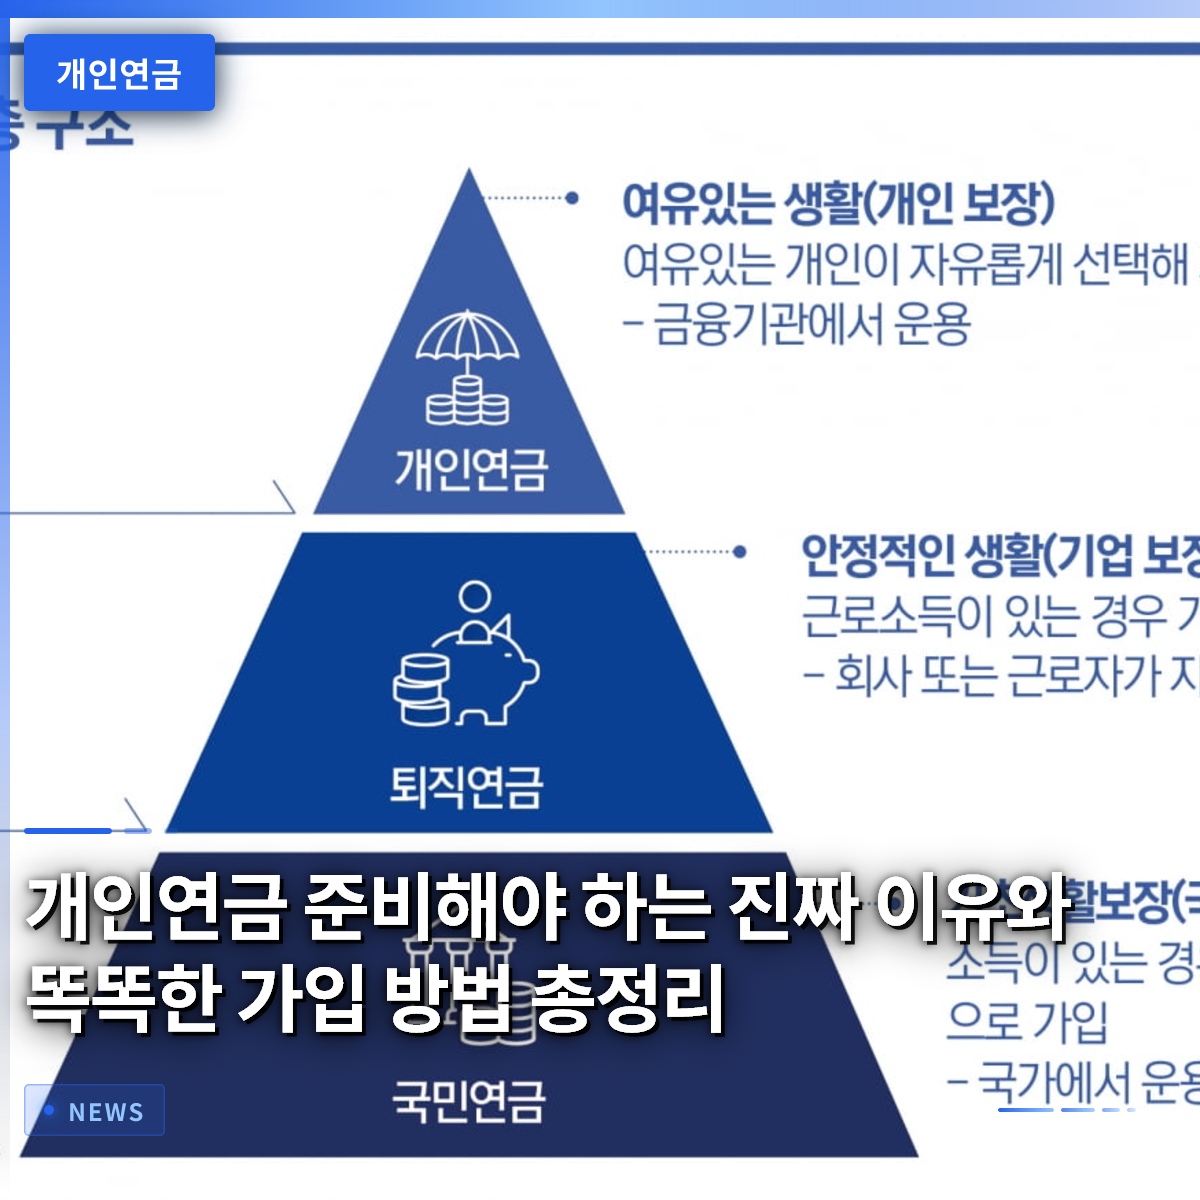
1. 老後貧困を防ぐ最後の砦
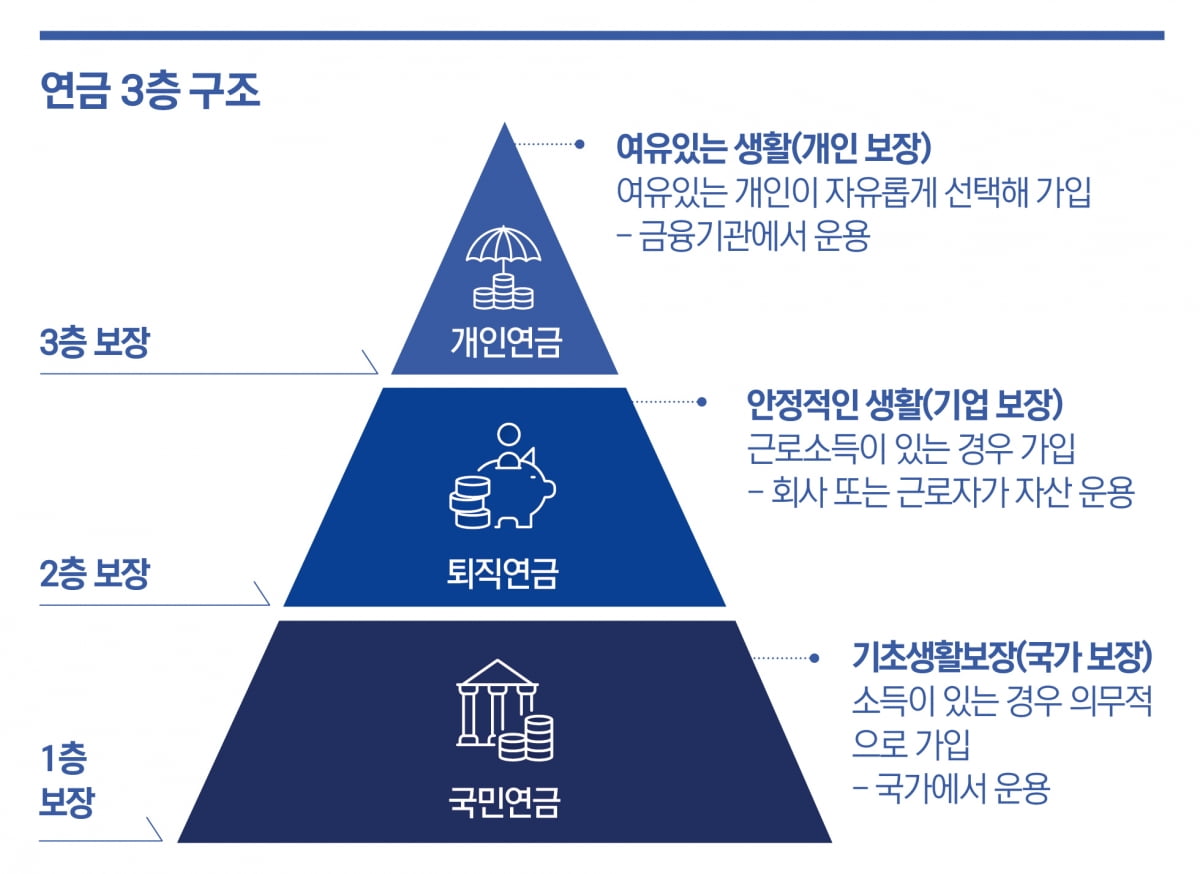
韓国の多くの退職者が定年退職後、深刻な生活費不足に苦しんでいます。若い頃は一生懸命働いて貯蓄してきたつもりでも、実際に収入が途絶える時期が来ると、思っていたよりも支出すべき場所が非常に多いことに後から気づかされます。特に、子供の教育費や住宅購入費用にすべての資産を注ぎ込んだ場合、本来自分の老後のために備えるべき貯蓄が空っぽになっているケースが後を絶ちません。このような時に、コツコツと積み立ててきた年金資産があれば、毎月息抜きをしてくれる頼もしい支えとなります。周囲で退職を迎えた知人の話を聞くと、国民年金だけに頼って生活するのは物価上昇率に追いつくのが難しいという告白を簡単に聞くことができます。したがって、私たちは国家制度だけに依存せず、自ら未来に備える知恵を発揮する必要があります。
国民年金だけでは退職後の豊かな生活を保障するのは難しいため、個人レベルでの追加準備が不可欠です。
2. 公的年金の限界と空白の埋め方
国民年金制度は、基本的に長期間にわたって継続的に保険料を納付することで、適切な金額を受け取れるように設計されています。しかし現実を見ると、学業や兵役、育児、キャリアの断絶など様々な理由で加入期間が途中で途切れる人が非常に多いです。統計庁の資料によると、新たに老齢年金を受け取る人々の平均加入期間が20年にも満たないケースが非常に多いとされています。こうして生じた加入期間の空白は、そのまま後に受け取る年金受取額の削減につながり、当事者にとって大きな打撃となります。不足した加入期間を埋めるために事後納付制度を活用することもありますが見積もりですが、これにも余裕資金がなければ絵に描いた餅に過ぎません。結局、個人が事前に加入しておいた私的年金が、こうした空白期間を埋めてくれる唯一の救世主となり得ます。
様々な理由で生じる公的年金の加入空白は、個人が直接準備した年金商品を通じて安全に埋めることができます。
3. 年金貯蓄商品の種類と特徴比較
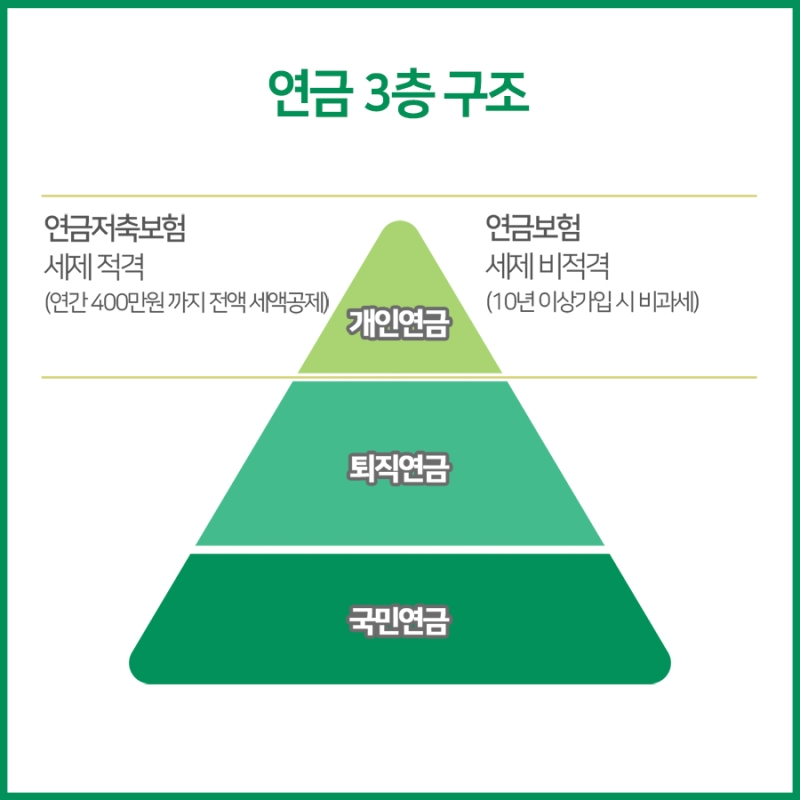
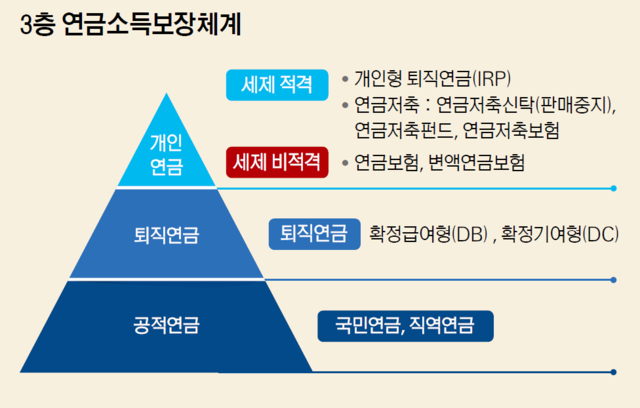
市場には非常に多様な種類の個人年金商品が存在し、それぞれが明確な長所と短所を持っています。代表的に広く使われている年金貯蓄ファンドの場合、本人が直接株式や債券などの金融資産を選択して運用できるという利点があります。一方、年金貯蓄保険は毎月一定の金額を安定して納付しながら、元本をある程度保証してほしいと願う保守的な投資家に向いています。一般的な年金保険商品もまた、税制優遇よりも長期的な受取の安定性に焦点を当てた顧客から継続的に選ばれています。どの商品が絶対的に良いとは断定できず、自身の投資傾向や経済状況に合わせて賢く選ぶ必要があります。周囲の金融専門家の助言を求めたり、関連するアカデミーの教育コースを通じて基礎知識を身につけた後に加入するのが最も安全です。
年金貯蓄ファンドや保険など多様な商品の中から、自身の経済状況と投資傾向に合った方法を選択すべきです。
4. 税額控除と税金の隠れた秘密
個人年金に加入する際、多くの人が最初に注目する部分は、年末調整時に受けられる税額控除の優遇措置です。毎年納付する一定金額に対して税金が還付されるため、サラリーマンにとっては事実上必須の節税手段とされています。しかし、税金を節約することが全てではなく、後に年金を受け取る際に課される税金や健康保険料の問題も事前に検討する必要があります。受取方法や財源の性質によって税負担が大きく変わることがあるため、長期的な視点から受取計画を立てることが重要です。実際に、十数年間年金をコツコツ積み立てていても、退職後に予期せぬ税金の爆弾に直面して慌てるケースをしばしば見かけます。したがって、納付時の優遇措置だけでなく、受取時の実受取額まで 꼼꼼に計算する賢い姿勢が必要です。
納付時点の税額控除優遇だけでなく、長期的に年金を受け取る際に発生する税金や健康保険料も一緒に考慮すべきです。
5. スマートフォンで簡単に予想受取額を照会する
自分の老後準備の状況を客観的に把握したい場合は、Naver Payなどの簡易決済プラットフォームの年金照会機能を活用してみるとよいでしょう。スマートフォンの画面を数回タップするだけで、これまで加入していた国民年金、退職年金、そして個人年金まで一目で呼び出すことができます。特に、現在までに準備された金額だけでなく、定年年齢である65歳になった際に毎月いくら受け取れるのかという予想受取額まで正確に計算してくれます。こうして可視化されたデータを直接目で確認した後、今後毎月いくら貯蓄を増やすべきかが明確な目標となります。金融知識が不足している一般の人でも、別途複雑な書類なしに簡単に自分の老後の成績表を受け取れる素晴らしい方法です。今日すぐにスマートフォンを起動して、自分の隠れた年金を探し出し、どれだけ不足しているか診断してみることをお勧めします。
モバイルアプリケーションを通じて公的年金と私的年金の予想受取額を一目で照会し、老後計画をチェックできます。
6. 独立した老後のための賢い実践戦略
配偶者の収入や子供の扶養だけに頼らず、完全に自分の資産で老後を送る高齢層が徐々に増えています。これは人生の主導権を自ら握ろうとする前向きな変化ですが、それだけ徹底的な経済的独立が裏付けされて初めて可能になることです。今すぐ余裕がないという理由で先延ばしにすれば、実際に退職時期が来た時に手立てのない絶望的な状況に直面することになります。たとえ少額であっても、毎月コツコツと個人年金口座に送金する習慣は、未来の自分への最大の贈り物です。訪れる未来では、現在よりも物価がさらに上昇するため、通貨価値の下落を防げる投資型年金の併用も考慮すべきです。今日学んだ内容を基に、明日からでも自分の給与口座から自動振替される年金貯蓄を始めてみてください。
徹底的な個人年金の準備は、退職後の堂々とした独立した生活を支える最も確実な投資戦略です。
よくある質問
=