退職年金の受給方法において最も有利な選択は、税制優遇を最大化するために年金口座へ移管し、分割して受給することです。職場で働き、退職を目前に控えたサラリーマンであれば、誰しもが口座に入ってくるまとまったお金をどのように管理すべきか深く悩むことになります。実際に会社を辞める際に退職金を一括で受け取ると、一時的には大金が入り安心感がありますが、高い税金の負担に苦しむ可能性があります。実際に、多くの退職者が税金の計算を適切に行わず、一時金で受け取った後に後悔しているケースが少なくありません。この記事では、退職年金を最も賢く受給する方法、税金を節約する秘訣、そして実際の申請手続きまでを一つずつ詳しく見ていきましょう。
=
退職年金の受給方法まとめ:一時金と年金受給の税金差と申請手続き
1. 確定給付型と確定拠出型の基本的な理解
確定給付型(DB)とは、従業員が退職する際に受け取る退職給付金が事前に決められている制度で、会社が資金を運用します。会社在籍中に給与が上がれば、それに比例して退職金も増える仕組みのため、賃金上昇率が高い職場の従業員にとって有利です。一方、確定拠出型(DC)は、会社が毎年年間給与総額の12分の1以上を従業員名義の退職年金口座に拠出し、従業員自身が直接資産を運用する方式です。この2つの制度は、会社を辞める際に資金を扱う方法が全く異なるため、自分の加入タイプを正確に把握する必要があります。周囲の同僚が一括受給したからといって安易に真似するのではなく、自分の退職資産の規模に合った戦略を立てることが重要です。確定給付型の加入者は、退職時に会社が自分の口座に直接お金を振り込んでくれるため、別途運用指示をする必要はありません。しかし、確定拠出型の加入者は、退職した時点で自分の名義の個人型退職年金(iDeCoやIRPなど)口座へ資産を移した後で初めて、受給手続きを進めることができます。
確定給付型と確定拠出型は運用主体と受給方式の基礎が異なるため、まず自分の加入タイプを確認する必要があります。
2. 一時金と年金受給の決定的な違い
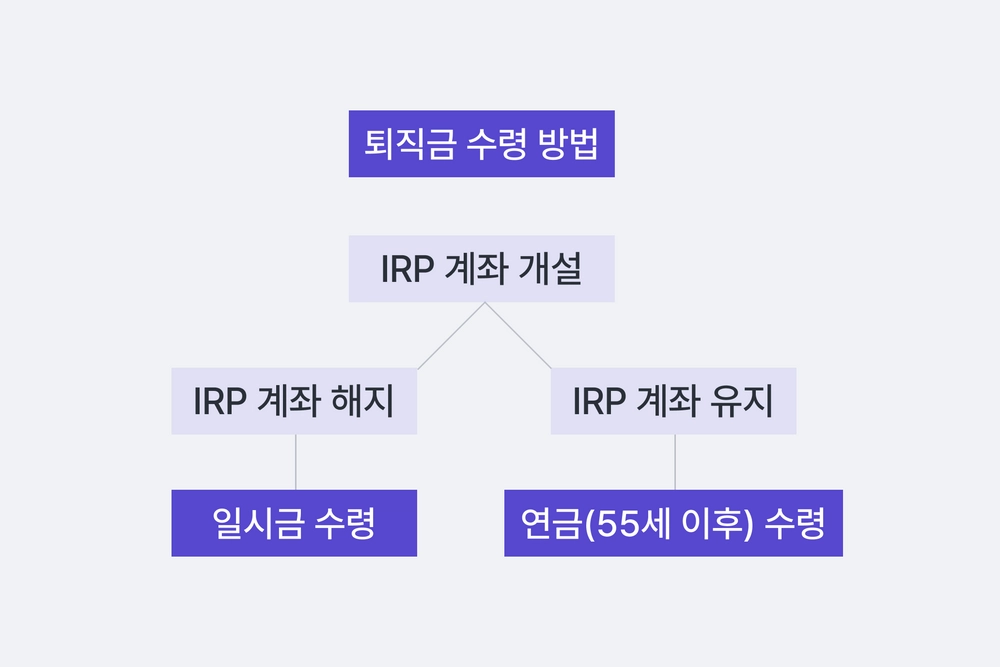
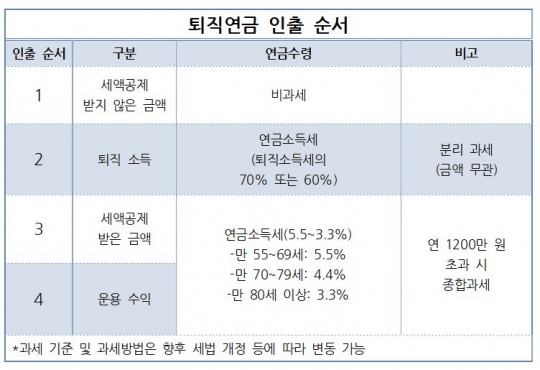
退職年金を一度に受け取る一時金方式は、急いで多額の資金が必要になる場合に有用ですが、税務面で大きな不利が生じる可能性があります。退職所得課税は納付期間が長いほど控除 혜택(優遇)が大きくなりますが、まとまったお金を一度に引き出すと課税標準が高くなり、税金負担が急激に増加します。一方、年金を選択すると、退職所得課税をすぐに支払わず、年金口座へ移管されることで課税繰延べの恩恵を受けることができます。このように繰延べられた資金を55歳以降、毎月年金形式で分割して受け取ると、本来支払うべき退職所得課税の30パーセントから40パーセントまで減免されます。毎年受け取る年金額が一定の限度額を超えない場合、安価な年金所得課税率が適用され、サラリーマンの実質所得を大きく高めることができます。例えば、退職金が3,000万ウォンだったキム課長がこれを一時金で全額受け取ると、すぐに数百万ウォンの税金を納めなければなりません。しかし、このお金を個人型退職年金口座に移し、10年間にわたって分割して受け取れば、税金を大幅に削減し、老後の生活費を安定して確保することができます。
年金受給は税金を繰延べ、税率を下げてくれるため、長期的な資産管理に 훨씬(はるかに)有利です。
3. 個人型退職年金口座の活用方法
個人型退職年金口座は、退職資金を安全に守りながら増やし、年金受給を開始するための必須の金融口座です。職場を退職する際、確定拠出型や確定給付型にあった積立金は、必ずこの個人型退職年金口座に移管しなければなりません。この口座内では、株式、債券、預金、上場指数ファンド(ETF)など多様な商品に投資して資産を増やすことができます。最近では、安全な債券商品や元本保証商品を選択する退職者が増え、安定性と収益性を同時に確保しています。また、追加で資金を拠出すると、年末調整で税額控除 혜택(優遇)を受けることができ、一石二鳥の効果を得られます。もし他の金融機関へ資産を移したい場合は、保有している商品の解約手続きを経る必要があるため、手数料や中途解約の不利益を慎重に検討すべきです。専門家と相談し、自分の投資傾向に合ったポートフォリオを構築し、老後のキャッシュフローを事前にシミュレーションしてみることが賢明です。
個人型退職年金口座は、退職金を移管し、税制優遇を受けながら老後資産を増やすための核心的なツールです。
4. 年金受給の申請手続きと必要書類
退職年金を実際に受け取るためには、会社の退職処理完了と並行して、金融機関に直接申請 접수(届出)を行う必要があります。まず会社を辞めると、会社は退職所得源泉徴収領収書を発行し、確定拠出型や確定給付型の資金を従業員名義の個人型退職年金口座へ移管します。資金が口座に正常に着金したことを確認した後、該当金融機関の営業店を訪れるか、モバイルアプリを通じて年金開始申請を行います。この際、身分証明書、退職年金申請書、通帳コピーなど必要な書類を事前に準備しておけば、面倒な訪問回数を減らすことができます。申請書の記入時には、受給期間、受給頻度、年金受給額を自分のライフスタイルに合わせて慎重に設定する必要があります。申請が完了すると、毎月指定された日に定期的に年金が振り込まれ、その後は条件に応じて受給額や頻度の変更も可能です。
退職後、個人型退職年金口座への資産着金を確認し、金融機関に年金開始を申請すれば完了です。
5. 生涯所得設計のための総合チェック
成功した老後生活のためには、退職年金だけでなく、国民年金と個人年金をすべて包含する総合的な所得設計が必要です。退職後、毎月定期的に流入するキャッシュフローがどれくらいになるかを事前に把握しておくことで、生活費不足による不安を払拭できます。銀行や証券会社が運営する年金診断プログラムを活用すれば、複数の年金の受給時期と予想金額を一目で比較できます。退職初期は活動量が多く生活費がより多くかかる可能性があるため、年金受給額を柔軟に調整する戦略が必要です。周囲の知人の話だけを信じて安易に資金を凍結するのではなく、自分の健康状態や予想寿命を考慮して、受給期間を賢く設計すべきです。老後資産は一度使い始めると再び埋めるのが難しいため、毎年定期的に資産状況を点検する習慣を身につける必要があります。
国民年金と個人年金を一緒にチェックし、退職後の予想キャッシュフローを事前に設計すべきです。
6. 賢い年金受給の将来展望と実践
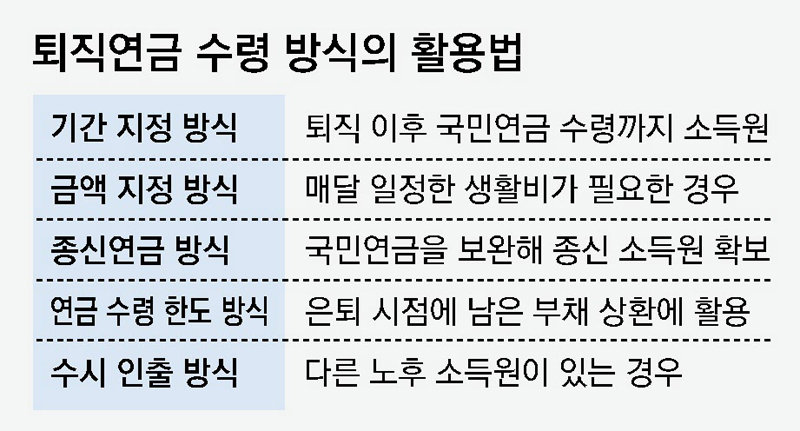
これからの退職市場では、単にお金を貯めることよりも、年金をどのように分割して受け取り、管理するかが老後の生活の質を左右します。政府や金融機関も、国民が税金負担を減らし、安定した老後を送れるよう、多様な年金受給方式を導入しています。複雑に感じられる年金制度を事前に勉強し、準備した人だけが、退職後も余裕のある経済的自由を享受できます。今日からでも自分の退職年金加入状況を確認し、専門家の助けを借りて一つずつ受給計画を立ててみてください。小さな関心と実践が、確実で幸せな老後生活を作る最も確実な方法になるでしょう。今すぐスマートフォンアプリを開いたり、メインバンクを訪れたりして、自分の退職年金残高と予想年金額を確認することから始めてみてください。
徹底した事前準備と賢い年金受給計画が、豊かで安定した老後生活を実現します。
よくある質問
=